債券投資とは?金利ある時代の「守りの一手」|個人向け国債を初心者向けに徹底解説
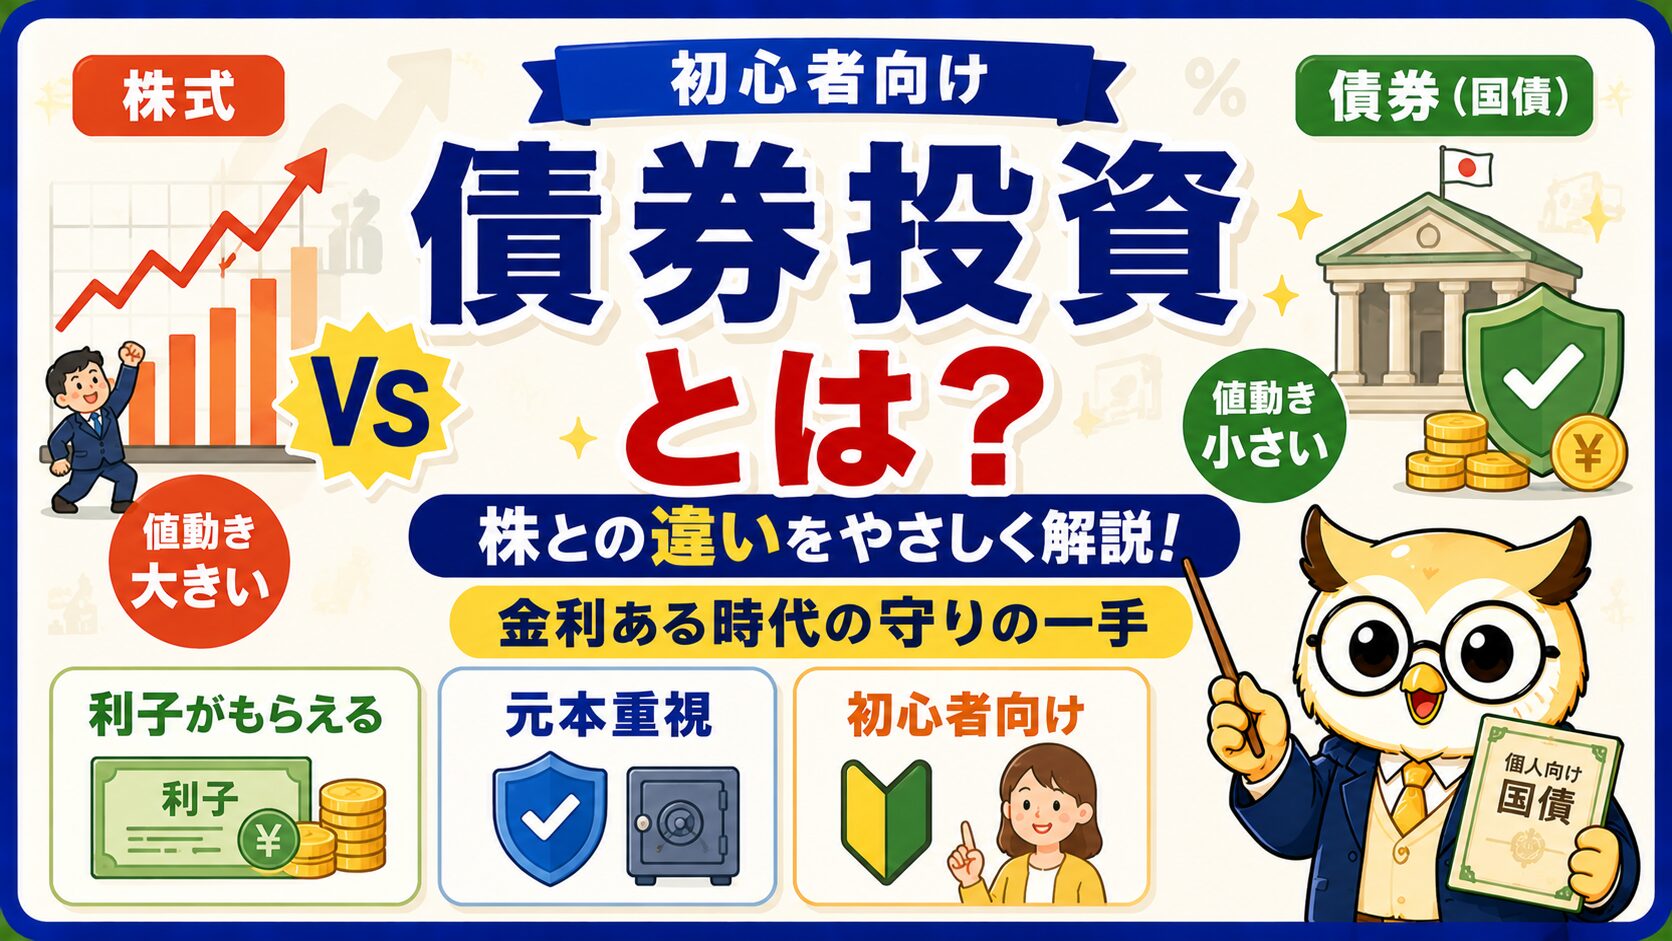
「銀行に預けても、利子はスズメの涙……」。長いあいだ、そんな時代が続いてきました。ところが2026年、その空気ががらりと変わりつつあります。日本銀行が政策金利を引き上げ、いよいよ「金利のある世界」が戻ってきたのです。
その追い風を受けていま静かに人気を集めているのが、債券投資、なかでも国が発行する個人向け国債です。「株はちょっと怖いけれど、預金のままではもったいない」——そんな“守り”を大事にしたい人のお金が、どんどん国債に向かっています。
とはいえ、「債券ってそもそも何?」「株と何が違うの?」「難しそう……」という声もよく聞きます。この記事では、債券投資の仕組みから、いま注目の個人向け国債の選び方、NISAとの関係、買い方まで、投資が初めての方にもわかるようにやさしく解説していきます。
📌 債券投資の仕組みと、株とのちがい
📌 いま個人向け国債に個人マネーが集まっている理由
📌 個人向け国債3種類(変動10年・固定5年・固定3年)の最新利率と選び方
📌 「元本保証」「0.05%最低金利」など5つの安心ポイント
📌 NISAとの関係(対象外だけど、投信・ETFなら成長投資枠でOK)
📌 債券投資のメリット・デメリットと、証券口座での買い方
そもそも債券投資とは?
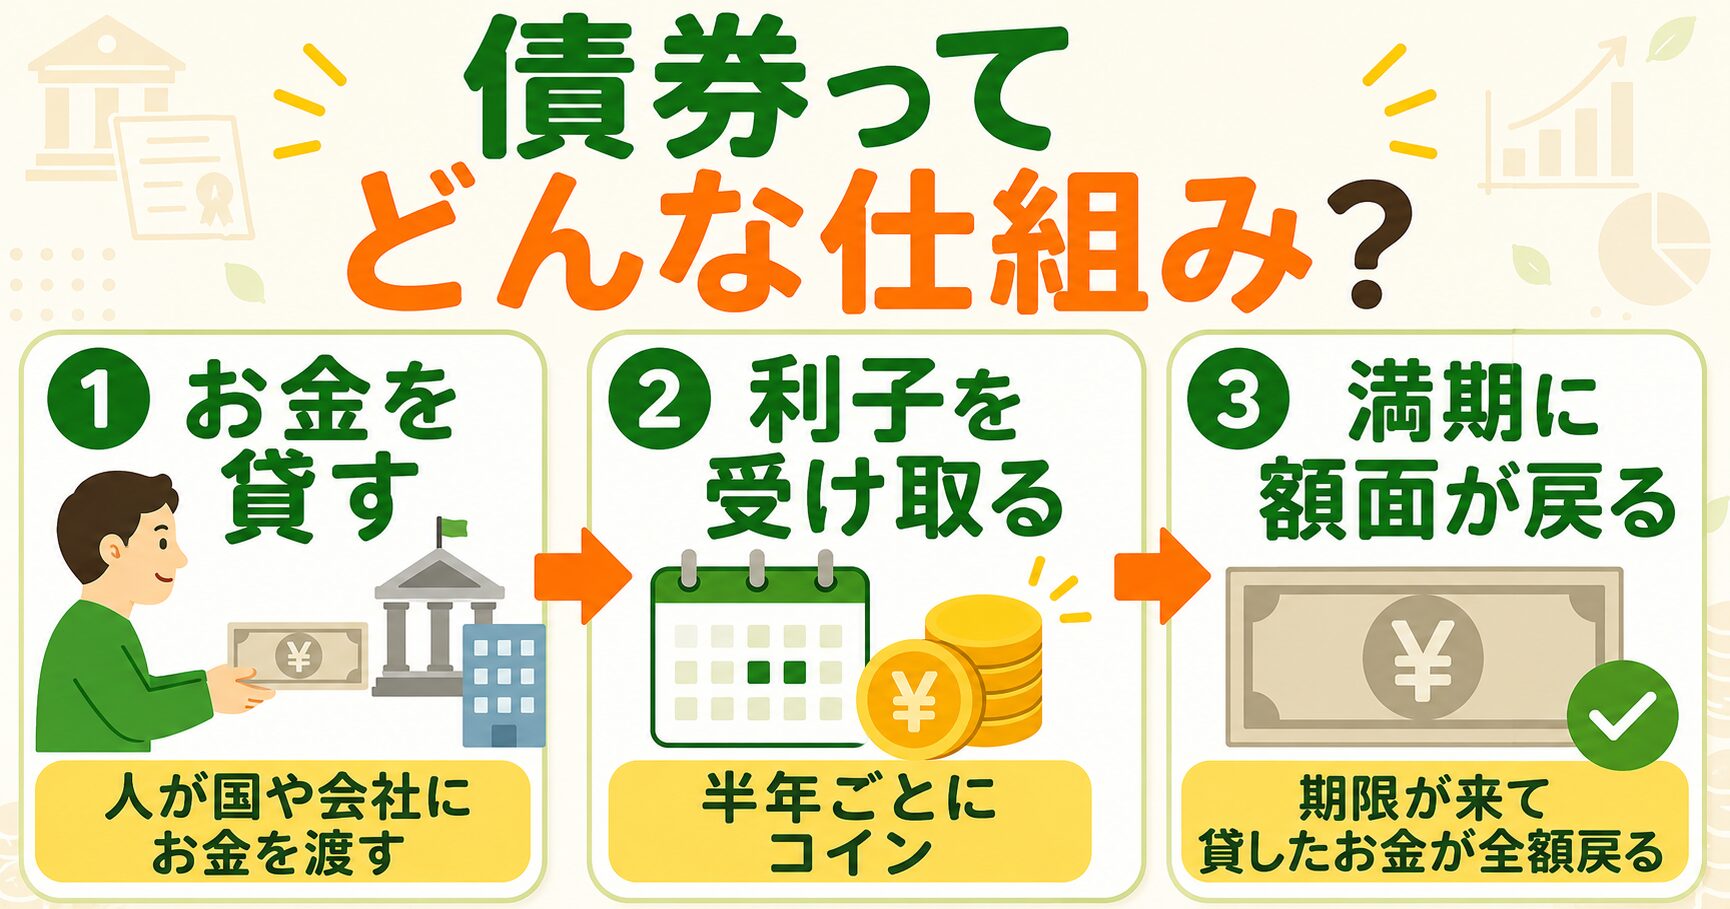
債券とは、ひとことで言えば「国や企業にお金を貸したことを証明する“借用書”」です。あなたが国や会社にお金を貸すと、その見返りに定期的な利子(クーポン)を受け取れ、決められた満期(償還日)が来ると、貸したお金(額面)がまるごと戻ってきます。
身近なたとえで言うと、友だちに「1万円貸すね。1年後に利子をつけて返してね」とお願いして、証文を受け取るようなもの。この“貸す相手”が国なら国債、会社なら社債と呼ばれます。
- 1 利子(クーポン):持っている間、定期的(多くは半年ごと)に受け取れる利息。
- 2 満期(償還):あらかじめ決まった期限。満期になると額面(貸した金額)が戻る。
- 3 発行体:お金を借りる側(国・地方公共団体・企業など)。信用力が高いほど安全。
ここで気になるのが「株とどう違うの?」というところ。ざっくり言うと、株は「会社のオーナーの一員になる」ことで、値上がり益や配当を狙える代わりに元本の保証はありません。いっぽう債券は「お金を貸す」ことで、利子が約束され、満期まで持てば額面が戻ってきます。攻めの株、守りの債券、というイメージです。
いま国債に個人マネーが集まる理由
2026年、個人向け国債の売れ行きが大きく伸びています。日本経済新聞(2026年7月16日)によると、家計が持つ国債・財投債の残高は約20兆円(前年同期比26.3%増)と12年ぶりの高水準に達し、個人向け国債の発行額も19年ぶりの大きさだといいます。なぜ、いま国債なのでしょうか。理由は大きく3つあります。
- 1 「金利のある世界」が戻ってきた:日銀は2026年6月、政策金利を年1.0%程度へ引き上げました(約31年ぶりの高水準)。市場金利の上昇に合わせて、国債の利率もぐんと上がりました。
- 2 預金の“置きかえ先”になる:メガバンクの定期預金(5年)が年1.0%前後なのに対し、個人向け国債は年1.95〜2.24%(2026年9月募集)。しかも国が元本を守ってくれます。
- 3 値動きに疲れた人の「守りの受け皿」:株価の乱高下に一喜一憂したくない人が、元本を守りながら利子を得られる債券へ。攻めと守りのバランスを取り直す動きです。
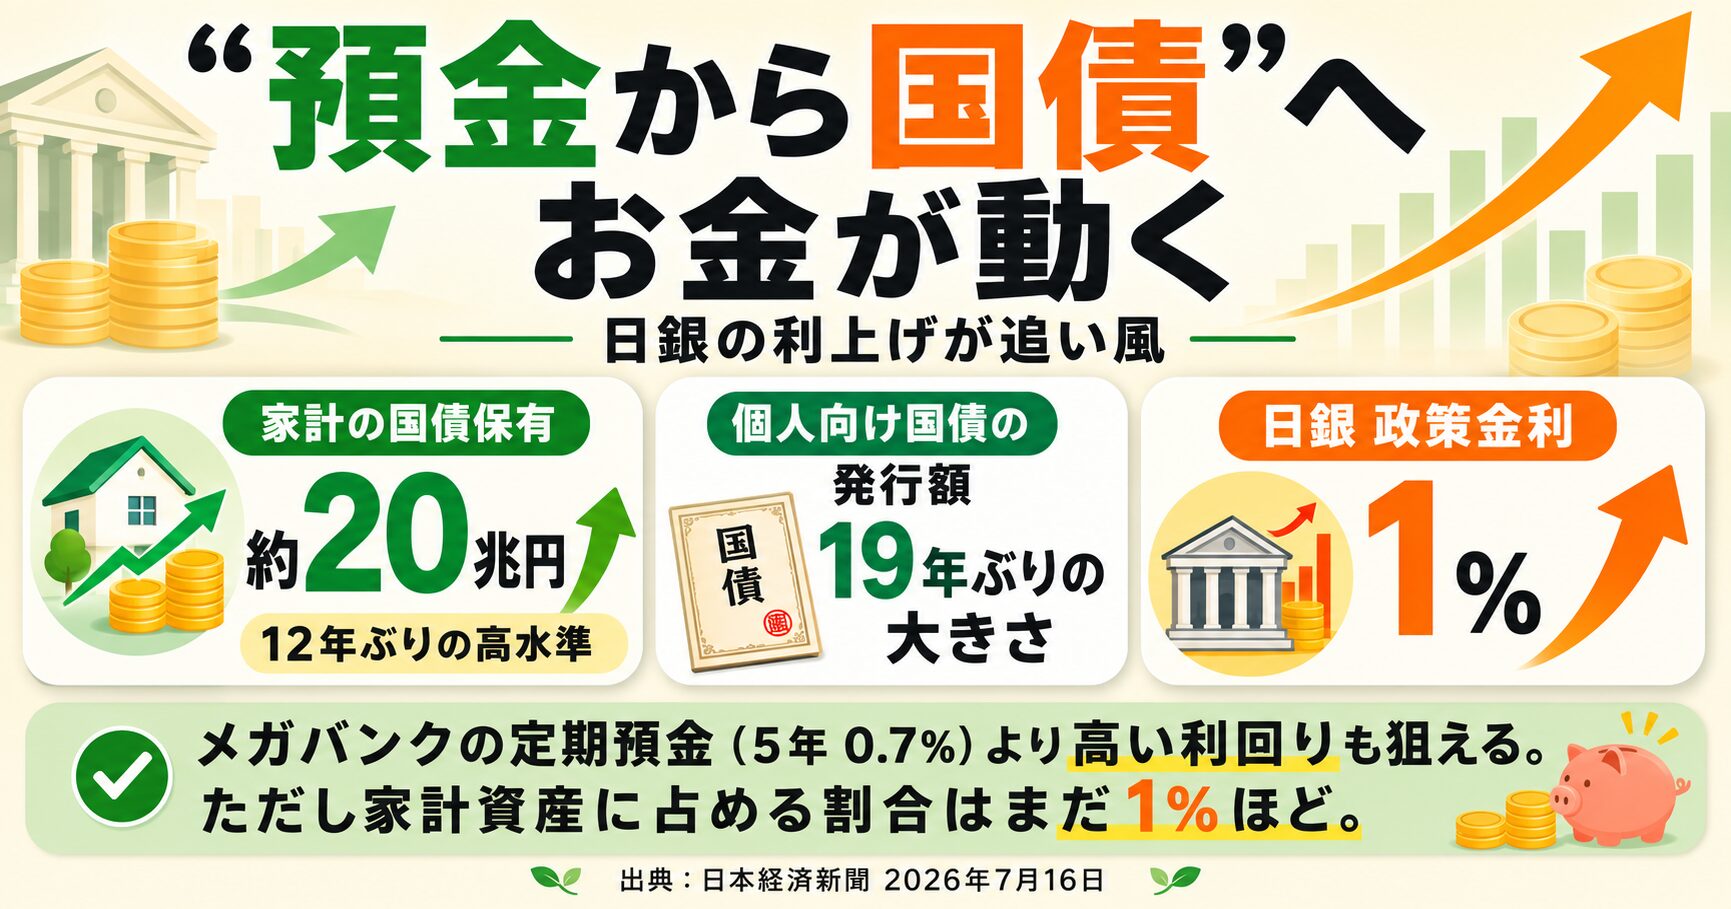
数字の出どころは、日本銀行が公表する日本銀行「資金循環統計」(2026年1〜3月期)や、財務省「個人向け国債」の公式データです。制度やデータは更新されるので、最新の数字は各公式サイトで確認しましょう。
📊 株と債券をどれくらいずつ持てばいい?年代別の目安はこちら👇
👉 年代別アセットアロケーション|20代〜60代以降の資産配分の考え方と具体例
📈 そもそも金利が上がると、暮らしや住宅ローン・預金はどう変わる?基礎から知りたい方はこちら👇
👉 金利上昇でどうなる?住宅ローン・預金への影響と今できる対策を徹底解説
株と債券、何が違う?比較表でスッキリ整理
債券をもっと理解するには、株式と並べて比べるのが近道です。同じ「投資」でも、値動きの大きさも、収益の生まれ方も、向いている人もまるで違います。まずは全体像を表で見てみましょう。
| 項目 | 株式 | 債券 |
|---|---|---|
| 立場 | 会社のオーナーの一員 | お金の貸し手 |
| 値動き | 大きい | 小さめ(安定) |
| 収益の源 | 値上がり益・配当 | 利子・償還差益 |
| リターンの大きさ | 高い可能性 | 低〜中(読みやすい) |
| 元本 | 保証なし | 満期まで持てば額面が戻る(※信用リスクを除く) |
| 主なリスク | 価格変動・倒産 | 金利変動・信用・インフレ |
| 向いている人 | 積極的に増やしたい人 | 守りたい・使う時期が決まっている人 |
どちらが良い・悪いではなく、役割が違うのがポイント。株で“攻め”、債券で“守り”を担い、両方を組み合わせることで、資産全体の値動きをやわらげられます。これが「分散投資」の基本の考え方です。
債券にはどんな種類がある?4つのタイプ
ひとくちに債券と言っても、発行する相手や仕組みによっていくつかの種類に分かれます。安全性・利率・リスクのバランスが違うので、代表的な4タイプを押さえておきましょう。
🏛 ① 国債(もっとも安全)
国が発行する債券。日本国が発行体なので信用力が高く、もっとも安全とされます。個人が買いやすいように作られた「個人向け国債」と、より大きな単位で買う「新窓販国債」があります。この記事の主役は前者です。
🏢 ② 社債(企業が発行)
企業が資金を集めるために発行する債券。国債より利率が高めな一方、その会社の経営が悪化すると利子や元本が支払われない「信用リスク」があります。名前を知っている大企業の社債でも、リスクはゼロではありません。
🌏 ③ 外国債券(海外の国・企業)
海外の政府や企業が発行する債券。日本より金利が高い国のものは利率が魅力的ですが、円と外貨の交換レートが変わる「為替リスク」が加わります。受け取る時に円安なら得、円高なら目減りする点に注意が必要です。
📦 ④ 債券の投資信託・ETF(少額で分散)
たくさんの債券をまとめてパッケージにした商品。1本買うだけで幅広い債券に分散でき、少額(100円〜)から始められます。あとで触れますが、この投資信託・ETFのなかには新NISAの成長投資枠で買えるものもあり、個人向け国債とはまた違った使い方ができます。
📊 投資信託とETF(上場投資信託)の違いをくわしく知りたい方は、こちらの記事もチェック👇
👉 投資信託とETFの違いは?初心者向けにやさしく解説
💱 外国債券が受ける「為替」の影響と、ヘッジあり・なしの違いはこちら👇
👉 円安・円高とは?為替のしくみと投資への影響をやさしく解説
【主役】個人向け国債とは?3種類を徹底比較
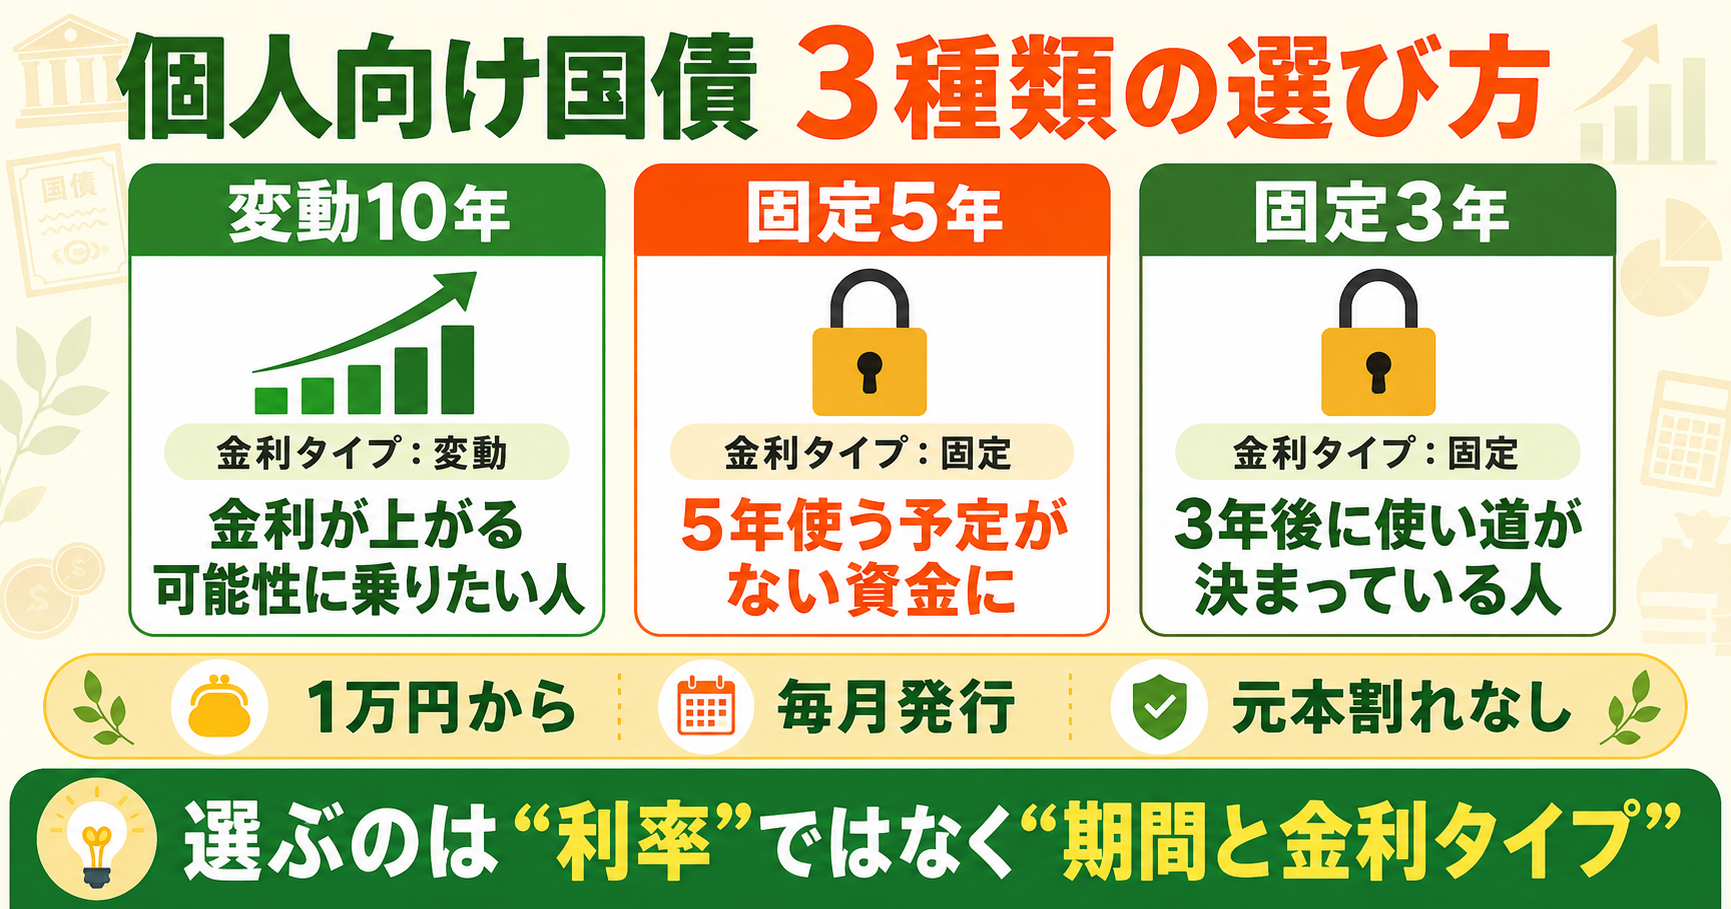
個人向け国債は、その名のとおり「個人が買いやすいように作られた国債」です。銀行預金のように気軽に、でも預金より高い利率で、国の信用力に守られながらお金を置いておける——これがいま支持されている理由です。種類は「変動10年」「固定5年」「固定3年」の3つ。まずは最新の利率を並べて見てみましょう。
| 種類 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 満期 | 10年 | 5年 | 3年 |
| 金利タイプ | 変動(半年ごと見直し) | 固定 | 固定 |
| 適用利率(2026年9月募集) | 年1.95% | 年2.24% | 年1.96% |
| こんな人向け | 今後の金利上昇も取りたい | 5年使わない資金を有利に | 3年後に使い道が決まっている |
3種類とも最低1万円から1万円単位で買え、毎月発行(年12回)されます。例えば、2026年9月募集分は、募集期間が9月3日〜9月30日、発行日が10月15日です。利率は毎月見直されるので、購入前に最新の募集回の利率を必ず確認しましょう。数字は財務省「現在募集中の個人向け国債」で公表されています。
個人向け国債の「ここが安心」5つ
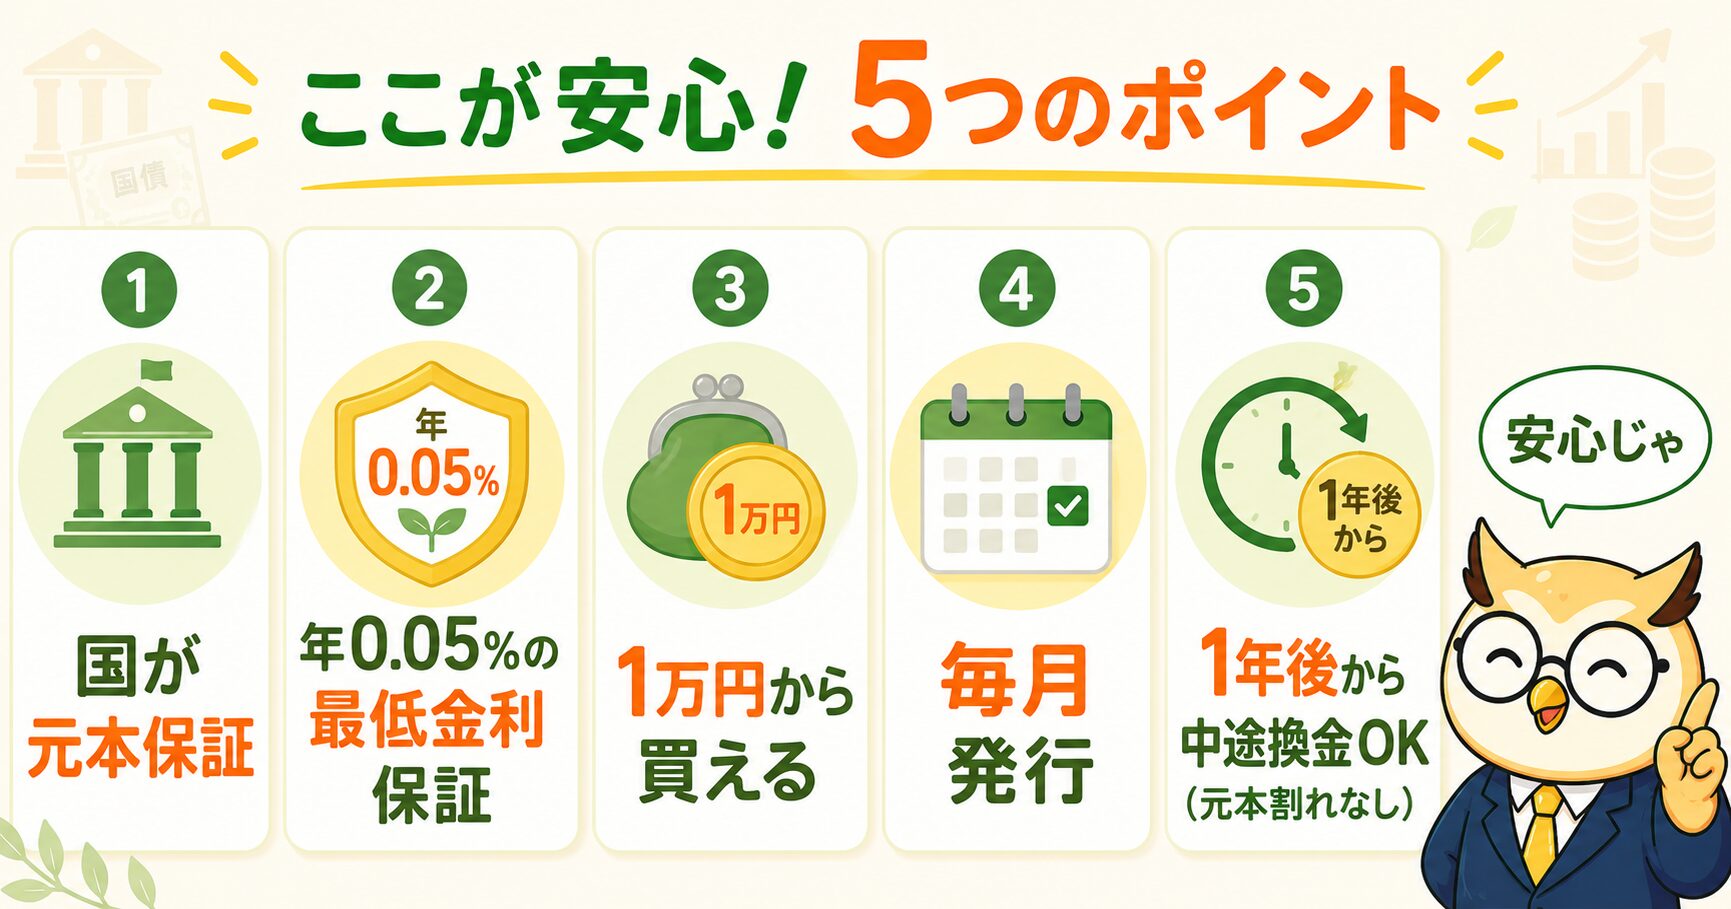
投資と聞くと「損をするかも」と身構えてしまいますが、個人向け国債には初心者に優しい仕組みがそろっています。とくに大事な5つの安心ポイントを見ていきましょう。
- 1 国が元本を守ってくれる:発行体は日本国。満期には額面(貸した金額)がそのまま戻ります。
- 2 年0.05%の最低金利保証:どんなに世の中の金利が下がっても、利率が年0.05%を下回ることはありません。下限があるのは安心材料です。
- 3 1万円から1万円単位で買える:まとまった資金は不要。お小遣いの範囲で始められます。
- 4 毎月発行(年12回):好きなタイミングで始めやすく、「募集を待つ」ストレスがありません。
- 5 発行1年後から中途換金OK・元本割れなし:急にお金が必要になっても、1年経てば換金できます。直前2回分の利子(税引前)相当額に0.79685を掛けた金額が差し引かれますが、元本そのものは割れません。
中途換金のルールや最低金利などの正式な条件は、財務省「個人向け国債トップページ」で確認できます。制度が変わることもあるので、買う前に一度目を通しておくと安心です。
変動10年 vs 固定、どっちを選ぶ?タイプ別フローチャート
3種類のうち、どれを選べばいいのか。カギは「この先、金利は上がると思うか」と「いつ使うお金か」の2つです。それぞれのタイプに向いている人を整理しました。
「この先も金利は上がりそう」と思う人/10年の長期でじっくり運用したい人。半年ごとに利率が見直されるので、金利上昇の恩恵を受けられます。
5年間は使う予定がなく、今の利率(2.24%)をしっかり確定させたい人。3種類のなかで今もっとも利率が高いタイプです。
「3年後に車の買い替え」「教育費」など、使い道と時期がほぼ決まっている人。短めに確定させたいニーズに合います。
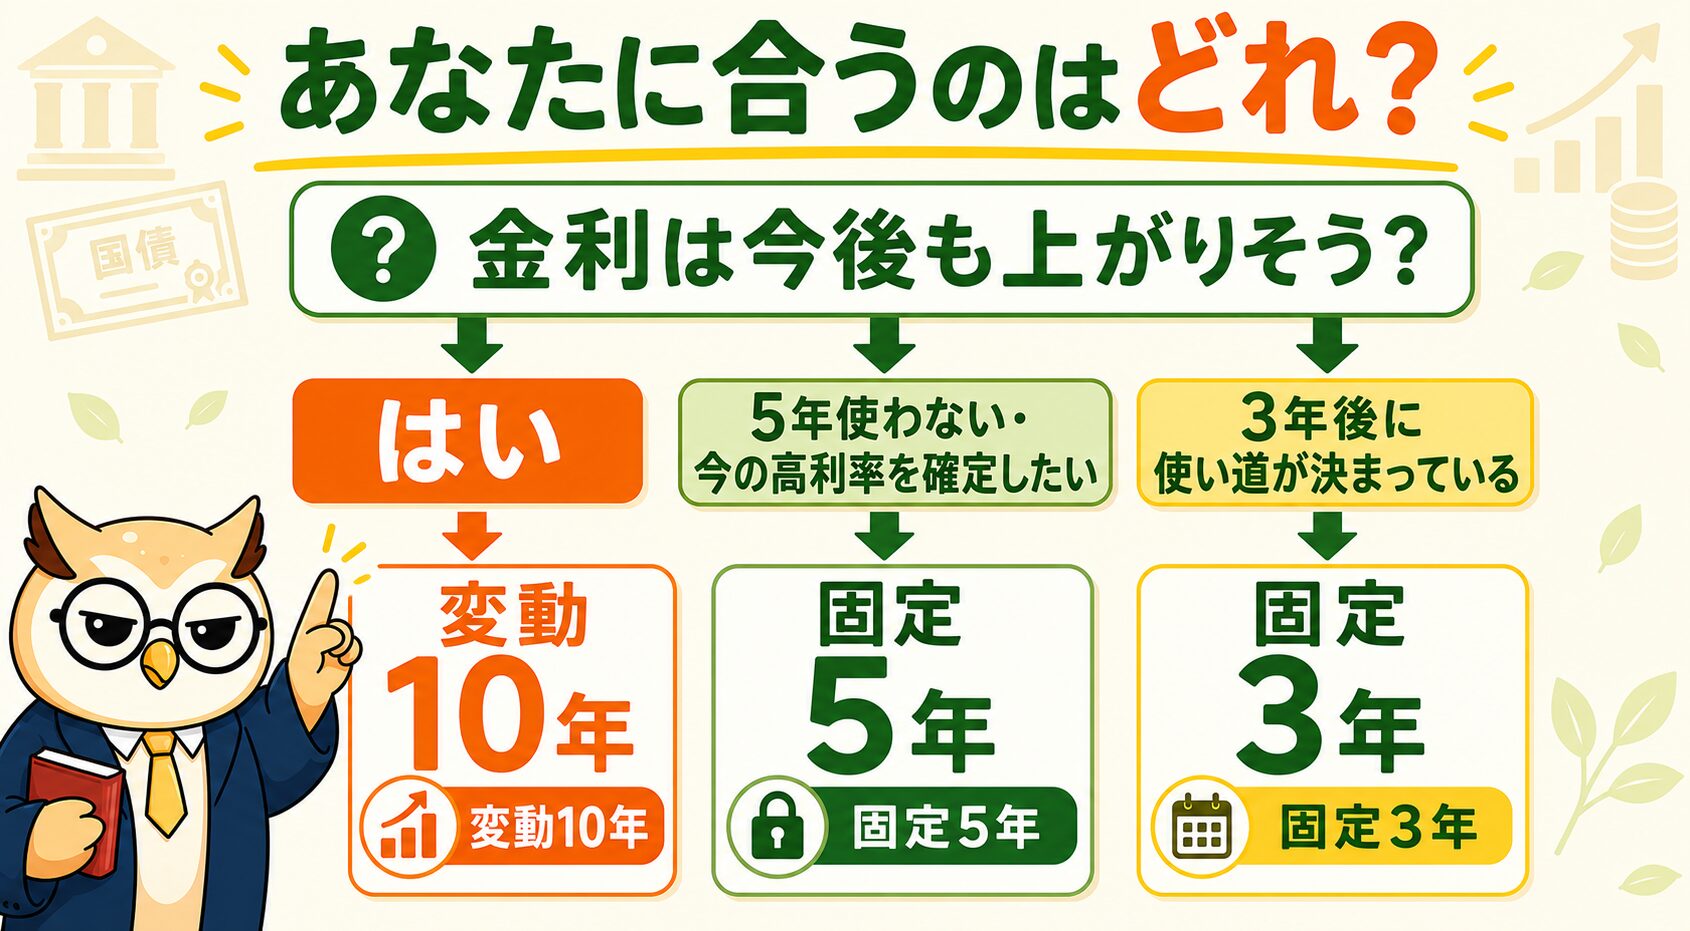
迷ったときの考え方として、「金利が上がる局面では変動、下がる・横ばい局面では固定が有利」という目安があります。2026年は日銀が利上げに動いた局面なので、「これからも上がるなら変動10年」「今の高い利率を押さえたいなら固定5年」と、自分の予想と資金の予定に合わせて選ぶとよいでしょう。
債券投資のメリット4つ
ここで、債券投資そのものの良いところをおさらいしておきましょう。株にはない、債券ならではの強みが4つあります。
- 1 値動きが小さく、精神的にラク:株のように毎日ハラハラしにくく、日常を穏やかに過ごせます。
- 2 利子で定期的な収入が入る:半年ごとなど、決まったタイミングで利子を受け取れます。
- 3 満期まで持てば額面が戻る:とくに個人向け国債は国が元本を守るので、計画が立てやすいです。
- 4 株と逆に動きやすく“クッション”になる:株価が下がる局面で債券が支えになり、資産全体の値動きをやわらげます。
知っておきたいデメリット・3つのリスク
債券は“守り”に強い一方で、リスクがゼロというわけではありません。買ってから「こんなはずでは」とならないよう、代表的な3つのリスクを押さえておきましょう。
📉 ① 金利変動リスク(価格が逆に動く)
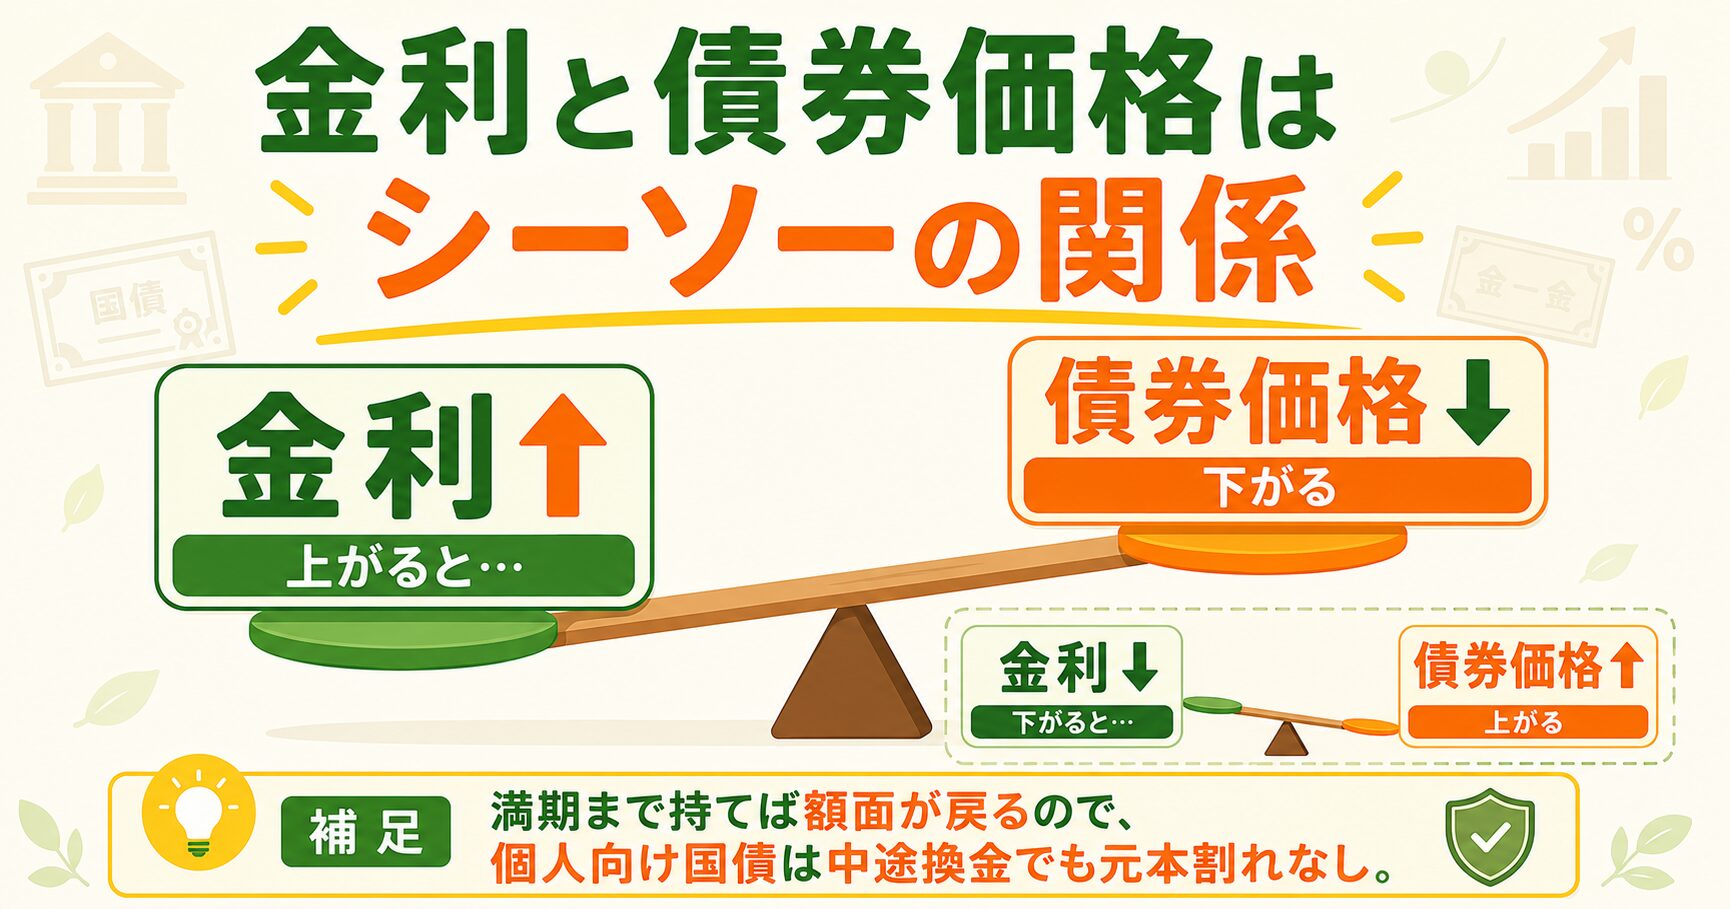
債券の価格と金利は、シーソーのように逆の方向に動きます。世の中の金利が上がると、すでに発行された(利率の低い)債券の魅力が下がり、その価格は下落します。逆に金利が下がると債券価格は上昇します。ただし、満期まで持てば額面が戻るため、この価格変動は「途中で売った場合」の話。個人向け国債は中途換金しても元本割れしない仕組みなので、この点はより安心です。
💸 ② インフレリスク(物価に負ける)
物価の上昇(インフレ)が利子を上回ると、お金の実質的な価値は目減りします。たとえば利子が年1.8%でも、物価が年3%上がっていれば、モノを買う力はむしろ下がってしまう、ということ。債券は「大きく増やす」より「守る」商品なので、インフレに強い株や投資信託と組み合わせるのがセオリーです。
⚠️ ③ 信用リスク(発行体が返せなくなる)
お金を貸した相手(発行体)の経営が悪化すると、利子や元本が予定どおり支払われないことがあります。これが信用リスク。社債や外国債券では特に意識すべきですが、日本国が発行する個人向け国債の信用リスクは極めて低いとされ、初心者が最初に選びやすい理由になっています。
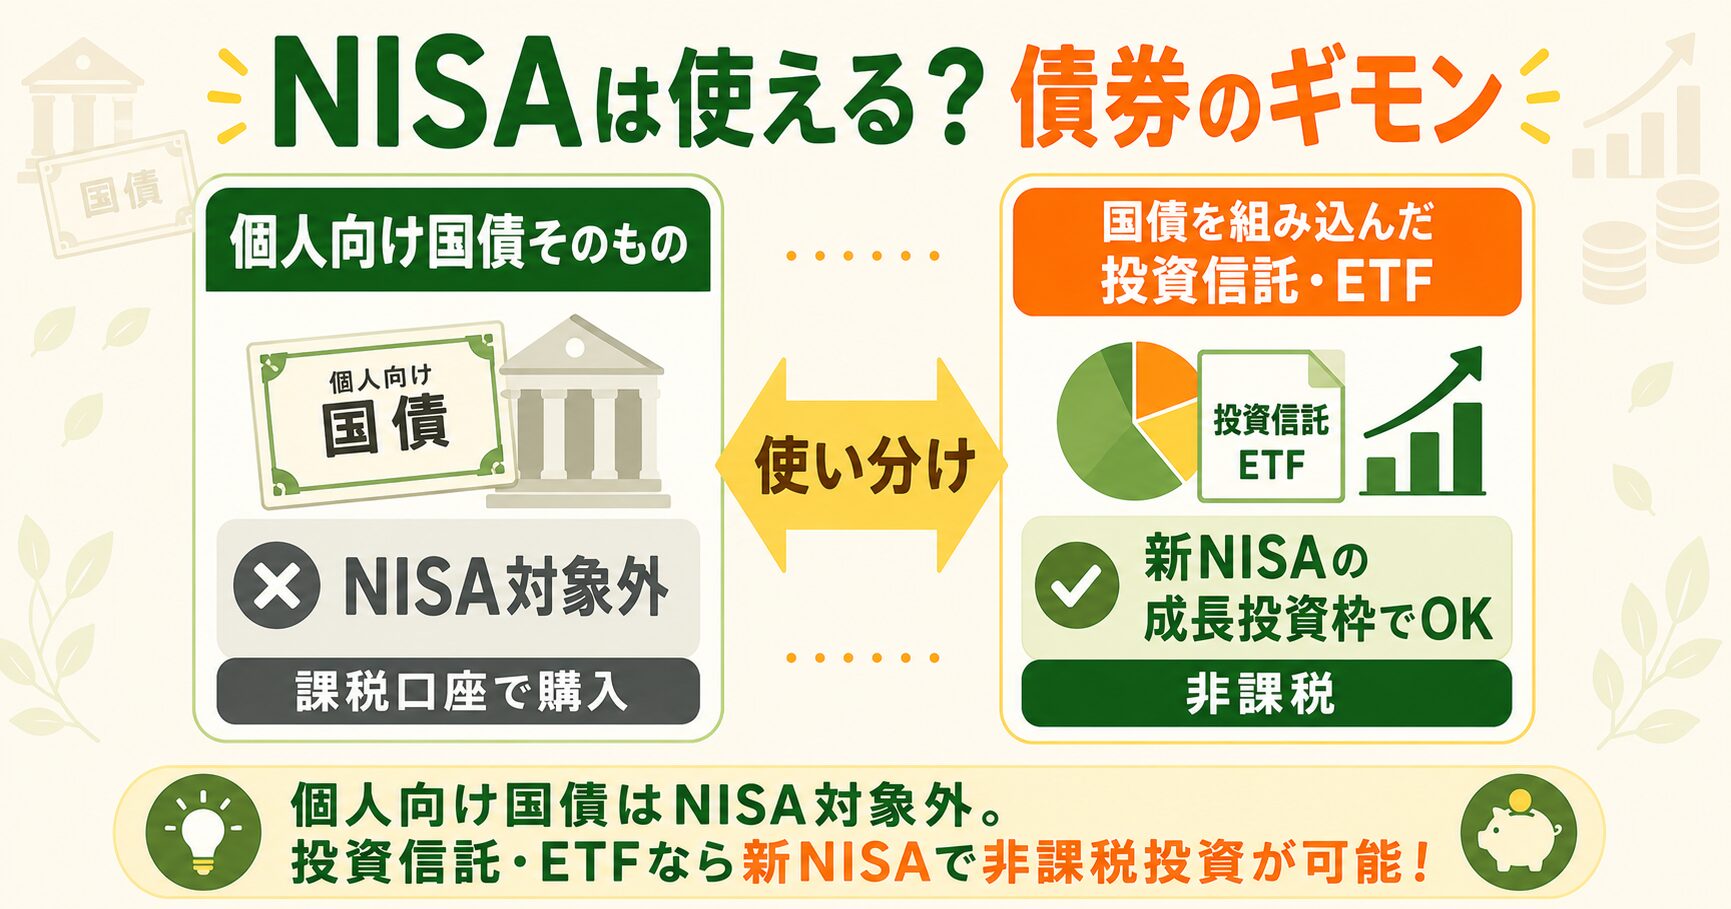
【重要】個人向け国債はNISA対象外。でも“国債の投信・ETF”なら成長投資枠でOK
「NISAで個人向け国債を買えば、利子も非課税でおトクでは?」——そう考える方は多いのですが、ここは要注意。個人向け国債そのものは、NISAの対象外です。NISA口座では買えず、通常の課税口座で買うことになります(利子には20.315%の税金がかかります)。
🏦 そもそも「課税口座」ってなに?NISA口座・特定口座・一般口座の違いはこちら👇
👉 NISA口座・特定口座・一般口座の違いを解説
ただし、日本国債を組み込んだ投資信託やETF(上場投資信託)なら、新NISAの「成長投資枠」で購入できるものがあります。これらを使えば、債券に分散しつつ、分配金や売却益を非課税にできます。「元本保証」と「非課税」のどちらを優先するかで、使い分けるのがコツです。
📊 新NISAの仕組み(つみたて投資枠・成長投資枠)をおさらいしたい方はこちら👇
👉 新NISAとは?初心者向けに始め方をやさしく解説
債券の買い方・証券口座の開き方
個人向け国債は、証券会社や銀行の窓口・ネットで購入できます。なかでもネット証券なら、手数料や手続きがシンプルで、少額から気軽に始められるのでおすすめです。はじめての方は、次の4ステップを押さえておきましょう。
🏦 どのネット証券を選べばいい?と迷ったら、口座選びの定番2社を比べたこちらもチェック👇
👉 楽天証券とSBI証券はどっち?初心者向けに徹底比較
「まずは口座だけでも作っておきたい」という方には、初心者に人気で個人向け国債もそろう楽天証券が使いやすいです。口座開設は無料。作っておけば、気になる募集回が出たときすぐに動けます。
よくあるQ&A
Q. 個人向け国債は、本当に元本割れしないの? A. 満期まで持てば、額面(貸した金額)がそのまま戻ります。発行から1年経てば中途換金もでき、その場合は直前2回分の利子(税引前)相当額に0.79685を掛けた金額が差し引かれますが、元本そのものは割れません。銀行預金に近い安心感があります。
Q. 変動10年と固定5年、結局どっちがおトク? A. 「今の利率」だけを見れば、固定5年(年2.24%)がもっとも高い水準です。ただし今後さらに金利が上がっていくなら、半年ごとに利率が見直される変動10年の利率も上がっていきます。「金利はこの先も上がる」と思うなら変動、「今の高さを確定させたい」なら固定、という選び方になります。
Q. 国債は銀行の定期預金と比べてどう? A. メガバンクの定期預金(5年)が年1.0%前後なのに対し、個人向け国債は年1.95〜2.24%(2026年9月募集)。国が元本を守る点も含め、「安全にコツコツ」を求めるなら魅力的な選択肢です。
Q. 途中でお金が必要になったら? A. 発行から1年が経てば、いつでも中途換金できます。1年以内は原則換金できない点だけ、覚えておきましょう。生活防衛資金(すぐ使うお金)とは分けて、当面使わない資金で始めるのがおすすめです。
Q. 利子に税金はかかる?NISAは使える? A. 利子には20.315%の税金がかかります(源泉分離課税)。個人向け国債はNISAの対象外ですが、国債を含む投資信託・ETFなら新NISAの成長投資枠で非課税にできます。用途に応じて使い分けましょう。
- 債券は「お金を貸して利子をもらう」守りの資産
- 金利上昇でいま個人向け国債に個人マネーが集中
- 個人向け国債は元本保証+0.05%最低金利+1万円から
- 変動10年/固定5年(2.24%)/固定3年から目的で選ぶ
- NISAは対象外→投信・ETFなら成長投資枠でOK
🎓 コガネ博士の総評
債券は派手さこそないが、金利が戻ってきた今こそ輝く「守りの主役」じゃ。なかでも個人向け国債は、国が元本を守り、1万円から始められて、預金よりも有利。投資が初めての人にとって、これ以上ないくらい入り口にやさしい商品じゃよ。
大切なのは、株や投資信託で“攻め”つつ、債券で“守る”という両輪じゃ。片方だけに偏らず、弱点を補い合わせれば、値動きに一喜一憂しない土台ができあがる。NISAが使えない点も、国債を含む投信・ETFという“抜け道”を知っておけば怖くないぞい。
まずは1万円から、無理のない範囲で。小さな一歩が、将来の大きな安心につながるのじゃ。あわてず、コツコツ、いっしょに育てていこうぞ。