火災保険・地震保険の選び方|賃貸と持ち家、最低限必要な補償とは?
「賃貸契約のときに、不動産屋さんに言われるがまま火災保険に入った」「家を買ったから、地震保険にも入ったほうがいいのかな?」——そんな経験はありませんか。
火災保険と地震保険は、住まいを守るうえでとても大事な保険です。ところがどの補償が本当に必要なのか、どこまで保険金がおりるのかを知らないまま加入している人が少なくありません。とくに地震保険は「入っていても全額は出ない」しくみになっており、過信は禁物です。
さらに近年は、火災保険料の値上げが続いています。自然災害の増加と修理費の高騰が理由で、2023年には参考純率が全国平均で13.0%引き上げられ、その後も各社の改定が続いています。「なんとなく更新」を繰り返していると、気づかないうちに家計への負担が重くなっていきます。
この記事では、火災保険・地震保険の基本から、賃貸/持ち家それぞれに必要な補償、保険料を抑えるコツ、そして行政が注意喚起している「保険金で修理できます」という勧誘の危険性まで、初心者の方にもわかるように整理します。
📌 火災保険の3つの基本補償と、地震保険とのちがい
📌 なぜ火災保険料は上がり続けているのか
📌 地震保険が「思ったほど出ない」理由と4段階の認定基準
📌 ハザードマップで自分の家のリスクを調べる方法
📌 賃貸・持ち家それぞれに必要な補償と、保険金額の決め方
📌 保険料を抑える5つのコツと、比較のしかた
📌 火災保険が使える場面・使えない場面と、請求時の注意点
火災保険ってどんな保険?基本の3つの補償
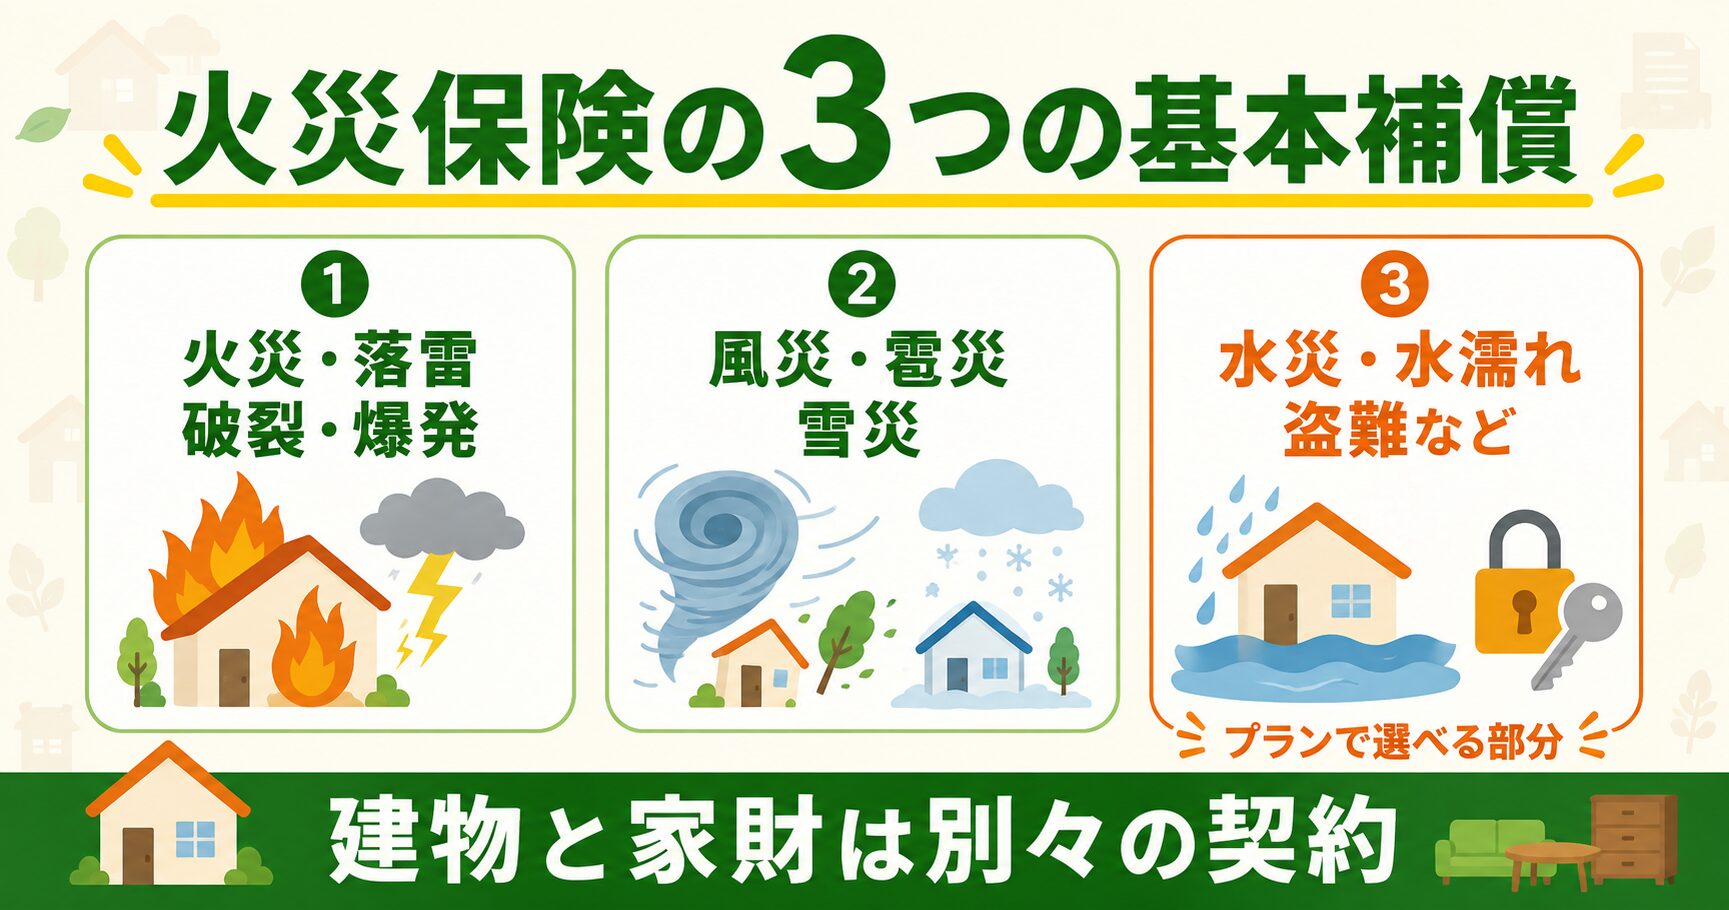
火災保険は名前のせいで「火事の保険」と思われがちですが、実際は住まいと家財を幅広く守る保険です。補償はおおまかに次の3つに分けられます。
② 風災・雹(ひょう)災・雪災:台風で屋根がはがれた、雪の重みで雨どいが壊れた、など
③ 水災・水濡れ・盗難・破損など:洪水や土砂崩れ、上階からの水漏れ、家財の盗難。プランによって外せるのがこの部分
ポイントは、①②はほとんどの契約に含まれ、③は選べるということ。だからこそ「自分に③が必要か」を判断できると、補償のムダを減らせます。
もうひとつ知っておきたいのが、「建物」と「家財」は別々の契約だということです。建物の保険だけに入っていると、家具・家電・衣類が壊れても保険金は出ません。逆に賃貸なら建物は大家さんのものなので、借りている人が入るのは家財の保険になります。
なぜ火災保険料は上がり続けるのか
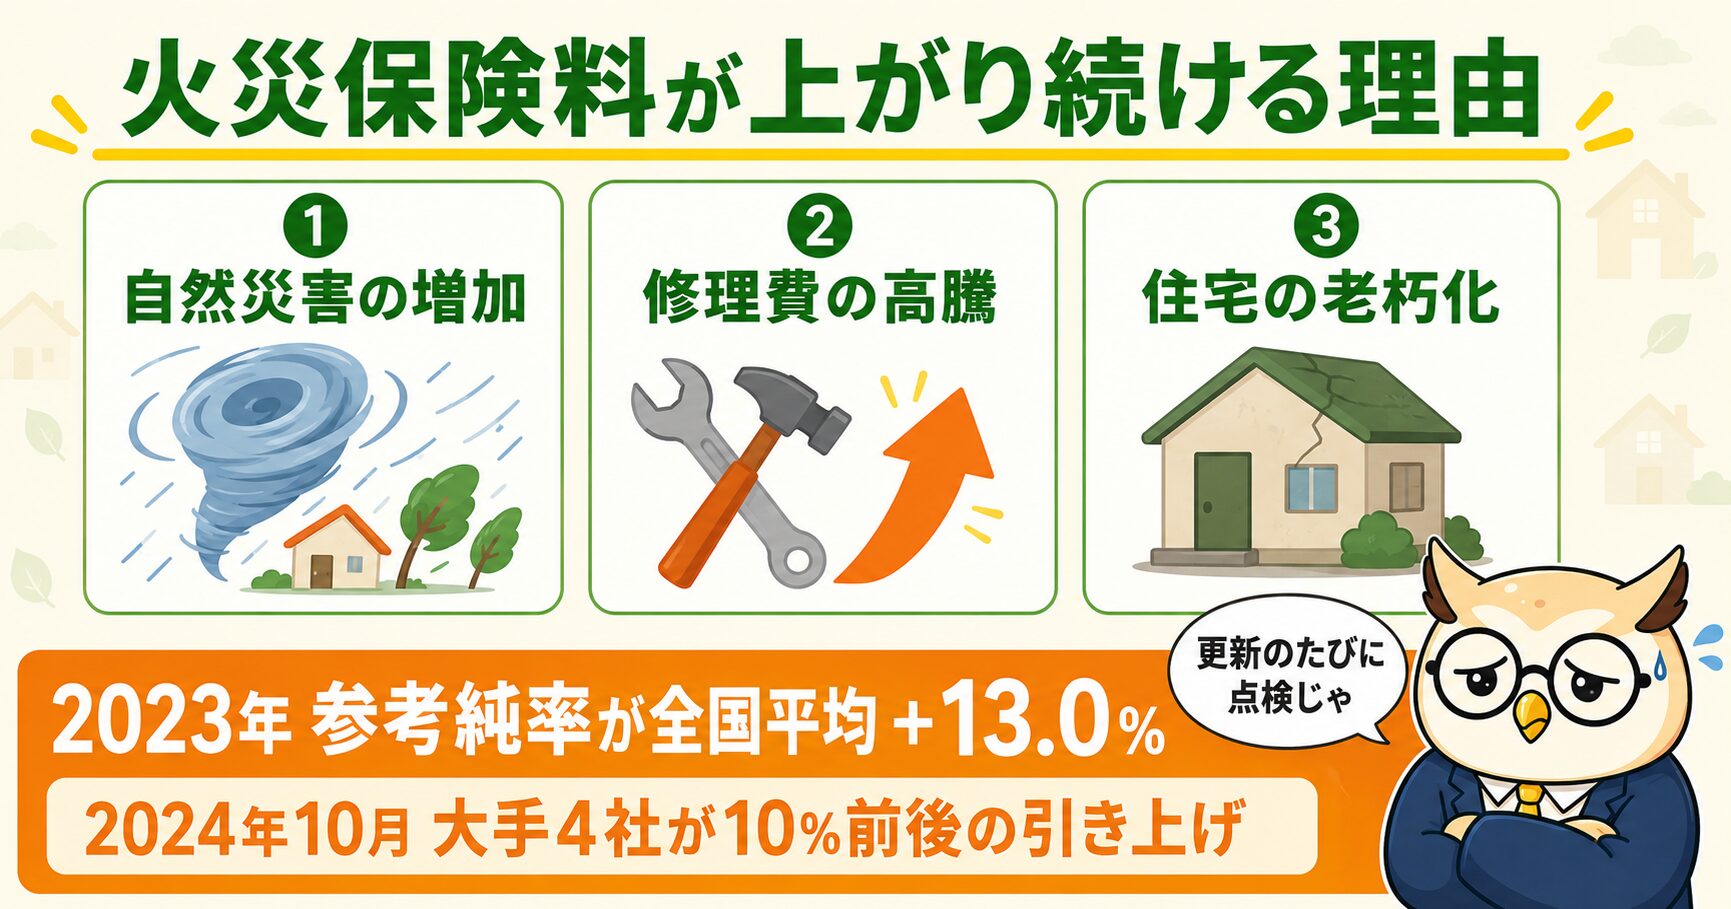
「更新のたびに保険料が上がっている気がする」——その感覚は正しいです。火災保険料は、ここ数年ではっきりと値上げの流れにあります。
保険料のベースになるのが、損害保険料率算出機構が算出する「参考純率」という数値です。2023年6月には、この参考純率が全国平均で13.0%引き上げられました。過去最大の上げ幅です。
その後も各社の改定は続き、2024年10月には大手4社が10%前後の引き上げを実施。2026年10月にも改定が予定されています。損保ジャパンは公式サイトで「商品改定のご案内」を公表しており、2026年10月1日以降に保険期間が始まる契約から保険料を改定するとしています。ただし改定幅は「ご契約の内容や建物の建築年月、構造などによって異なる」とされており、一律の引き上げ率は示されていません。
② 修理費の高騰:建築資材や人件費が上がり、同じ被害でも直す費用が高くなっている
③ 住宅の老朽化:築年数の古い住宅が増え、水濡れなどの事故が起きやすくなっている
もうひとつ大きな変化が、2022年10月から火災保険の契約期間が最長10年から5年に短縮されたことです。以前は10年分をまとめて契約して大きな割引を受けられましたが、いまは最長5年。更新の機会が増える=値上げの影響を受けやすいということでもあります。
つまりこれからは、更新のたびに「補償が今の暮らしに合っているか」を点検することが、そのまま家計の防衛になります。
👉 自動車保険おすすめ比較|任意保険の選び方と節約ポイント
地震保険は単独で入れない|火災保険とセットの理由
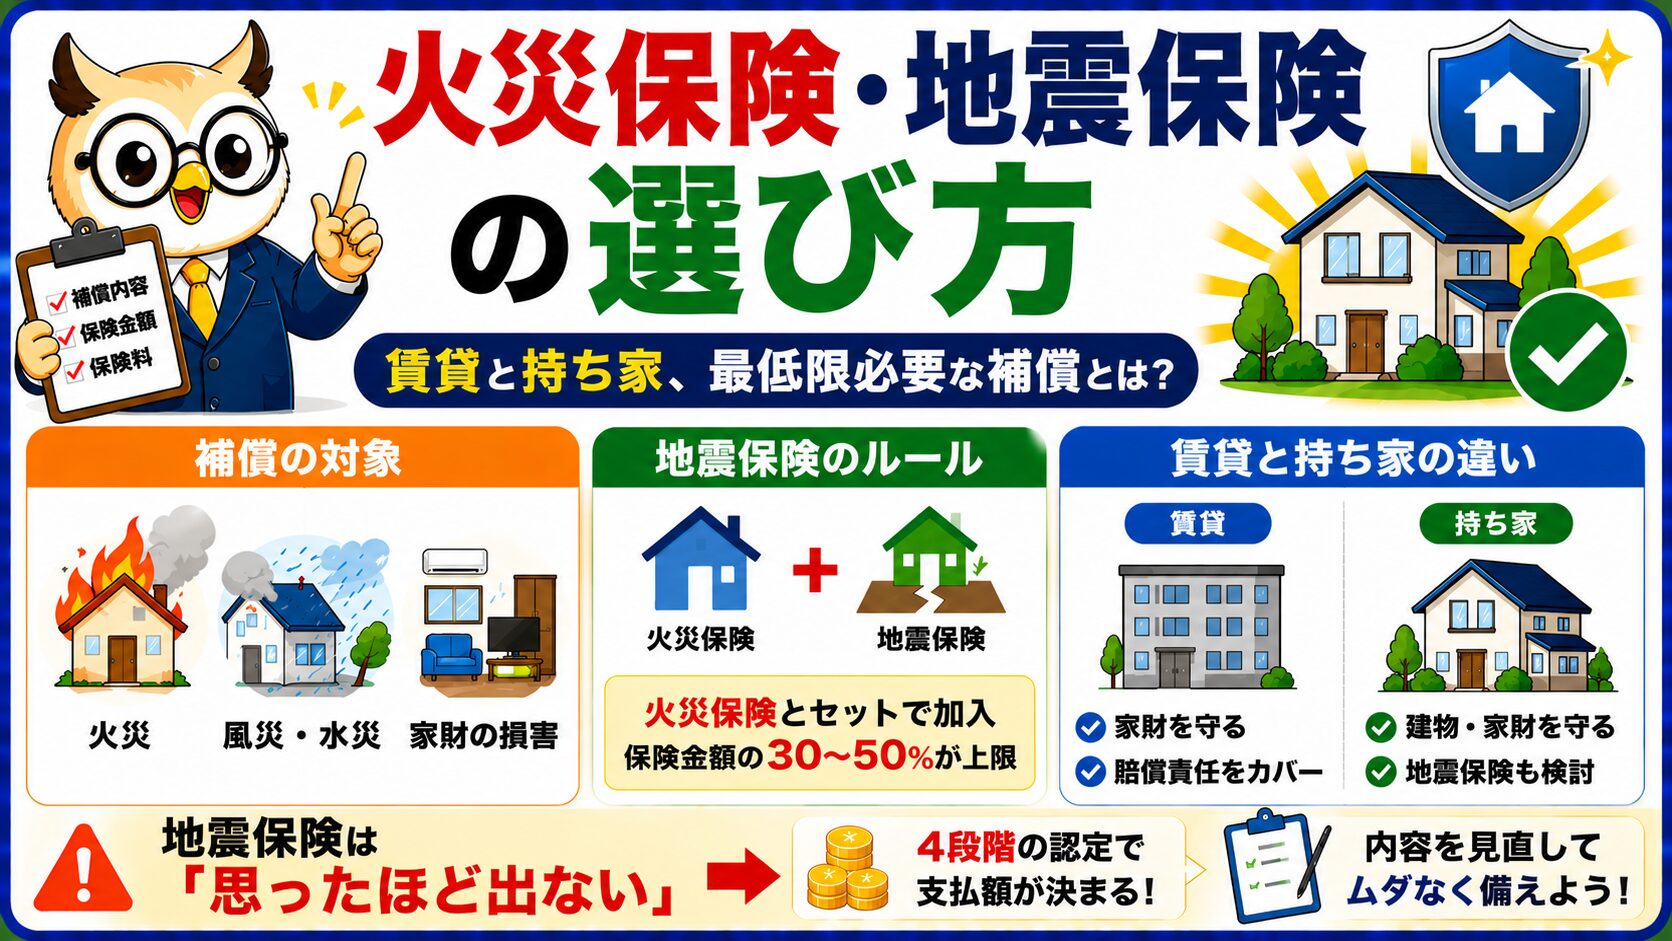
まず大前提として、地震で起きた火事は、火災保険では補償されません。地震・噴火・津波による損害は、地震保険でしかカバーできないのです。
そして地震保険には、いくつかの独特なルールがあります。
② 保険金額は火災保険の30〜50%まで:建物は最高5,000万円、家財は最高1,000万円が上限
③ どの保険会社でも保険料は同じ:国が関わる制度のため、会社による差はない(割引は同じ内容)
④ 保険料は都道府県と建物の構造で決まる:地震リスクの高い地域ほど高い
⑤ 4段階の認定で支払額が決まる:全額出るとは限らない(次の章で詳しく)
②は特に大事なポイントです。たとえば建物の火災保険を2,000万円で契約している場合、地震保険は600万〜1,000万円までしかかけられません。地震保険だけで家を建て直すことはできない設計になっているのです。
では意味がないのかというと、そうではありません。地震保険の目的は「建て直し」ではなく「被災後の生活を立て直す資金」。当面の住まいや生活費をまかなうためのお金と考えると、役割がはっきりします。
👉 財務省「地震保険制度の概要」
地震保険が「思ったほど出ない」現実と4段階の認定
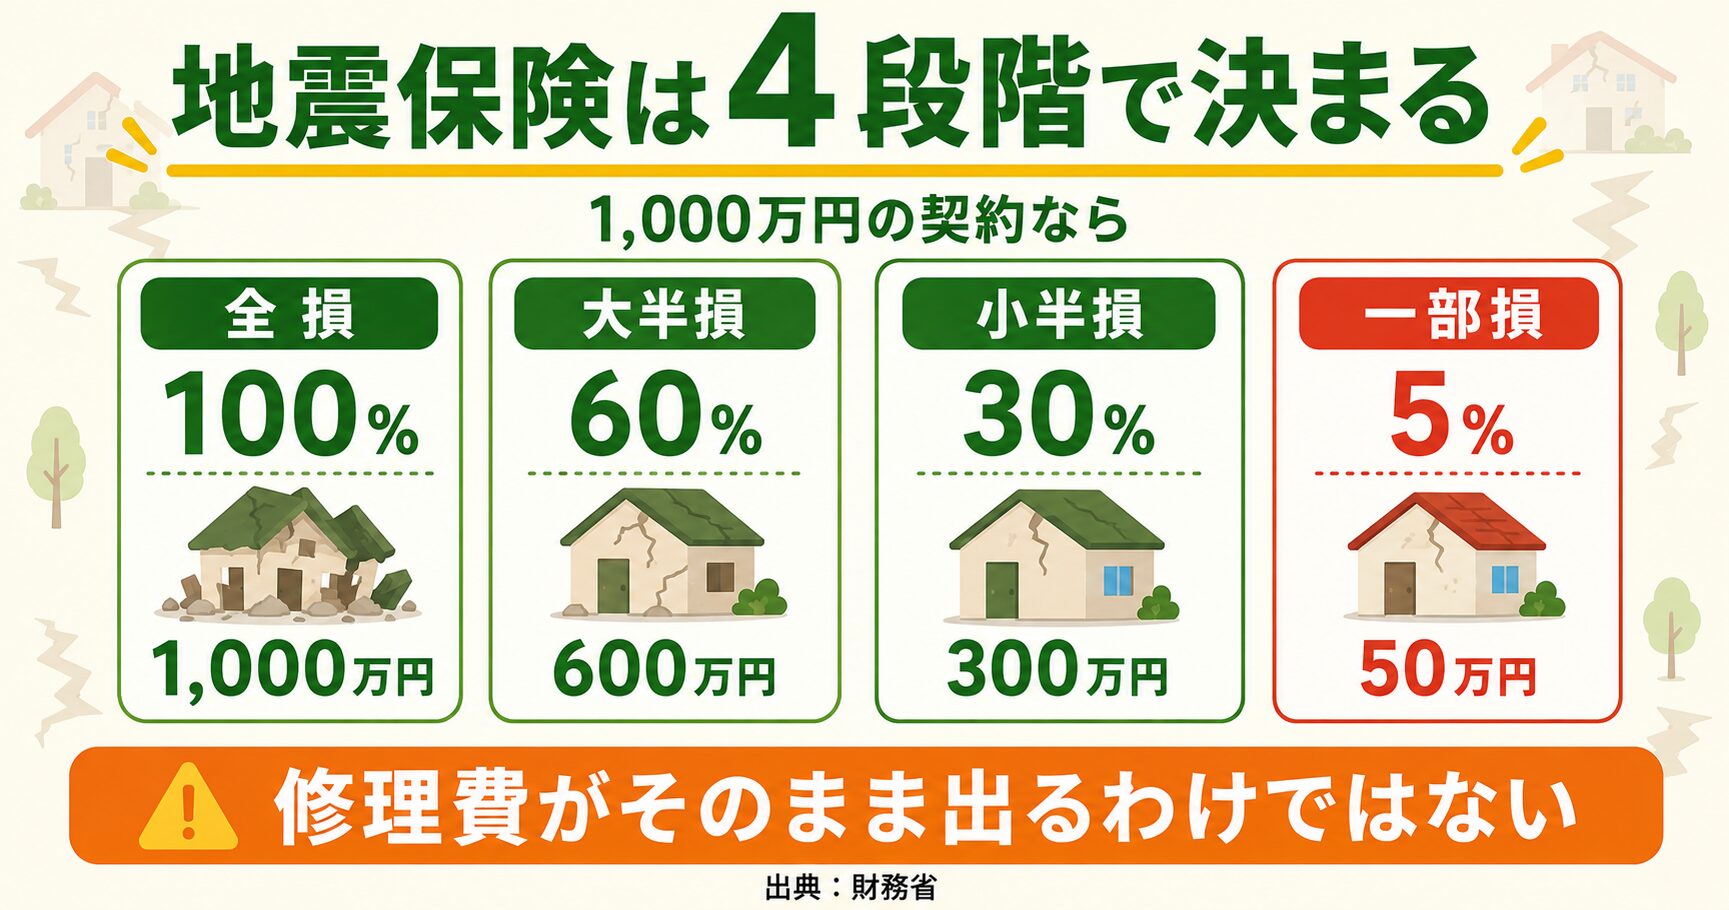
地震保険でいちばん誤解されやすいのが、「被害の程度によって支払額が決まる」という点です。修理費がそのまま出るわけではありません。
| 認定 | 支払われる割合 | 1,000万円契約なら |
|---|---|---|
| 全損 | 100% | 1,000万円 |
| 大半損 | 60% | 600万円 |
| 小半損 | 30% | 300万円 |
| 一部損 | 5% | 50万円 |
注目したいのは「一部損」の5%です。1,000万円の契約でも、支払いは50万円。過去の大きな地震でも、認定の多くがこの一部損にとどまったケースがありました。
つまり地震保険は、「家を元どおりにする保険」ではなく「生活を立て直す一時金」。この理解があるかどうかで、加入後の納得感がまったく変わります。
自分の家のリスクを知る|ハザードマップ3ステップ
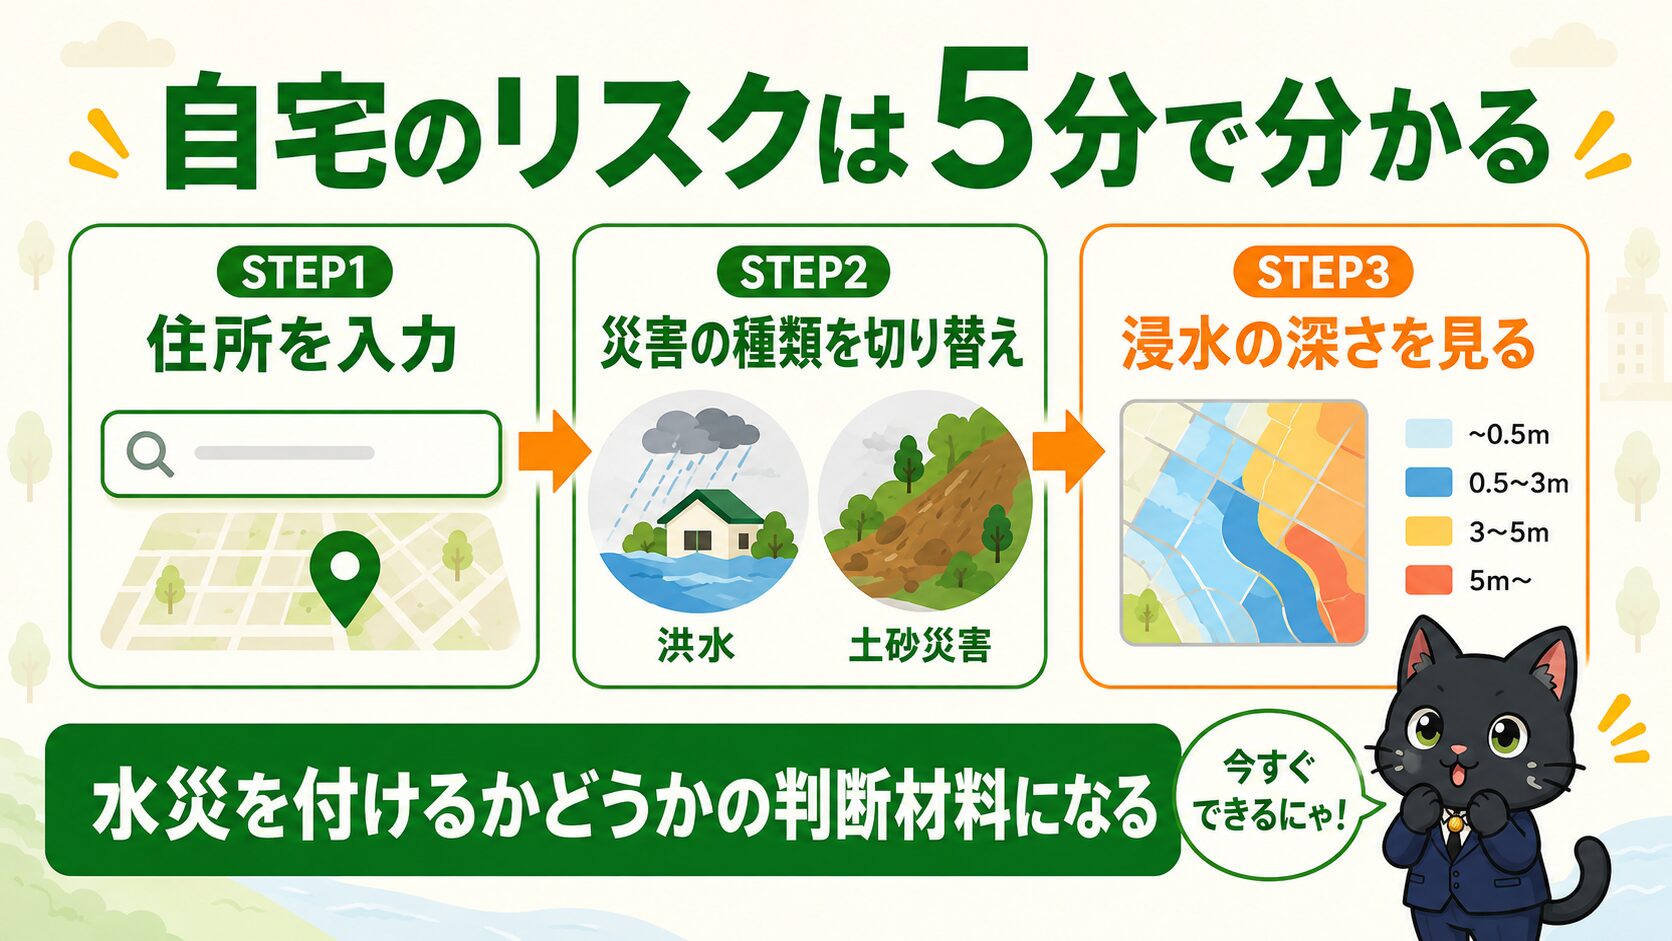
補償を決めるとき、いちばん確かな判断材料は「自分の家がどんな災害に弱いか」です。これは国土交通省のハザードマップポータルサイトで無料で調べられます。
STEP2|災害の種類を切り替える:洪水・土砂災害・高潮・津波を順に表示して色を確認
STEP3|浸水の深さを見る:「0.5m未満」「3〜5m」など想定される深さが色分けで分かる
ここで浸水の想定がまったくない地域なら、水災補償を外すという判断が現実的になります。逆に川や海の近く、または低い土地なら、水災は真っ先に付けたい補償です。
マンションの高層階に住んでいる場合も、水災の優先度は下がります。ただし1階の共用部や駐車場が浸かることはあるので、管理組合の保険がどうなっているかは確認しておきましょう。
👉 国土交通省「ハザードマップポータルサイト」
【賃貸】に必要な3つの補償
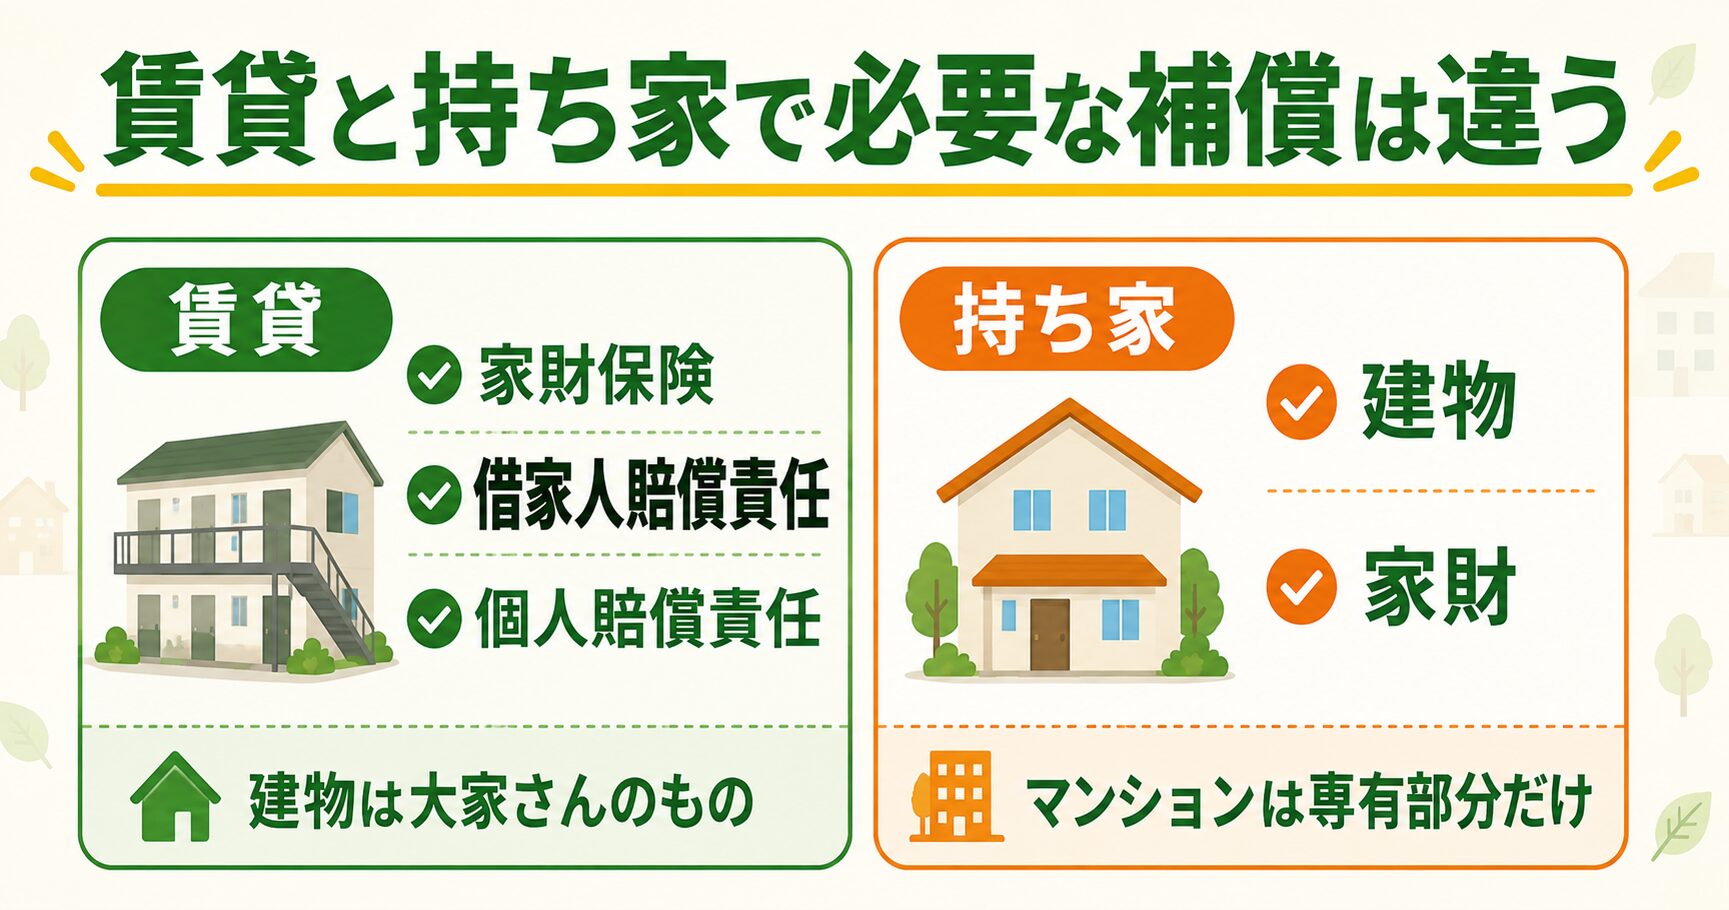
賃貸の場合、建物は大家さんの持ち物なので、借りている人が備えるのは次の3つです。不動産会社ですすめられる保険も、たいていこの組み合わせになっています。
② 借家人賠償責任:自分の過失で部屋を壊したとき、大家さんに賠償するための補償。賃貸で最重要
③ 個人賠償責任:水漏れで階下に迷惑をかけた、自転車で人にケガをさせた——など日常生活の賠償
とくに②の借家人賠償責任は、賃貸契約でほぼ必須とされる補償です。うっかりボヤを出して部屋を焦がした場合、原状回復の費用は借りている人の負担になります。数百万円単位になることもあり、ここを外す選択肢はまずありません。
一方で、見直せる余地があるのが①の家財の金額です。不動産会社の提案は「家財800万円」など一律で高めに設定されていることがあります。一人暮らしで家電も家具も最小限なら、300万円前後で足りるケースは珍しくありません。
賃貸の火災保険は、不動産会社が指定する商品でなくてもよいのが原則です(借家人賠償など必要な補償が付いていることが条件)。更新のタイミングで自分で選び直すと、保険料が下がることがあります。まずは契約書で条件を確認してみましょう。
👉 家賃の見直しで固定費を大幅カット|更新タイミング・交渉・引っ越し判断
【持ち家】戸建て・マンションの選び方
持ち家の場合は「建物」と「家財」の両方が対象になります。ただし戸建てとマンションでは、考え方がかなり違います。
| 項目 | 戸建て | マンション |
|---|---|---|
| 保険をかける範囲 | 建物全体+家財 | 専有部分+家財 |
| 共用部分 | — | 管理組合の保険が対応 |
| 風災の影響 | 大きい(屋根・外壁) | 小さい |
| 水災の優先度 | ハザードマップ次第で高い | 高層階なら低い |
| 保険料 | 高め(木造なら特に) | 安め(鉄筋コンクリート) |
保険料を左右する大きな要素が建物の構造です。鉄筋コンクリート造などの「M構造・T構造」は燃えにくいため保険料が安く、木造の「H構造」は高くなります。同じ補償でも、構造が違えば保険料は倍近く変わることもあります。
マンションで意外と見落とされるのが、共用部分は自分の保険の対象外という点。エントランスや外壁の被害は管理組合の保険が対応します。自分でかけるのは玄関の内側(専有部分)と家財だけ、と整理しておきましょう。
水災補償は必要?いらない?判断の分かれ道
火災保険の中で、もっとも保険料への影響が大きく、かつ迷いやすいのが水災補償です。ここを外せば保険料は下がりますが、必要な人が外すと致命傷になります。
外す選択もある:浸水想定がまったくない/マンションの高層階/周囲より高い土地
注意したいのは、水災補償が「洪水」だけの補償ではないことです。土砂崩れ・高潮・大雨による建物への浸水も水災に含まれます。「うちは川から遠いから大丈夫」と思っていても、坂の下や崖の近くならリスクは残ります。
また、水災には「床上浸水または地盤面から45cmを超える浸水」といった支払い条件が付くのが一般的です(商品により異なります)。少し濡れた程度では出ない、という点も知っておきましょう。
最低限必要な補償と保険金額の決め方
補償の中身が分かったら、次はいくらでかけるかです。ここは「多すぎても意味がない」という保険特有のルールがあります。
家財:世帯人数から目安を出す。一人暮らしなら300万円前後、家族4人でも1,000万円を超えることはまれ
地震保険:火災保険の30〜50%の範囲で、上限は建物5,000万円・家財1,000万円
重要なのは、建物に高くかけすぎても、受け取れるのは実際の損害額までということ。2,000万円の家に3,000万円の保険をかけても、支払いは2,000万円が上限です。払いすぎた保険料は戻ってきません。
家財も同じです。「800万円分の家財が本当にあるか?」と部屋を見渡してみると、多くの家庭では過剰だと気づきます。足りないのも困りますが、多すぎるのはただのムダ——ここが見直しの第一歩です。
保険料を抑える5つのコツ
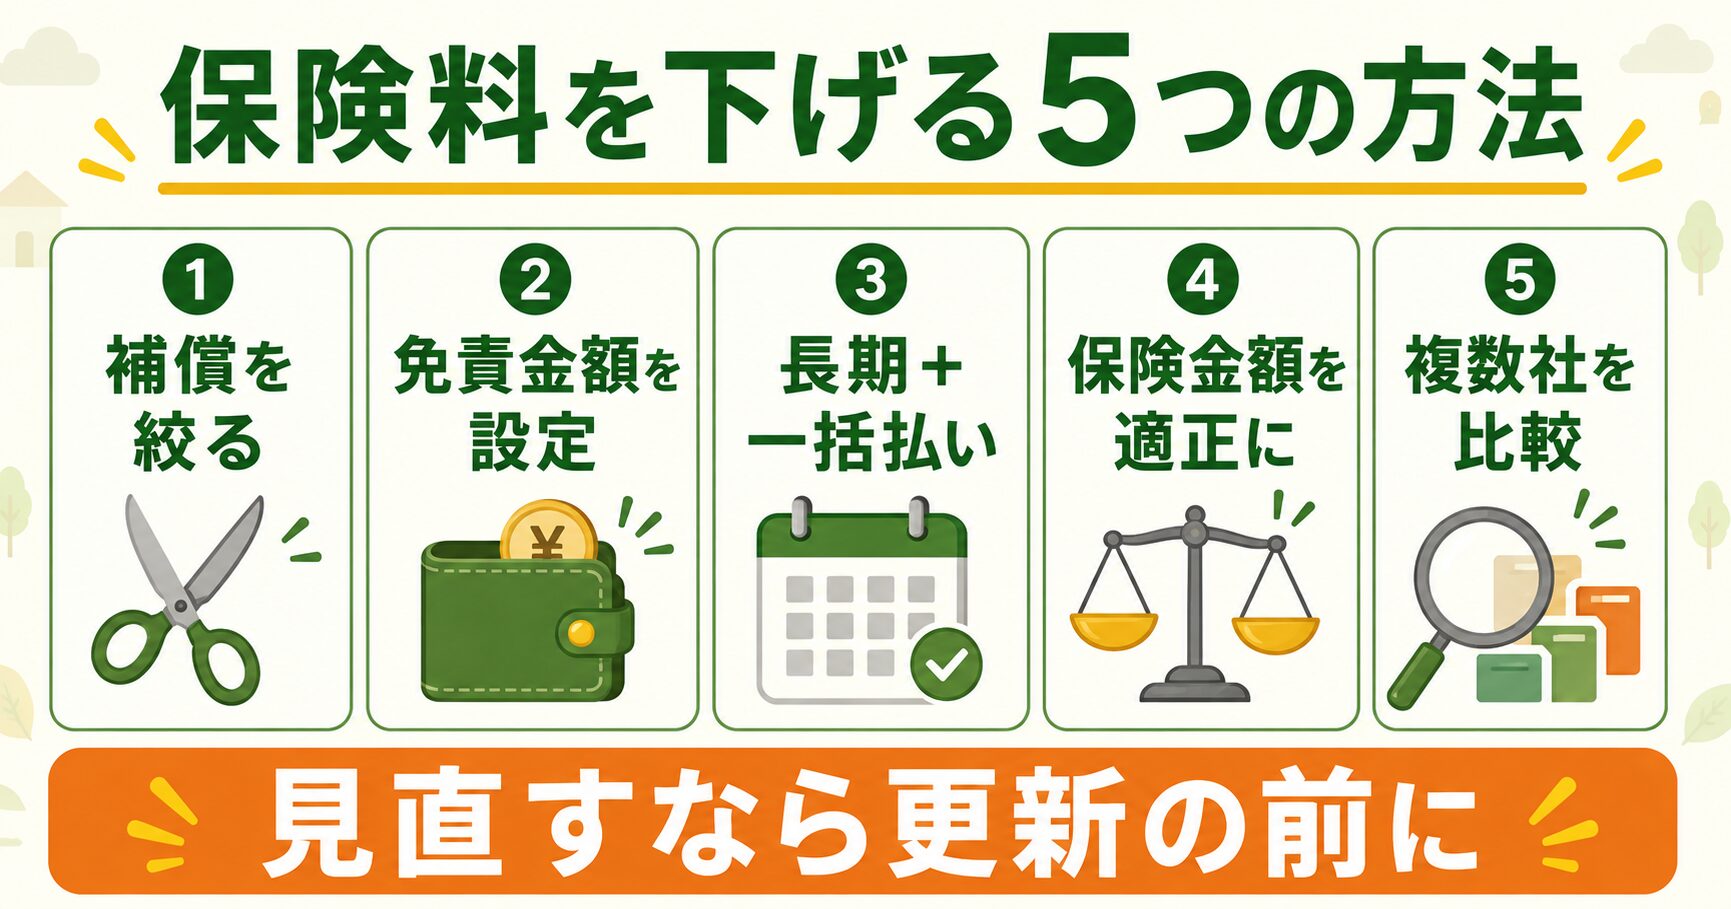
値上げが続くいまだからこそ、効く順に整理しておきます。
② 免責金額(自己負担額)を設定する:3万円・5万円などを自己負担にすると保険料が下がる
③ 長期契約にする:契約期間中は保険料が上がらない(いまは最長5年)
④ 保険金額を適正にする:家財800万円→300万円など、実態に合わせる
⑤ 複数社を比較する:同じ補償でも会社によって保険料は変わる
なお③の長期契約は、2026年10月以降に注意が必要です。損保ジャパンの「商品改定のご案内」では、長期契約向けの割引率を見直した結果、1年契約を毎年更新した場合の総額保険料に比べて長期契約が割安とならないケースも発生すると説明されています。「長期=必ず割安」ではなくなるため、更新時は見積もりで比べてください。ただし契約期間中に保険料が上がらないという長期契約のメリット自体は変わりません。
意外と知られていないのが②の免責金額です。「小さな損害は自分で払う」と決めておくと、保険料をはっきり下げられます。数万円の修理なら貯蓄でまかなえる人にとっては、合理的な選択です。
👉 生活防衛費はいくら必要?目安・貯め方・置き場所まで完全解説
そして⑤の比較。火災保険は保険会社によって保険料に差が出ますが、1社ずつ見積もりを取るのは大変です。複数社の条件をまとめて比べられるサービスを使うと、手間をかけずに相場感がつかめます。
👉 県民共済・都民共済はあり?保険との違いとメリット・デメリット
火災保険が使えるケース・使えないケース
「これって保険で直せるの?」と迷いやすい場面を整理します。意外と使えるものと、絶対に出ないものがあります。
| ✅ 使える可能性がある | ❌ 使えない |
|---|---|
| 台風で屋根や雨どいが壊れた | 経年劣化による傷み・雨漏り |
| 雹(ひょう)でカーポートが割れた | シロアリ・カビ・さび |
| 上階からの水漏れで家財が濡れた | 地震が原因の火災・倒壊(→地震保険) |
| 空き巣に家財を盗まれた | わざと壊した・重大な不注意 |
| 子どもがテレビを倒して壊した(破損補償あり) | 最初から傷んでいた箇所 |
最大のポイントは「経年劣化は対象外」という原則です。古くなって傷んだ屋根は、どれだけ修理費がかかっても保険では直せません。ここが次の章の注意点につながります。
保険金請求の流れと「申請サポート業者」への注意
被害に気づいたときの流れは、実はとてもシンプルです。
STEP2|保険会社・代理店に連絡:契約者本人が連絡する。ここが出発点
STEP3|書類の提出・鑑定:請求書と修理見積もりを提出。必要に応じて鑑定人が確認
STEP4|保険金の受け取り:認定された金額が支払われる
請求は契約者が自分でできます。手数料を払って代行してもらう必要はありません。ここが、次の注意点につながる大事なポイントです。
「火災保険を使えば実質無料で修理できます」と持ちかけ、保険金の申請サポートを名目に高額な手数料を取るトラブルが全国で相次いでいます。消費者庁と国民生活センターが正式に注意喚起している事案です。
報告されている主な手口:
・手数料や違約金の説明が不十分(保険金の3〜4割を手数料として請求される例)
・解約しようとすると高額な違約金を求められる
・経年劣化を「台風の被害」と偽って請求させる(=保険金詐欺に加担させられる恐れ)
・屋根に上ってわざと壊すなど悪質なケースも
身を守る方法はシンプルです。被害に気づいたら、まず加入している保険会社か代理店に直接連絡すること。訪問してきた業者にその場で契約しないこと。この2つだけで、ほとんどのトラブルは避けられます。
・消費者庁「『火災保険を使って実質的に無料で修理ができる』などとうたい、火災保険金を利用した修理工事契約を締結させる事業者に関する注意喚起」
・国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!-申請サポートを受ける前に、損害保険会社に連絡を-」
・日本損害保険協会「住宅の修理などに関するトラブルにご注意」

火災保険 よくある質問Q&A
Q. 賃貸で不動産会社にすすめられた保険に必ず入らないとダメ? A. 原則として、必要な補償(借家人賠償責任など)が付いていれば自分で選んだ保険でも構いません。ただし契約書で条件が決められていることがあるので、まず賃貸借契約書を確認し、大家さん・管理会社に相談しましょう。
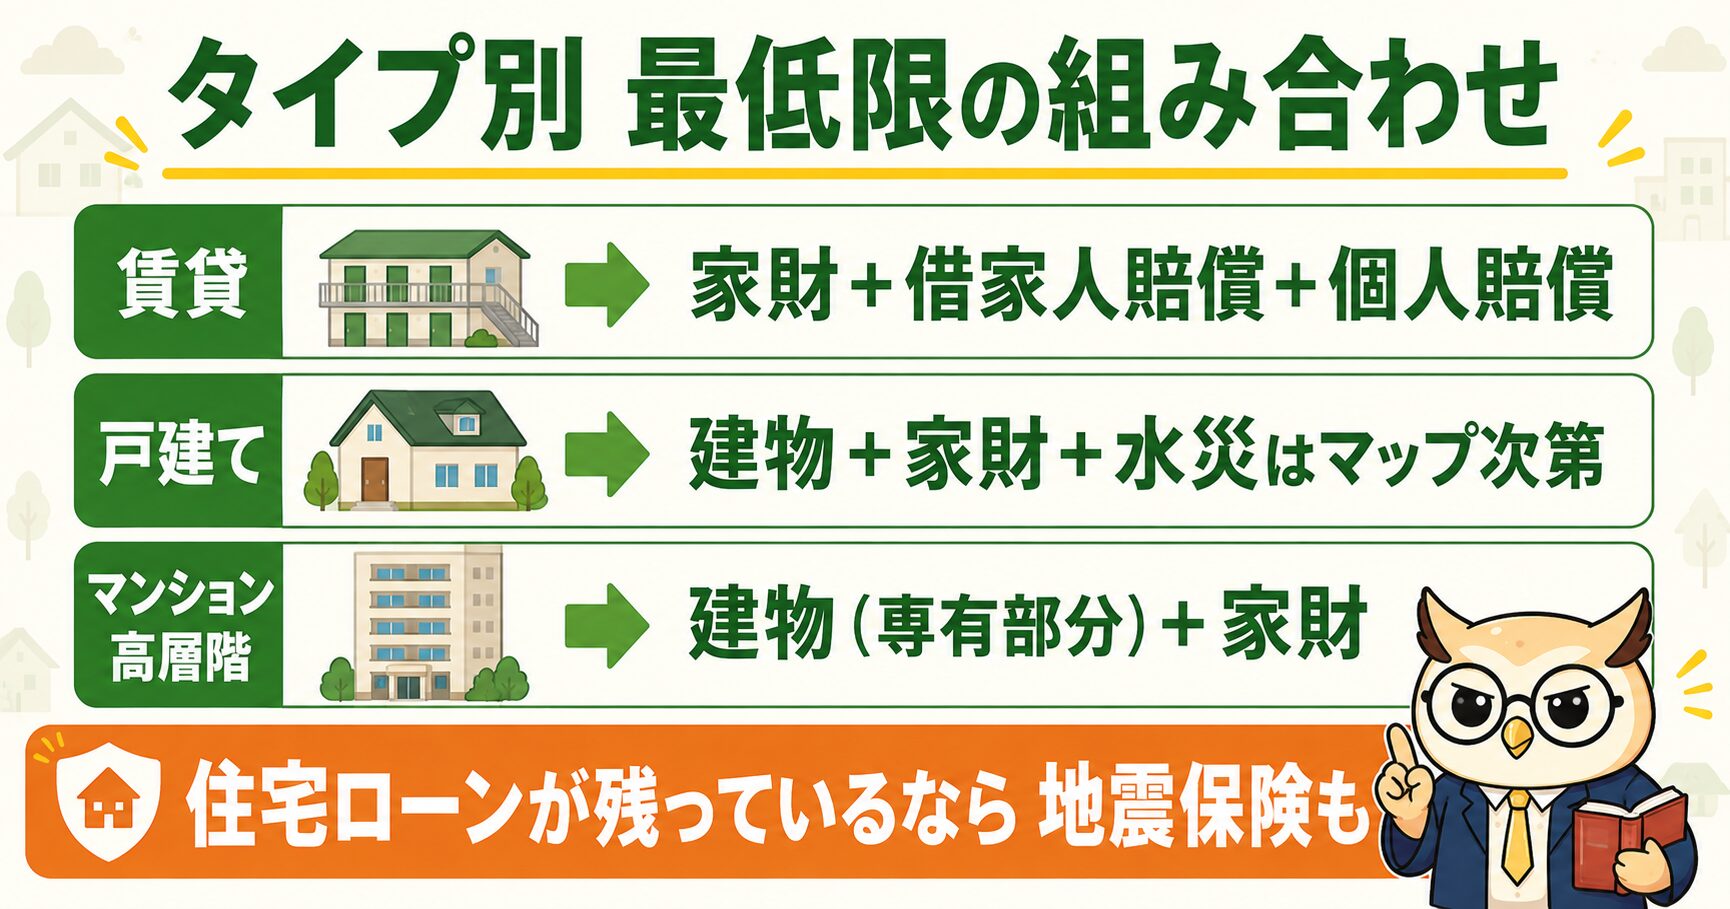
Q. 地震保険は入らなくてもいい? A. 住宅ローンが残っている、貯蓄が少ない、木造で古い——このどれかに当てはまるなら加入をおすすめします。地震で家を失ってもローンは残るためです。逆に十分な貯蓄があり、建物が新しい耐震住宅なら、優先度は下がります。
Q. 保険料はどのくらい違いが出るもの? A. 建物の構造・所在地・補償範囲で大きく変わります。とくに木造か鉄筋コンクリートか、水災を付けるか外すかの2点で差が出やすいので、まずこの2つを整理してから見積もりを取ると比較しやすくなります。
Q. 何年も前の被害でも請求できる? A. 保険金の請求権には3年の時効があります(保険法)。台風の被害に後から気づいた場合でも、3年以内なら請求できる可能性があります。まずは保険会社に相談してみましょう。
Q. 火災保険を使うと保険料は上がる? A. 自動車保険と違い、火災保険は使っても等級が下がるしくみはありません。使ったことで翌年の保険料が上がることは基本的にないので、正当な被害はためらわず請求して大丈夫です。
まとめ|住まいの保険は「必要な分だけ」でいい
火災保険・地震保険は、入っているだけで安心してしまいがちな保険です。でも本当に大事なのは、自分の住まいのリスクに合った補償を、適正な金額でかけること。値上げが続くいまは、その差がそのまま家計に効いてきます。
- 賃貸は家財・借家人賠償・個人賠償の3点セット
- 持ち家は建物+家財。マンションは専有部分だけ
- 地震保険は火災保険の30〜50%が上限。生活の立て直し資金と考える
- 水災の要否はハザードマップで根拠を持って決める
- 保険金額は多すぎてもムダ。実態に合わせる
- 「保険金で無料修理」の勧誘はその場で契約しない
見直しのタイミングは更新の前がベストです。契約が最長5年になったぶん、点検の機会は増えました。「同じ内容で更新」を選ぶ前に、この記事のポイントを一度だけ確認してみてください。
👉 保険の無料相談窓口は使うべき?無料のカラクリと賢い使い方
🎓 コガネ博士の総評
住まいの保険は傘に似ておる。晴れの日には邪魔じゃが、土砂降りの日に持っていなければずぶ濡れじゃ。かといって、雨も降らんのに大きな傘を何本も抱えて歩く必要もない。
大事なのは「現状の空模様を知る」こと。ハザードマップを開けば、自分の家がどんな雨に降られやすいかが確認できる。そのうえで必要な補償を選べば、ムダも不安も減らせるのじゃ。
そして地震保険。これは家を建て直すための保険ではない。倒れたあとに立ち上がるための一時金じゃ。そう分かって入っておけば、いざという時に「思ったより少ない」と落胆せずに済む。
最後に、「保険金で無料で直せます」と訪ねてくる者がおっても、その場で契約してはならん。まず自分の保険会社に電話する——たったそれだけで、大切な住まいと家計を守れるのじゃよ🦉