証券口座の入出金ガイド|即時入金・出金にかかる日数と手数料
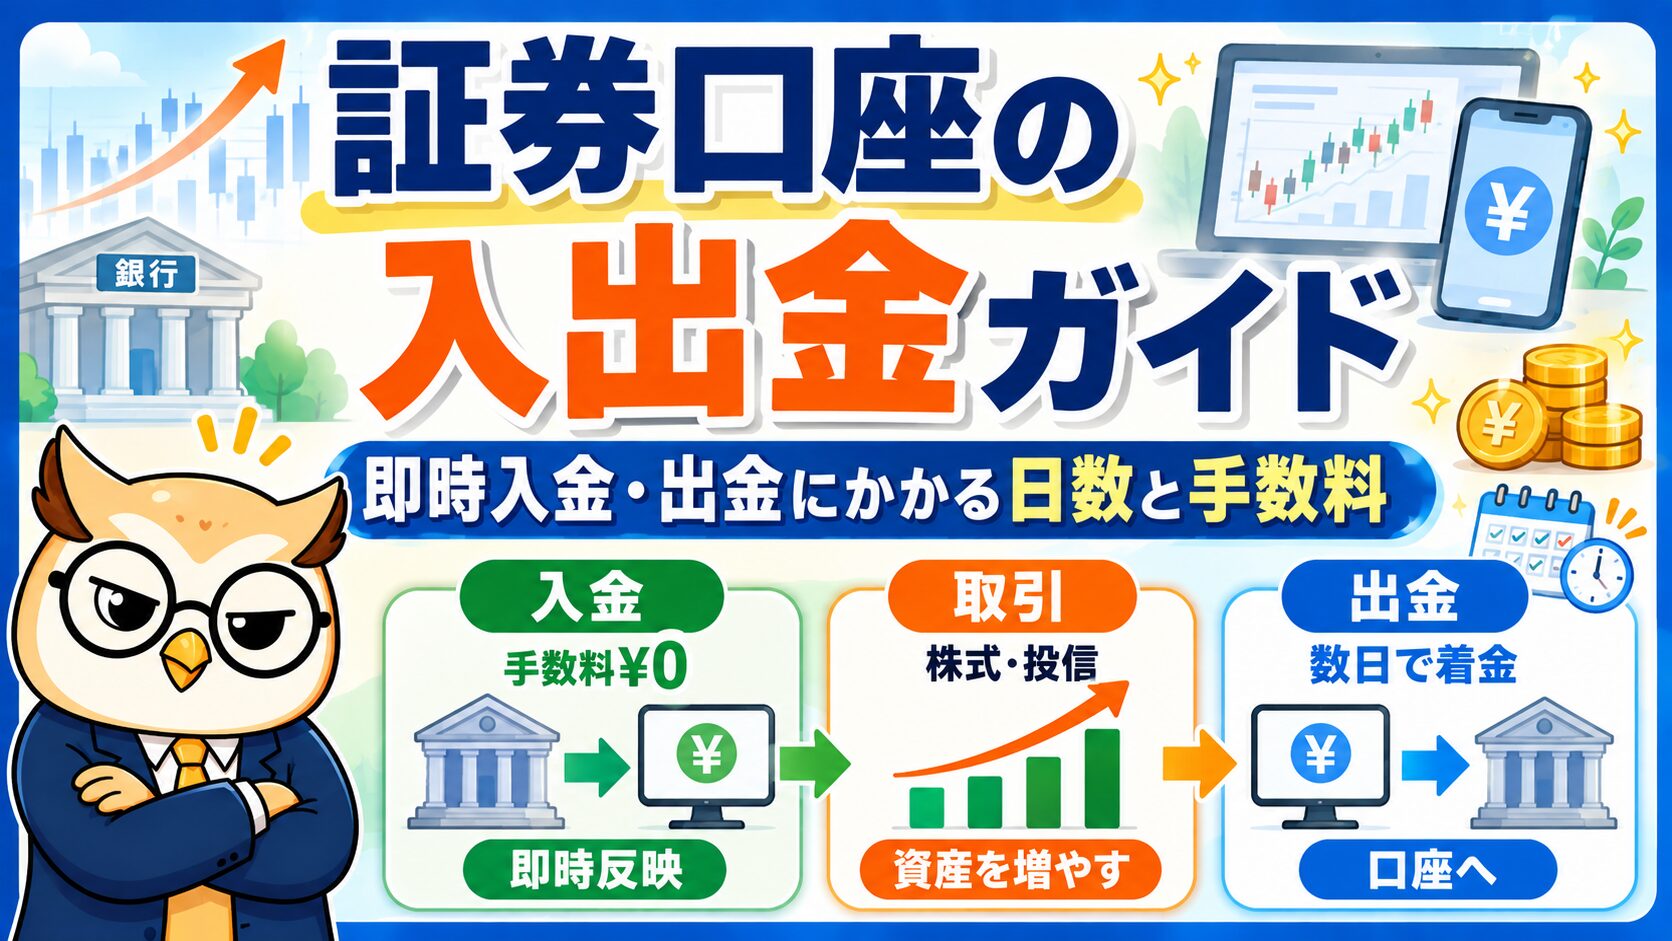
「買いたい株があるのに、入金が間に合わなかった」「株を売ったのに、お金がすぐ引き出せない」——証券口座を使い始めると、意外とこの2つでつまずきます。取引そのものも大切ですが、お金の出し入れもとても重要です。
入出金は「手数料」と「日数」の2つさえ押さえれば、難しいことはありません。この記事では、即時入金のしくみ、出金にかかる日数、そして株を売ってから銀行にお金が届くまでの流れを具体的に解説します。
📌 入金の3つの方法と、それぞれの手数料・スピード
📌 即時入金(リアルタイム入金)が使える銀行と受付時間
📌 出金にかかる日数と手数料
📌 株を売ってから現金を引き出せるまでの流れ(受渡日)
📌 楽天証券のマネーブリッジ、SBI証券のハイブリッド預金の自動入出金
📌 投資信託を売ったときにかかる日数
📌 「入金が間に合わない」を防ぐコツ
証券口座の入出金でつまずくのはこの2つ
入出金でよくある失敗は、突き詰めると次の2つに集約されます。どちらも「知っていれば防げる」ものです。
- 1買いたいのに入金が間に合わない:普通の振込だと反映が翌営業日になり、買いたかった値段で買えなくなる
- 2売ったのにすぐ引き出せない:株を売ったお金が使えるようになるまでには、決まった日数がかかる
逆に言えば、この2つを押さえてしまえば入出金で困ることはほとんどありません。順番に見ていきましょう。
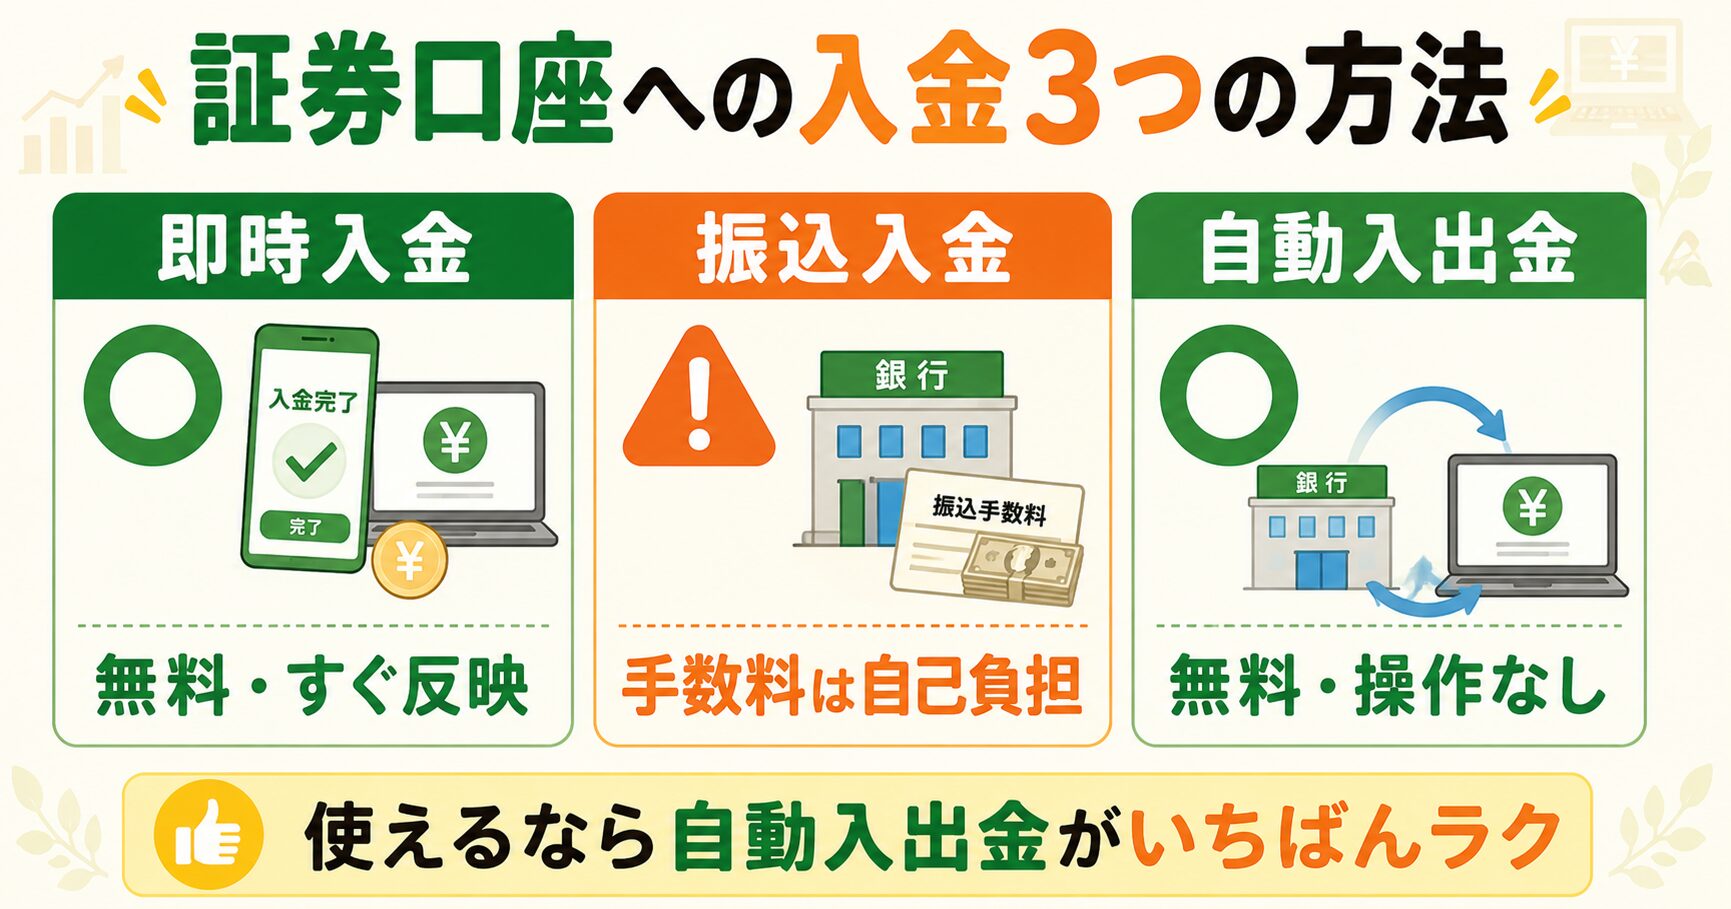
入金には3つの方法がある
証券口座への入金方法は、大きく3つに分けられます。名前は証券会社によって少し違いますが、しくみは共通です。
| 方法 | 手数料 | 反映スピード | 毎回の手間 |
|---|---|---|---|
| 即時入金 (リアルタイム入金) |
無料 | 即時 | 毎回操作する |
| 通常の振込入金 | 自己負担 | 数十分〜翌営業日 | 毎回操作する |
| 自動入出金 (スイープ) |
無料 | 自動 | 操作なし |
結論から言うと、使えるなら自動入出金(スイープ)がいちばんラクで、次が即時入金です。通常の振込入金は手数料がかかるうえに反映も遅いので、あえて選ぶ理由はほとんどありません。
即時入金(リアルタイム入金)とは?手数料無料ですぐ反映
即時入金は、証券会社のサイトから銀行のネットバンキングにつないで入金する方法です。証券会社によって「リアルタイム入金」「即時入金サービス」などと呼ばれます。
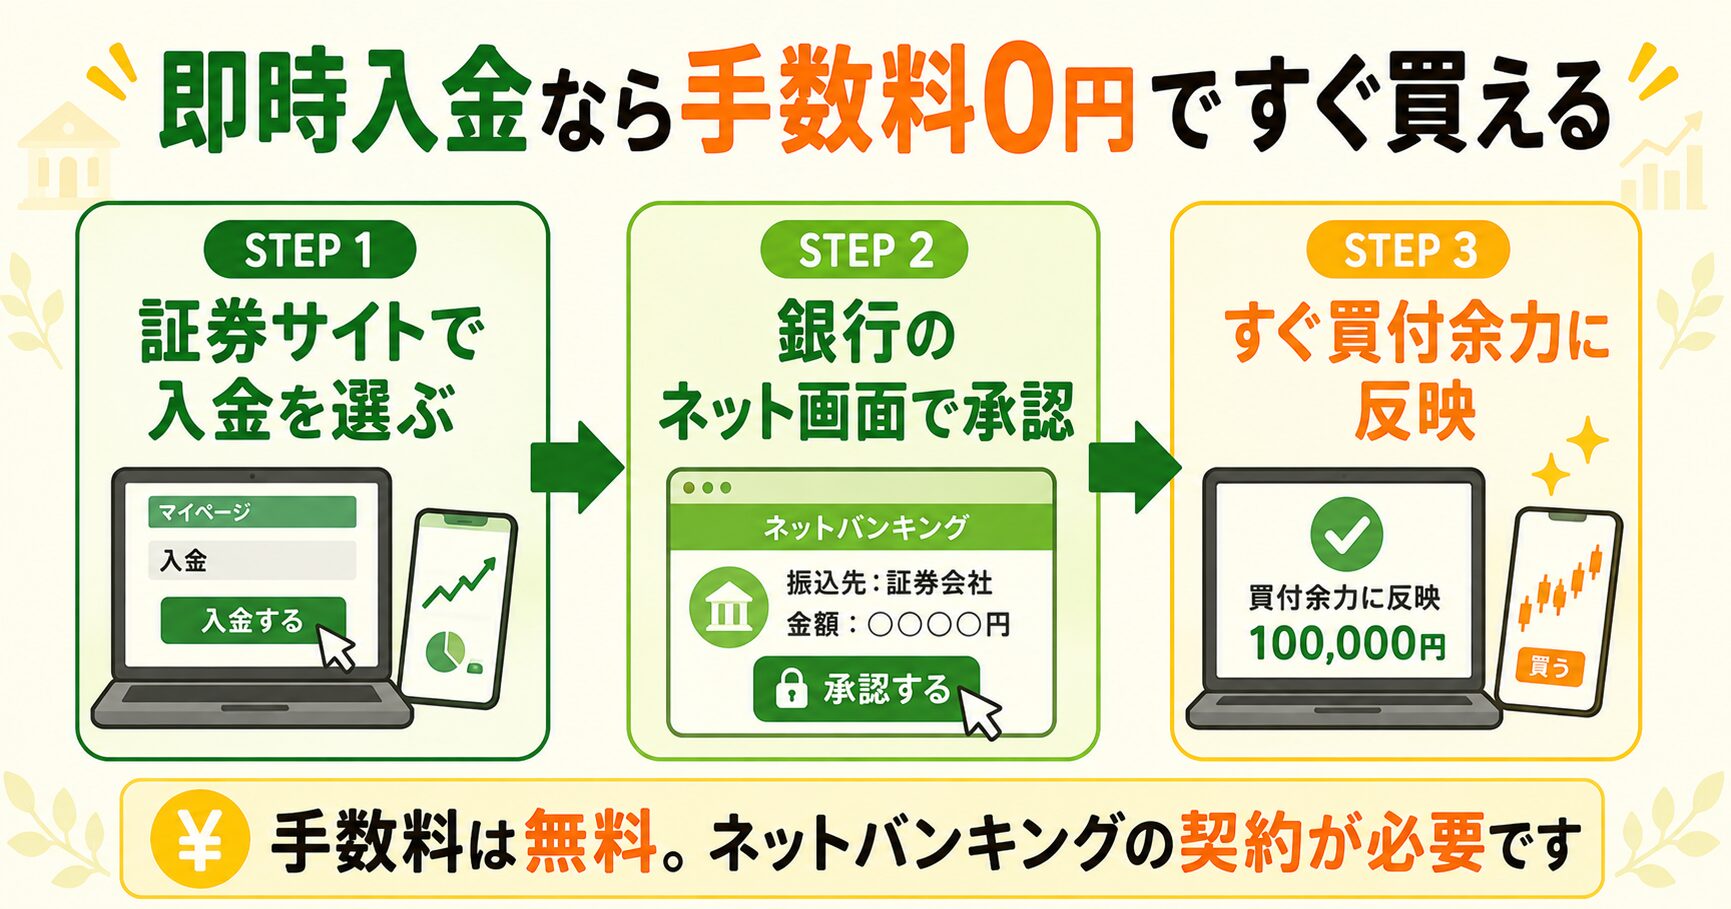
最大の特長は手数料が無料で、入金操作をした直後に買付余力へ反映されることです。楽天証券のリアルタイム入金では「入金手続き後、即時で口座に入金金額が反映されます」と案内されています(出典:楽天証券「リアルタイム入金」)。
楽天証券で使える金融機関は、2026年8月時点で次の14行です。
SBI証券でも即時入金・リアルタイム入金はどちらも手数料無料です(出典:SBI証券「入金・出金する際の手数料を教えてください」)。
通常の振込入金は手数料に注意
通常の振込入金は、証券会社が指定する口座へ自分で振り込む方法です。全国どの金融機関からでも使える代わりに、振込手数料は自己負担になります。数ある入金方法のなかで、お金がかかるのはここだけです。
反映も早くありません。SBI証券の案内では、銀行営業時間内で約1〜2時間、14時以降の振込は翌営業日の扱いになります(出典:SBI証券「証券総合口座への入金方法を教えてください」)。
楽天証券の入出金|マネーブリッジの自動入出金が最強にラク
楽天証券を使うなら、まず設定したいのがマネーブリッジです。楽天銀行と楽天証券をつなぐ無料のサービスで、これを設定すると入出金の手間がほぼゼロになります。
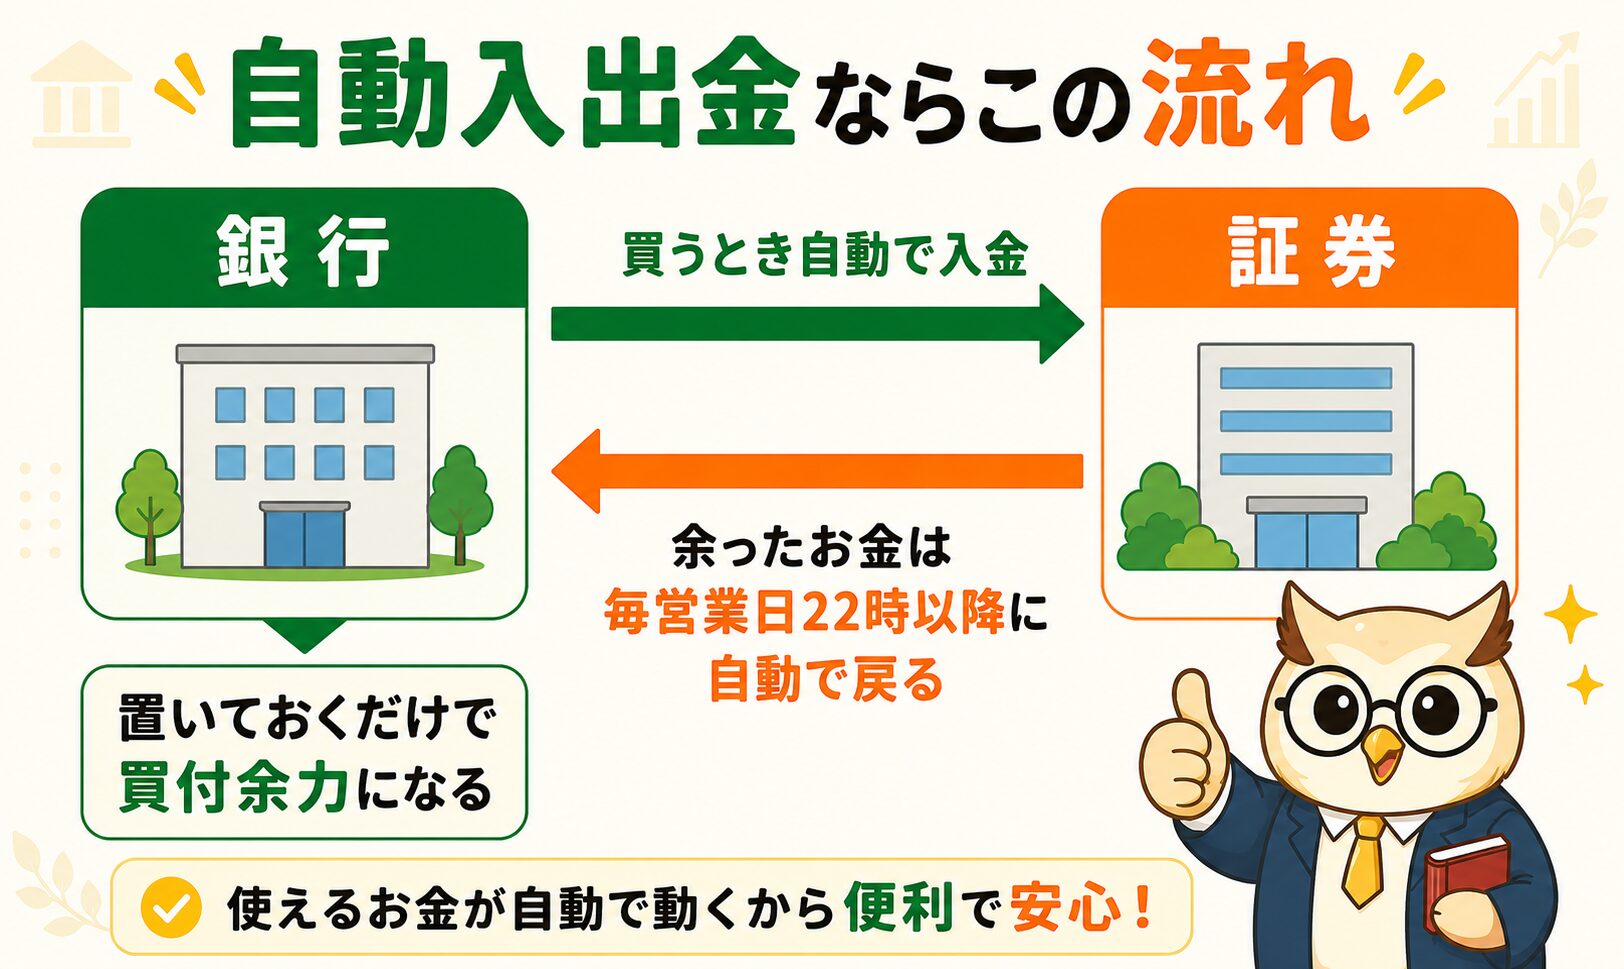
マネーブリッジを設定して自動入出金(スイープ)をオンにすると、お金の流れはこうなります。
- 1楽天銀行にお金を置いておくだけ:残高がそのまま証券の買付余力として表示されます
- 2買うときは自動で入金:注文するとその分だけ楽天銀行から自動で移動します。入金操作は不要です
- 3余ったお金は自動で銀行へ戻る:毎営業日22:00以降に、使わなかった資金が楽天銀行へ自動出金されます
ポイントは3番目です。使わなかったお金は証券口座に置きっぱなしにならず、毎日きちんと銀行に戻ります。銀行に置いてあるあいだは普通預金の金利が付くので、資金を遊ばせずに済むというわけです(出典:楽天証券「入出金」)。
しかも楽天銀行はマネーブリッジを設定すると普通預金の金利が優遇され、2026年8月3日の改定で年0.48%(残高1,000万円まで)になりました。「投資の待機資金を置いておく場所」としてもかなり有利です。
📊 楽天証券をこれから始める方は、口座開設からマネーブリッジの設定までの手順をこちらでまとめています👇
👉 楽天証券の口座開設から投資開始まで完全ガイド
出金も楽です。楽天証券には出金方法が3つあり、いずれも手数料は無料。急ぎなら「らくらく出金」を使えば即時で銀行に反映されます。
| 出金方法 | 対象の銀行 | 反映のタイミング |
|---|---|---|
| 自動出金(スイープ) | 楽天銀行 | 毎営業日22:00以降に自動 |
| らくらく出金 | 楽天銀行・みずほ銀行 | 即時 |
| 指定日出金 | 登録済みの金融機関 | 15:50までなら翌営業日/以降は翌々営業日 |
💳 さらにラクにするなら「クレカ積立」
ここまで入金の方法を見てきましたが、じつは入金そのものをなくしてしまう方法もあります。それが、クレジットカードで毎月の積立をするクレカ積立です。
積立の支払いをカードにしておけば、証券口座に現金を用意する必要がありません。引き落とされるのはカードの支払日なので、「積立日に残高が足りずスキップされた」という失敗も起きなくなります。
しかもポイントが貯まるのが大きな違いです。楽天証券なら年会費無料の楽天カードで0.5%、さらに楽天キャッシュ決済を組み合わせるともう0.5%。上限は楽天カードが月10万円、楽天キャッシュが月5万円で、合わせて月15万円までポイントを受け取りながら積み立てられます。
| 積立の支払い方法 | 毎回の入金操作 | 証券口座の残高 | ポイント |
|---|---|---|---|
| その都度 入金する | 毎回 必要 | 必要 | つかない |
| 自動入出金(スイープ) | 不要 | 銀行に必要 | つかない |
| クレカ積立 | 不要 | 不要 | 貯まる |
💳 楽天カードの還元率や年会費、クレカ積立の設定については、こちらで詳しく解説しています👇
👉 楽天カードは本当にお得?メリット・デメリットを完全解説
SBI証券の入出金|ハイブリッド預金で自動連携
SBI証券にも同じしくみがあります。ドコモSMTBネット銀行(旧・住信SBIネット銀行)の「SBIハイブリッド預金」を使う方法です。※同行は2026年8月3日に「住信SBIネット銀行」から商号変更しました。
SBIハイブリッド預金に入れたお金は、そのままSBI証券の買付余力に反映されます。入金操作をしなくても株や投資信託が買えるため、使い勝手は楽天のマネーブリッジとほぼ同じです。
手数料も明快です。SBI証券では銀行振込入金だけが自己負担で、それ以外の入出金はすべて無料とされています。出金・リアルタイム出金も無料です。
ゆうちょ振替は無料ですが4営業日後とかなり遅いので、急ぐときには向きません。普段使いは即時入金かハイブリッド預金にしておきましょう。
📊 SBI証券の口座開設からハイブリッド預金の設定までは、こちらで手順を解説しています👇
👉 SBI証券の口座開設から投資開始まで完全ガイド
「楽天とSBI、どちらを使うか迷っている」という方は、銀行連携やポイントまで含めた比較記事もあわせてどうぞ。
🏦 銀行連携・金利・ポイントまで比べた二強の比較はこちら👇
👉 楽天証券・楽天銀行 vs SBI証券・ドコモSMTBネット銀行 徹底比較!どっちがお得?
出金にかかる日数と手数料
出金の手数料は、大手ネット証券であれば基本的に無料です。楽天証券もSBI証券も出金手数料はかかりません。気にすべきは手数料ではなく「いつ銀行に届くか」のほうです。
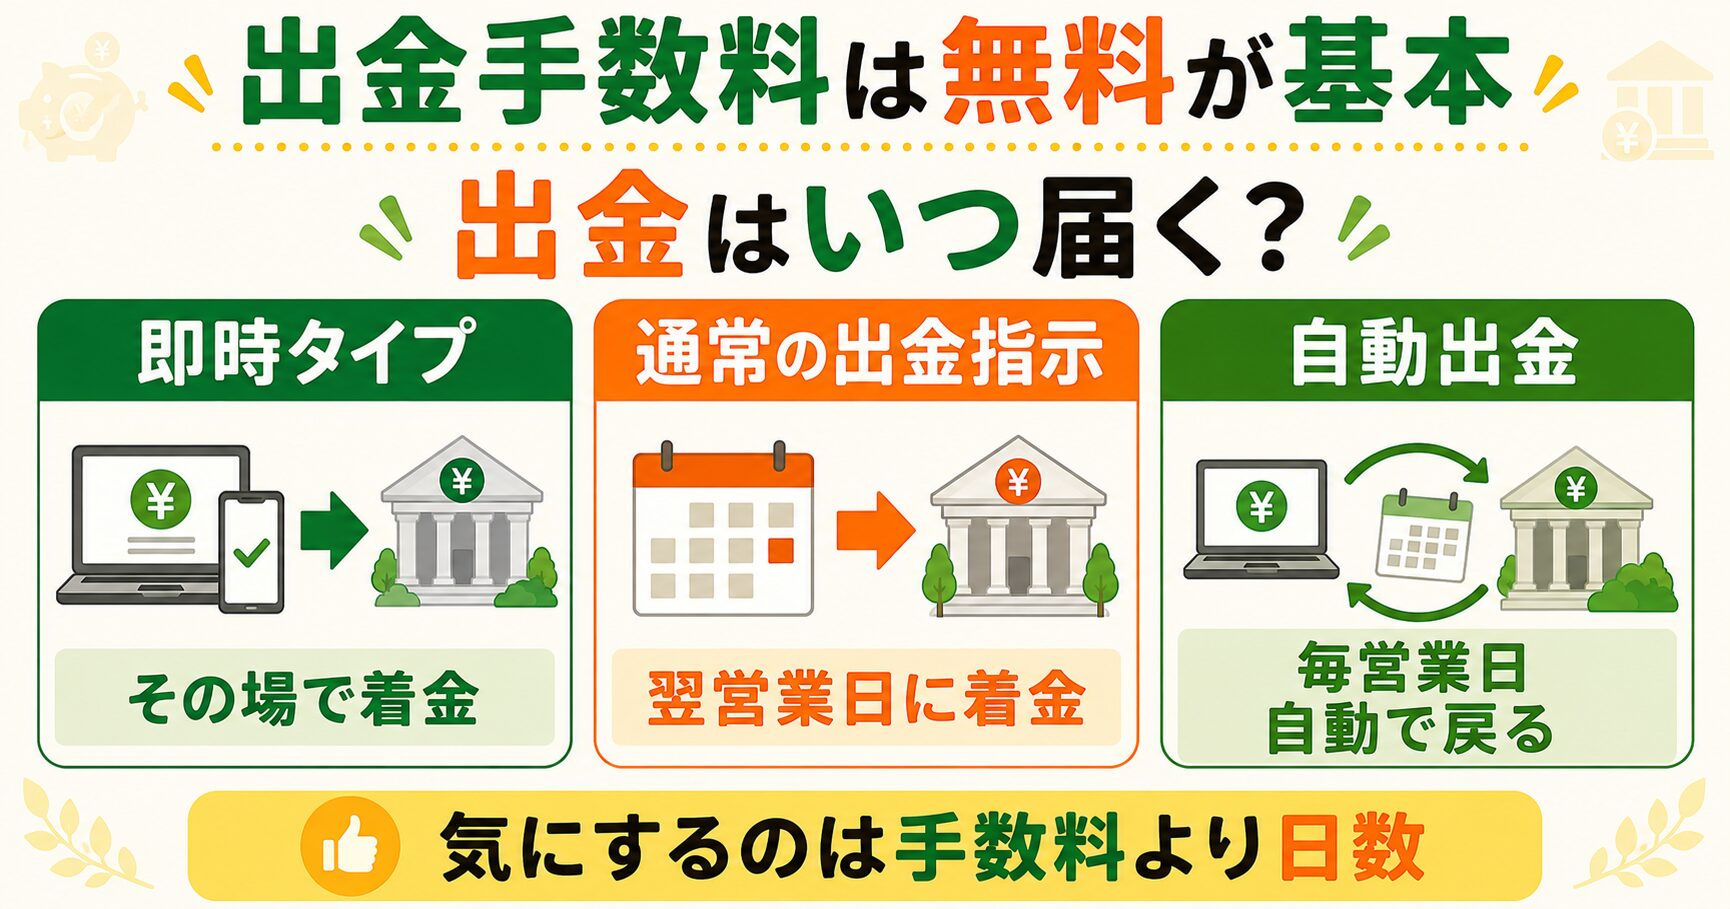
着金のタイミングは、使う出金方法と指示した時間で変わります。目安はこうです。
- 早即時タイプ(楽天のらくらく出金など):指示してすぐ銀行に反映
- 中通常の出金指示:締切時間までなら翌営業日、過ぎると翌々営業日
- 自自動出金(スイープ):指示しなくても毎営業日、決まった時間に自動で戻る
ここで大事なのは、この日数は「証券口座にある現金を銀行に移す」ときの話だということです。株を売ったばかりのお金は、そもそもまだ出金できる状態になっていません。その理由が次の「受渡日」です。
株を売ってから現金を引き出せるまで|受渡日のしくみ
ここがこの記事でいちばん大事なところです。株を売っても、その日のうちにお金を引き出すことはできません。売買が成立した日(約定日)と、実際にお金と株が受け渡される日(受渡日)は別だからです。
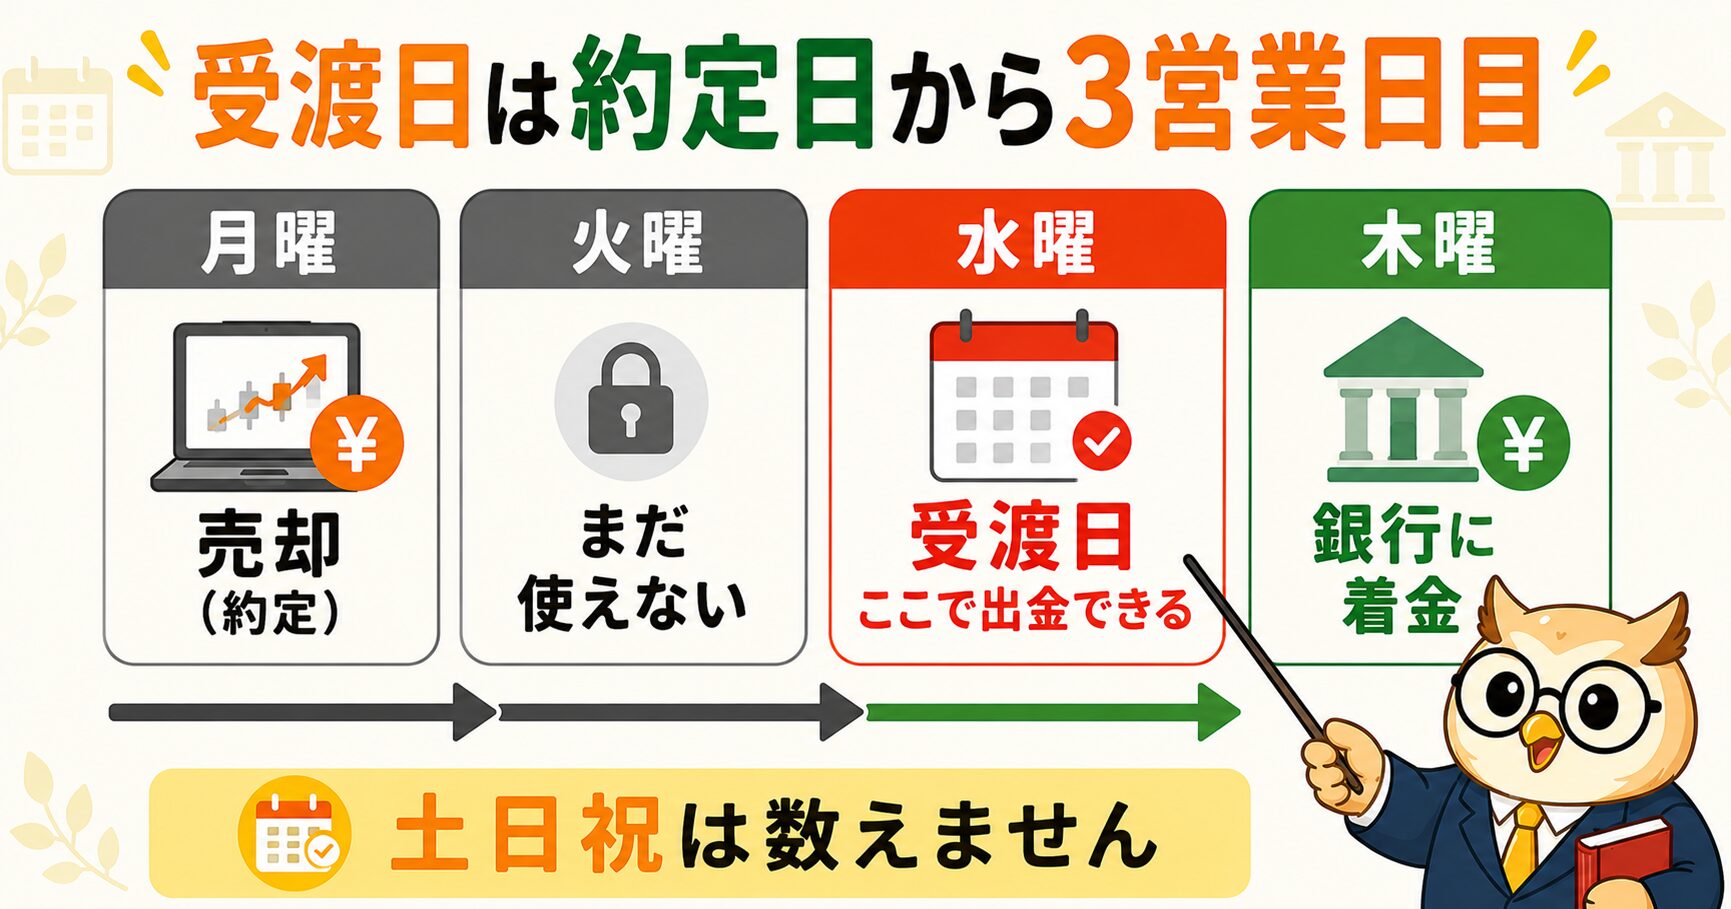
日本の株式の受渡日は、約定日から起算して3営業日目です。2019年7月16日の約定分から、それまでの4営業日目(T+3)が1営業日早まり、現在のT+2になりました(出典:日本取引所グループ「株式等の決済期間短縮化(T+2化)」)。
「起算して3営業日目」という言い方が分かりにくいので、カレンダーで見てみましょう。約定した日を1日目と数えます。
| 売却した曜日 | 受渡日(出金できるようになる日) | かかる日数 |
|---|---|---|
| 月曜に売却 | 水曜 | 中2日 |
| 火曜に売却 | 木曜 | 中2日 |
| 水曜に売却 | 金曜 | 中2日 |
| 木曜に売却 | 翌週の月曜 | 土日をまたぐ |
| 金曜に売却 | 翌週の火曜 | 土日をまたぐ |
祝日が入ると、さらに1日ずつ後ろにずれます。たとえば金曜に売って、翌週の月曜が祝日なら、受渡日は翌週の水曜です。売却から実際に使えるようになるまで、5日も空くことになります。
そして出金指示ができるのは受渡日を迎えてから。そこからさらに着金までの日数がかかります。全体の流れをつなげると、こうなります。

投資信託を売ったときは何日かかる?
投資信託は株よりもさらに時間がかかります。しかもファンドによって日数が違うのがやっかいなところです。目安は「投資先が国内か、海外か」で変わります。
| 投資先 | 代表的なファンド | 注文から完了まで |
|---|---|---|
| 国内の資産 | eMAXIS Slim 国内株式(日経平均) | 最短4日 |
| 海外の資産 | eMAXIS Slim 全世界株式(オール・カントリー) | 最短でも8日 |
海外の資産に投資するファンドが長くなるのは、現地の市場の取引時間や決済スケジュールが日本と違うためです(出典:SBI証券「投資信託の約定はいつ?注文から受渡までの流れ」)。
つまりオルカンのような全世界株式のファンドを売っても、お金が手元に届くのは1週間以上先ということです。ファンドごとの正確な日数は目論見書や取引画面に書かれているので、売る前に必ず確認しておきましょう。
「買いたいのに入金が間に合わない」を防ぐ4つのコツ
買いたい銘柄があるのに入金が間に合わない——これは初心者がいちばんよくやる失敗です。次の4つで、ほぼ防げます。
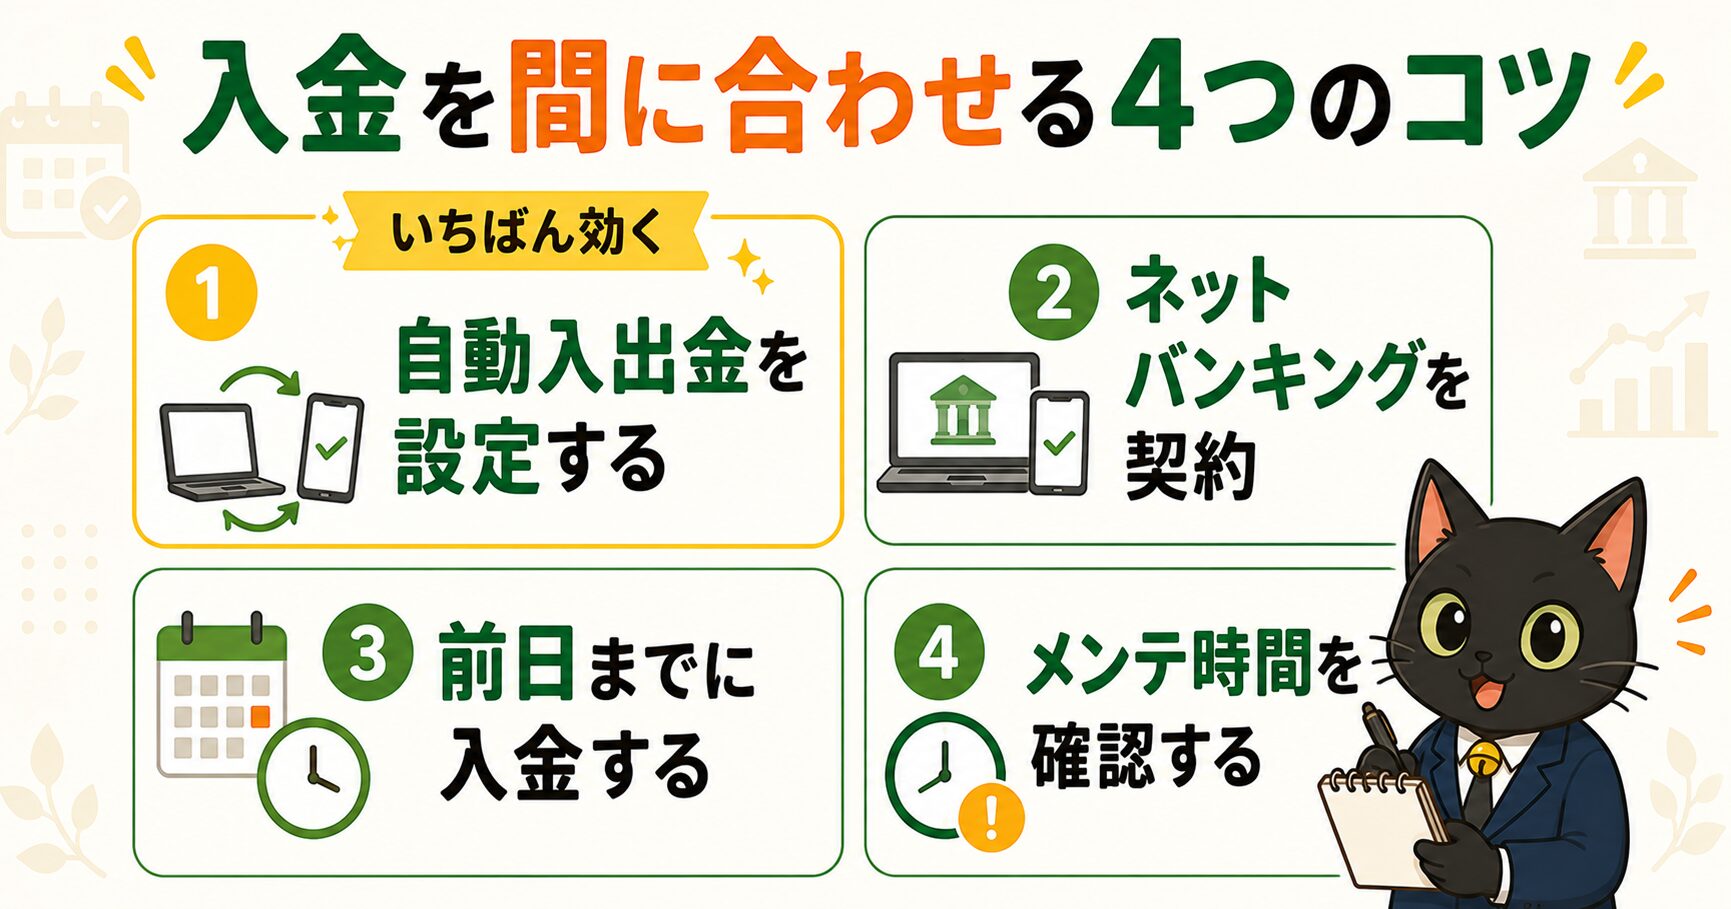
- 1自動入出金(スイープ)を設定する:これが最強。銀行に置いておくだけで買えます
- 2銀行のネットバンキングを契約しておく:即時入金を使うための前提条件です
- 3買う前日までに入金しておく:当日の朝に慌てないための保険です
- 4メンテナンス時間を把握しておく:即時入金は銀行の定期メンテ中は使えません
とくに積立投資をしている方は1番を設定しておけば、入金し忘れによる積立の失敗がなくなります。毎月の引き落とし日に残高が足りず積立がスキップされてしまう、というのは意外と多い失敗です。
出金するときの注意点
出金には、入金にはないルールがあります。トラブルになりやすいのが次の3点です。
そしてもうひとつ、近年とくに大事になっているのが不正出金への備えです。証券口座が乗っ取られると、勝手に売却されて資金を抜かれる被害につながります。二段階認証やパスキーの設定は必ず済ませておきましょう。
🔐 証券口座を守るための具体的な設定は、こちらで詳しく解説しています👇
👉 証券口座の乗っ取り対策を完全解説|二段階認証・パスキーで不正アクセスから資産を守る
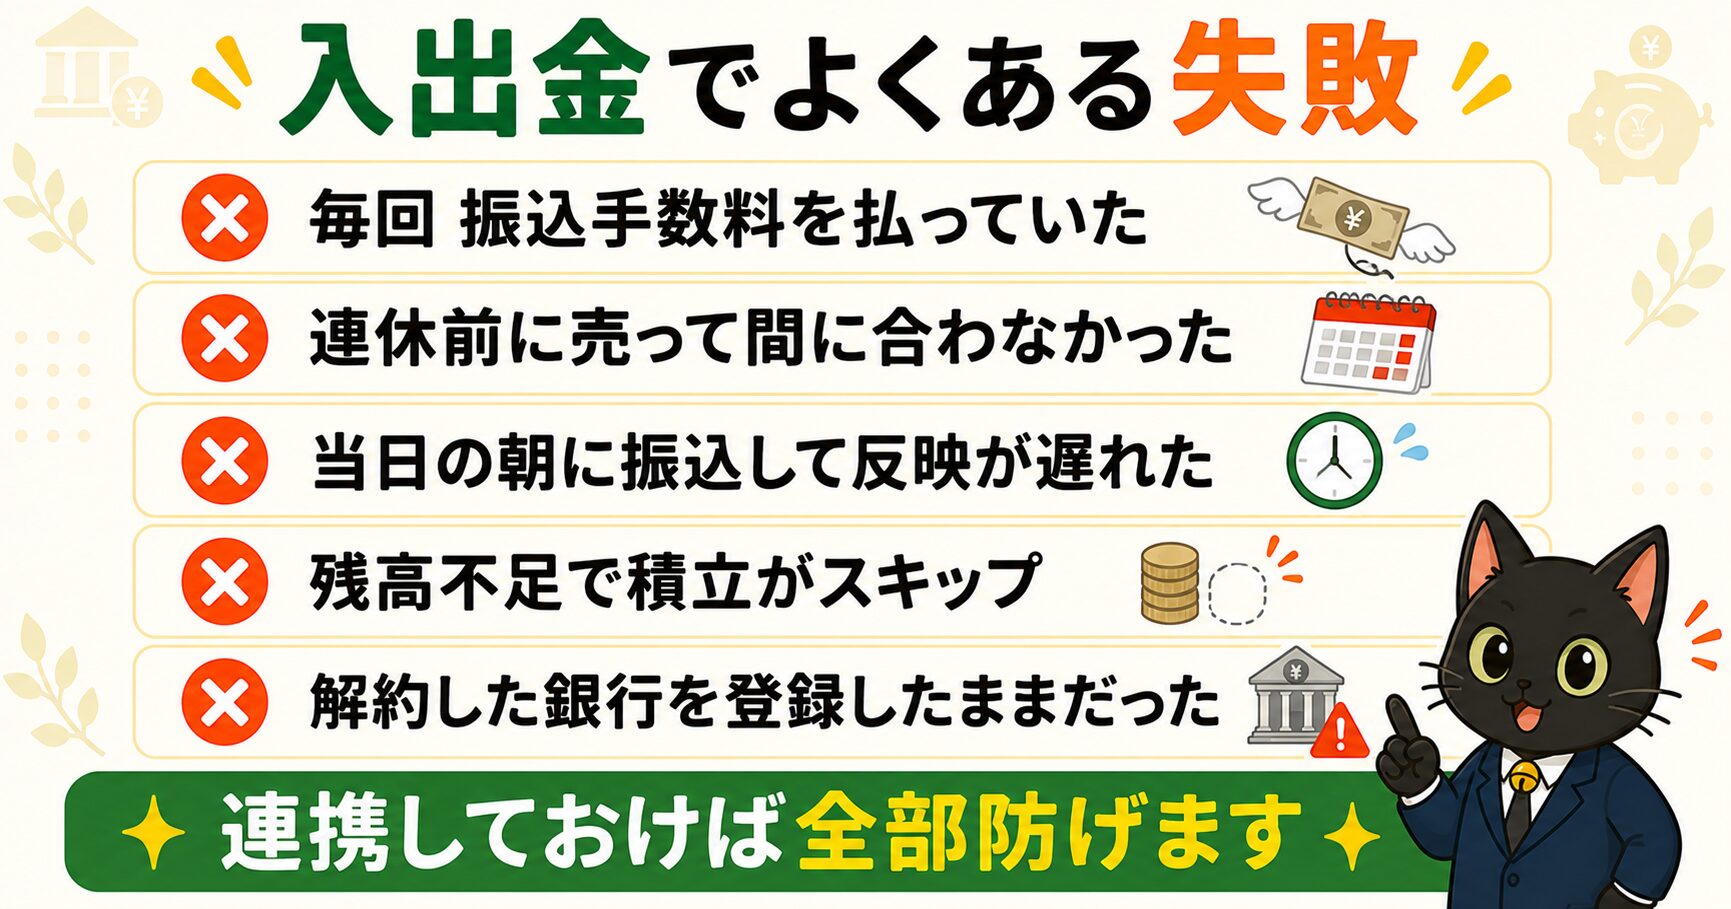
入出金でよくある失敗パターン5つ
| よくある失敗 | どうすればよかったか |
|---|---|
| 毎回、振込手数料を払って入金していた | 即時入金かスイープに切り替える(どちらも無料) |
| 連休前に売って、お金が届かず困った | 受渡日は営業日で数える。連休前は余裕をもって売る |
| 当日の朝に振込したが反映が間に合わなかった | 前日までに入金しておく |
| 積立日に残高が足りず、積立がスキップされた | スイープを設定して自動化する |
| 解約した銀行を出金先に登録したままだった | 銀行を変えたら証券会社側の登録も変更する |
よくある質問Q&A
Q. 売ったお金で、すぐ別の株を買えますか? A. 多くの証券会社では、受渡前でも売却代金を次の買い注文に使えます(買付余力として反映されます)。ただし出金はできません。「買うのはOK、出すのはまだ」と覚えておくと分かりやすいです。
Q. 即時入金は夜中や休日でも使えますか? A. 銀行によります。24時間対応の銀行もあれば、受付時間が決まっている銀行もあります。また、どの銀行にも定期的なメンテナンス時間があり、その間は利用できません。
Q. 家族の口座に出金できますか? A. できません。出金先は本人名義の口座に限られます。証券口座の名義と同じ名前の銀行口座を用意してください。
Q. マネーブリッジやハイブリッド預金の設定にお金はかかりますか? A. かかりません。どちらも無料で設定でき、維持費もありません。むしろ楽天銀行は普通預金の金利が優遇されるので、設定しない理由がほとんどない仕組みです。
Q. 出金したら、確定申告や税金はどうなりますか? A. 出金そのものに税金はかかりません。税金がかかるのは利益が出た時点です。特定口座(源泉徴収あり)なら売却時に自動で差し引かれているので、出金は税引後のお金を動かしているだけになります。
Q. 投資信託の受渡日は、どこで確認できますか? A. 各ファンドの目論見書、または証券会社の商品ページに記載されています。注文画面でも「受渡日」が表示されるので、売る前に確認する習慣をつけておくと安心です。
まとめ|連携さえしておけば、入出金で悩むことはない
入出金でつまずくのは、たいてい「知らなかった」だけです。銀行との連携を最初に設定しておけば、日々の操作はほぼゼロになります。あとは売ってから使えるまでに数日かかることさえ覚えておけば十分です。
- 入金は即時入金かスイープが無料で速い。通常の振込だけ手数料が自己負担
- 出金手数料は大手ネット証券なら基本無料。気にすべきは着金までの日数
- 株の受渡日は約定日から起算して3営業日目。土日祝はカウントしない
- 投資信託は株より長く、海外資産型は最短でも8日かかる
- マネーブリッジ・ハイブリッド預金は無料。設定しないと損
🎓 コガネ博士の総評
入出金は、投資の話の中でいちばん地味なところじゃ。じゃが、ここでつまずくと「買いたいのに買えない」「必要なのに引き出せない」と、いちばん困る場面で足を引っ張られる。
やることは実にシンプルじゃ。証券口座を作ったら、セットの銀行と連携させる。楽天ならマネーブリッジ、SBIならハイブリッド預金。どちらも無料で、設定は一度きり。これだけで入金の手間も手数料もゼロになるのじゃ。
そしてもうひとつ覚えておいてほしいのが受渡日じゃ。株を売っても、お金が自由に使えるのは3営業日目から。土日や祝日は数えん。オルカンのような海外のファンドなら1週間以上かかることもある。
だからこそ、近い将来に使うお金は投資に回さない。この記事のいちばん大事な結論は、実はそこにあるのじゃよ。