相続の基本|相続とは?流れ・法定相続人・遺産分割を大きな枠でやさしく解説
「相続」と聞くと、まだ先の話に思えるかもしれません。けれど、親や配偶者が亡くなったときに、誰にでも必ずやってくるのが「相続」です。しかも相続には3か月・4か月・10か月と期限が次々にやってきます。知らないまま過ごすと「借金まで引き継いでしまった」「税金の申告に間に合わなかった」ということが起こります。
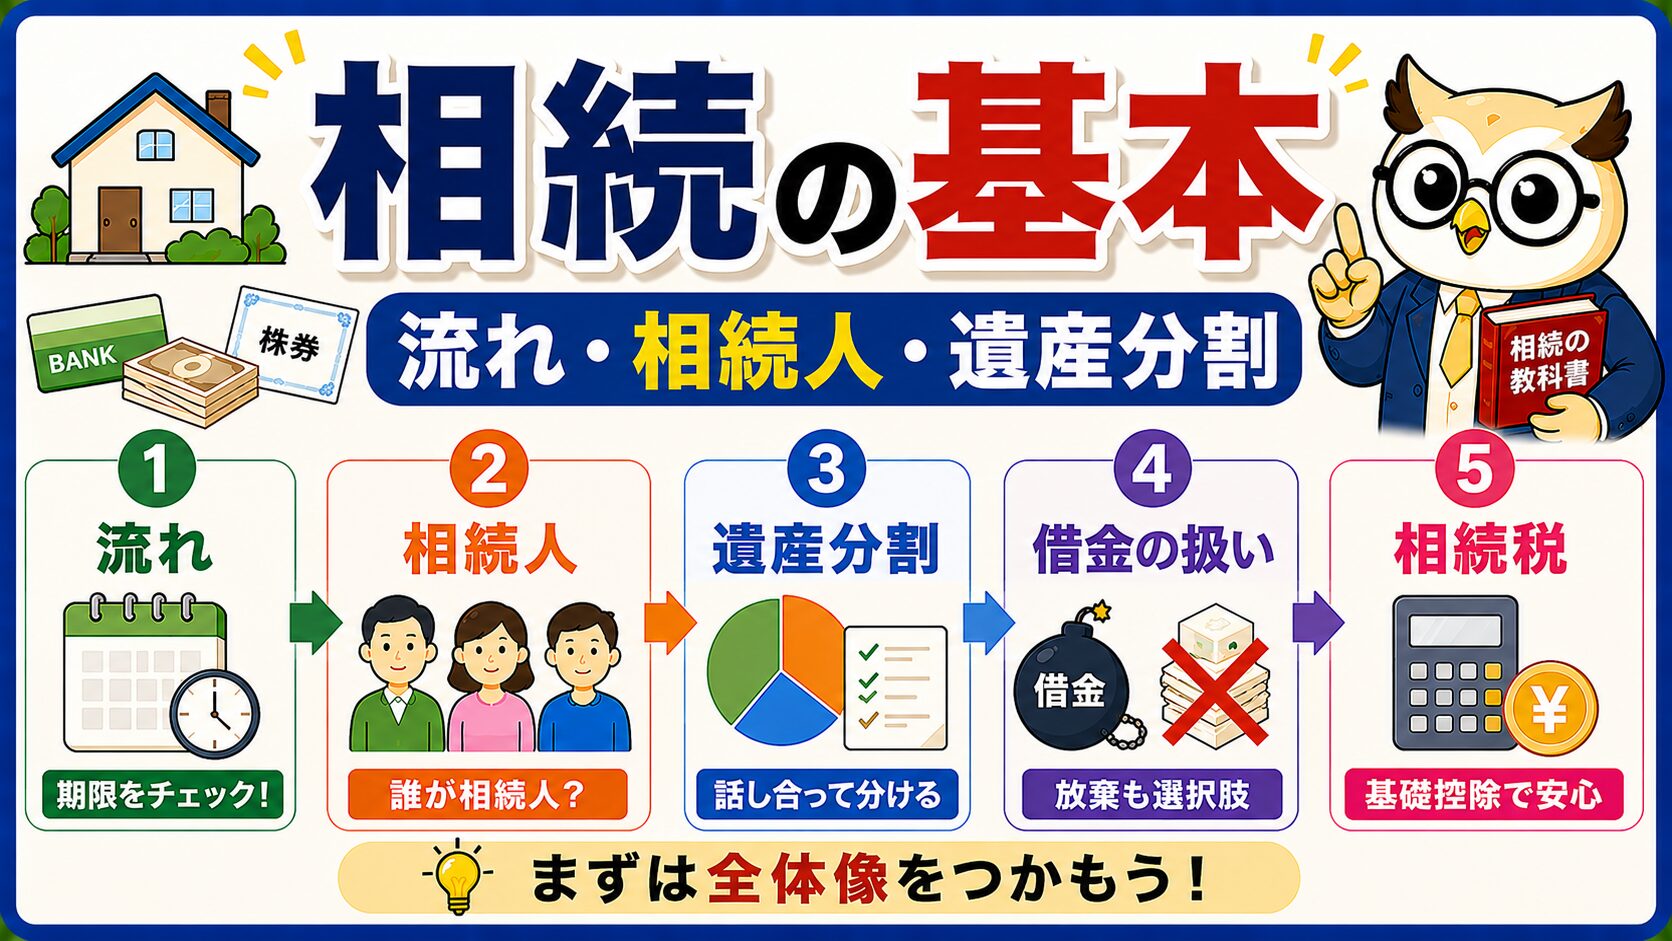
この記事では、相続の全体像を大きな枠でつかめるように、流れ・誰が相続人になるのか・どう分けるのか・税金はかかるのかを順番に整理します。細かい例外には踏み込まず、まず「そもそも相続とは何をすることなのか」が分かる地図をお渡しします。
📌 相続とは何か、いつ始まるのか
📌 死亡届から相続税の申告までの流れと期限
📌 誰が相続人になるのか(法定相続人の順位と割合)
📌 遺言・遺産分割協議・遺留分の関係
📌 借金が多いときの「相続放棄」という選択
📌 相続税がかかるかどうかの目安(基礎控除)
📌 2027年3月末が期限の「相続登記の義務化」
- 相続とは?亡くなった人の財産を引き継ぐこと
- 引き継ぐのはプラスの財産だけではない
- 相続の流れ|7日から10か月でやること
- 誰が相続人になる?法定相続人の順位
- どれくらいもらえる?法定相続分の基本
- 遺言書があるとどうなる?遺留分という歯止め
- 遺産分割協議とは?話し合いで決めるときのルール
- 相続放棄・限定承認|3か月以内の重要な選択
- 相続税はかかる?基礎控除でほとんどの家庭は対象外
- 相続税の計算の流れをざっくりつかむ
- 相続税を軽くする主な制度
- 相続登記の義務化|2027年3月末という期限に注意
- 生前贈与は相続とどう関係する?
- もめないために、元気なうちにできる3つのこと
- よくある質問Q&A
- まとめ|相続は「期限」と「全体像」を知ることから
- 🎓 コガネ博士の総評
相続とは?亡くなった人の財産を引き継ぐこと
相続とは、亡くなった人(被相続人)の財産に関する権利や義務を、残された家族などが引き継ぐことです。手続きをして初めて始まるものではなく、人が亡くなったその瞬間に自動的に始まります。
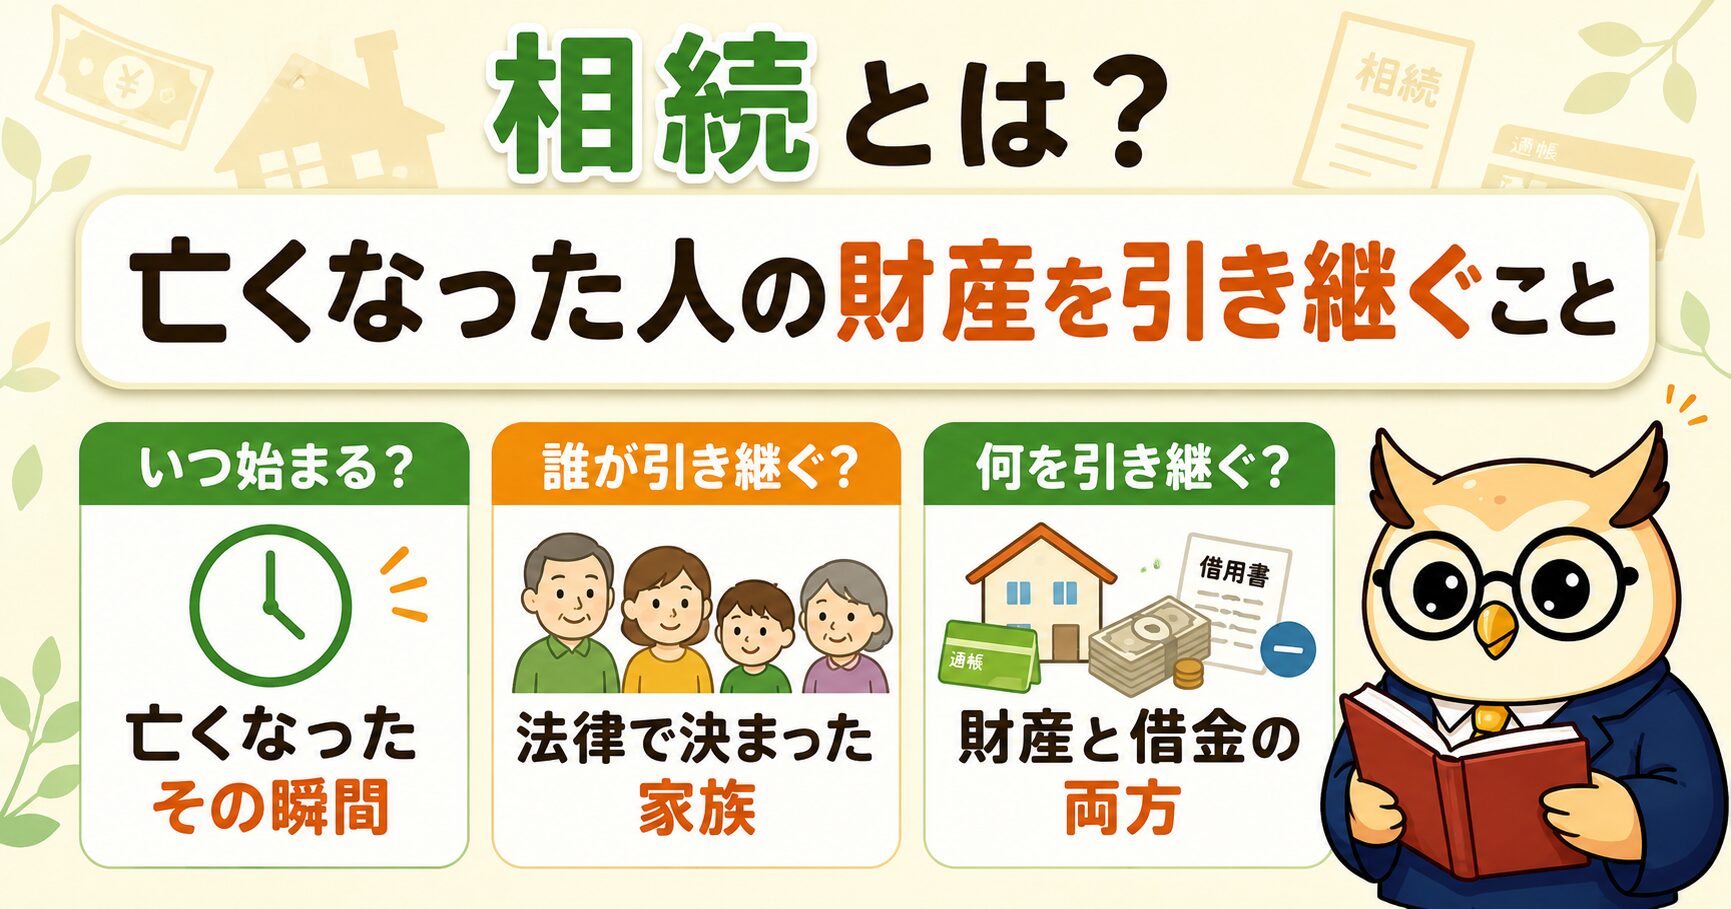
つまり「相続するかどうか」を選ぶ前に、法律上はもう相続が始まっている状態です。そのうえで、あとから説明する「引き継ぐ/引き継がない」の選択を、決められた期限までに行うことになります。
まず言葉の整理をしておきましょう。相続の話には独特の用語が出てきますが、覚えるのは次の4つで十分です。
- 1被相続人(ひそうぞくにん):亡くなった人のこと
- 2相続人:財産を引き継ぐ人。誰がなるかは法律で決まっている
- 3相続財産(遺産):引き継ぐ対象になる財産や義務のこと
- 4遺産分割:誰が何を受け取るかを決めること
引き継ぐのはプラスの財産だけではない
相続でいちばん誤解が多いのがここです。相続ではプラスの財産だけを選んで受け取ることはできません。借金などのマイナスの財産も、原則としてセットで引き継ぎます。
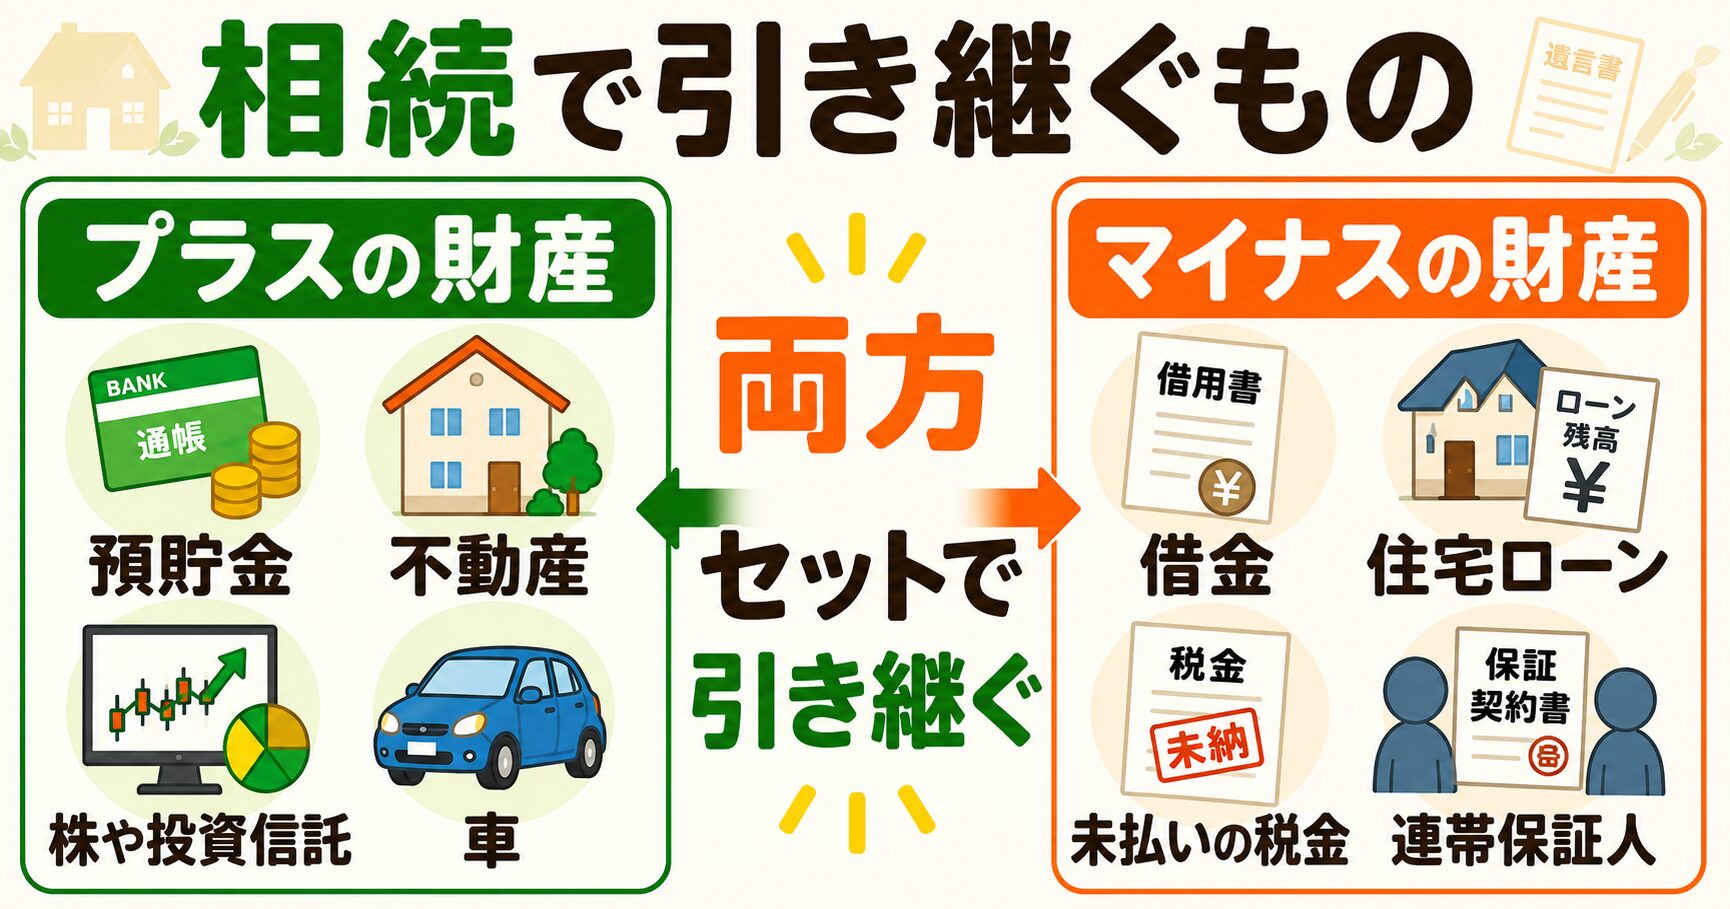
| 区分 | 具体例 |
|---|---|
| プラスの財産 | 預貯金・不動産・株式や投資信託・自動車・貴金属など |
| マイナスの財産 | 借入金・住宅ローンの残債・未払いの税金や医療費・連帯保証人の地位 |
| 引き継がないもの | その人だけの資格や地位(免許・年金を受け取る権利など) |
特に見落とされやすいのが連帯保証人の地位です。亡くなった方が誰かの借金の連帯保証人になっていた場合、その立場も相続の対象になります。本人しか知らないことが多いため、後から発覚してトラブルになりやすい部分です。
相続の流れ|7日から10か月でやること
相続でいちばん怖いのは「期限を知らないうちに過ぎてしまうこと」です。悲しみの中で慌ただしく進むため、気づけば選択肢がなくなっていた、ということが起こります。まずは時間の流れをつかんでおきましょう。
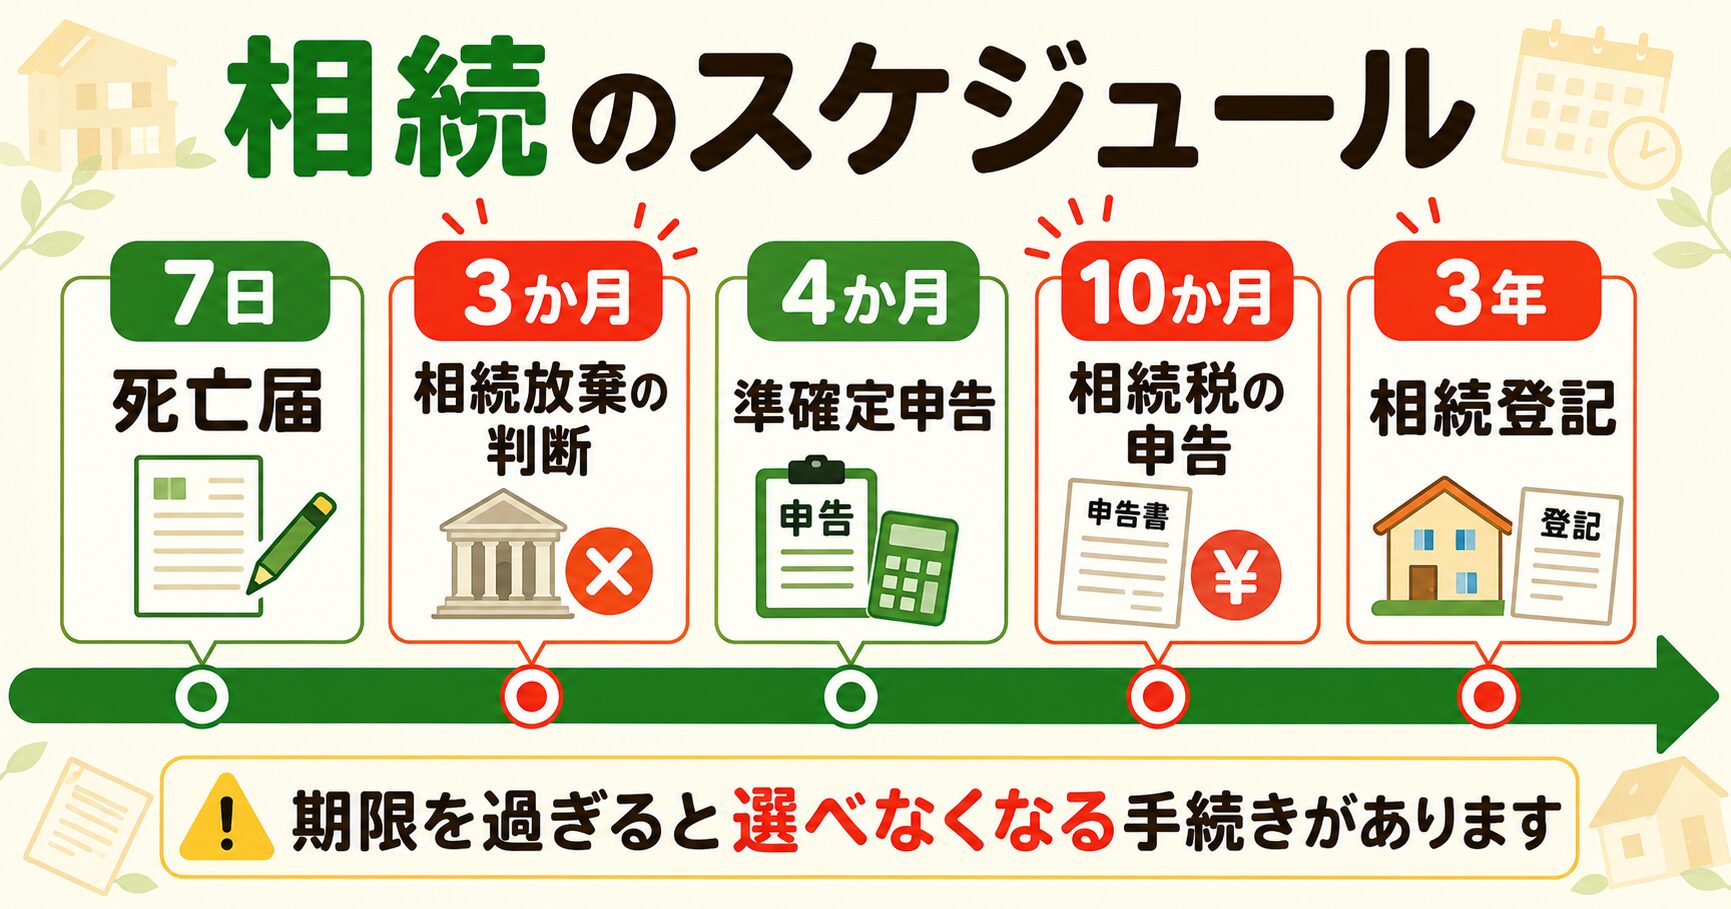
| 期限 | やること | ポイント |
|---|---|---|
| 7日以内 | 死亡届の提出 | 葬儀社が代行してくれることも多い |
| なるべく早く | 遺言書の有無を確認・相続人を確定・財産を調べる | ここが全ての土台になる |
| 3か月以内 | 相続放棄・限定承認をするかの判断 | 過ぎると原則すべて引き継ぐことに |
| 4か月以内 | 準確定申告 | 亡くなった人の所得税の申告 |
| 期限なし | 遺産分割協議 | ただし10か月以内にまとめると税制上有利 |
| 10か月以内 | 相続税の申告と納付 | 基礎控除以下ならそもそも不要 |
| 3年以内 | 相続登記(不動産の名義変更) | 2024年4月から義務化された |
期限の起算点はどれも「亡くなった日」そのものではなく、相続が始まったことを知った日が基準です。たとえば相続放棄は、自分のために相続が開始したことを知ったときから3か月以内とされています(出典:裁判所「相続の放棄の申述」)。
また、亡くなった方に収入があった場合は、その年の1月1日から亡くなった日までの所得について準確定申告が必要です。期限は相続の開始を知った日の翌日から4か月以内とされています(出典:国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
📚 そもそも確定申告とは何をするものなのか、年末調整との違いから知りたい方はこちら👇
👉 年末調整と確定申告の違い|どちらが必要?手続きをわかりやすく解説
このほか、亡くなった方が年金を受け取っていた場合は年金の停止手続きが必要ですし、残された家族が遺族年金を受け取れることもあります。相続とは別の手続きですが、同じ時期にまとめてやってくるので合わせて確認しておきましょう。
🏦 遺族年金を含む公的年金のしくみを、国民年金と厚生年金の違いから整理したい方はこちら👇
👉 年金のしくみを完全解説|国民年金・厚生年金の違い・保険料・もらえる額を深掘り
誰が相続人になる?法定相続人の順位
財産を引き継ぐ人は、遺言がなければ法律で決まっています。これを法定相続人といいます。考え方はシンプルで、配偶者は必ず相続人になり、それに加えて次の順位のうちもっとも上の順位の人だけが相続人になります。
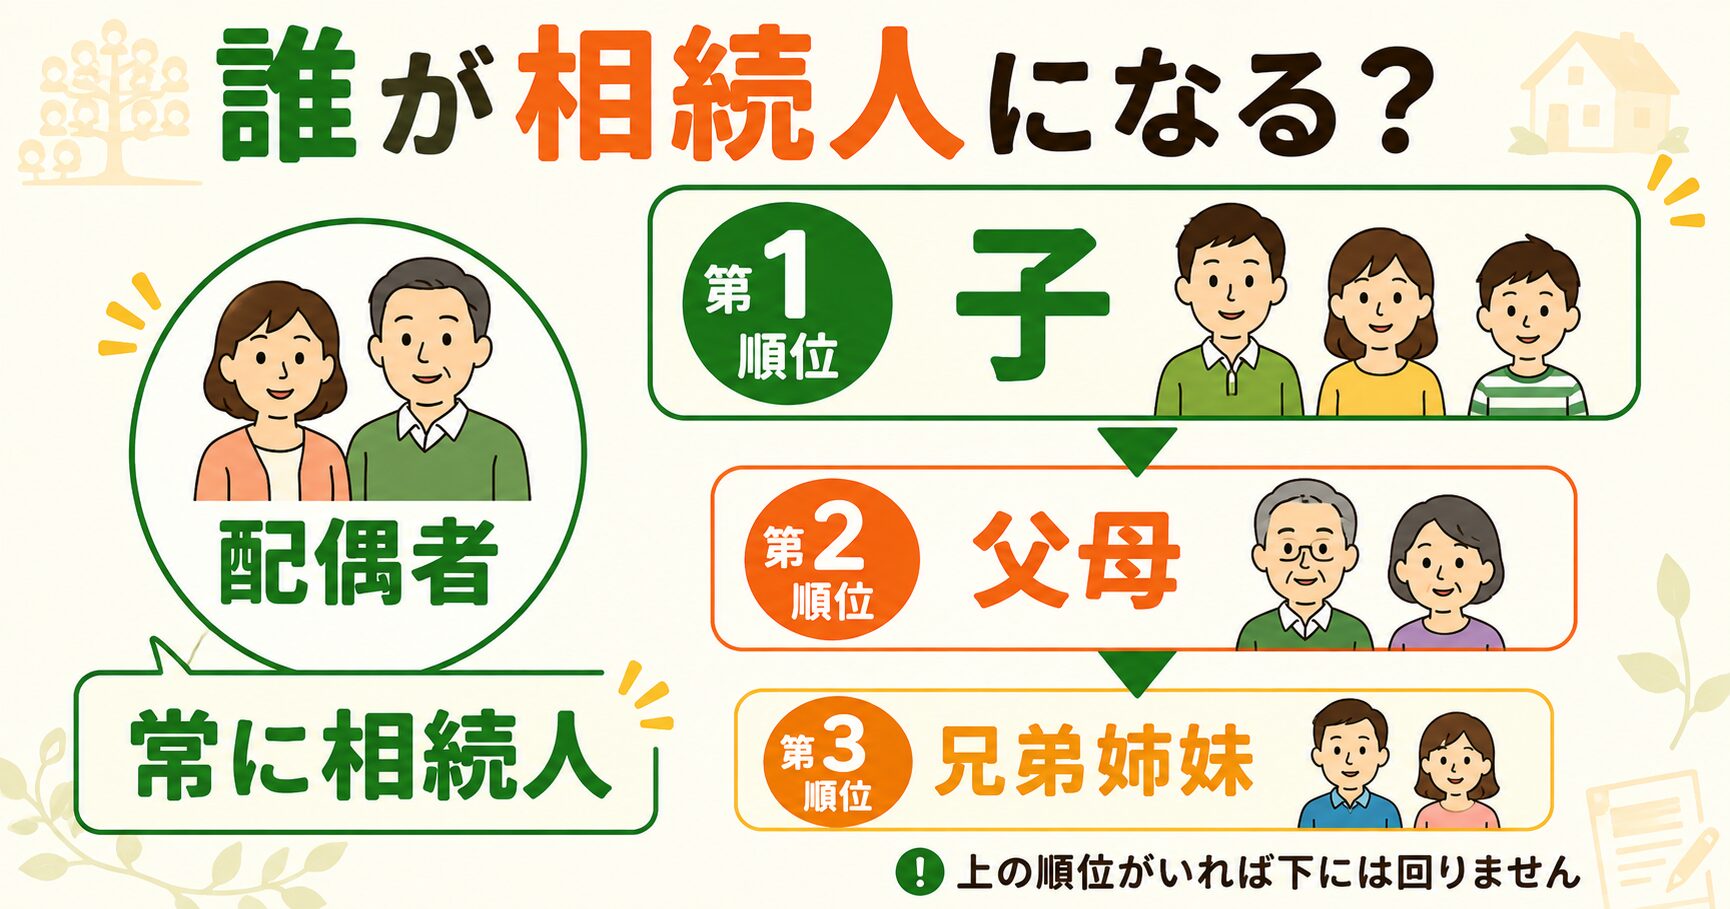
- 1第1順位:子(すでに亡くなっていれば孫などが代わりに相続)
- 2第2順位:父母などの直系尊属(第1順位がいない場合のみ)
- 3第3順位:兄弟姉妹(第1・第2順位がいない場合のみ)
ポイントは「上の順位がいれば、下の順位には回ってこない」という点です。たとえば子がいる場合、亡くなった方の親や兄弟姉妹は相続人になりません(出典:国税庁「No.4132 相続人の範囲と法定相続分」)。
どれくらいもらえる?法定相続分の基本
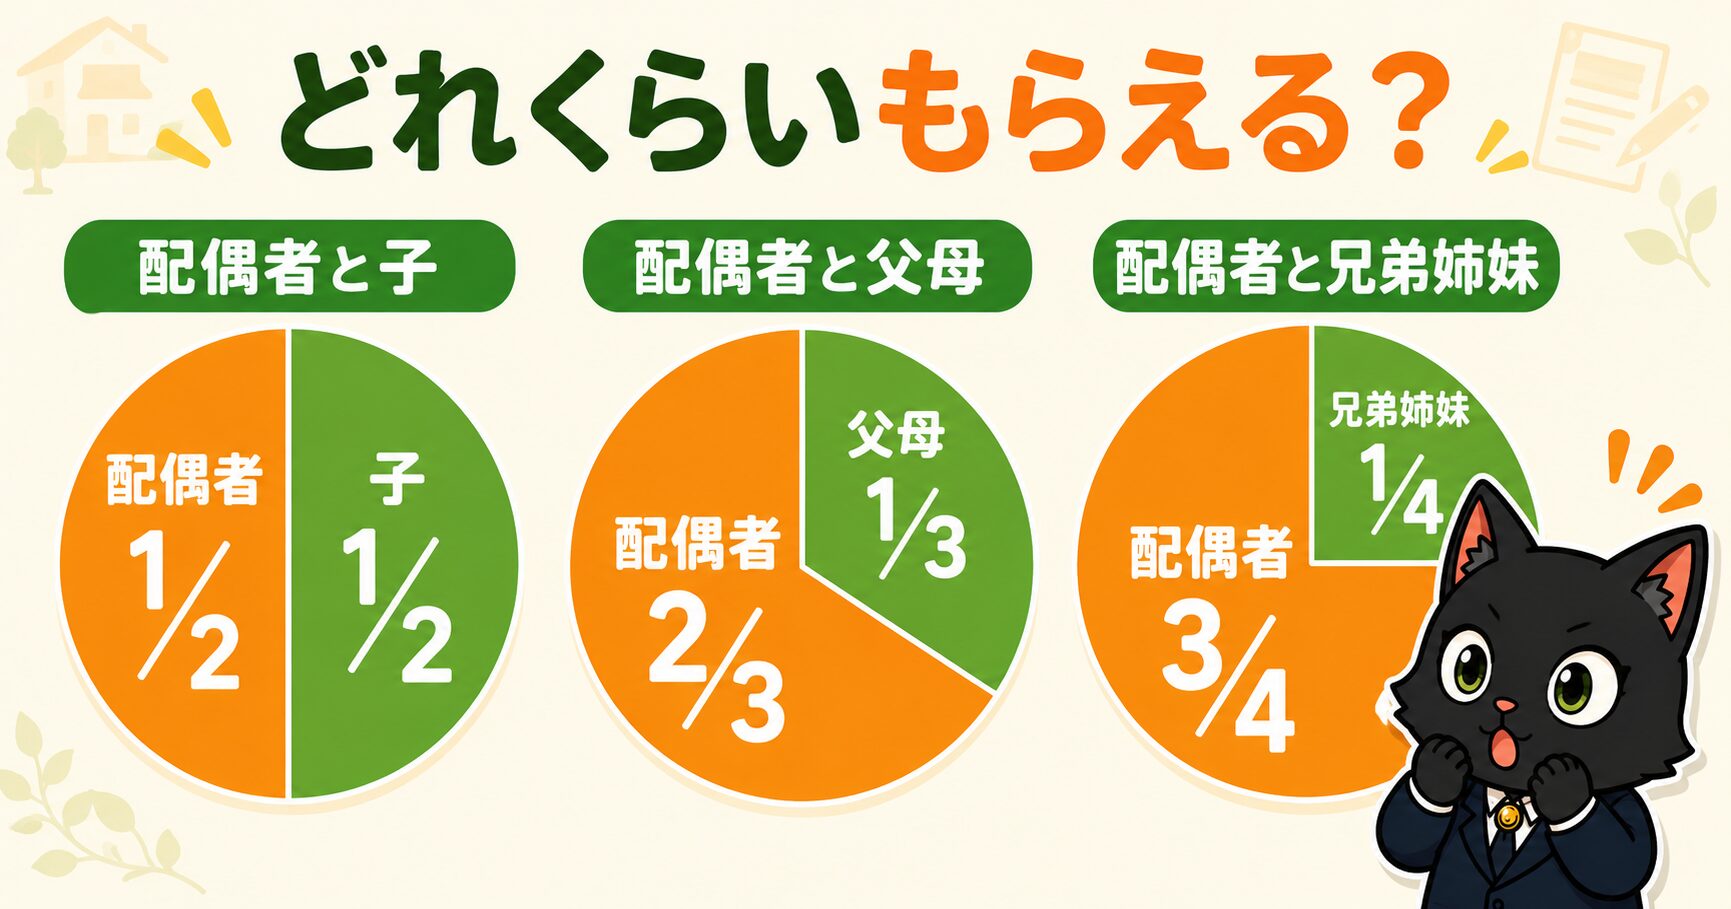
誰が相続人になるかが決まったら、次はどんな割合で分けるかです。法律が定めるこの目安を法定相続分といいます。
| 相続人の組み合わせ | 配偶者 | もう一方 |
|---|---|---|
| 配偶者と子 | 2分の1 | 子全員で2分の1 |
| 配偶者と直系尊属(父母など) | 3分の2 | 直系尊属全員で3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹全員で4分の1 |
| 配偶者のみ/子のみ | その人(またはその人たち)がすべてを相続 | |
同じ順位の人が複数いるときは、原則として均等に分けます。たとえば配偶者と子2人なら、配偶者2分の1、子はそれぞれ4分の1ずつです。
ここで大切なのは、法定相続分はあくまで目安であって、必ずこのとおりに分けなければいけないわけではないということです。相続人全員が納得すれば、自由な割合で分けられます。実務では「自宅は配偶者が、預貯金は子が」といった分け方も一般的です。
遺言書があるとどうなる?遺留分という歯止め
遺言書がある場合は、原則として遺言の内容が法定相続分より優先されます。「自宅は妻に」「預金は長男に」と書かれていれば、そのとおりに分けるのが基本です。
ただし、遺言があれば何でも自由にできるわけではありません。極端な内容から家族を守るために、遺留分(いりゅうぶん)という最低限の取り分が用意されています。
遺言書には主に、自分で書く自筆証書遺言と、公証役場で作る公正証書遺言があります。自筆のものは費用がかからない反面、形式の不備で無効になったり、紛失・改ざんの心配があります。法務局が自筆証書遺言を預かる保管制度も用意されているので、確実性を重視するならこうした仕組みを使うのが安心です。
遺産分割協議とは?話し合いで決めるときのルール
遺言書がない場合、誰が何を受け取るかは相続人全員の話し合いで決めます。これが遺産分割協議です。守るべきルールは、次の3つに集約されます。
- 1相続人全員が参加する:ひとりでも欠けると協議は無効になります
- 2全員が合意する:多数決ではなく、全員一致が必要です
- 3合意内容を書面に残す:遺産分割協議書を作り、全員が署名・実印で押印します
遺産分割協議書は、単なる記録ではありません。不動産の名義変更や、銀行の口座解約・払い戻しで必ず求められる書類です。口約束のままだと手続きが前に進まないため、必ず書面にしておきましょう。
なお、遺産分割そのものに法律上の期限はありません。ただし相続税の申告期限である10か月を過ぎると、あとで説明する「配偶者の税額軽減」などの有利な制度がいったん使えなくなります。話し合いは早めに始めるほうが有利です。
相続放棄・限定承認|3か月以内の重要な選択
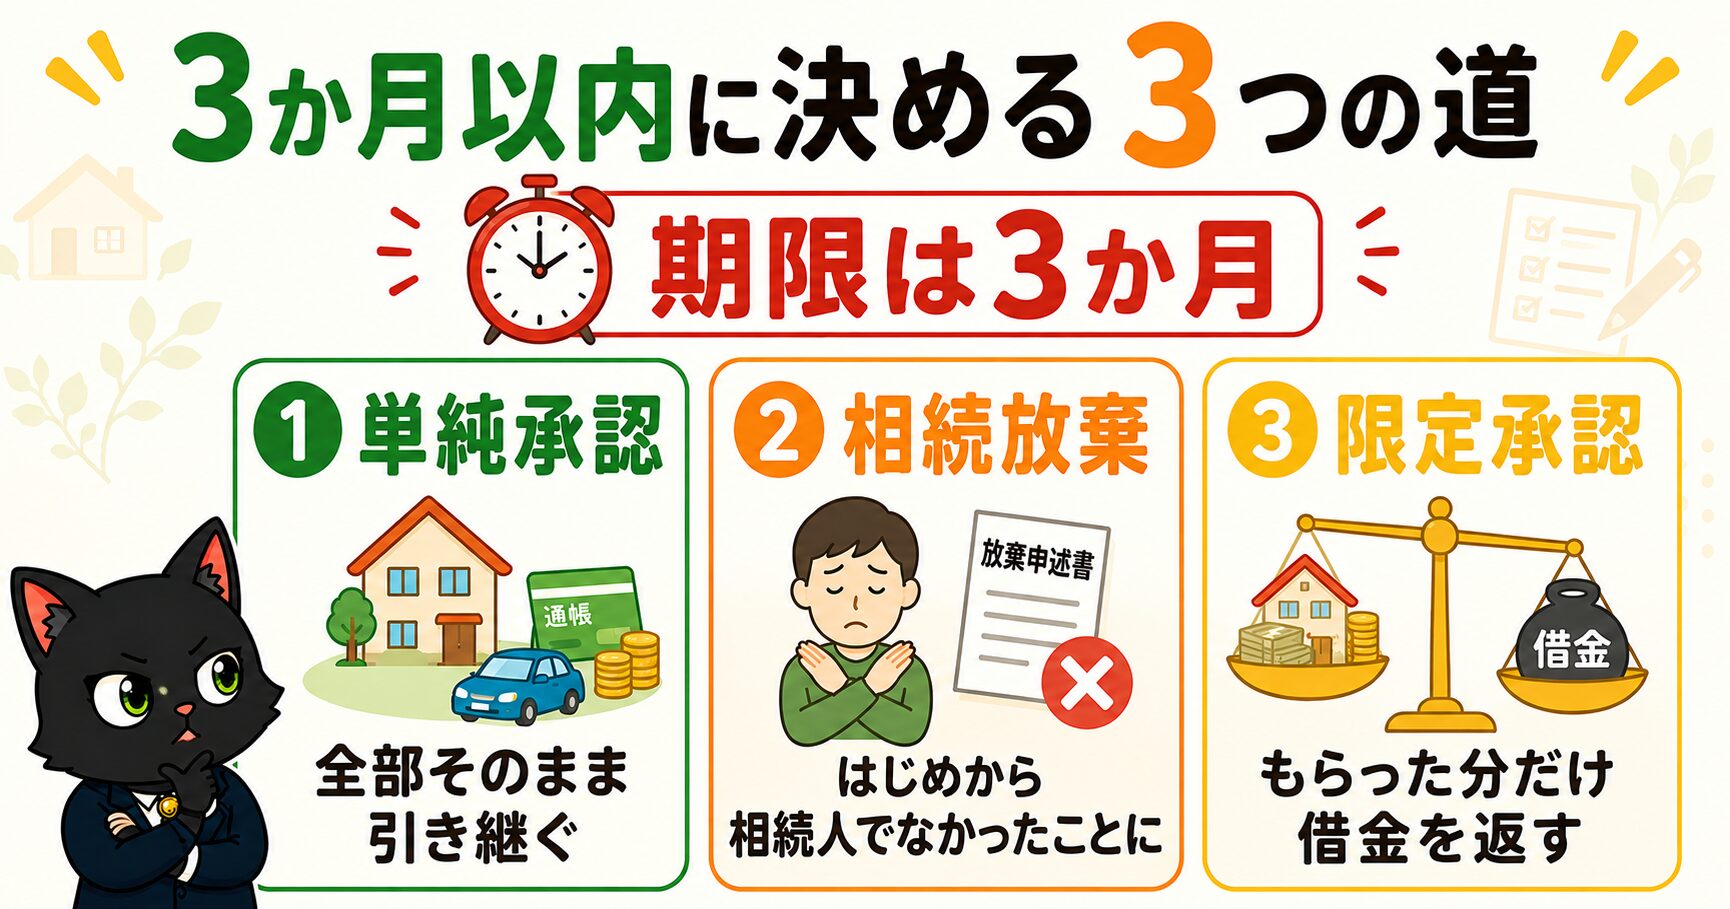
借金のほうが多いとき、相続人には引き継がない選択肢があります。相続には次の3つの道があり、どれを選ぶかを3か月以内に決めるのが原則です。
| 選択肢 | 内容 | 向いている場面 |
|---|---|---|
| 単純承認 | プラスもマイナスもすべて引き継ぐ | 財産のほうが明らかに多いとき |
| 相続放棄 | はじめから相続人でなかったことになる | 借金のほうが明らかに多いとき |
| 限定承認 | 受け取った財産の範囲でだけ借金を返す | どちらが多いか分からないとき |
相続放棄は、被相続人の最後の住所地を管轄する家庭裁判所に申述して行います。費用は申述人1人につき収入印紙800円と、裁判所ごとに決められた郵便切手代です(出典:裁判所「相続の放棄の申述」)。
注意したいのは限定承認は相続人全員でそろって申し立てる必要がある点です。ひとりでもできる相続放棄と違い、実際に使われる場面は多くありません。

なお、相続放棄をすると、その人ははじめから相続人でなかったものとして扱われます。その結果、次の順位の人へ相続権が移ることになります。たとえば子が全員放棄すると、亡くなった方の親、さらに兄弟姉妹へと順に移っていきます。自分だけ放棄して終わりではなく、親族に連絡が回る点も知っておきたいところです。
相続税はかかる?基礎控除でほとんどの家庭は対象外
「相続税が心配」という声は多いのですが、実際にはほとんどの家庭は対象になりません。理由は基礎控除という大きな非課税枠があるからです。
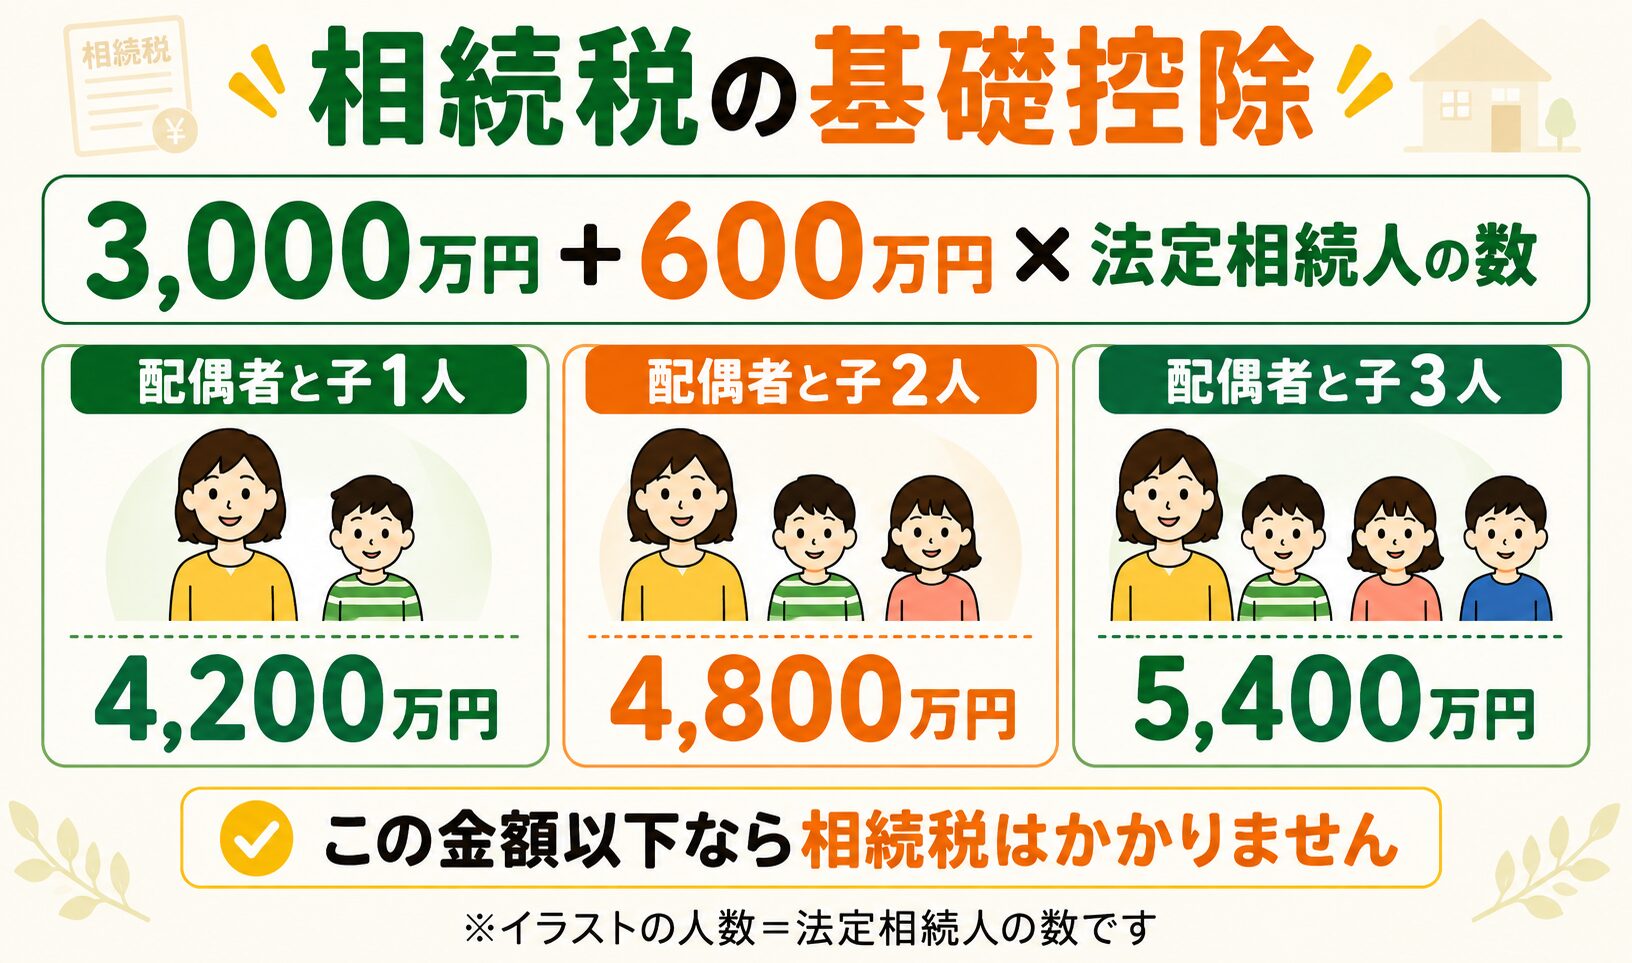
家族構成ごとの基礎控除額は次のとおりです(出典:国税庁「No.4152 相続税の計算」)。
| 法定相続人 | 人数 | 基礎控除額 |
|---|---|---|
| 配偶者のみ | 1人 | 3,600万円 |
| 配偶者と子1人 | 2人 | 4,200万円 |
| 配偶者と子2人 | 3人 | 4,800万円 |
| 配偶者と子3人 | 4人 | 5,400万円 |
配偶者と子2人という一般的な家庭なら、遺産が4,800万円以下であれば相続税はかかりません。自宅と預貯金だけであれば、この枠に収まる家庭は多いはずです。
相続税の計算の流れをざっくりつかむ
基礎控除を超えそうな場合、相続税はどう計算されるのでしょうか。細かい計算は専門家の仕事ですが、大きな流れを知っておくと話が理解しやすくなります。
- 1遺産の総額を出し、そこから基礎控除を引く
- 2残った金額を、いったん法定相続分どおりに分けたと仮定する
- 3それぞれに税率をかけて全員分を合計し、相続税の総額を出す
- 4総額を実際に受け取った割合で割り振り、各種控除を適用する
ステップ3で使う税率は次のとおりです(出典:国税庁「No.4155 相続税の税率」)。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超 3,000万円以下 | 15% | 50万円 |
| 3,000万円超 5,000万円以下 | 20% | 200万円 |
| 5,000万円超 1億円以下 | 30% | 700万円 |
| 1億円超 2億円以下 | 40% | 1,700万円 |
| 2億円超 3億円以下 | 45% | 2,700万円 |
| 3億円超 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
ここで注目したいのは、税率が遺産の総額ではなく「法定相続分で分けたと仮定した1人あたりの金額」にかかる点です。相続人が多いほど1人あたりの金額が小さくなり、低い税率が使われるしくみになっています。
相続税を軽くする主な制度
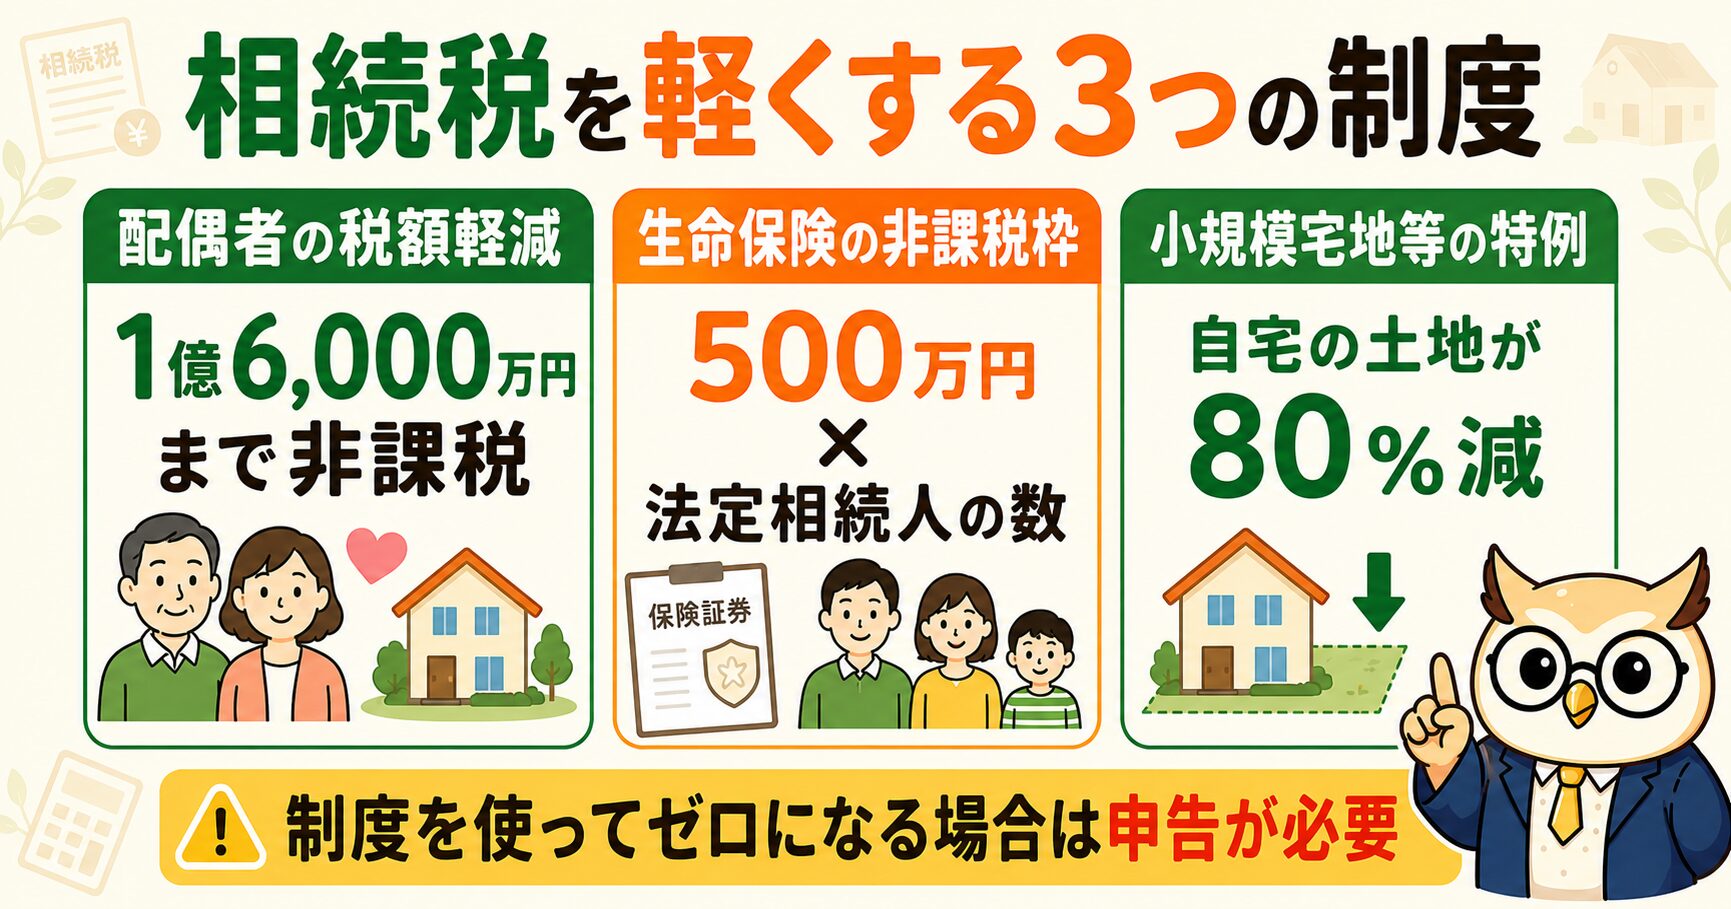
基礎控除を超えても、そこからさらに税負担を軽くする制度がいくつも用意されています。代表的な3つを見ておきましょう。
💑 配偶者の税額軽減
配偶者が相続する分については、1億6,000万円か、配偶者の法定相続分相当額のいずれか多い金額まで相続税がかかりません。多くの家庭では、配偶者が受け取る分に相続税は発生しない計算になります。
ただし、この制度を使うには相続税の申告が必要です。「税額がゼロになるから申告しなくていい」は誤りで、申告してはじめて適用されます(出典:国税庁「No.4158 配偶者の税額の軽減」)。
🛡 生命保険金の非課税枠
相続人が受け取る死亡保険金には、500万円 × 法定相続人の数という非課税枠があります。相続人が3人なら1,500万円までは相続税がかかりません(出典:国税庁「No.4114 相続税の課税対象になる死亡保険金」)。
死亡保険金は受取人が指定されているため、遺産分割の話し合いを待たずに受け取れるという利点もあります。葬儀費用や当面の生活費をまかなう資金として役立ちます。
🛡 生命保険が自分の家庭に必要かどうか、必要な保障額の考え方から知りたい方はこちら👇
👉 生命保険は本当に必要?必要な人・いらない人の判断基準
🏠 小規模宅地等の特例
亡くなった方が住んでいた自宅の土地は、一定の要件を満たせば330平方メートルまで評価額が80%減額されます(特定居住用宅地等の場合)。5,000万円の土地なら1,000万円として計算されるため、影響はとても大きい制度です(出典:国税庁「No.4124 小規模宅地等の特例」)。
ただし、誰が引き継ぐかによって要件が変わります。配偶者は無条件に近い形で使えますが、同居していない親族の場合は細かい条件があります。自宅が主な財産という家庭では、この特例が使えるかどうかで結論が変わるので、早めに専門家に確認しておきたいところです。
相続登記の義務化|2027年3月末という期限に注意
いま相続でもっとも注意したいのが相続登記の義務化です。2024年4月1日から、不動産を相続した人には名義変更(相続登記)の申請が義務づけられました。
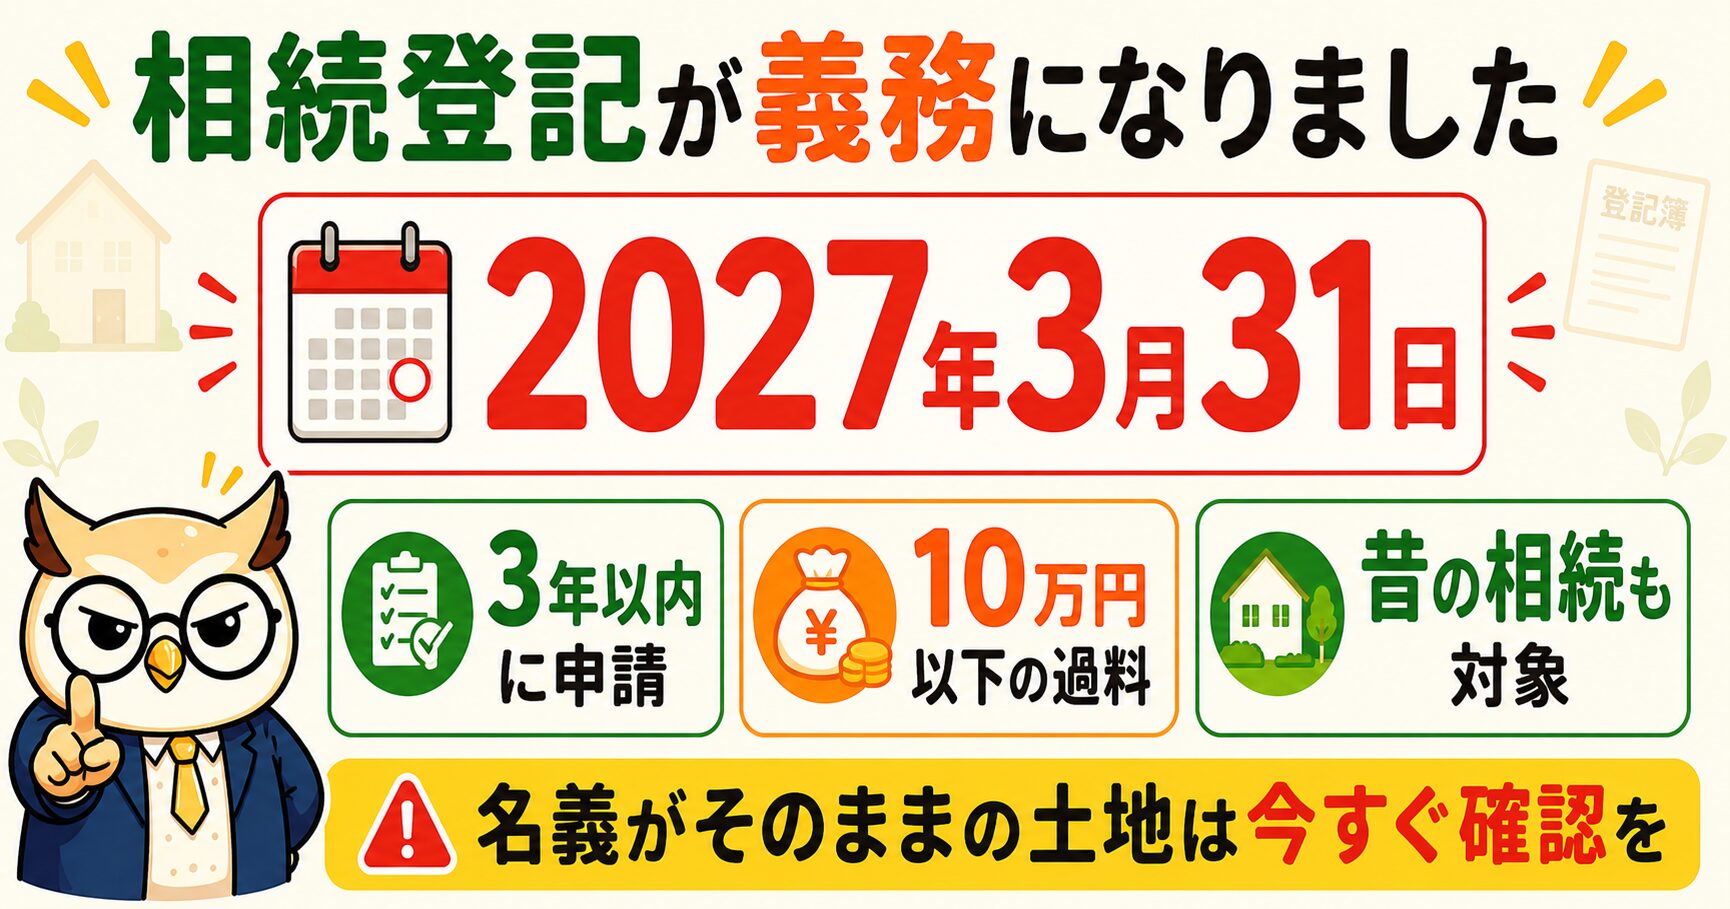
見落としやすいのは③です。「何十年も前に親から引き継いだ土地の名義がそのままになっている」という家庭も対象になります。2026年8月の時点で、期限まで残り8か月ほどしかありません(出典:法務省「相続登記の申請義務化について」)。
とはいえ、話し合いがまとまらず名義を決められないこともあります。その場合に備えて相続人申告登記という簡易な手続きが用意されています。「自分が相続人である」と法務局に申し出るだけで、ひとまず義務を果たしたことになる制度です(参考:法務省「相続人申告登記について」)。
生前贈与は相続とどう関係する?
「元気なうちに少しずつ渡しておけば相続税を減らせる」と聞いたことがあるかもしれません。これが生前贈与です。ただし、亡くなる直前の駆け込み贈与を防ぐため、亡くなる前の一定期間内の贈与は相続財産に足し戻されるルールがあります。
ここで多くの解説が「7年に延びた」とだけ書いていますが、正確には段階的に延びている途中です。国税庁の説明では、亡くなった日が2026年12月31日以前であれば、加算されるのは相続開始前3年以内の贈与とされています(出典:国税庁「No.4152 相続税の計算」)。
なお、この足し戻しの対象になるのは、原則として相続や遺贈で財産を受け取った人への贈与です。孫など相続人にならない人への贈与は、通常は対象になりません。このあたりは家族構成で結論が変わるので、実際に検討するときは税理士に相談するのが確実です。
💰 その贈与そのものに税金はかかるのか——年110万円の非課税枠の数え方や、相続時精算課税との選び方はこちらで詳しく解説しています👇
👉 贈与税の基礎知識|年110万円の非課税枠と、相続税とどっちが得かの考え方
もめないために、元気なうちにできる3つのこと
相続のトラブルは、財産が多い家庭だけで起きるわけではありません。むしろ分けにくい財産(自宅など)が中心で、金額はそれほど大きくない家庭のほうがもめやすいと言われます。現金のように半分に分けられないからです。
できることは、難しいことではありません。次の3つを元気なうちに進めておくだけで、残される家族の負担は大きく変わります。
- 1財産の一覧をつくる:銀行口座・証券口座・保険・不動産・借入を1枚の紙にまとめる。ネット銀行やネット証券は家族が気づけないので特に重要です
- 2遺言書を残す:とくに子がいない夫婦、再婚している、分けにくい不動産が中心、といった家庭では効果が大きいです
- 3家族で一度話しておく:金額の話でなくてよいので「自宅はどうしたいか」だけでも共有しておく
とくに1つ目の財産の一覧は、今日からでも始められます。相続で家族がいちばん苦労するのは「どこに何があるか分からない」ことだからです。3か月という相続放棄の期限も、財産が分からなければ判断のしようがありません。
よくある質問Q&A
Q. 相続税がかからない場合でも、何か手続きは必要ですか? A. 相続税の申告は不要でも、預貯金の解約、不動産の名義変更、公共料金や各種契約の変更などの手続きは必要です。とくに不動産の相続登記は義務化されているので、税金がかからない家庭でも忘れないようにしましょう。
Q. 亡くなった人の預金は、すぐに引き出せますか? A. 金融機関が亡くなったことを把握すると、その口座は凍結されます。ただし葬儀費用などのために、一定額までは各相続人が単独で払い戻しを受けられる制度があります。金額の上限や必要書類は金融機関で確認してください。
Q. 内縁の妻や夫は相続人になれますか? A. 法律上の配偶者ではないため、原則として相続人にはなりません。財産を残したい場合は、遺言書を用意しておく必要があります。この点は見落とされやすいので注意してください。
Q. 相続人の中に連絡が取れない人がいます。話し合いはできますか? A. 遺産分割協議は相続人全員の参加が必要なので、そのままでは進められません。行方が分からない場合には家庭裁判所の手続きを利用する方法があります。こうしたケースは早い段階で専門家に相談してください。
Q. 相続の相談は誰にすればいいですか? A. 内容によって専門家が分かれます。もめている・話し合いがまとまらない場合は弁護士、相続税の計算や申告は税理士、不動産の名義変更は司法書士が担当します。まず何を相談したいのかを整理してから窓口を選ぶとスムーズです。
Q. 相続税の申告はどこの税務署にすればいいですか? A. 相続人の住所地ではなく、亡くなった方の住所地を管轄する税務署です。期限は亡くなったことを知った日の翌日から10か月以内で、納付期限も同じ日になります。
まとめ|相続は「期限」と「全体像」を知ることから
相続は複雑に見えますが、大きな枠でとらえれば「誰が」「何を」「いつまでに」の3つに整理できます。細かい判断は専門家に任せるとして、この記事の内容だけ頭に入っていれば、いざというときに慌てずに動けるはずです。
- 相続は亡くなった瞬間に自動的に始まる。借金や連帯保証人の地位も引き継ぐ
- 相続人は配偶者+上位の順位の人だけ。子→親→兄弟姉妹の順
- 借金が多いなら3か月以内に相続放棄。過ぎると原則すべて引き継ぐ
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数
- 不動産があるなら相続登記は2027年3月31日が期限(過去の相続分)
🎓 コガネ博士の総評
相続はの、お金の話であると同時に「家族の話」じゃ。だからこそ、元気なうちに準備できることが一番の対策になる。
この記事で伝えたかったのは、相続税よりもむしろ期限じゃ。3か月で放棄を決め、10か月で申告し、3年で登記する。知らないまま過ぎてしまうと、選べたはずの道がなくなってしまうのじゃ。
そして不動産を持っておる家庭は、2027年3月31日という期限を今日おぼえて帰ってほしい。昔に相続したまま名義を変えていない土地があるなら、それは今まさに動くべき案件じゃぞい。
難しい判断は、遠慮なく専門家を頼るのじゃ。わしにできるのは地図を渡すところまで。あとは信頼できる専門家と一緒に対応すれば大丈夫じゃよ。