贈与税の基礎知識|年110万円の非課税枠と、相続税とどっちが得かの考え方
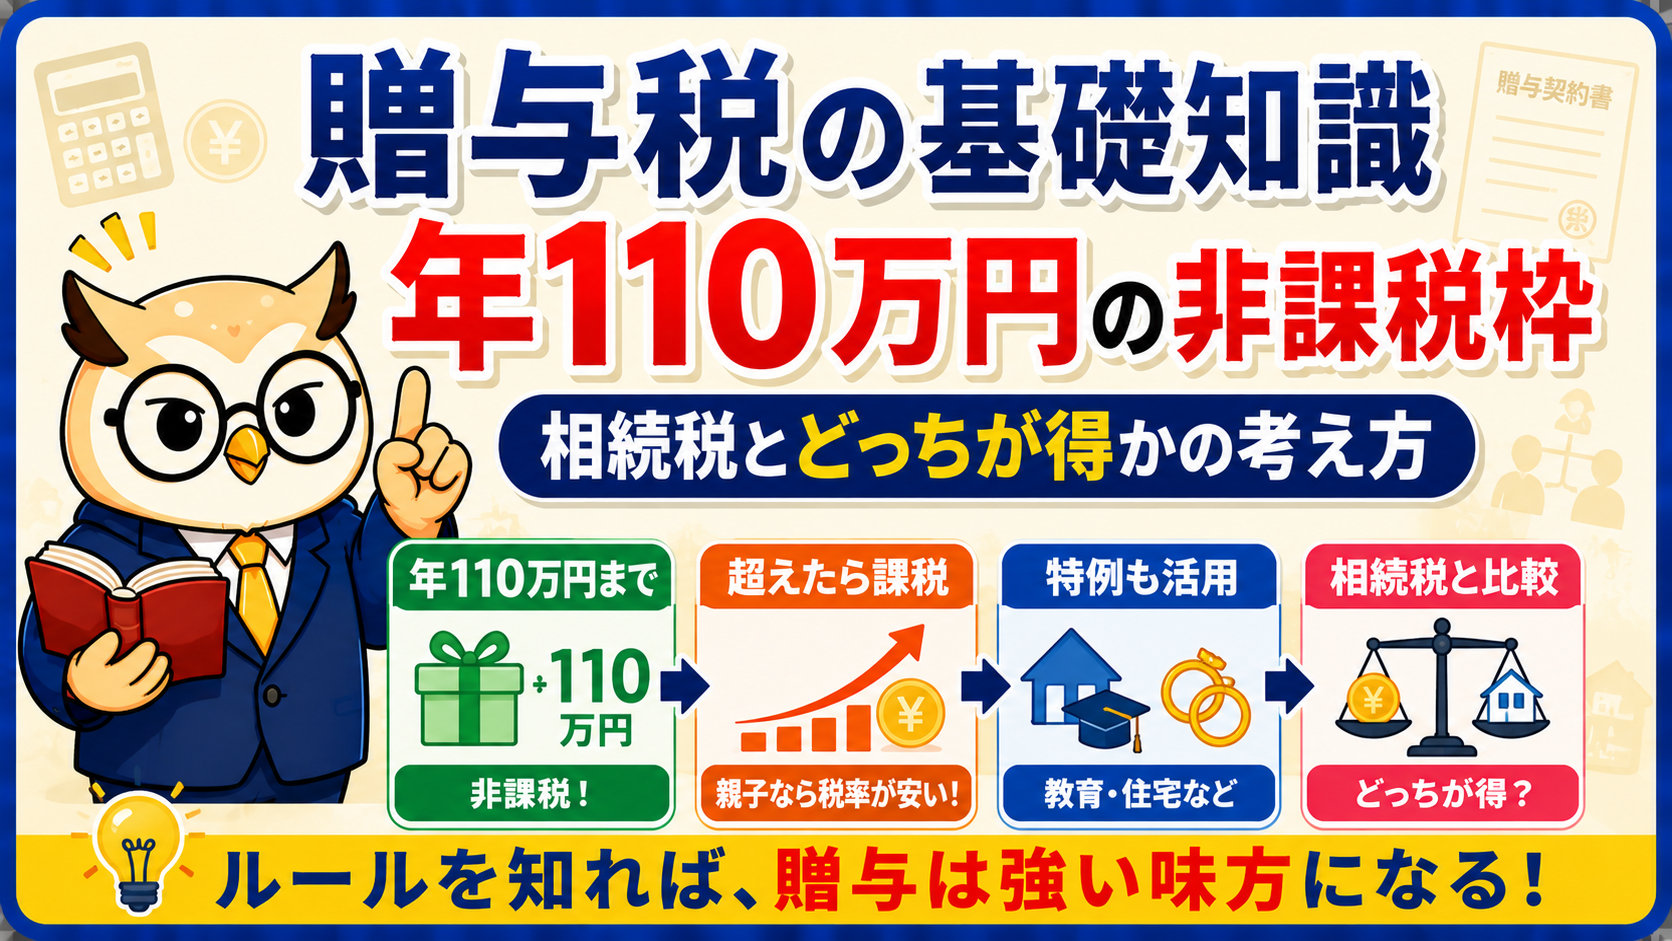
「親から100万円もらったけど、税金はかかるの?」「孫の学費を出したら贈与になる?」——お金をもらった側にかかる税金が、贈与税です。
贈与税は年110万円までなら税金はかかりません。さらに、生活費や学費のようにそもそも贈与税の対象にならないお金もあります。一方で「一度選ぶと二度と戻せない」制度もあり、知らずに選ぶと後戻りできません。
この記事では、贈与税のしくみを分かりやすく整理・解説していきます。知らなかったでは済まされない贈与税。ざっくりとでも頭の片隅に入れておくと、いざという時の判断にも役に立ちます。
📌 年110万円の非課税枠(暦年課税の基礎控除)のしくみ
📌 110万円を超えたときの税率——親子なら安くなる「特例贈与」
📌 そもそも贈与税がかからないお金(生活費・教育費・お祝い)
📌 もう一つの選び方「相続時精算課税」と、戻せないという落とし穴
📌 教育・結婚・住宅・夫婦の4つの非課税特例と、その期限
📌 申告が必要になるのはどんなときか
贈与税は「もらった人」が払う税金
最初につまずきやすいのがここです。贈与税を申告して納めるのは、財産をあげた人ではなく、もらった人です。
親から子へ200万円を渡した場合、税務署に申告するのは子のほう。親が「自分が払うもの」と思っていると、誰も申告しないまま期限が過ぎてしまいます。
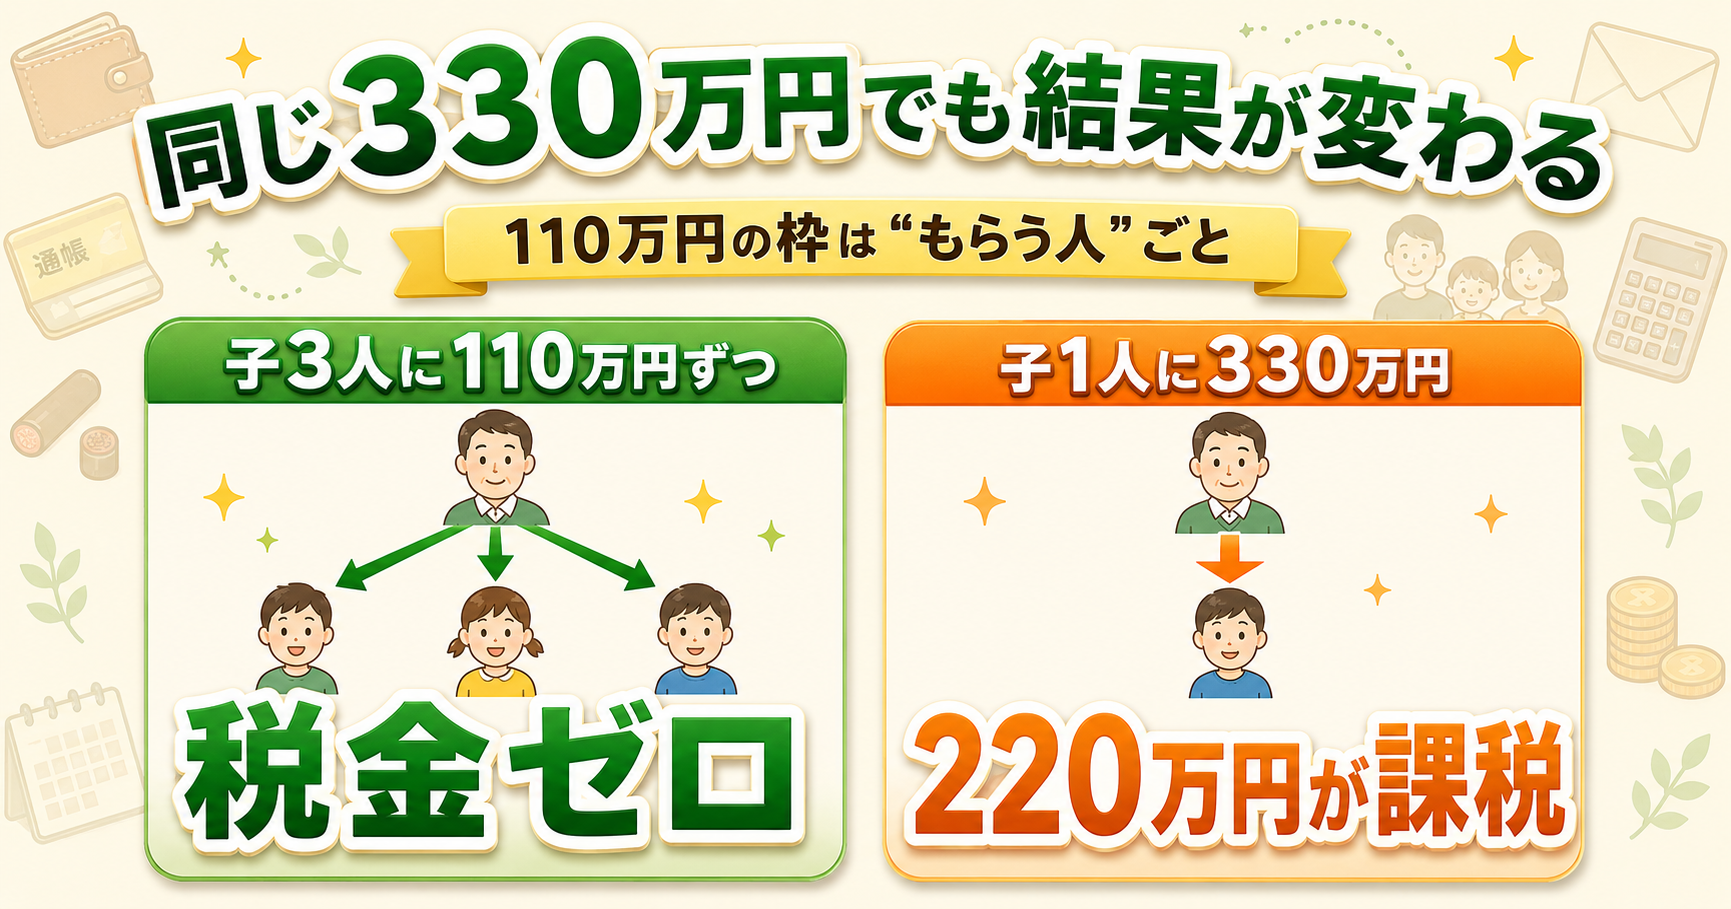
そして贈与税は、もらった人ごと・1年ごとに計算します。父から100万円、母から100万円をもらったら、合計200万円が1年分の贈与としてまとめられます。「1人あたり110万円まで」ではなく「もらう人1人につき、1年で110万円まで」という数え方です。
年110万円までは贈与税がかからない
贈与税には基礎控除という非課税枠があります。国税庁の説明では、1年間に贈与を受けた財産の価額の合計額から「暦年課税に係る基礎控除額110万円」を差し引いた残りに税金がかかります。
この方式を暦年課税といいます。「暦年」は1月から12月までの1年という意味です。毎年110万円ずつなら、単純計算で10年に1,100万円。ただし国税庁は、毎年一定額を渡すことがあらかじめ約束されている場合、その約束をした年に「毎年もらう権利」をまとめて贈与されたものとして贈与税がかかる、としています(定期金給付契約に基づく権利の贈与)。逆に、毎年その都度あらためて贈与契約を結び、それに従って渡しているのであれば、各年110万円以下なら贈与税はかかりません。何年も続けて渡す予定があるなら、始める前に税理士に確認しておくと安心です。
ただし気をつけたいのは、枠はもらう人ごとだという点です。子3人にそれぞれ110万円を渡せば合計330万円ですが、子1人に330万円を渡すと220万円が課税対象になります。
📚 出典:国税庁「No.4402 贈与税がかかる場合」
110万円を超えたらいくら?親子なら税率が下がる
110万円を超えた部分には税金がかかります。ここで知っておきたいのが、贈与税の税率表は2種類あるということです。
ひとつは特例贈与財産。国税庁の定義では「贈与により財産を取得した者(贈与を受けた年の1月1日において18歳以上の者に限ります。)が、直系尊属(父母や祖父母など)から贈与により取得した財産」です。もうひとつが、それ以外すべての一般贈与財産です。
同じ金額でも、親や祖父母からもらう場合のほうが税率が低く設定されています。
| 基礎控除後の課税価格 | 特例贈与(親・祖父母→18歳以上) | 一般贈与(それ以外) |
|---|---|---|
| 200万円以下 | 10% | 10% |
| 300万円以下 | 15%(控除10万円) | 15%(控除10万円) |
| 400万円以下 | 15%(控除10万円) | 20%(控除25万円) |
| 600万円以下 | 20%(控除30万円) | 30%(控除65万円) |
| 1,000万円以下 | 30%(控除90万円) | 40%(控除125万円) |
| 1,500万円以下 | 40%(控除190万円) | 45%(控除175万円) |
| 3,000万円以下 | 45%(控除265万円) | 50%(控除250万円) |
| 4,500万円以下 | 50%(控除415万円) | 55%(控除400万円) |
| 4,500万円超 | 55%(控除640万円) | 55%(控除400万円) |
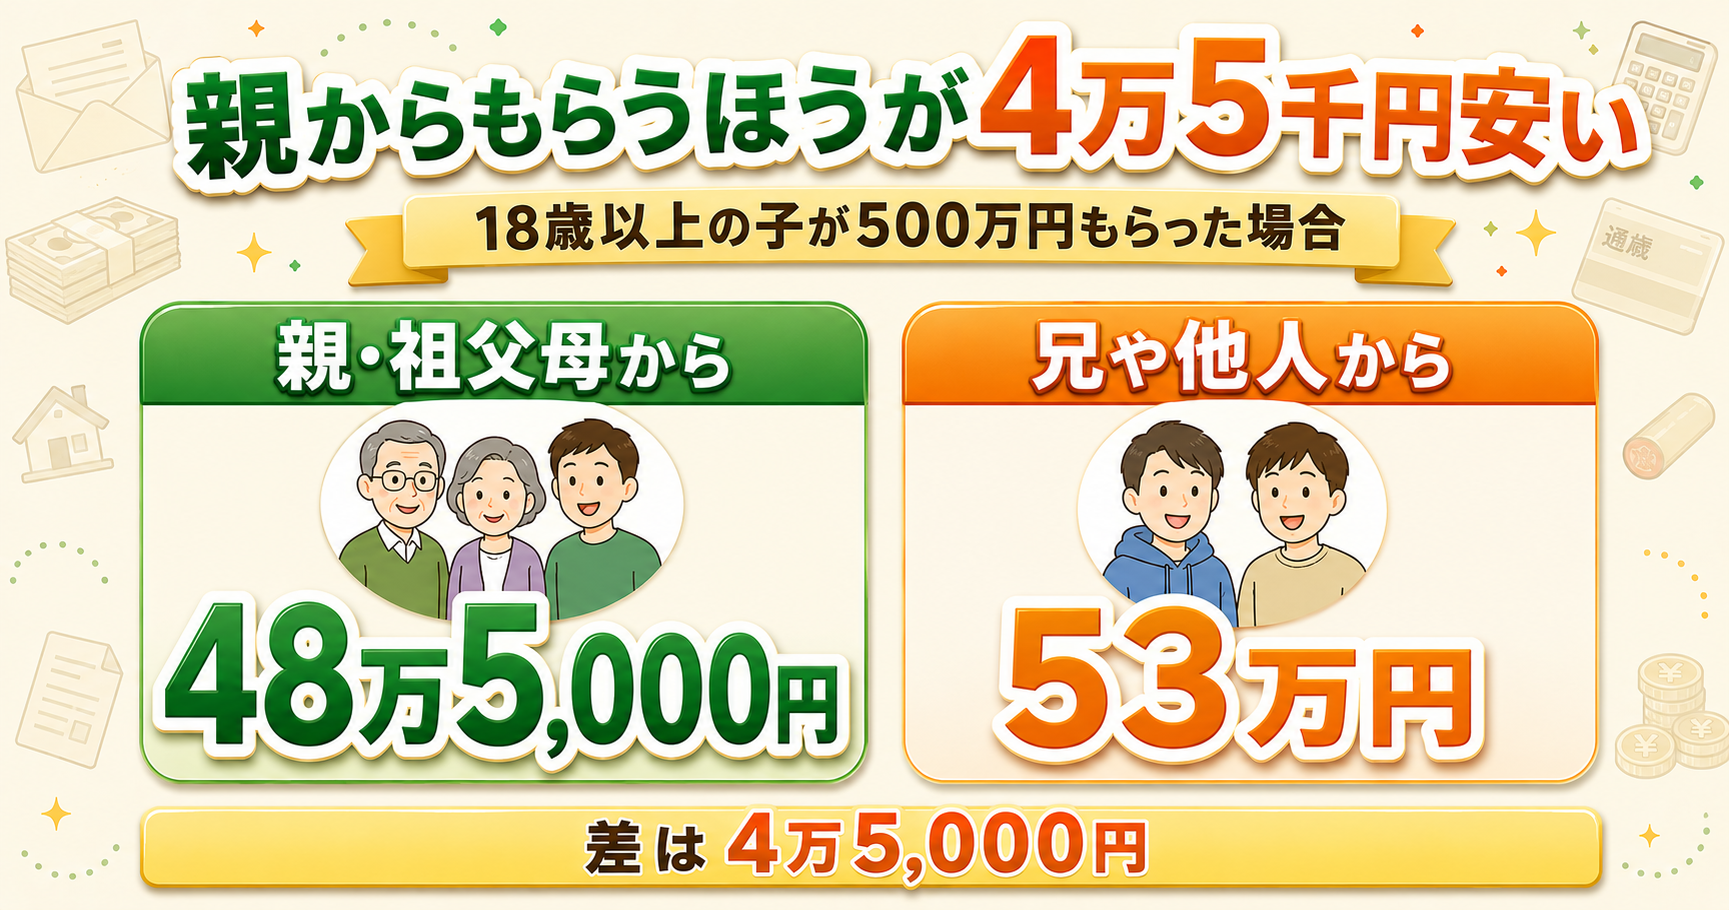
表の見方はこうです。500万円を親からもらった18歳以上の子の場合、まず110万円を引いて390万円。特例贈与の「400万円以下」に当たるので、390万円×15%−10万円=48万5,000円が贈与税額です。
同じ500万円を、たとえば兄から弟へ渡した場合は一般贈与になります。390万円×20%−25万円=53万円。4万5,000円の差が出ます。金額が大きくなるほど、この差は広がります。
📚 出典:国税庁「No.4408 贈与税の計算と税率(暦年課税)」
そもそも贈与税がかからないお金がある
ここまで金額の話をしてきましたが、じつは金額に関係なく、最初から贈与税の対象にならないお金があります。ここを知らずに心配している人は少なくありません。
代表がこの2つです。
夫婦や親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるために取得した財産。
個人から受ける香典、花輪代、年末年始の贈答、祝物または見舞いなどのための金品で、社会通念上相当と認められるもの。
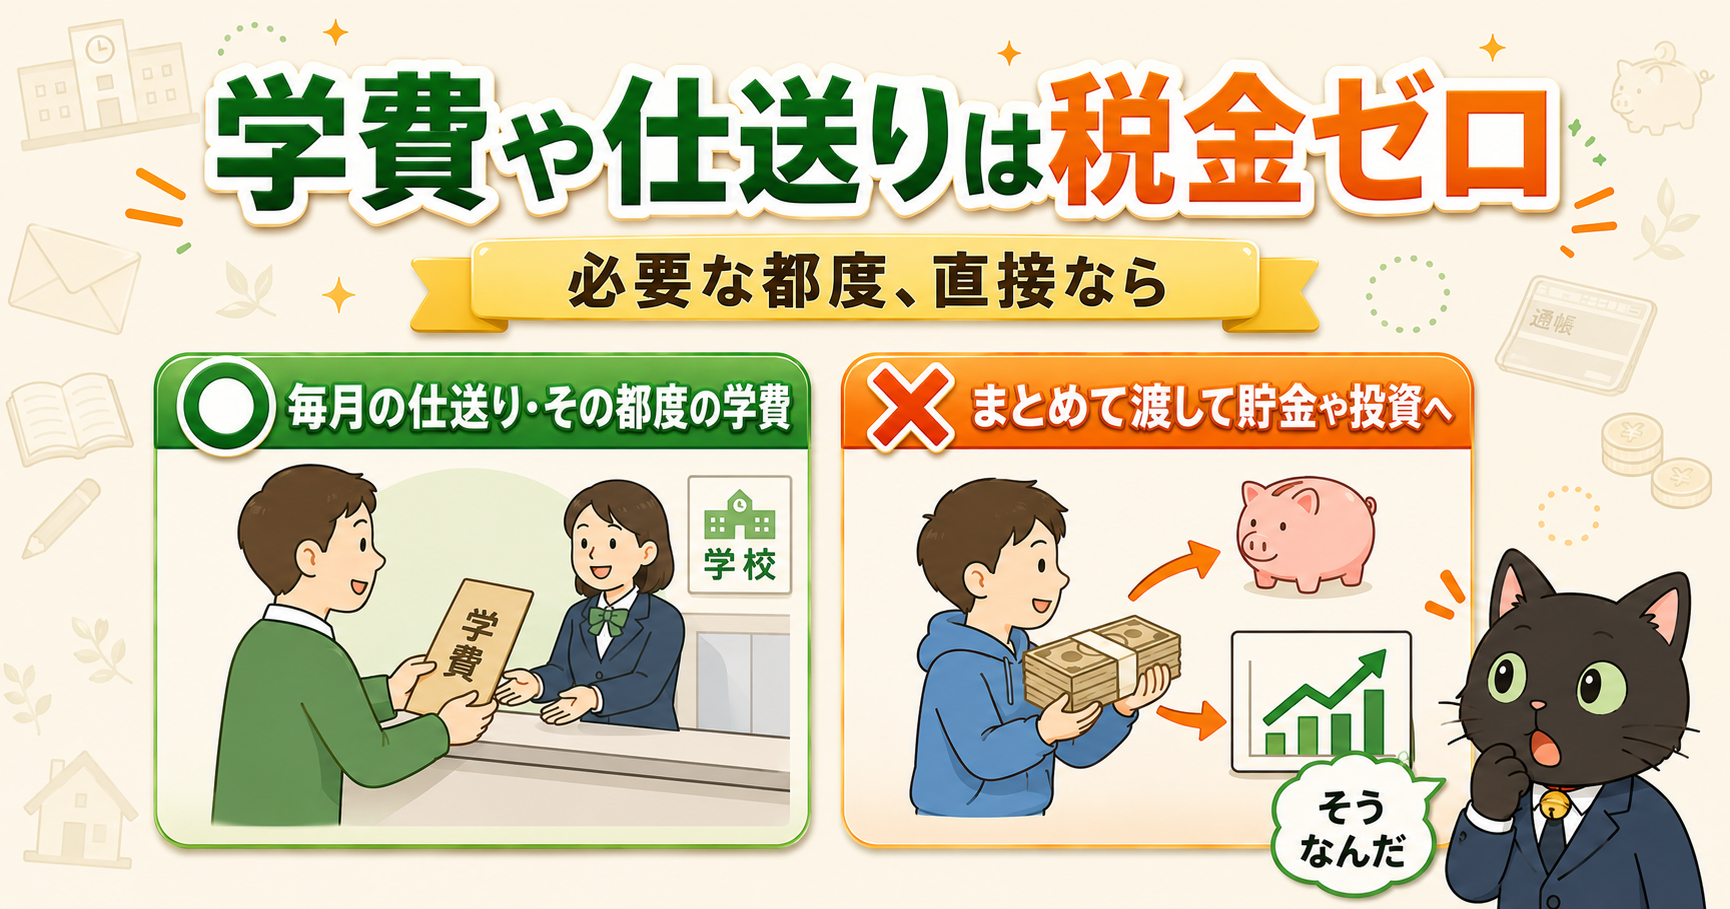
親が子の学費や仕送りを出しても、贈与税はかかりません。ただし条件があります。国税庁は「生活費や教育費として必要な都度直接これらに充てるためのものに限られます」と明記しています。
つまり「必要なときに、必要な分だけ」がルールです。同じ資料には、こうも書かれています。
「4年分の学費だから」と400万円をまとめて子の口座に入れ、子がそれを使わずに置いておくと、生活費として使ったことにはなりません。毎月の仕送りや、学費の請求が来たときに直接払う——この形なら問題になりにくい、と考えておくと分かりやすいです。
📚 出典:国税庁「No.4405 贈与税がかからない場合」
もう一つの選び方「相続時精算課税」
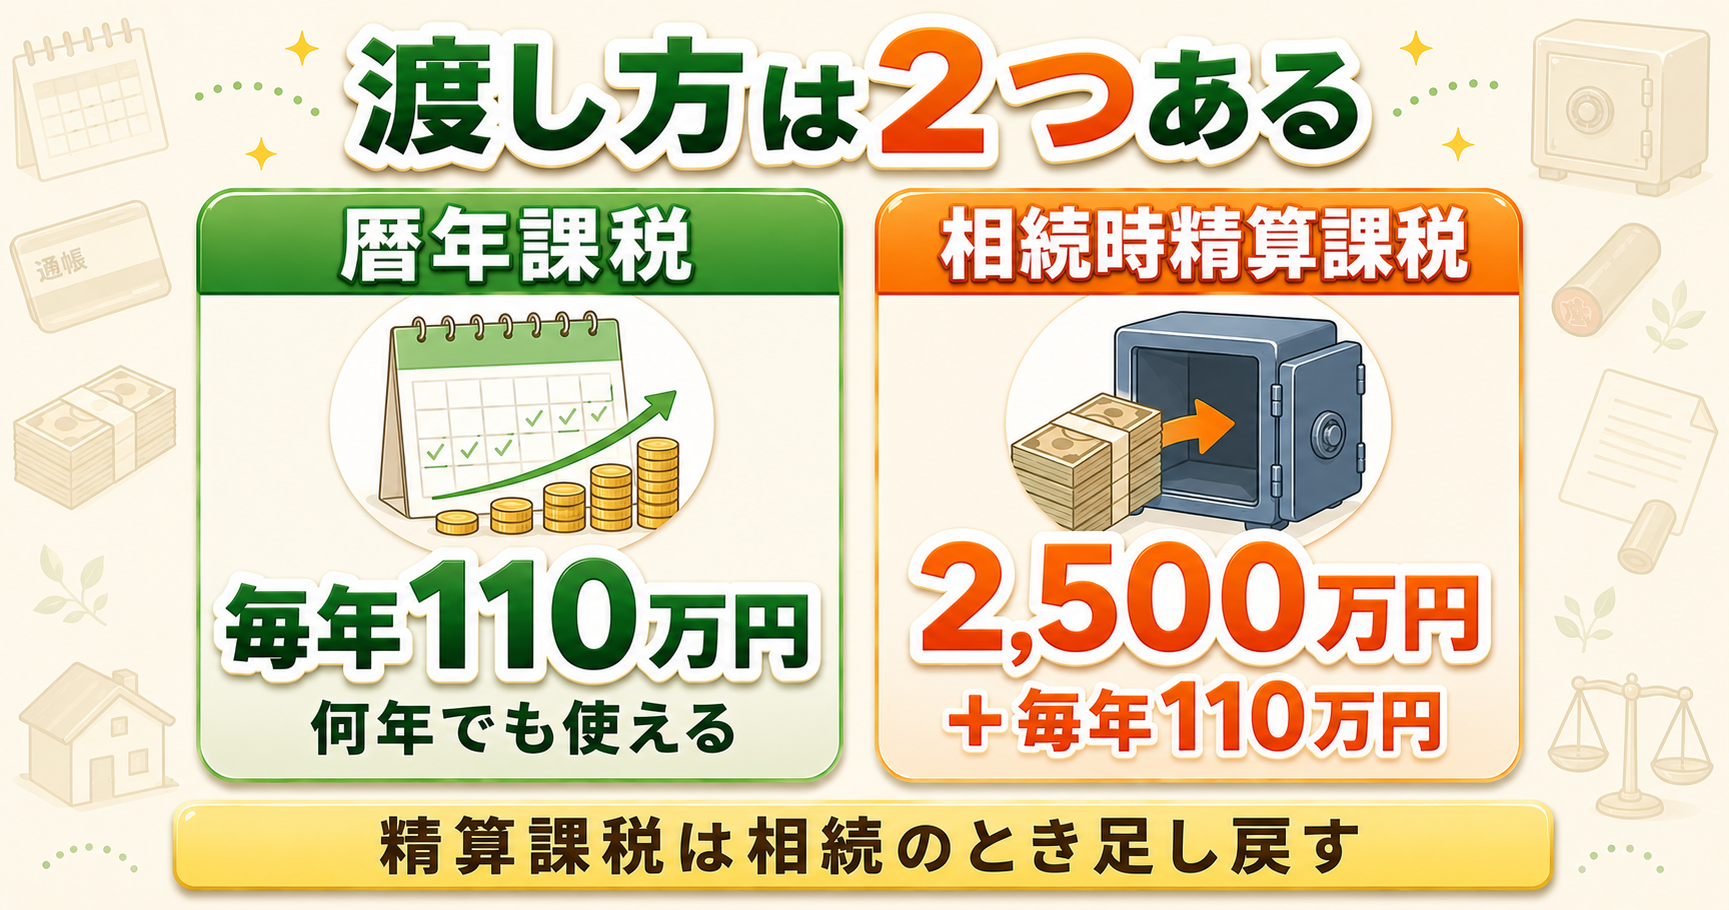
ここまでの年110万円は暦年課税という方式でした。じつは贈与税にはもう一つ、相続時精算課税という選び方があります。
ひとことで言えば「まとまった額を先に渡しておいて、精算は相続のときにする」しくみです。
使える人には条件があります。国税庁の説明では、贈与者は「贈与をした年の1月1日において60歳以上の父母または祖父母など」、受贈者は「贈与を受けた年の1月1日において18歳以上の者のうち、贈与者の直系卑属(子や孫など)である推定相続人または孫」です。
ここでいう年齢は「贈与を受けた日」ではなく、その年の1月1日時点で判定します。年の途中で18歳(または60歳)になった場合、その年の贈与はまだ対象になりません。ただし1月1日・1月2日生まれの人は例外です。法律では誕生日の前日に年齢が上がるため、1月1日の時点ですでに達していることになります。
注目したいのが年110万円の基礎控除です。これは2024年から加わった新しい枠で、古い解説には載っていません。この110万円の範囲内なら、相続のときに足し戻されません。以前の相続時精算課税は「贈与した分はすべて相続財産に戻る」しくみだったので、ここが大きく変わった点です。

📚 出典:国税庁「No.4103 相続時精算課税の選択」
精算課税は一度選ぶと、二度と戻せない
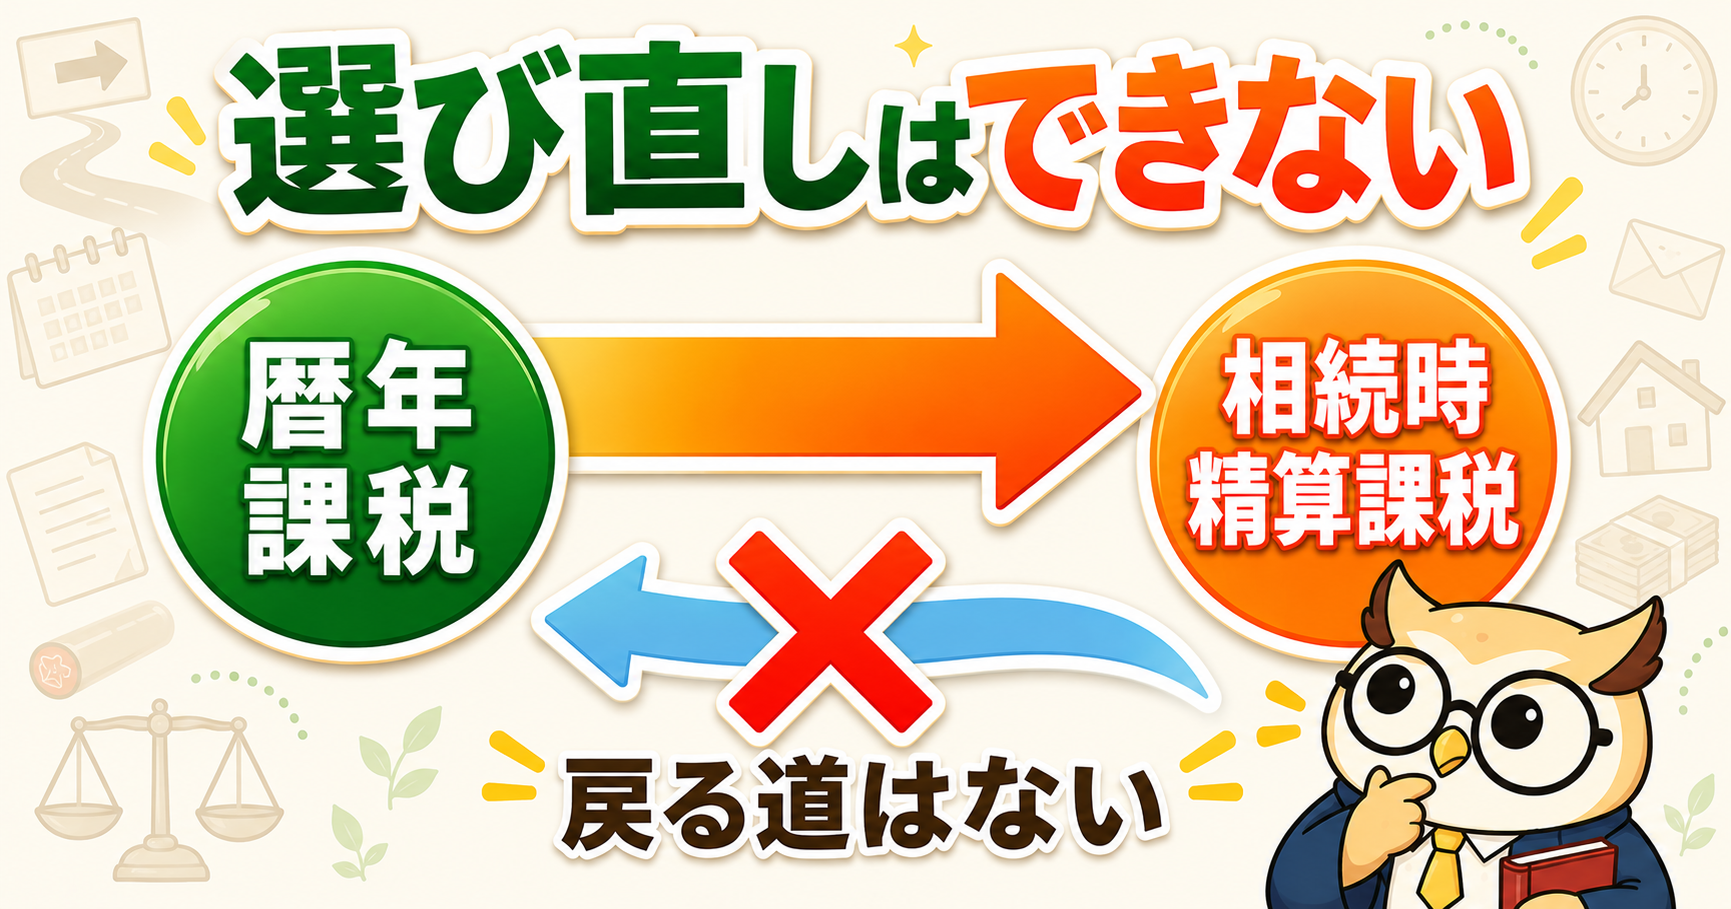
この記事でいちばん覚えて帰ってほしいのがここです。国税庁は、はっきりこう書いています。
たとえば父からの贈与について相続時精算課税を選ぶと、父からの贈与は生涯ずっとこの方式になります。「今年は暦年課税に戻そう」はできません。
ただし、これは贈与者ごとの選択です。父について精算課税を選んでも、母からの贈与は暦年課税のまま使えます。
制度を使うには「相続時精算課税選択届出書」の提出が必要です。黙っていて自動的に適用されることはありませんが、逆に言えば出した瞬間に後戻りできなくなるということです。
暦年課税と相続時精算課税、どう考える?
では、どちらを選べばよいのでしょうか。結論から言うと、財産の規模と家族構成で答えが変わるので、この記事で「あなたはこちら」と決めることはできません。ただ、考える軸は整理できます。
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 非課税枠 | 年110万円 | 2,500万円+年110万円 |
| 使える人 | 制限なし | 60歳以上→18歳以上の子・孫 |
| 超えた分の税率 | 10〜55% | 一律20% |
| 届出 | 不要 | 選択届出書が必要 |
| やめられるか | — | 戻せない |
ざっくり言えば、時間をかけて少しずつ渡せるなら暦年課税、まとまった額を今すぐ渡す必要があるなら精算課税が候補になります。住宅の頭金や事業の資金など、時期をずらせない事情があるときに精算課税の出番があります。
ただし精算課税は「無税」ではなく相続のときに精算する方式です。渡した財産は原則として相続財産に足し戻されます(2024年以後の年110万円分を除く)。相続税がかかる規模かどうかで有利不利が入れ替わるため、ここは必ず税理士に試算してもらってください。
🏠 相続税の基礎控除や、相続全体の流れはこちらで解説しています👇
👉 相続の基本|相続とは?流れ・法定相続人・遺産分割を大きな枠でやさしく解説
目的が決まっているなら、4つの特例がある
「まとめて渡したいが、都度払いは現実的でない」——そんなときのために、使いみちを限定した非課税の特例が用意されています。
いずれも要件が細かく決まっており、期限があるものもあります。金額の大きさだけで飛びつかず、いま使えるかどうかを必ず確認してください。
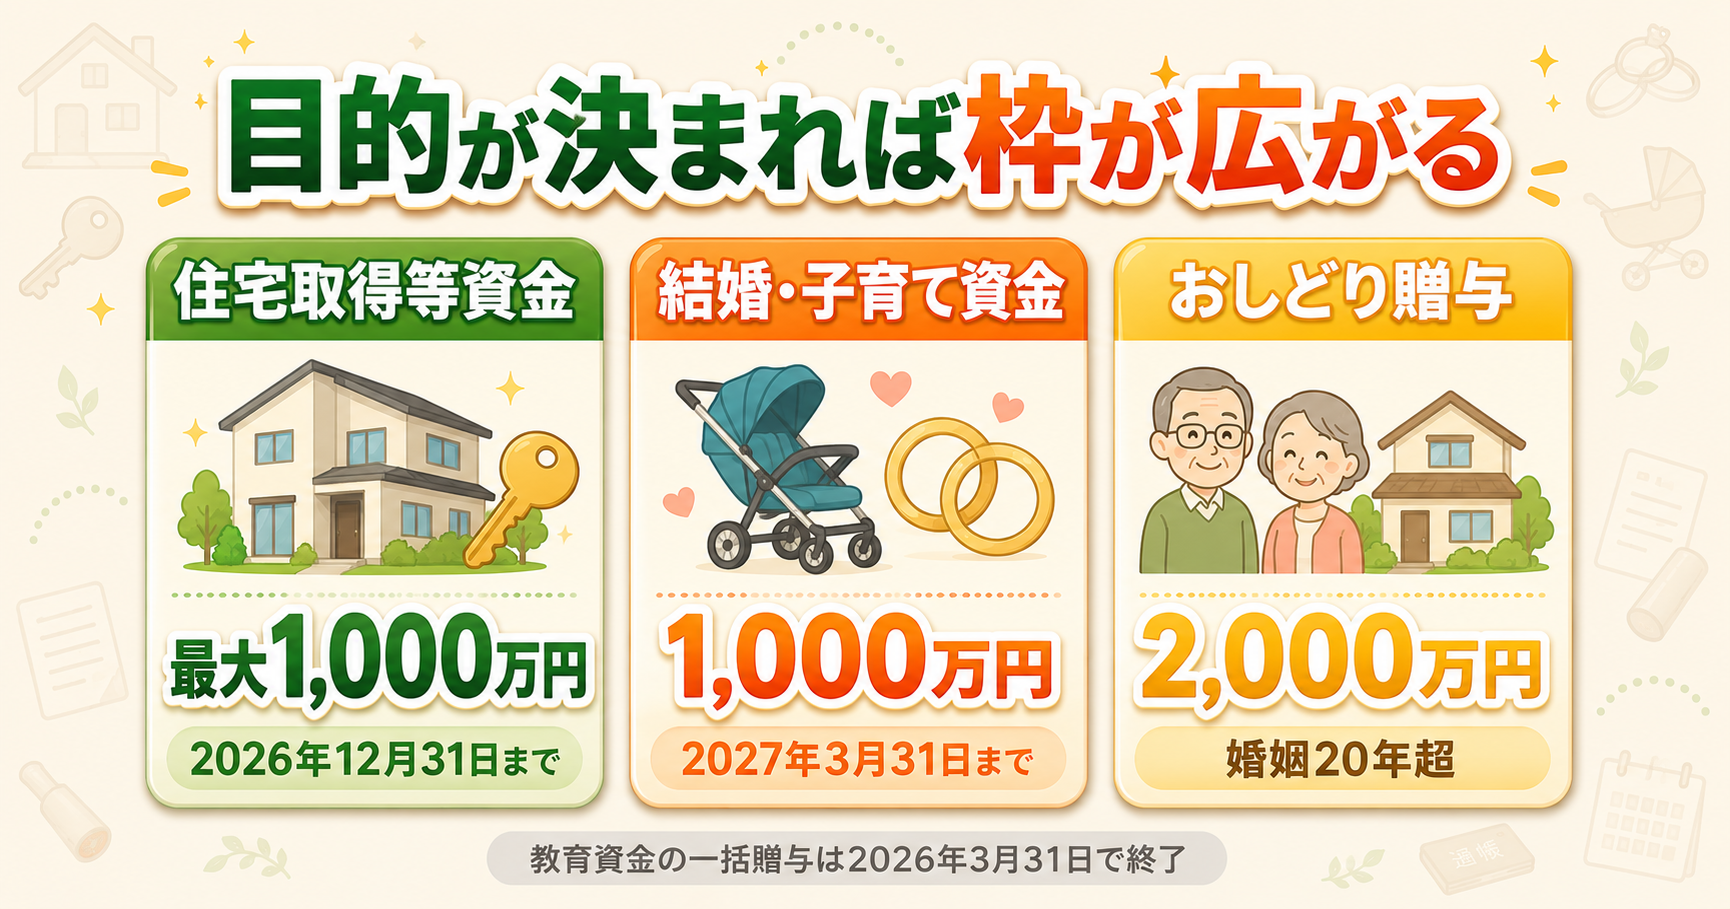
| 特例 | 非課税の額 | 主な要件 | 期限 |
|---|---|---|---|
| 教育資金の一括贈与 | 1,500万円 | 受け取る人が30歳未満 | 2026年3月31日で終了 |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 受け取る人が18歳以上50歳未満 | 2027年3月31日まで |
| 住宅取得等資金 | 省エネ等住宅1,000万円/それ以外500万円 | 直系尊属からの贈与 | 2026年12月31日まで |
| 夫婦間の居住用不動産(おしどり贈与) | 最高2,000万円 | 婚姻期間20年超・一生に一度 | 期限なし |
まず押さえておきたいのが教育資金の一括贈与です。国税庁は「令和8年4月1日以後については、この特例の適用を受けることはできません」と明記しています。つまりこの特例は2026年3月31日ですでに終了しています。いまから新しく契約することはできません。ただし、2026年3月31日までにこの特例の適用を受けた分は、引き続き非課税のまま使えます。
そしていま期限が近いのは住宅取得等資金のほうです。こちらは2026年12月31日までで、この記事を書いている2026年8月末から数えると残り4か月ほど。マイホームの購入資金を親や祖父母に出してもらう予定があるなら、年内に贈与を受けられるかどうかを早めに確認しておきましょう。
なお、この4つはいずれも金融機関での手続きや申告が必要で、使わなかった分の扱いにもルールがあります。「非課税だから手続き不要」ではない点にご注意ください。
📚 出典:国税庁「No.4510 教育資金の一括贈与」/「No.4511 結婚・子育て資金の一括贈与」/「No.4508 住宅取得等資金」
4つ目の特例|夫婦の「おしどり贈与」
表の4つ目に挙げた、夫婦のあいだで使う特例です。ほかの3つが親や祖父母から子・孫へ渡すものなのに対し、これだけは夫婦間のもの。正式には贈与税の配偶者控除、通称「おしどり贈与」といいます。
居住用の不動産、または居住用不動産を買うためのお金を配偶者に贈るとき、基礎控除額110万円のほかに最高2,000万円まで控除できます。合わせて2,110万円までが非課税になる計算です。
3つ目を見落とす人が多いところです。非課税になるからといって申告しなくてよいわけではありません。申告しなければ、この特例は使えません。
📚 出典:国税庁「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」
申告が必要なのは、どんなとき?
贈与税の申告が必要になるのは、次のいずれかが110万円を超えたときです。
期限は決まっています。国税庁の説明では「贈与により財産を取得した年の翌年2月1日から3月15日までの間に申告と納税をする」とされています。所得税の確定申告と同じ時期ですが、始まりが2月1日である点が少し違います。
もう一つ、申告書とは別に、同じ期間内に出す書類があります。相続時精算課税を初めて選ぶ年は、その年の贈与が110万円以下で申告書が要らない場合でも、この期間内に「相続時精算課税選択届出書」を贈与者ごとに提出する必要があります。申告と届出は別の手続きだと覚えておきましょう。
また、前に見たとおりおしどり贈与や各種特例は、非課税でも申告が要るものがあります。「税金がかからない=何もしなくていい」と考えないことが大切です。
📚 出典:国税庁「No.4402 贈与税がかかる場合」
相続税とのつながり|渡した分が戻ってくることがある
贈与税と相続税は別々の税金ですが、完全に切り離されてはいません。亡くなる前の一定期間内に贈与した財産は、相続財産に足し戻されるルールがあるからです。
「元気なうちに少しずつ渡しておけば相続税が減る」という話は、この足し戻しの期間を超えて初めて成り立ちます。駆け込みで渡しても、意味がなくなってしまうわけです。
この期間は3年から7年へ段階的に延びている途中で、亡くなった時期によって当てはまるルールが変わります。
📅 3年から7年へどう切り替わるのか、誰への贈与が足し戻しの対象になるのかは、こちらで詳しく解説しています👇
👉 相続の基本|相続とは?流れ・法定相続人・遺産分割を大きな枠でやさしく解説
順番としては、まず相続税がかかる規模なのかを確かめるのが先です。相続税がかからない家庭なら、贈与を急ぐ必要そのものがないからです。
誰に相談すればいい?
贈与や相続の話は、相談先が分かれます。困りごとの種類で選ぶと迷いません。
とくに相続時精算課税を選ぶかどうかと不動産を贈与するかどうかは、あとから取り返しがつきにくい判断です。この2つに関わるときは、動く前に税理士へ相談することをおすすめします。
なお不動産の贈与では、贈与税のほかに登録免許税や不動産取得税もかかります。「贈与税が非課税だから費用ゼロ」ではない点も、専門家に確認しておきたいところです。
よくある質問Q&A
Q. お年玉やお小遣いにも贈与税がかかりますか? A. 社会通念上相当と認められる範囲であれば、贈与税はかかりません。国税庁は「年末年始の贈答、祝物または見舞いなどのための金品で、社会通念上相当と認められるもの」を非課税として挙げています。ただし金額が大きくなると話は別です。1年間にもらった合計が110万円を超えるなら、内容を確認しておきましょう。
Q. 子ども名義の口座にお金を貯めています。これは贈与になりますか? A. 名義だけ子どもで、実際には親が管理しているお金は、状況によって親の財産と扱われることがあります。贈与は「あげます」「もらいます」という双方の合意で成立するものだからです。判断は個別の事情によるため、金額が大きい場合は税理士に確認してください。
Q. 110万円ぴったりなら申告は要りませんか? A. 要りません。申告が必要になるのは110万円を「超える」場合です。ぴったり110万円なら、基礎控除で課税価格はゼロになります。
Q. 父と母、それぞれから110万円ずつもらえば非課税ですか? A. いいえ。110万円の枠はもらう人ごとです。父から110万円、母から110万円なら合計220万円となり、110万円を超えた分が課税対象になります。
Q. 相続時精算課税を選んだあとで、やっぱりやめられますか? A. できません。国税庁は「暦年課税へ変更することはできません」と明記しています。その贈与者からの贈与は、以後ずっとこの制度が適用されます。届出書を出す前に、必ず税理士に相談してください。
Q. 贈与税の相談は誰にすればいいですか? A. 税金の計算や申告は税理士です。不動産の名義変更なら司法書士、家族間で争いになっているなら弁護士が窓口になります。なお当ブログでは個別のご相談には応じられません。
まとめ|まずは110万円と「戻せない選択」を覚える
贈与税は細かい制度が多い分野ですが、押さえるべき点は多くありません。
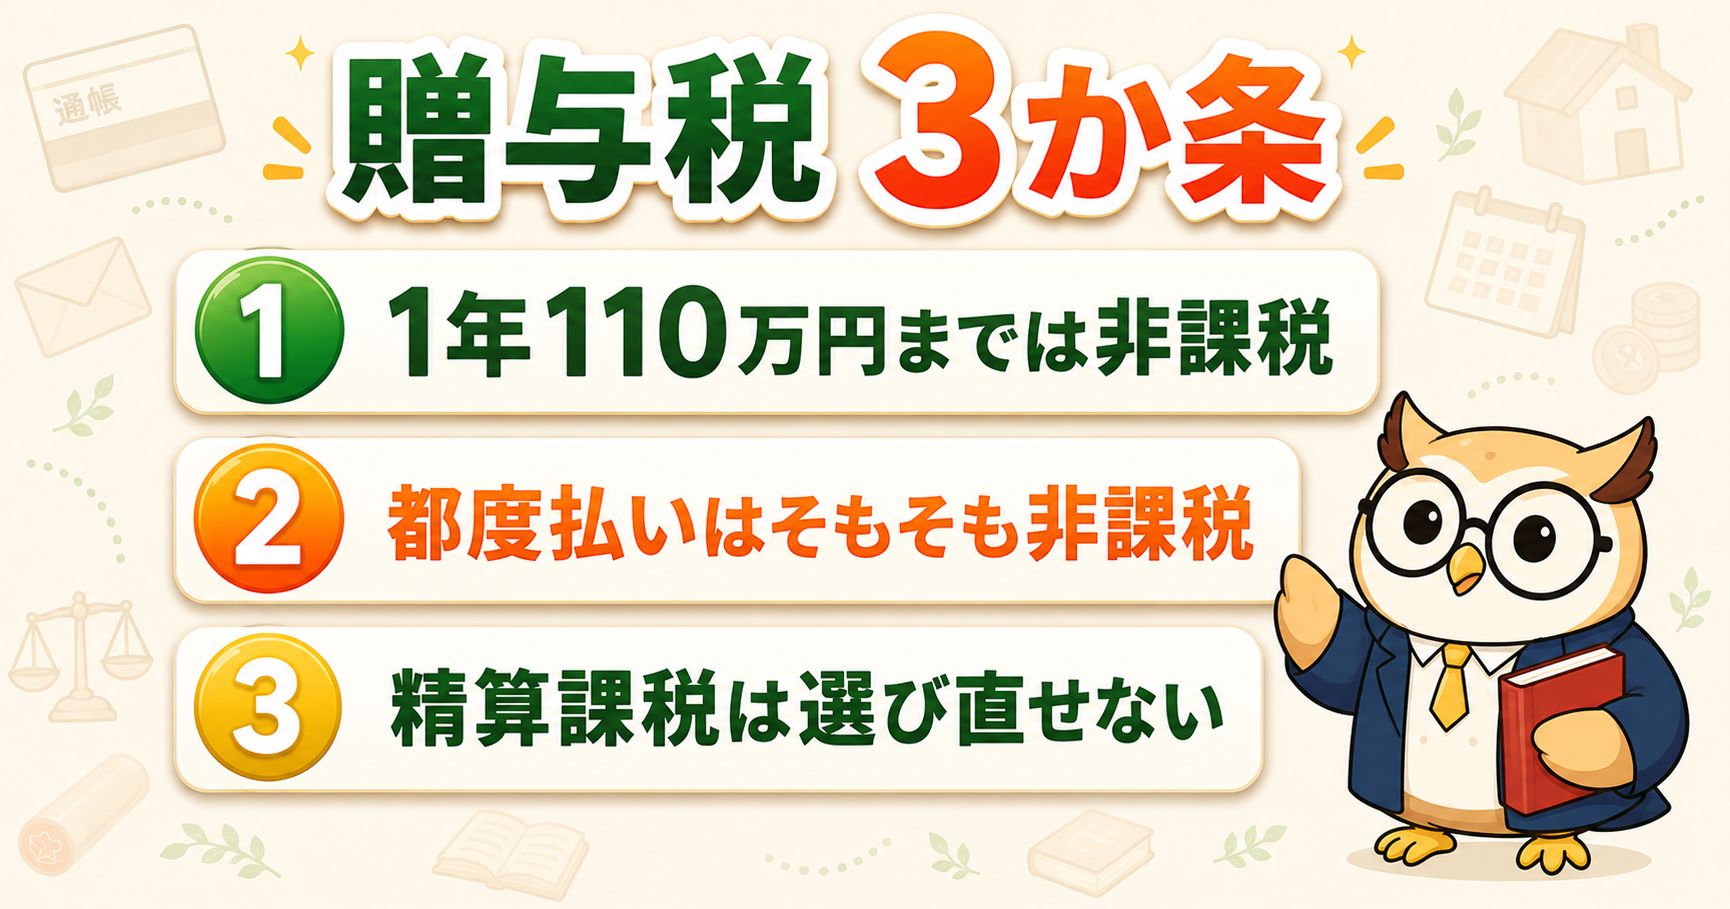
- 払うのはもらった人。枠はもらう人ごとに年110万円
- 生活費・教育費は「必要な都度、直接」なら非課税
- 相続時精算課税は一度選ぶと戻せない
- 教育資金の特例は2026年3月31日で終了済み
- 申告の期限は翌年2月1日〜3月15日
そして忘れたくないのが、贈与を考える前に相続の全体像を見るということ。相続税がかからない規模なら、急いで贈与する理由はありません。ゴールを確かめてから、手段を選んでください。
🎓 コガネ博士の総評
今日いちばん覚えて帰ってほしいのは、相続時精算課税は一度選ぶと戻せないということじゃ。2,500万円という数字は魅力的に見えるが、あれは無税ではなく先送りじゃからのう。届出書を出す前に、必ず専門家に試算してもらうのじゃぞ。
それと順番の話。贈与を考える前に、相続税がかかる規模かどうかを先に確かめる。ここを飛ばして贈与の設計を始めると、要らぬ手間と費用をかけることになる。基礎控除の大きさを知れば、そもそも心配が要らなかったという家庭も多いんじゃよ。
最後に。税制は毎年のように変わる。この記事の数字も、来年には違っているかもしれん。実際に動くときは、必ず国税庁の最新情報と税理士の確認を。わしにできるのは地図を渡すところまでじゃ。あとは信頼できる専門家と一緒に進めれば大丈夫じゃよ🦉