家族カードのメリット・デメリット|夫婦のポイント一元化術
「夫婦でクレジットカードを別々に使っていて、ポイントがあちこちに散らばっている」「家族カードって便利そうだけど、デメリットはないの?」——そんな疑問を持つ人は多いのではないでしょうか。
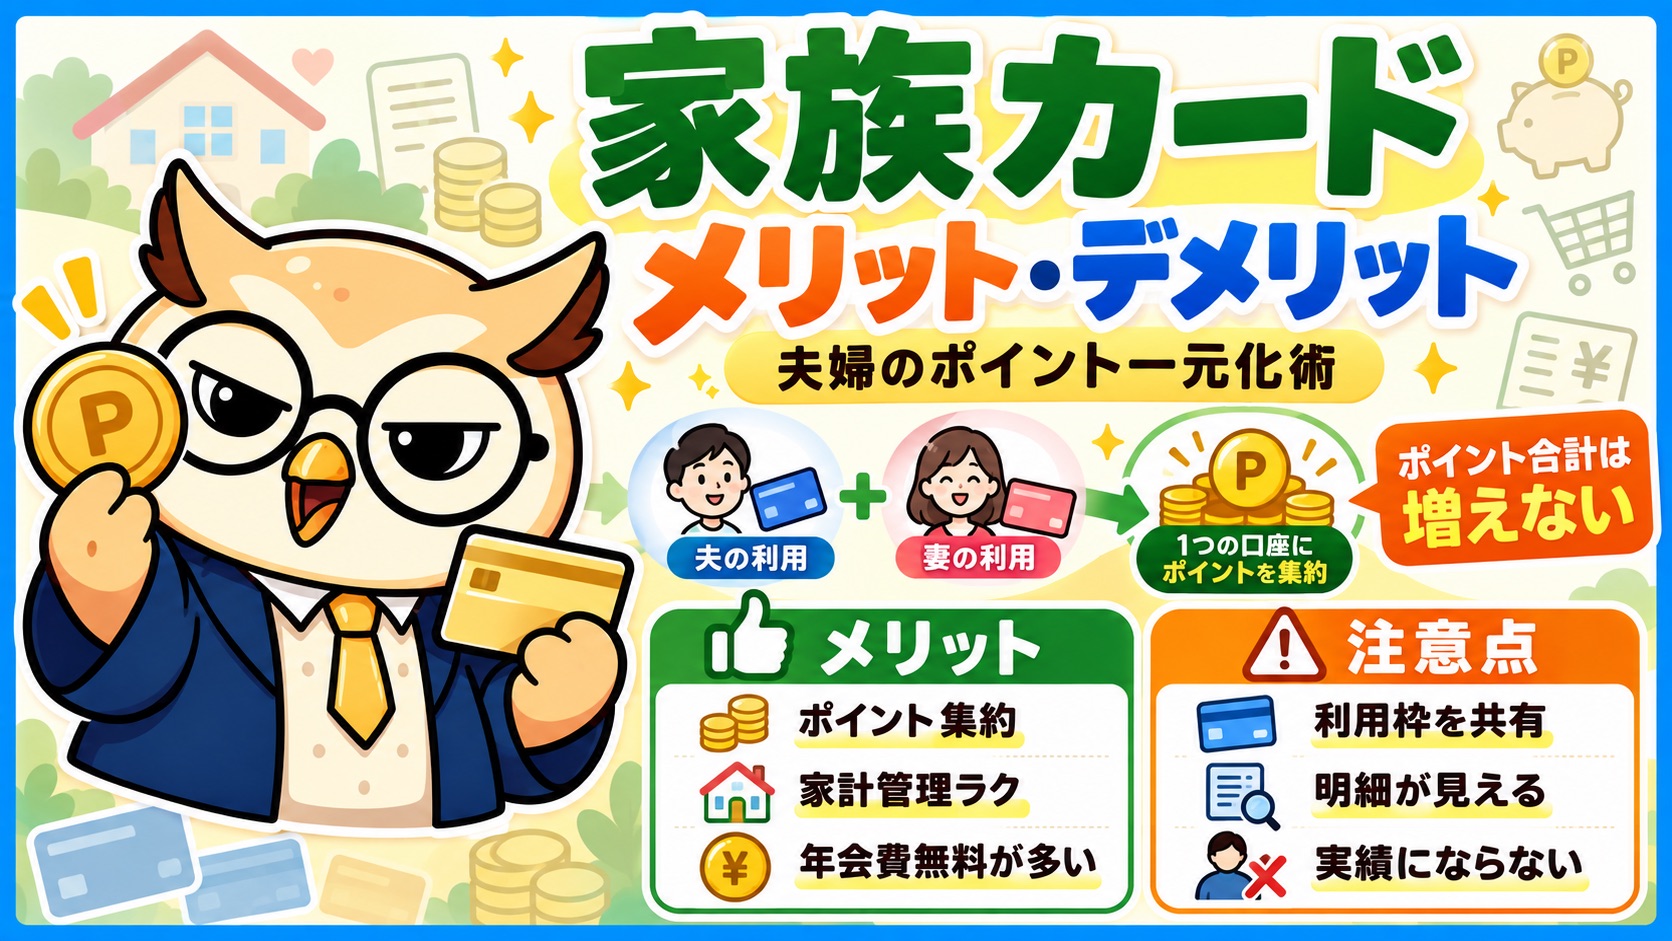
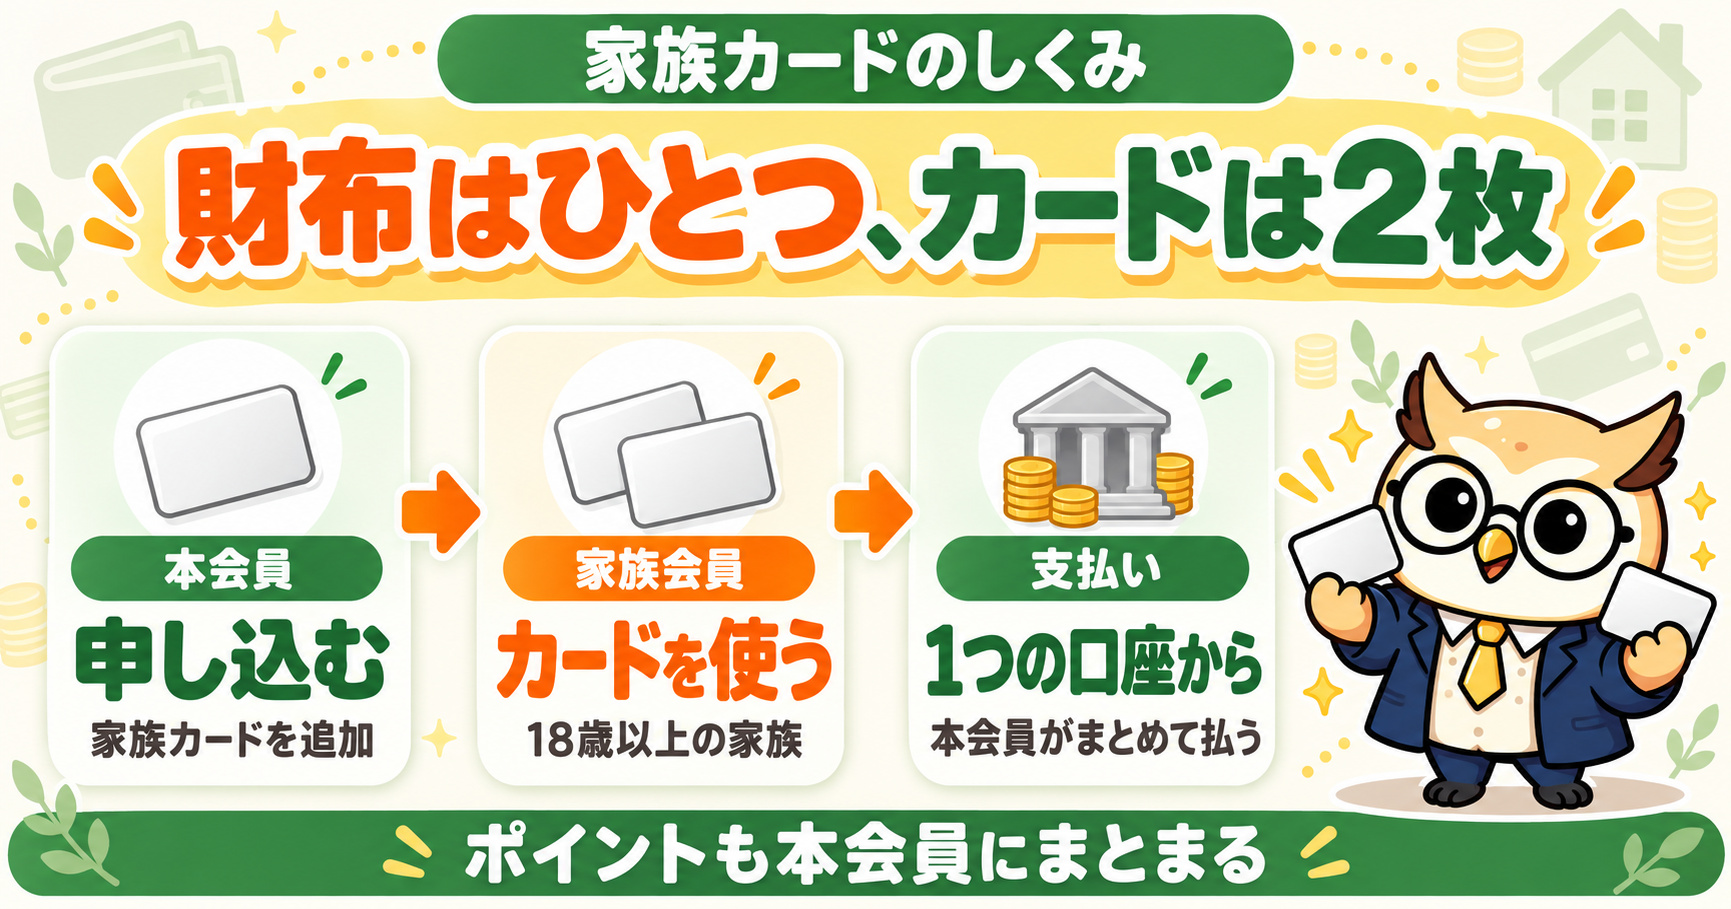
家族カードは、本会員のカードにひもづけて、生計をともにする家族が持てる追加のクレジットカードです。支払いは本会員の口座にまとまり、家族が使った分のポイントも本会員のポイントにまとまります。
この記事では、楽天カード・三井住友カード・JCB・dカード・イオンカードの公式情報をもとに、家族カードのしくみ、メリットとデメリット、夫婦それぞれが本会員になる場合との違い、ポイントを1か所にまとめる方法を整理します。
📌 家族カードのしくみと、持てる家族の条件
📌 家族カードのメリット5つとデメリット6つ
📌 ポイントをまとめても「合計は増えない」理由
📌 家族カードと、夫婦それぞれが本会員になる場合の違い
📌 家族カード以外でポイントを家族でまとめる方法
📌 夫婦で使うときの上手な使い分け
家族カードとは?本会員の「追加カード」
家族カードは、クレジットカードを持っている人(本会員)が、家族のために追加で発行してもらうカードです。カード会社からは「家族会員」として扱われ、カードの名義は使う家族本人になります。
- 1持てるのは生計をともにする家族:配偶者・親・子どもなど。多くのカード会社では18歳以上が対象です
- 2支払いは本会員の口座からまとめて:家族が使った分も、本会員の利用分と一緒に引き落とされます
- 3ポイントは本会員にまとまる:家族が使った分のポイントも、本会員のポイントとして貯まります
- 4単独では作れない:本会員のカードがあって初めて発行できる「追加カード」です
JCBは、家族カードについて「専業主婦(主夫)や学生(高校生を除く18歳以上)など、収入が少ない家族でも利用できます」と説明しています(JCB「家族カードとは?メリットやデメリット、発行条件について解説」)。家族カードの利用分は本会員が支払うため、自分の収入がない家族でも持ちやすいのです。
配偶者には、事実婚や同性パートナーを含めているカード会社もあります。楽天カードは「配偶者(内縁の相手方・同性パートナー含む)」、JCBは「夫婦で姓の異なる国際結婚・同性パートナー・事実婚を含みます」と明記しています。
家族カードのメリット5つ
- 1ポイントが本会員にまとまる:家族の利用分もひとつのポイント口座に集まり、使いやすくなる
- 2年会費無料のカードが多い:一般的なカードなら、家族カードの年会費も無料のことが多い
- 3引き落とし口座がひとつで、家計の管理がラク:誰がいくら使ったかも明細で分かる
- 4収入のない家族も持てる:専業主婦(主夫)や学生も申し込める(高校生の可否はカードによる)
- 5本会員と同じようなサービスが使える:ポイント還元や、カードによっては保険なども
たとえば楽天カードは、家族カードの年会費が永年無料(楽天ゴールドカード・楽天プレミアムカードの家族カードは550円)で、家族カードの利用分も100円につき1ポイントが貯まると案内しています(楽天カード「家族カード」)。
家計管理の面では、引き落としがひとつにまとまることが大きな利点です。楽天カードでは、本会員の利用明細の「利用者」の欄で、本人と家族のどちらが使ったかを確認できます(楽天カード「家族カードのお支払いについて」)。
私も楽天カードの本会員で、家族カードを使っています。家族カードは生活費の支払い専用にしていて、食費や日用品はすべてこのカードで払うと決めています。こうしておくと、毎月の生活費がいくらかかったかが、明細を見るだけで分かります。
💳 楽天カードそのもののメリット・デメリットはこちらで詳しく解説しています👇
👉 楽天カードは本当にお得?メリット・デメリット完全解説|楽天銀行・楽天証券との最強の組み合わせ術
ポイントをまとめると何が変わる?|合計は同じ、変わるのは「使いやすさ」
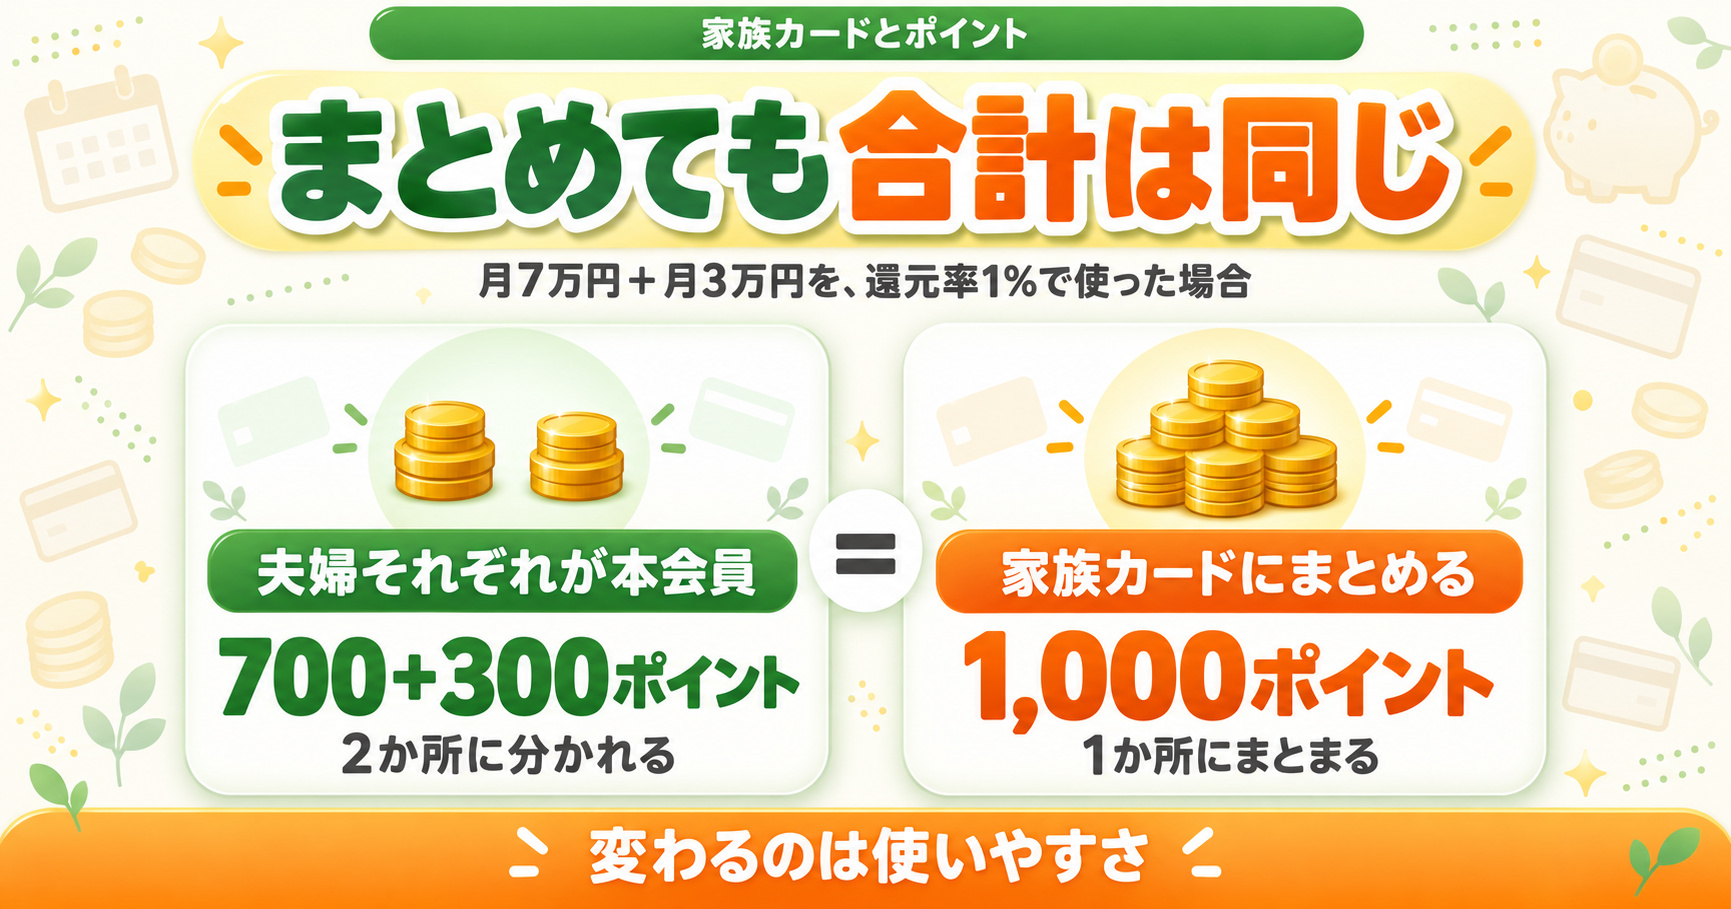
家族カードの説明では「ポイントが効率よく貯まる」という言い方がよく出てきます。ここで誤解しやすいのが、家族カードにしても、ポイントの合計が増えるわけではないという点です。
楽天カードの公式ページでは、本会員が月7万円、家族が月3万円使った場合に、本会員に毎月1,000ポイントが貯まる例を紹介しています(楽天カード「家族カードご利用ポイント」)。これを、夫婦がそれぞれ自分の楽天カード(還元率1%)を持った場合と比べてみましょう。
| 夫婦それぞれが本会員 | 家族カードにまとめる | |
|---|---|---|
| 本会員(月7万円) | 700ポイント | 700ポイント |
| 家族(月3万円) | 300ポイント(自分の口座へ) | 300ポイント(本会員の口座へ) |
| 1か月の合計 | 1,000ポイント | 1,000ポイント |
| ポイントの置き場所 | 2か所に分かれる | 1か所にまとまる |
合計はどちらも1,000ポイントです。この楽天カードの例では、ふだんの買い物の還元率は本会員のカードでも家族カードでも同じなので、まとめても増えるわけではありません。変わるのは、次のような「使いやすさ」です。
- 1まとまった額で使える:少しずつ散らばったポイントより、大きな買い物や支払いに回しやすい
- 2使い忘れ・期限切れが減る:見る場所がひとつなので、残高や期限を確認しやすい
- 3貯まり方が見えやすい:家族全体でどれくらい貯まっているかが一目で分かる
家族カードのデメリット・注意点6つ
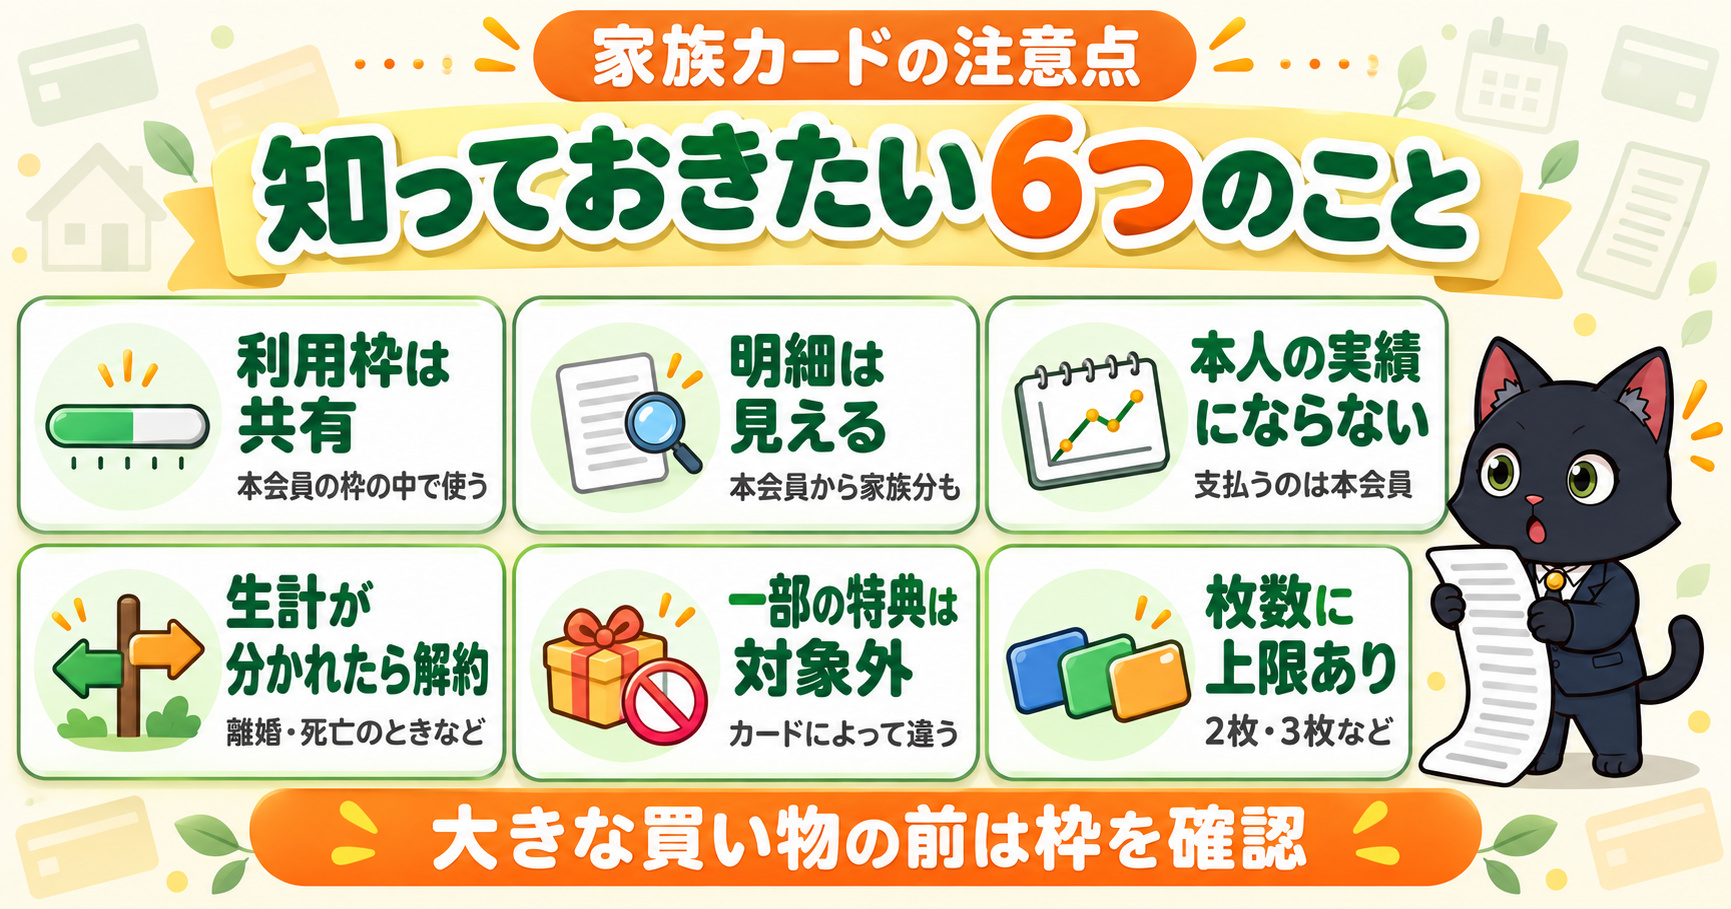
便利な家族カードですが、仕組みを知らずに使うと困ることもあります。主な注意点は次の6つです。
- 1利用できる金額は本会員と共有:家族カードの利用枠は、本会員の利用枠の中に含まれる
- 2利用明細は本会員から見える:家族が何に使ったかは、本会員の明細で確認できる
- 3家族本人のクレジットの実績にはならない:支払うのは本会員のため
- 4生計が分かれたら解約が必要:離婚や本会員の死亡などのとき
- 5一部のポイント特典が対象外のことがある:カードによって家族カードには付かない特典がある
- 6発行できる枚数に上限がある:カードによって2枚・3枚など決まっている
利用枠は本会員と共有
楽天カードは家族カードのご利用可能枠を「本カード会員様のご利用可能枠以内」、三井住友カードは「本会員の弊社カードのご利用枠内」と説明しています。夫婦で大きな買い物が重なると、どちらかのカードが使えなくなることがあるので、旅行や家電の買い替えなど大きな支払いの前には、残りの枠を確認しておきましょう。
明細は本会員から見える
JCBは「本会員が家族会員のご利用代金明細を確認できるので、誰が使ったのかが分かります」と説明しています。家計管理には便利ですが、プライベートな買い物まで見られたくない人には気になる点です。なお楽天カードでは、家族会員が自分のアカウントで見られるのは自分の利用分だけです。
私の場合は、家族カードは生活費だけに使うと最初から決めているので、明細を見られることは気になりません。何に使うカードかを先に決めておけば、明細が見えることはむしろ家計の確認に役立ちます。
家族本人のクレジットの実績にはならない
JCBは、家族カードは本会員が支払いを行っているため、将来お子さまや配偶者自身が自分名義のカードやローンの審査を受けても「家族カードでの利用履歴はクレジットヒストリーとしては反映されません」と説明しています(JCB「家族カードとは?メリットやデメリット、発行条件について解説」)。将来自分名義のカードやローンを考えている家族は、自分で本会員になる選択肢も考えておきましょう。
生計が分かれたら解約が必要
家族カードは「本会員と生計を同一にする家族」が対象のため、JCBは本会員が亡くなった場合や、離婚などで生計が分かれた場合は解約手続きが必要だとしています。続けてカードを使いたい場合は、自分名義のカードを申し込むことになります。
一部の特典が対象外のことがある
たとえばイオンカードセレクトの家族カードでは、WAONのオートチャージや公共料金の支払いによるポイント付与、イオン銀行の給与振込口座の指定によるポイント付与が対象外です(イオンカード「家族カード」)。dカードも、ゴールドなど一部のカードでは家族会員が対象外になるサービスがあるとしています。使いたい特典があるなら、家族カードでも対象かを事前に確認しましょう。
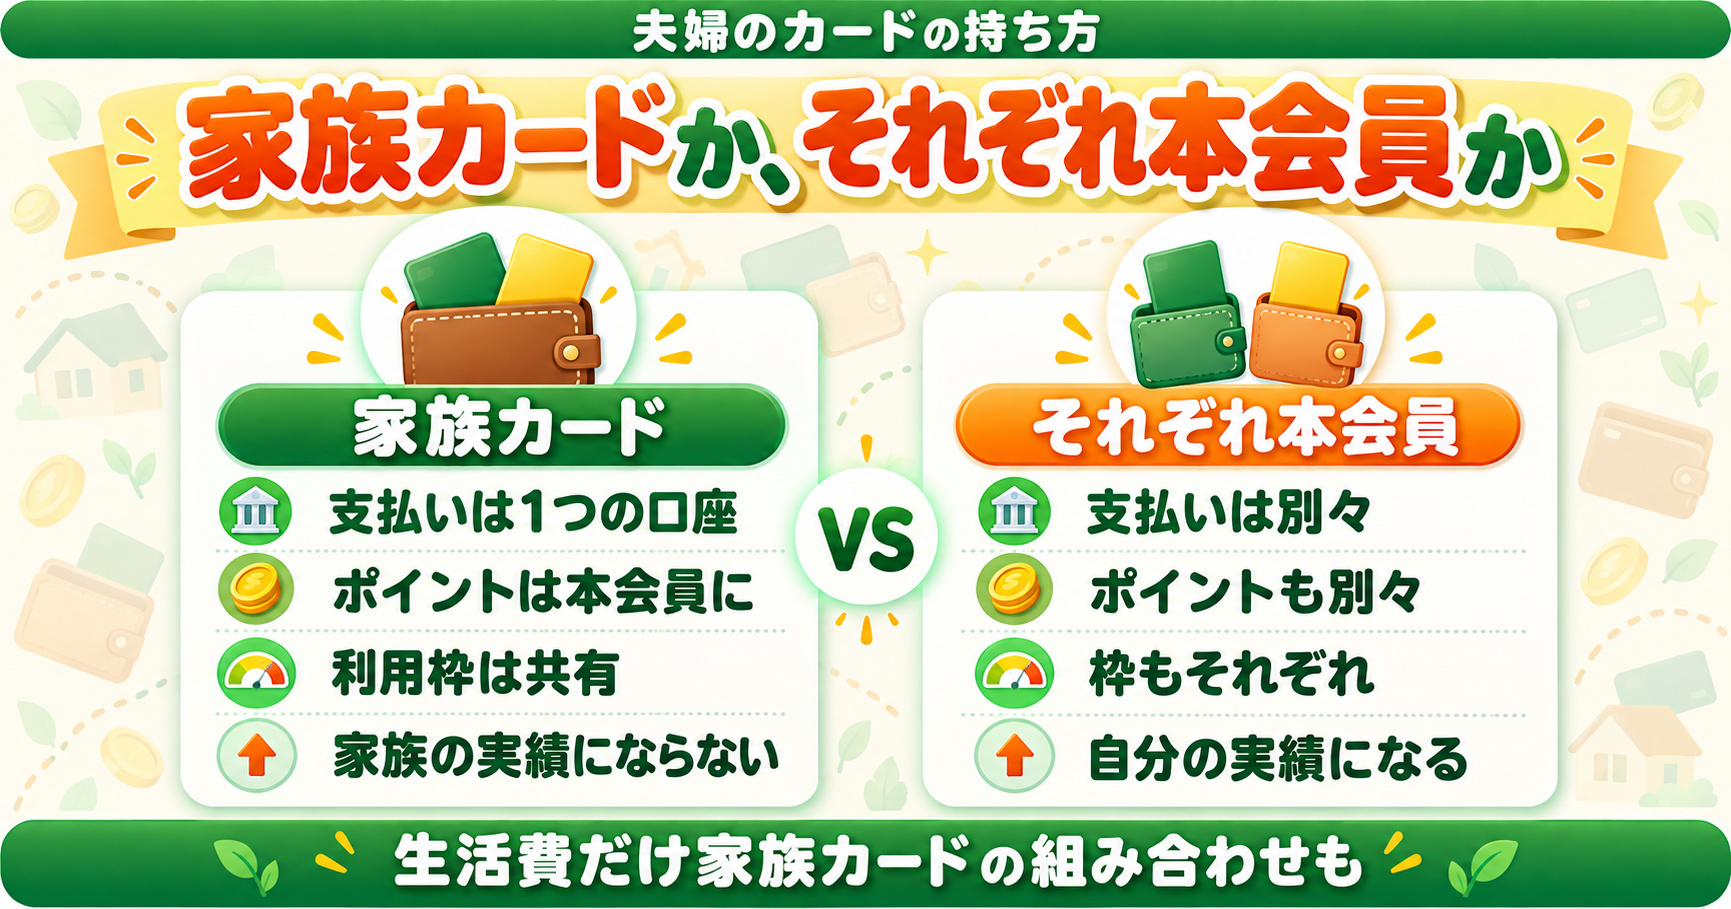
家族カードと「夫婦それぞれが本会員」どっちがいい?
ポイントをまとめる方法は家族カードだけではありません。夫婦がそれぞれ自分のカードの本会員になる方法と比べると、次のような違いがあります。
| くらべる点 | 家族カード | それぞれが本会員 |
|---|---|---|
| 支払い | 本会員の口座にまとまる | 別々の口座から |
| ポイント | 本会員にまとまる | それぞれに貯まる |
| 利用枠 | 本会員の枠を共有 | それぞれに枠がある |
| 利用明細 | 本会員から家族分も見える | 自分の分だけ |
| 家族本人の信用の実績 | 原則ならない | 自分の実績になる |
| 申し込み | 本会員が申し込む | それぞれが審査を受ける |
| 新規入会の特典 | 家族カード向けの特典がある場合も | 条件を満たせば対象になる場合も |
家族カードが向いているのは、家計をひとつの財布で管理したい夫婦や、収入のない家族にもカードを持ってもらいたい家庭です。一方で、それぞれが本会員になるのが向いているのは、共働きでお金の管理を分けたい夫婦や、自分名義のクレジットの実績を積んでおきたい人です。
両方を組み合わせる方法もあります。楽天カードは「生活費は家族カード、プライベートのご利用はご自身のカード」という使い分けを案内しています(楽天カード「家族カードのお支払いについて」)。
🆓 年会費無料で持てるカードの比較はこちら👇
👉 年会費無料のクレジットカードおすすめ5選|1位は楽天カード
家族カード以外でポイントを家族でまとめる方法
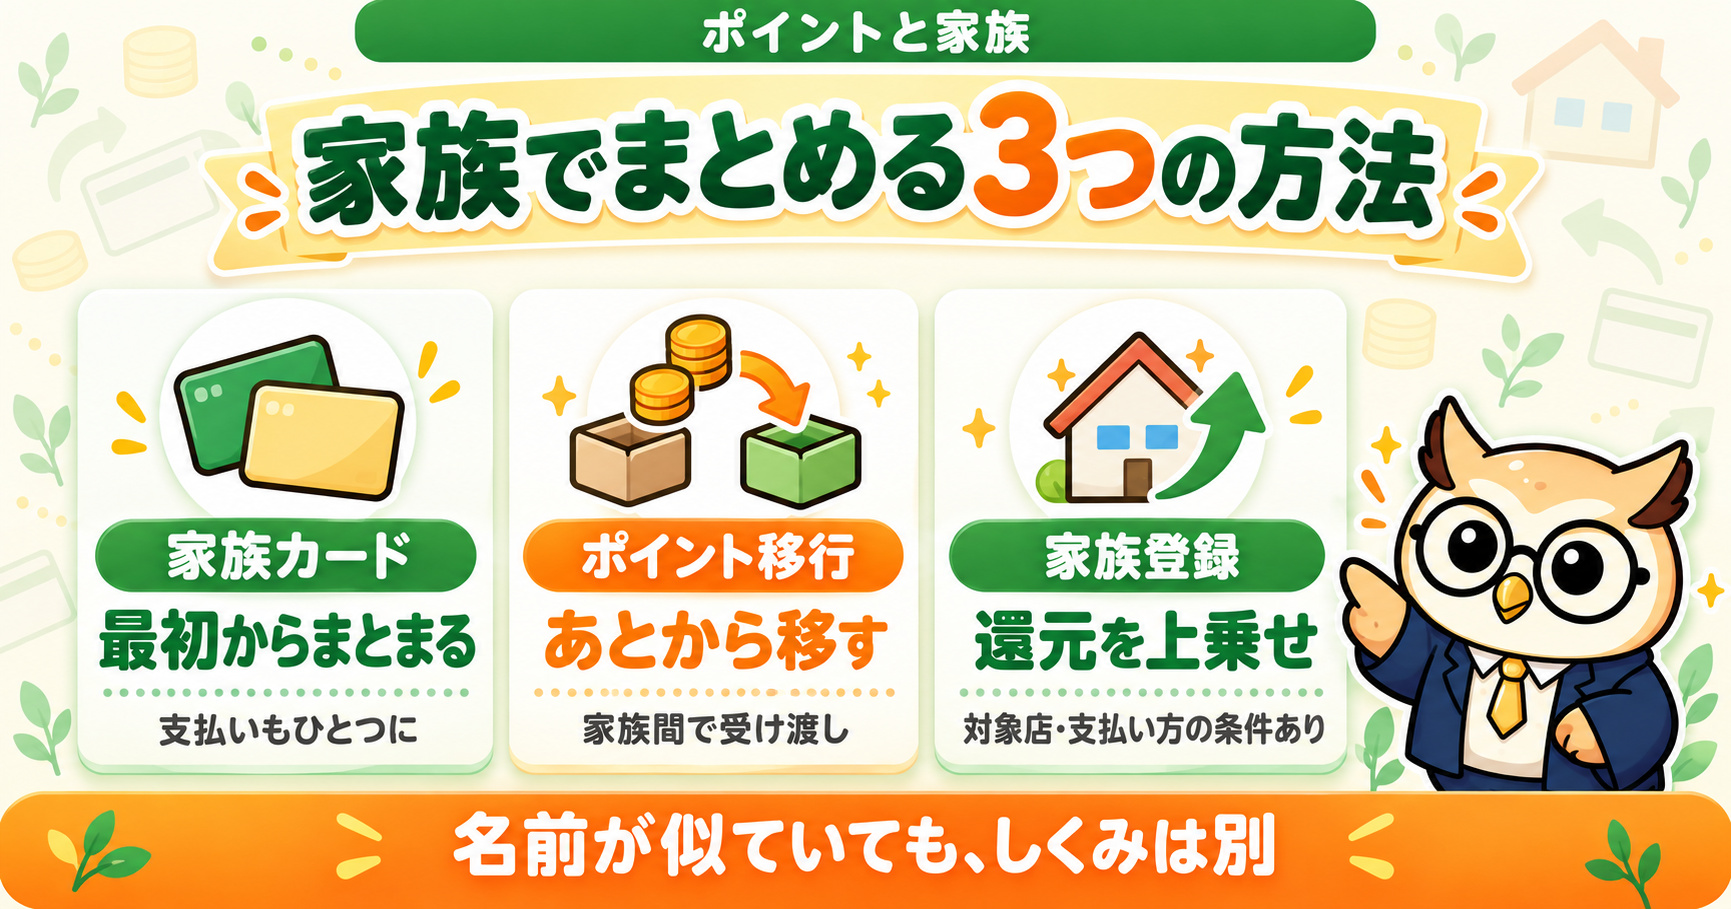
カード会社によっては、家族カードとは別に、家族でポイントをやりとりしたり、家族の登録で還元率が上がったりするサービスもあります。
楽天カード「家族でポイントおまとめサービス」
楽天カードの本会員と家族会員のあいだで、楽天ポイントを移せるサービスです。移せるのは50ポイント以上(1ポイント単位)、月間10,000ポイントまでで、期間限定ポイントは対象外です(楽天カード「家族でポイントおまとめサービス」)。たとえば、本会員に貯まったポイントの一部を、家族カードを持つ子どもにお小遣いとして移す、といった使い方ができます。
三井住友カード「家族ポイント」
三井住友カードの「家族ポイント」は、家族カードとは別のしくみです。対象カードを持つ2親等以内の家族を登録すると、対象のコンビニ・飲食店でスマホのタッチ決済かモバイルオーダーで支払ったときの還元に、家族1人につきそれぞれ+1%(最大+5%)が加わります。家族ポイントは本会員が対象で、家族カード会員は登録できませんが、本会員がこのサービスを使っていれば家族カードにも同じ還元率が適用されます(三井住友カード「家族ポイント」)。
つまり、家族カードは「支払いとポイントをひとつにまとめる」しくみ、三井住友カードの家族ポイントは「家族それぞれが本会員として持ち、登録で還元を上乗せする」しくみです。名前が似ていても中身が違うので、混同しないようにしましょう。
💹 還元率の高いカードを用途別に比べたい人はこちら👇
👉 ポイント還元率が高いクレジットカード比較|用途別おすすめの選び方
主なカードの家族カードを比較
ここでは、年会費無料で持てる主なカードの家族カードを比べます(2026年10月時点の各社公式情報)。
| カード | 家族カードの年会費 | 申し込める子どもの年齢 | ポイント |
|---|---|---|---|
| 楽天カード | 永年無料 | 18歳以上(高校生も可) | 本会員にまとまる |
| 三井住友カード(NL) | 無料 | 18歳以上(高校生を除く) | 本会員にまとまる |
| JCBカード W | 無料 | 18歳以上(高校生を除く) | 本会員と合算 |
| dカード | 無料 | 18歳以上(高校生を除く) | 本会員にまとまる |
| イオンカードセレクト | 無料 | 18歳以上(高校生も可) | 本会員と合算 |
出典:楽天カード・三井住友カード(年会費)・三井住友カード(家族カード)・JCBカード W・JCB(家族カード)・dカード・イオンカード。配偶者・親も対象です(カードによって条件が異なります)。dカードは、2026年12月以降にポイント還元率・進呈条件と年会費の見直しを予定していると案内しています。
発行できる枚数もカードによって違い、楽天カードは本カード1枚につき2枚、イオンカードはご家族で最大3枚です。ゴールドカードなど上位のカードでは、家族カードに年会費がかかる場合があります。
楽天カードをまだ持っていない人は、本カードの申し込みフォームの中で家族カードも同時に申し込めます(楽天カード「家族カード」)。
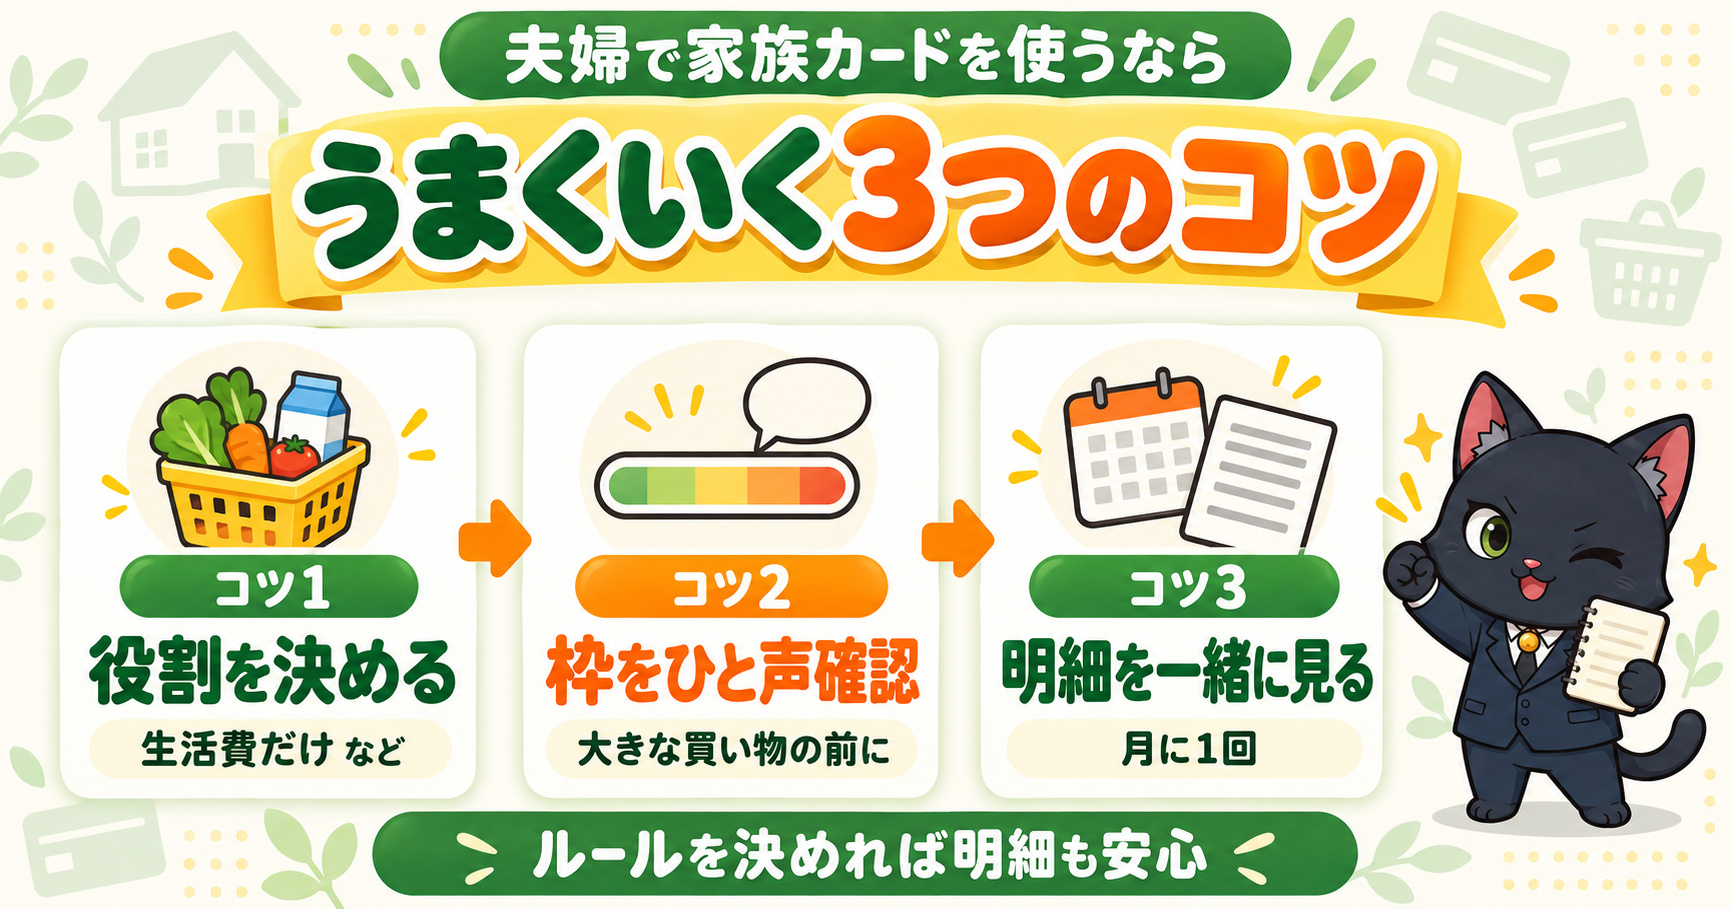
夫婦で家族カードを使うときのコツ
- 1家族カードの役割を決める:「生活費だけ」「子どもの学用品だけ」など、何に使うカードかを最初に決める
- 2大きな買い物の前は利用枠を確認:夫婦で枠を共有しているので、重なりそうなときは事前にひと声かける
- 3月に1回、明細を一緒に見る:見られて困る使い方をしないことが、一番の安心につながる
私が家族カードを生活費だけにしているのも、この「役割を決める」ためです。役割がはっきりしていると、明細を見たときに「これは生活費」とすぐ判断でき、家計の振り返りが短い時間で済みます。
カードの利用明細は、家計簿アプリとつなげると自動で記録できます。家族カードの利用分も本会員の明細に入るので、生活費の記録がさらにラクになります。
📒 カードの明細を自動で記録できる家計簿アプリはこちら👇
👉 家計簿アプリおすすめ徹底比較|マネーフォワード MEを使い倒す方法
また、家族カードも本会員のカードと同じように、不正利用には注意が必要です。明細を一緒に見る習慣は、身に覚えのない請求に早く気づくことにもつながります。
🛡 明細チェックで不正利用を早く見つける方法はこちら👇
👉 クレジットカードの不正利用対策|補償のしくみと明細チェック習慣
家族カードの申し込み方法と必要なもの
家族カードは、本会員が申し込むのが基本です。すでに本会員のカードを持っている場合は、会員サイトやアプリから申し込めるカード会社が多く、本会員のカードと同時に申し込めるカードもあります。
- 1本会員が会員サイト・アプリから申し込む:家族の氏名・生年月日・続柄などを入力する
- 2カード会社が確認する:家族会員本人は原則審査なしとするカード会社もあるが、審査の結果、発行されない場合もある
- 3家族の手元にカードが届く:届いたら、必要に応じて家族も会員サイトに登録する
楽天カードでは、家族会員が会員サイト(楽天e-NAVI)に登録すると自分の利用明細を見られるようになり、「家族でポイントおまとめサービス」でのポイントの受け渡しにも登録が必要です(楽天カード「家族カード」)。
家族カードのよくある質問Q&A
Q. 高校生の子どもでも家族カードを作れますか? A. カードによって違います。楽天カードとイオンカードは18歳以上なら高校生も申し込めますが、三井住友カード・JCB・dカードは高校生を除く18歳以上が対象です。
Q. 収入のない専業主婦(主夫)でも家族カードを作れますか? A. 作れます。家族カードの利用分は本会員が支払うため、家族本人の収入が少なくても申し込めます。JCBは、家族カードの審査は本会員のみが対象と説明しています。ただし、イオンカードのように「審査により、お申込みの意に沿えないこともございます」と案内しているカード会社もあります。
Q. 家族カードを使うと、ポイントは家族本人に貯まりますか? A. 多くのカードでは本会員のポイントにまとまります。楽天カードでは、家族カードの利用で貯まったポイントは本会員のポイント口座に進呈されます。必要なら「家族でポイントおまとめサービス」で家族会員に移せます。
Q. 家族カードの利用分は誰が払いますか? A. 本会員です。イオンカードの規約では、家族会員の利用に基づく一切の債務は本人会員に帰属するとされています。家族会員が使った分も、本会員の口座からまとめて引き落とされます。
Q. 別姓のパートナーでも家族カードを作れますか? A. カード会社によっては作れます。楽天カードは内縁の相手方・同性パートナーを含む配偶者、JCBは姓の異なる国際結婚・同性パートナー・事実婚を含む配偶者を対象としています。別姓の場合の手続きは各社に確認しましょう。
- 家族カードは本会員の追加カード。支払いもポイントも本会員にまとまる
- ポイントはまとめても合計は増えない。変わるのは使いやすさ
- 利用枠は本会員と共有、明細は本会員から見える
- 家族本人のクレジットの実績にはならない
- 家計を分けたい夫婦は、家族カードと自分のカードの組み合わせも
- 何に使うカードかを最初に決めておくと、明細も家計管理に役立つ
🎓 コガネ博士の総評
ただし、勘違いしやすい点がある。ポイントはまとめても合計は増えない。増えるのではなく、散らばらずに使い切りやすくなる、というのが本当の価値じゃ。それから、利用枠は本会員と共有で、明細は本会員から見える。家族本人のクレジットの実績にもならない。こうした仕組みを知ったうえで使うことが大切なんじゃ。
いちばんのコツは、「何に使うカードか」を最初に決めておくことじゃ。生活費だけ、子どもの学用品だけ、と役割を決めれば、明細を見られることも気にならず、むしろ家計の振り返りに役立つ。共働きで家計を分けたいなら、家族カードと自分のカードを組み合わせてもよい。
家族の形やお金の管理の仕方は、家庭ごとに違う。自分たちに合う持ち方を選んで、ポイントも家計も気持ちよく管理していくのじゃぞ🦉