NISA口座・特定口座・一般口座の違いを完全解説|初心者が最初に選ぶべき口座はどれ?
「投資を始めよう」と証券会社の口座開設ページを開いたとき、いきなり専門用語が並んで、手が止まった経験はありませんか?
「特定口座と一般口座、どちらにしますか?」「NISA口座も開設しますか?」——。似た名前の選択肢が並ぶと、最初の一歩がなかなか踏み出せないですよね。
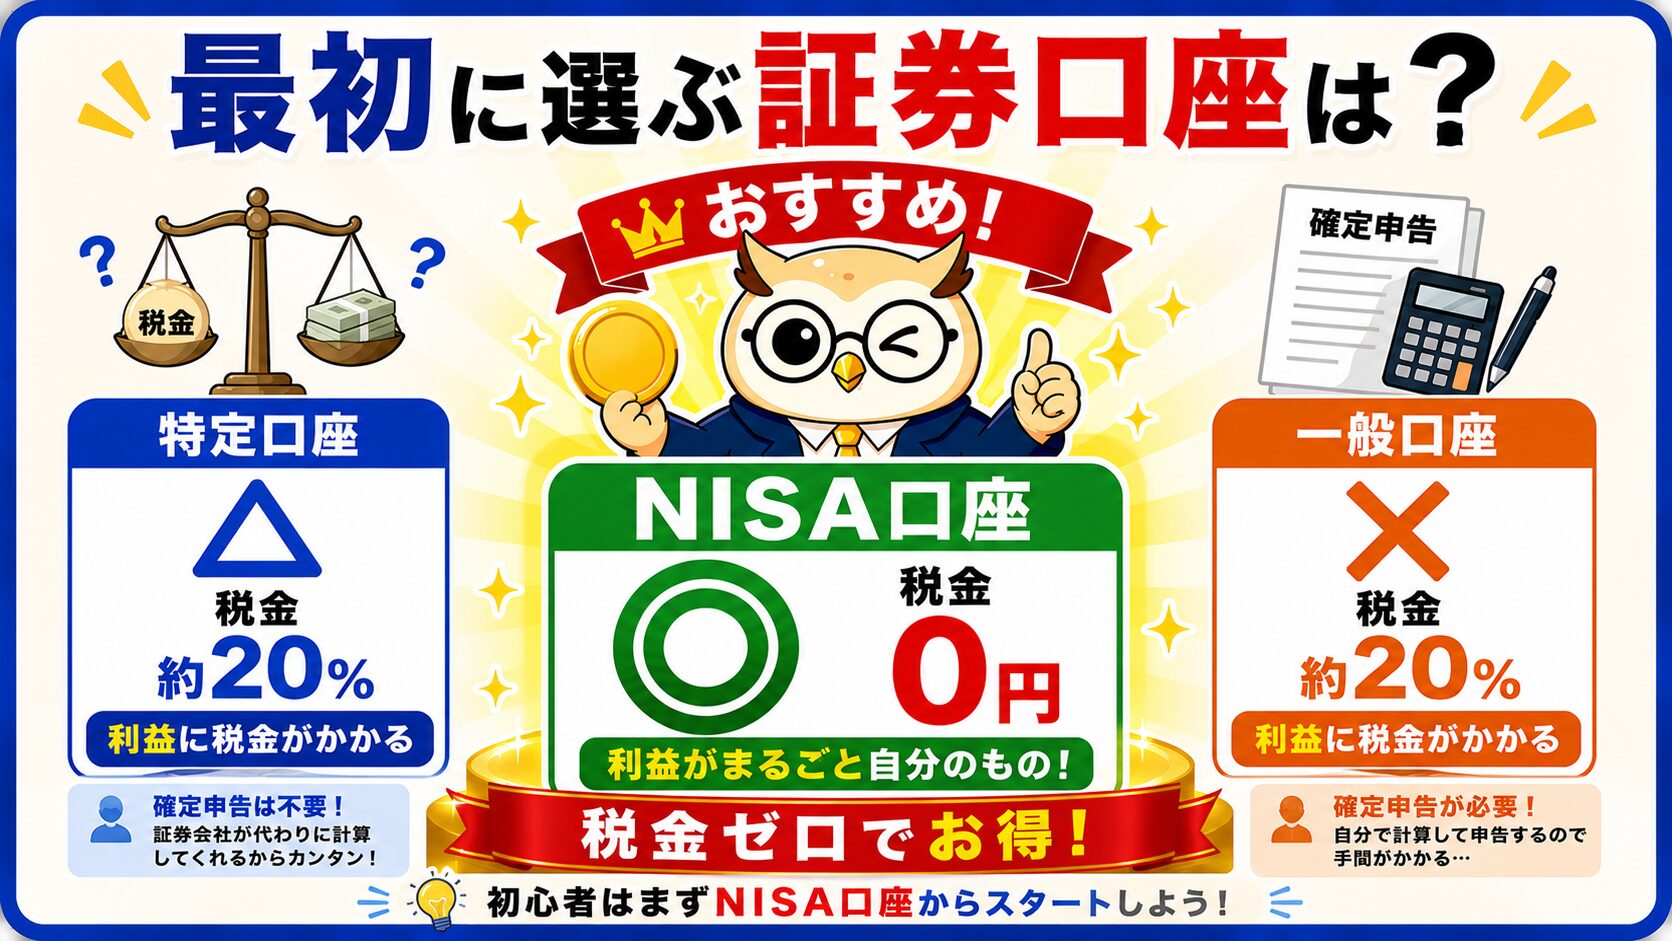
でも、安心してください。答えはシンプルです。投資初心者は、まず「NISA口座」を使えばOK。なぜなら、NISA口座には「投資で得た利益にかかる税金がゼロになる」という、他の口座では真似できない最強のメリットがあるからです。
この記事では、3種類の口座のしくみをやさしく比較しながら、なぜNISA口座が圧倒的におすすめなのか、そしてNISAの枠を使い切ったあとにどう使い分ければいいのかまで、初心者向けにていねいに解説します。
📌 NISA・特定・一般口座の違いが一目でわかる
📌 なぜ初心者はNISA口座から始めればよいのか
📌 税金ゼロが20年でどれだけの差になるのか
📌 NISA枠を超えたときの賢い使い分け
📌 NISA口座の注意点と、開設のかんたん3ステップ
- まず結論!初心者はNISA口座から始めればOKな理由
- そもそも「口座の種類」で何が変わる?税金ゼロの威力
- 3種類の口座をざっくり比較|違いを一目で理解しよう
- NISA口座を徹底解説|つみたて投資枠と成長投資枠の使い分け
- 特定口座とは?源泉あり・なしの違いをやさしく解説
- 一般口座はほぼ使わなくてOK|あえて選ぶ場面はほぼない
- 3つの口座の使い分け実践|NISA枠を超えたらどうする?
- NISA口座の注意点・落とし穴|知らないと損すること
- NISAとiDeCo、どう違う?併用はできる?
- NISA口座開設のかんたん3ステップ
- NISA口座はどこで開けばいい?楽天証券・SBI証券がおすすめ
- よくある質問Q&A
- まとめ|迷ったらNISA口座からスタートしよう
- 🎓 コガネ博士の総評
まず結論!初心者はNISA口座から始めればOKな理由
細かい違いを説明する前に、いちばん大事な結論からお伝えします。投資がはじめての人は、まよわずNISA口座からスタートすればOKです。なお、NISA口座は単独では開設できません。ネット証券では、まず「総合口座(特定口座または一般口座)」を申し込み、その画面で「NISA口座も同時に開設する」にチェックを入れることでNISA口座を持てます。つまりNISAと課税口座は、どちらか一つではなく、セットで開設して使い分けるものなのです。
理由はシンプルで、NISA口座なら投資で増えたお金(利益)に税金が一切かからないからです。通常の口座(特定口座・一般口座)では、利益に対して20.315%もの税金がかかります。10万円の利益が出ても、約2万円が税金で引かれて手元に残るのは約8万円。ところがNISA口座なら、10万円まるごと自分のものになります。
そもそも「口座の種類」で何が変わる?税金ゼロの威力
「口座がちがうだけで、そんなに変わるの?」と思うかもしれません。じつは、変わるのは主に税金の扱いです。投資の利益にかかる20.315%の税金がゼロになるかどうか——これが長い年月をかけると、とても大きな差になります。
たとえば毎月3万円を20年間、年5%で運用できたとしましょう。NISA口座と特定口座で、最終的な手取りにどれくらいの差が出るのかを比べたのが次の図です。
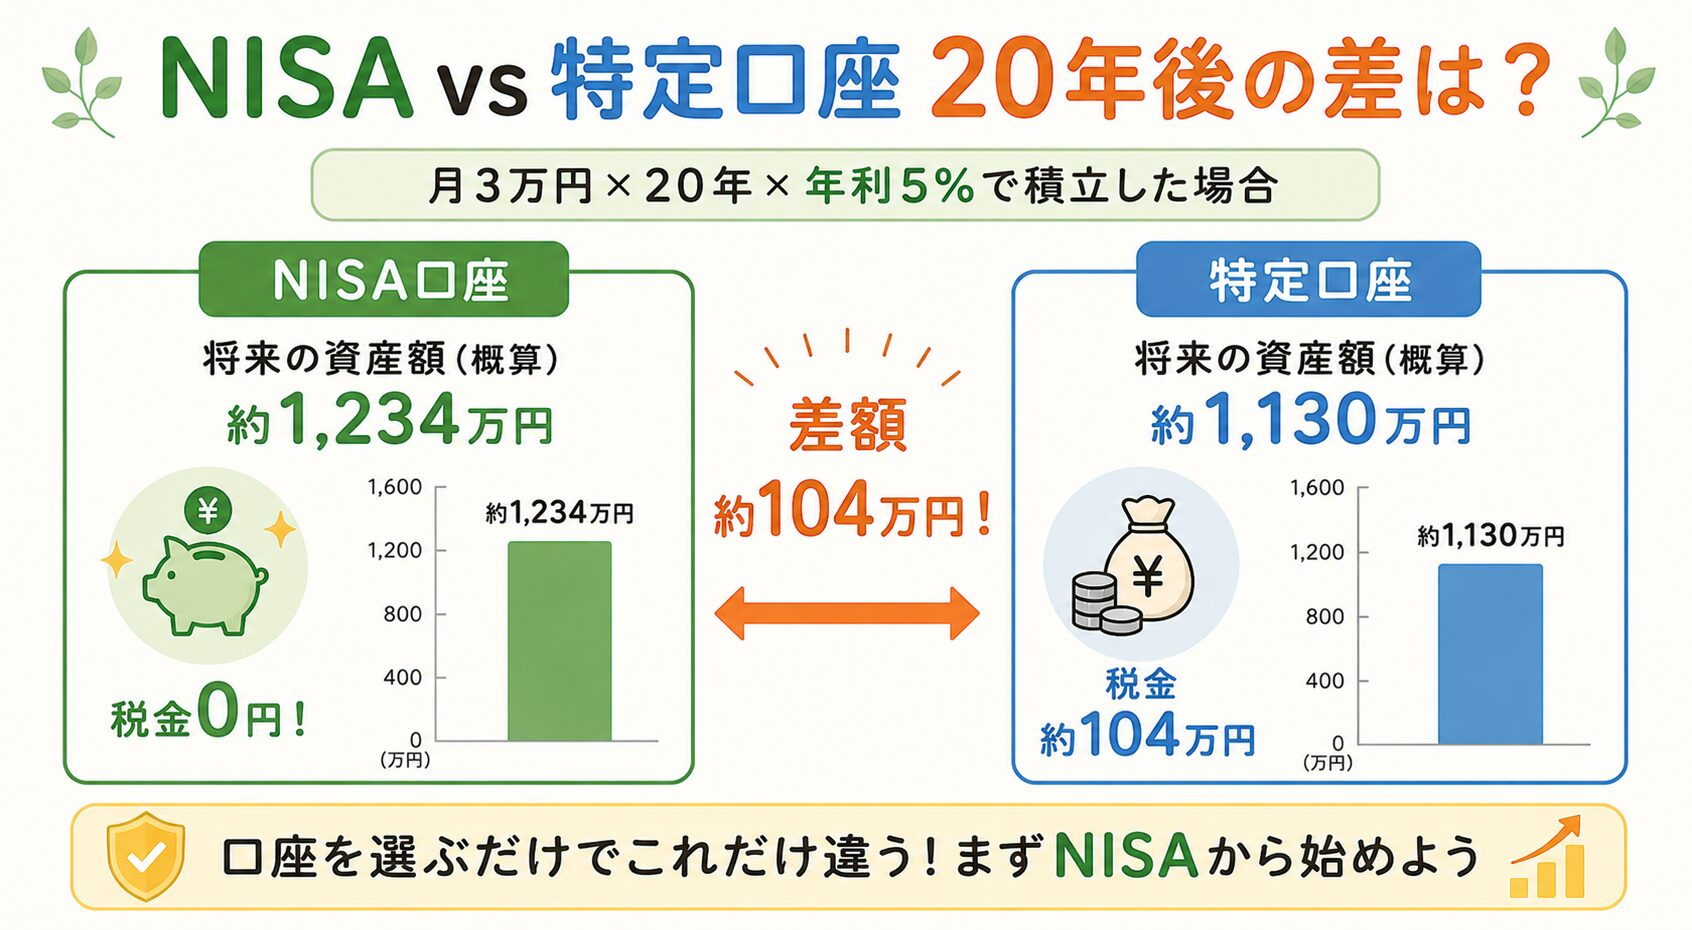
NISA口座なら約1,234万円がまるごと手元に残るのに対し、特定口座では利益にかかる税金として約104万円が引かれ、手取りは約1,130万円になります。その差はおよそ104万円。口座を選ぶだけで、これだけの差が生まれるのです。
📊 なぜ長期でこんなに差がつくの?その理由は「複利」にあります。くわしくはこちら👇
👉 複利の効果とは?単利との違い・72の法則までやさしく解説
3種類の口座をざっくり比較|違いを一目で理解しよう
ここで、3種類の口座の違いをざっくり整理しておきましょう。ポイントは「税金」と「確定申告の手間」の2つです。
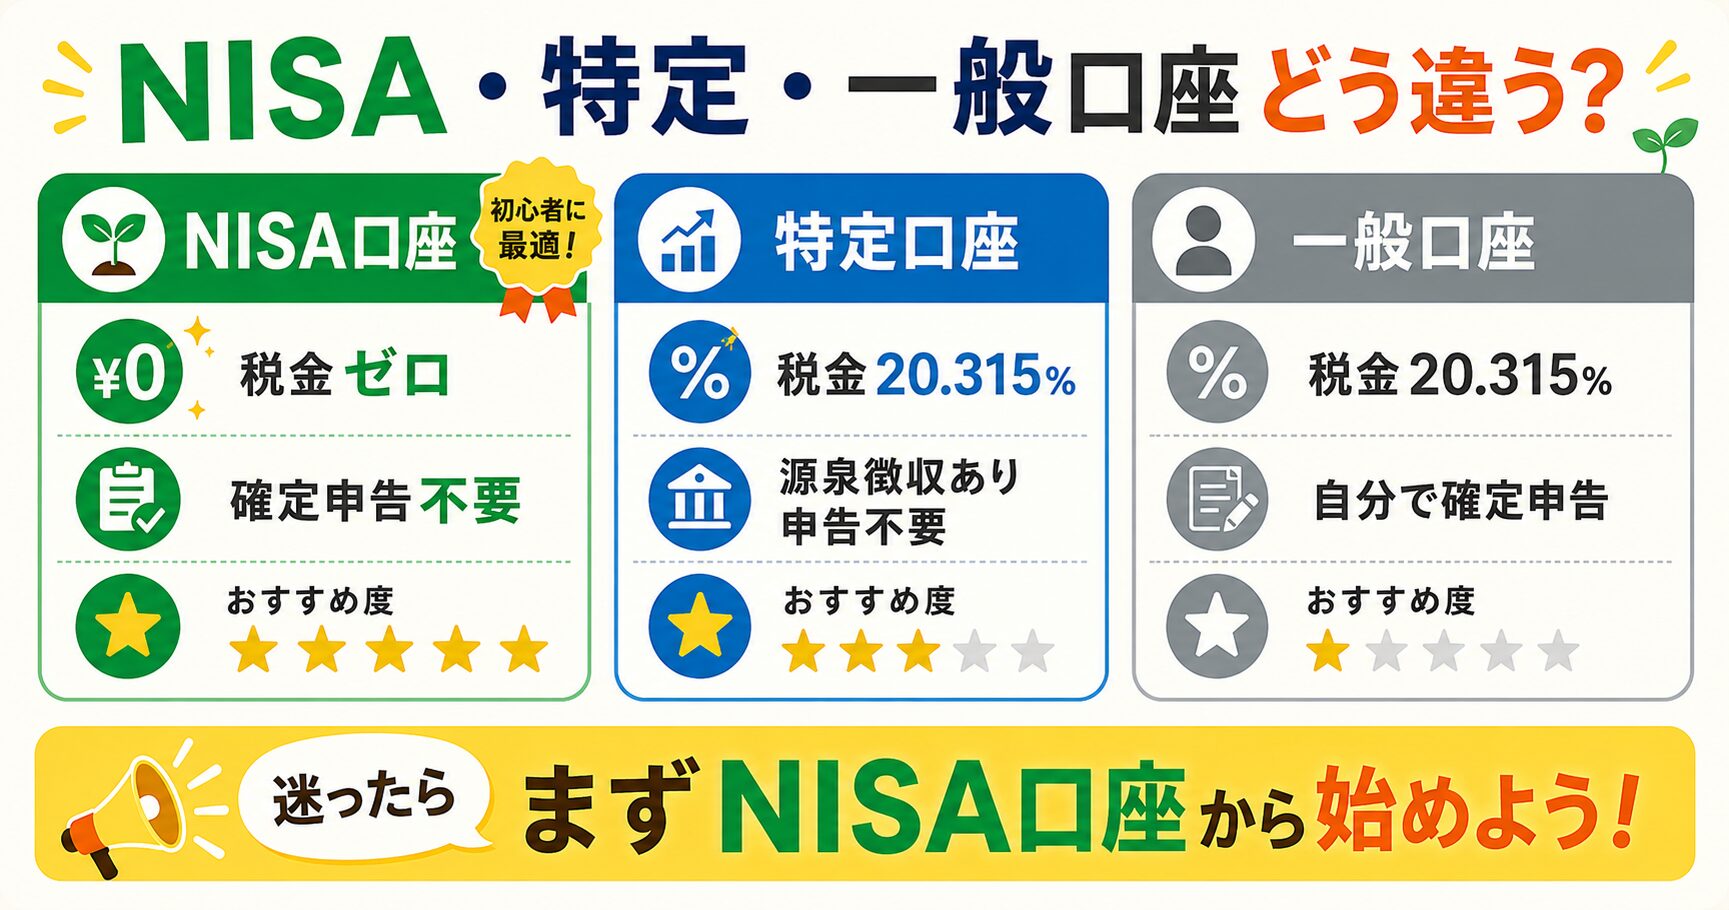
| 口座の種類 | 利益への税金 | 確定申告 | おすすめ度 |
|---|---|---|---|
| NISA口座 | 0円(非課税) | 不要 | ★★★★★ |
| 特定口座(源泉あり) | 20.315% | 不要(証券会社が代行) | ★★★☆☆ |
| 特定口座(源泉なし) | 20.315% | 必要(報告書は用意される) | ★★☆☆☆ |
| 一般口座 | 20.315% | 必要(自分で計算) | ★☆☆☆☆ |
税金がかからないのはNISA口座だけ。特定口座と一般口座はどちらも20.315%の税金がかかり、違いは「確定申告を自分でやるかどうか」だけです。だからこそ、まずはNISA口座から埋めていくのが鉄則なのです。
NISA口座を徹底解説|つみたて投資枠と成長投資枠の使い分け
NISA口座には「つみたて投資枠」と「成長投資枠」の2つの枠があります。2024年からの新NISAで、この2つを同時に使えるようになりました。まずは全体像を見てみましょう。
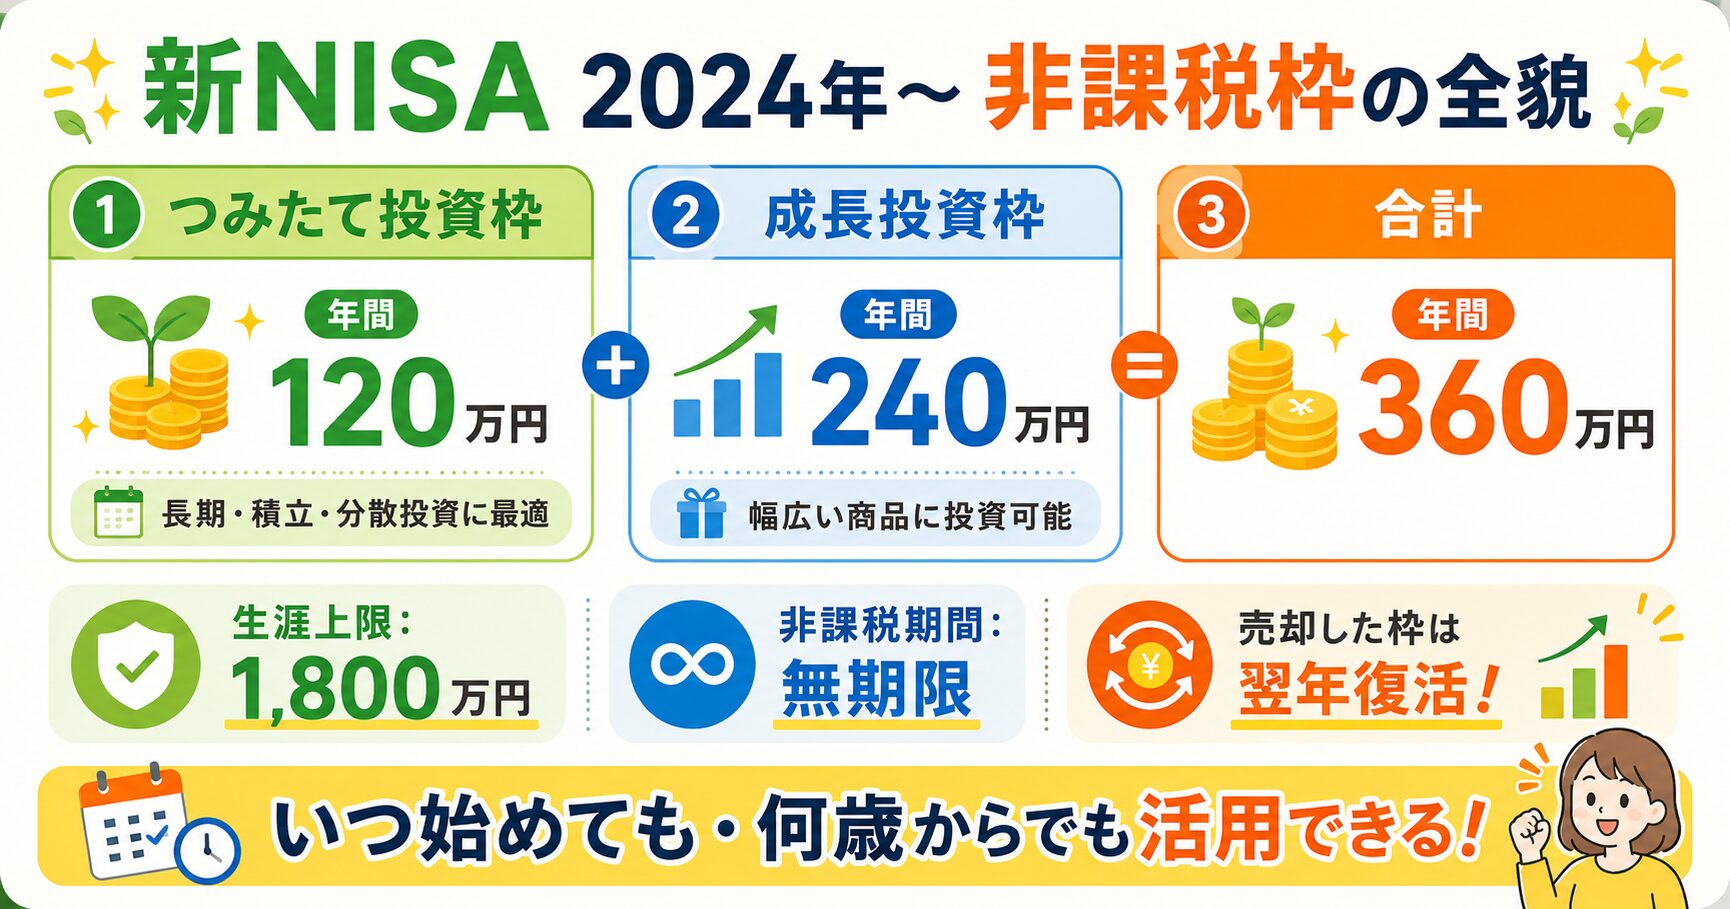
つみたて投資枠(年間120万円)
金融庁が定めた基準を満たす、長期・積立・分散投資に向いた投資信託だけを買える枠です。年間120万円(月に直すと10万円)まで投資できます。「何を買えばいいかわからない」という初心者は、まずこの枠でインデックス型の投資信託をコツコツ積み立てるのが王道です。
📊 「インデックス投資」ってそもそも何?という方は、こちらをそうぞ👇
👉 インデックス投資とは?初心者におすすめの理由をやさしく解説
成長投資枠(年間240万円)
投資信託に加えて、個別株やETFなど、より幅広い商品に投資できる枠です。年間240万円まで使えます。つみたて投資枠と同じ投資信託を買ってもOKなので、「もっと積立額を増やしたい」という人は、この枠も積立に使えます。
生涯で使える上限は1,800万円
2つの枠を合わせて、年間で最大360万円。そして生涯で投資できる上限は1,800万円です(うち成長投資枠は最大1,200万円まで)。この1,800万円の枠内で得た利益は、すべて非課税になります。
非課税期間は無期限・売却枠は翌年復活
旧NISAには非課税期間の期限がありましたが、新NISAは非課税で保有できる期間が無期限になりました。さらに、保有していた商品を売却すると、その商品の買ったときの金額(簿価)ぶんの枠が翌年に復活します。ライフイベントで一度売っても、また枠を使い直せるので安心です。
📊 NISAそのものの仕組みをもっと知りたい方は、こちらの記事もチェック👇
👉 新NISAとは?完全解説|つみたて・成長投資枠の使い方
特定口座とは?源泉あり・なしの違いをやさしく解説
NISAの生涯枠1,800万円を使い切ったり、それ以上に投資したくなったりしたときに使うのが特定口座です。特定口座には「源泉徴収あり」と「源泉徴収なし」の2種類があります。
源泉徴収あり:会社員・初心者に特におすすめ
証券会社が利益の計算から税金の納付まで、すべて代行してくれるタイプです。利益が出るたびに自動で税金が引かれるので、自分で確定申告をする必要がありません。手間をかけたくない会社員や投資初心者は、特定口座を作るならこちらを選べば失敗しません。
源泉徴収なし:確定申告に慣れた人向け
証券会社が年間の取引をまとめた「年間取引報告書」を用意してくれますが、確定申告は自分で行うタイプです。年間の利益が20万円以下なら申告不要になるケースがあるなど、人によってはメリットもありますが、初心者にはハードルが高めです。
一般口座はほぼ使わなくてOK|あえて選ぶ場面はほぼない
一般口座は、利益の計算から確定申告まで、すべて自分で行う口座です。税金がかかるうえに手間もいちばん多いため、初心者があえて選ぶ理由はほとんどありません。
一般口座を使うのは、特定口座では扱えない一部の商品(未公開株など)を持つ場合など、かなり限られたケースです。投資初心者は「一般口座は使わないもの」と覚えておいて大丈夫です。
3つの口座の使い分け実践|NISA枠を超えたらどうする?
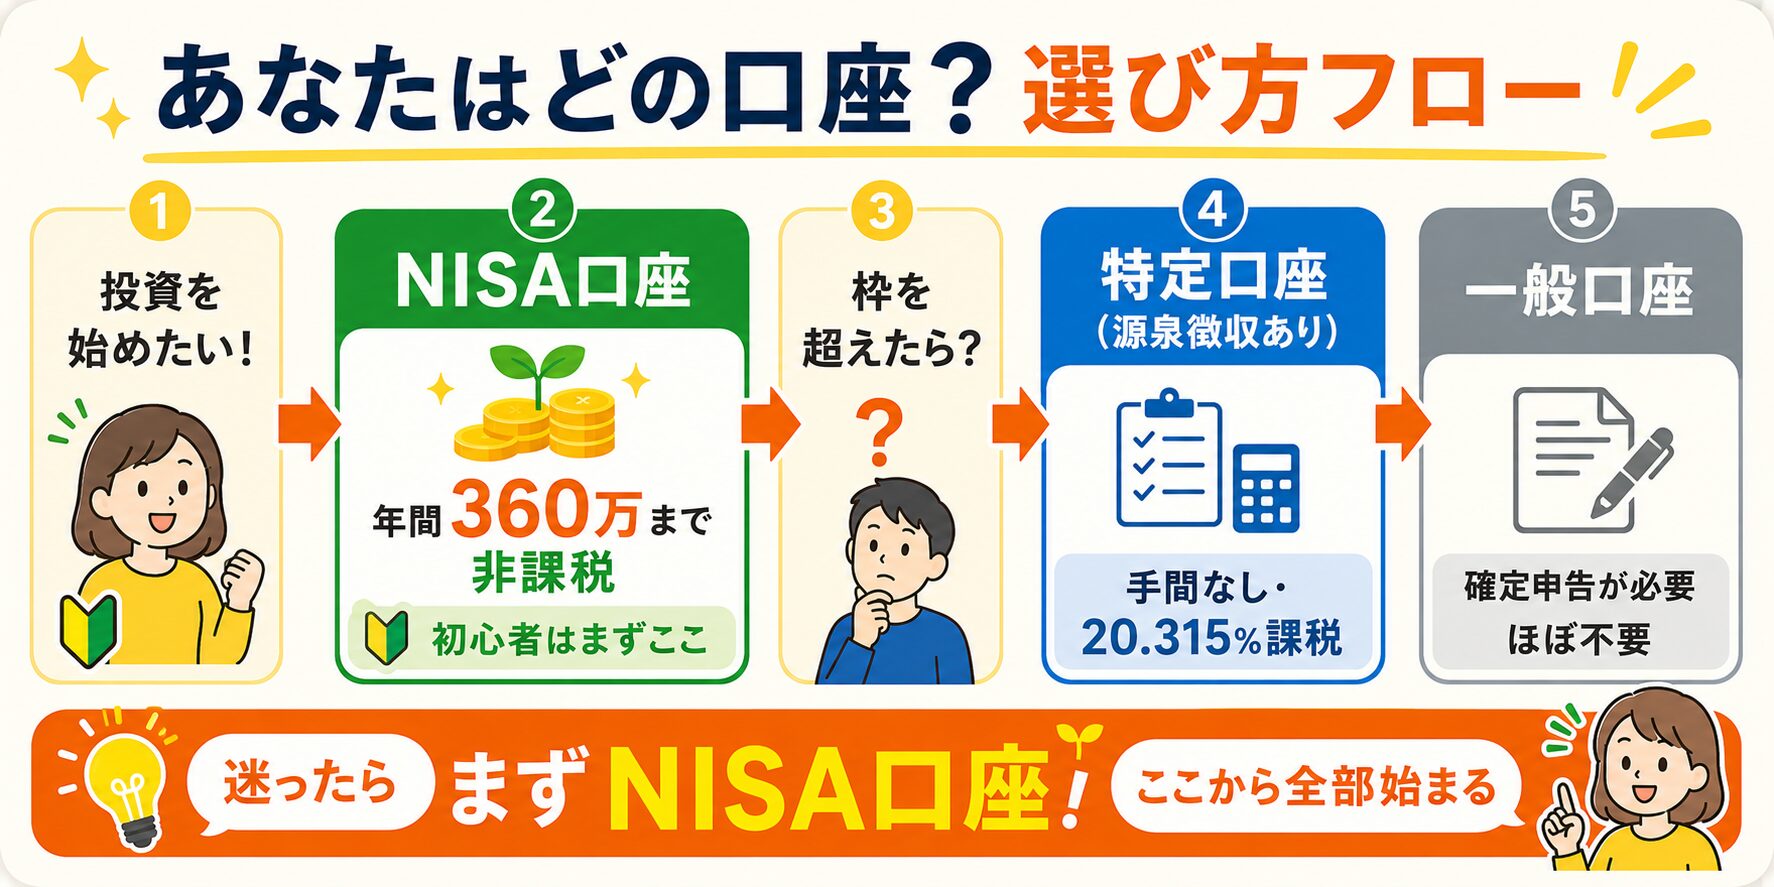
ここまでを踏まえて、実際の使い分けを整理しましょう。考え方はとてもシンプルで、「NISA口座 → 特定口座(源泉あり)」の順番で埋めていくだけです。
- 1 まずはNISA口座から:年360万円・生涯1,800万円の非課税枠を優先して使う
- 2 枠を超えたら特定口座(源泉あり):それ以上投資したい分は、手間のかからないこちらへ
- 3 一般口座は基本使わない:初心者が選ぶ場面はほぼない
ほとんどの初心者は、そもそもNISAの1,800万円を使い切るまでにかなりの年数がかかります。つまり、当面はNISA口座だけでOK。特定口座は「いつか枠を超えたときのための予備」くらいに考えておけば十分です。
NISA口座の注意点・落とし穴|知らないと損すること
メリットの大きいNISAですが、いくつか知っておくべき注意点もあります。ここを知らないと「思っていたのと違う」となりかねないので、しっかり押さえておきましょう。
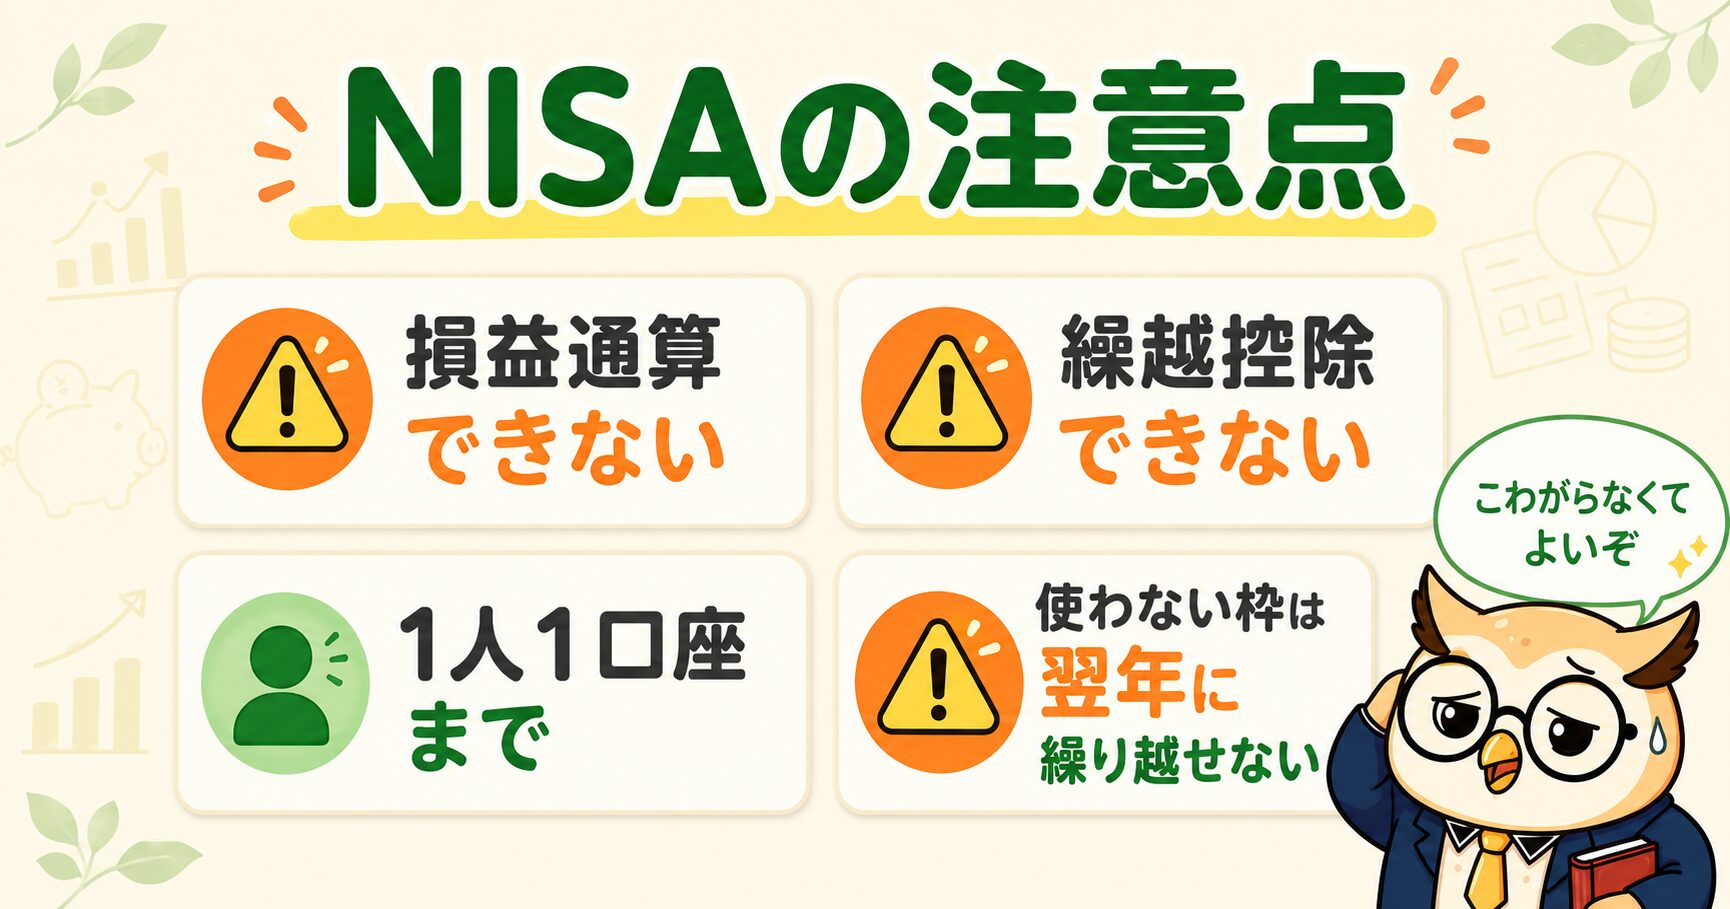
- 1 損益通算ができない:NISA口座で出た損失は、特定口座の利益と相殺できません
- 2 繰越控除ができない:損失を翌年以降に繰り越して税金を減らすこともできません
- 3 1人1口座まで:NISA口座は1人につき1つの金融機関でしか作れません(年単位で変更は可能)
- 4 使わなかった年間枠は繰り越せない:今年の360万円を使い残しても、来年に持ち越しはできません
とはいえ、これらは長期でコツコツ積み立てる初心者にはほとんど影響しないものばかりです。「損益通算」や「繰越控除」は、損を出して売る前提の話。長期でインデックス投資を続けるなら、まず気にしなくて大丈夫です。

🏦 「別の証券会社に変えたい」と思ったときのために👇
👉 新NISAの金融機関を変更する方法|乗り換え手順と注意点
NISAとiDeCo、どう違う?併用はできる?
NISAと並んでよく聞くのがiDeCo(イデコ)です。どちらも「利益が非課税になる」お得な制度ですが、性格はけっこう違います。
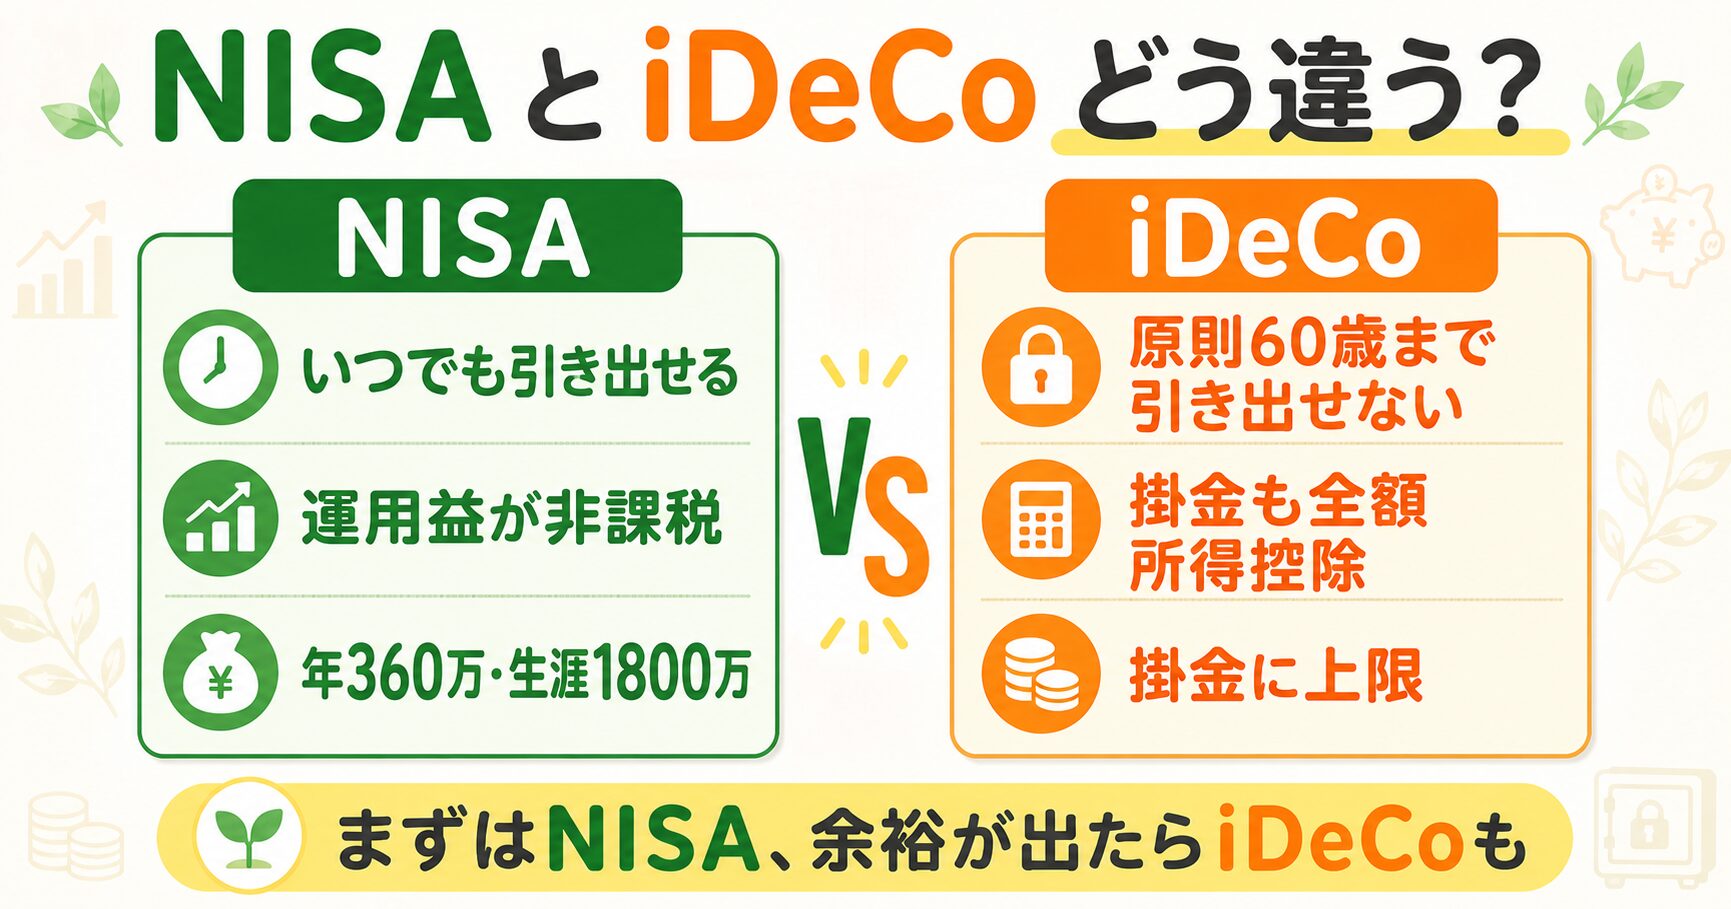
いちばん大きな違いは「引き出せるタイミング」です。NISAはいつでも自由に売って引き出せますが、iDeCoは原則60歳まで引き出せません。そのかわり、iDeCoは掛金がまるごと所得控除になり、毎年の所得税・住民税が安くなるという強力なメリットがあります。
ざっくり言えば、「いつでも使えるお金を非課税で増やしたいならNISA」「老後資金を、節税しながら準備したいならiDeCo」。両方を併用することもできます。まずは自由度の高いNISAから始め、余裕が出たらiDeCoも検討する、という順番がおすすめです。
📚 iDeCoの掛金上限や節税効果をくわしく知りたい方は👇
👉 iDeCoとは?NISAとの違い・メリット・始め方を初心者向けに解説
NISA口座開設のかんたん3ステップ
「口座開設ってむずかしそう…」と身構えるかもしれませんが、じつはスマホだけで完結します。大きく分けて3ステップです。
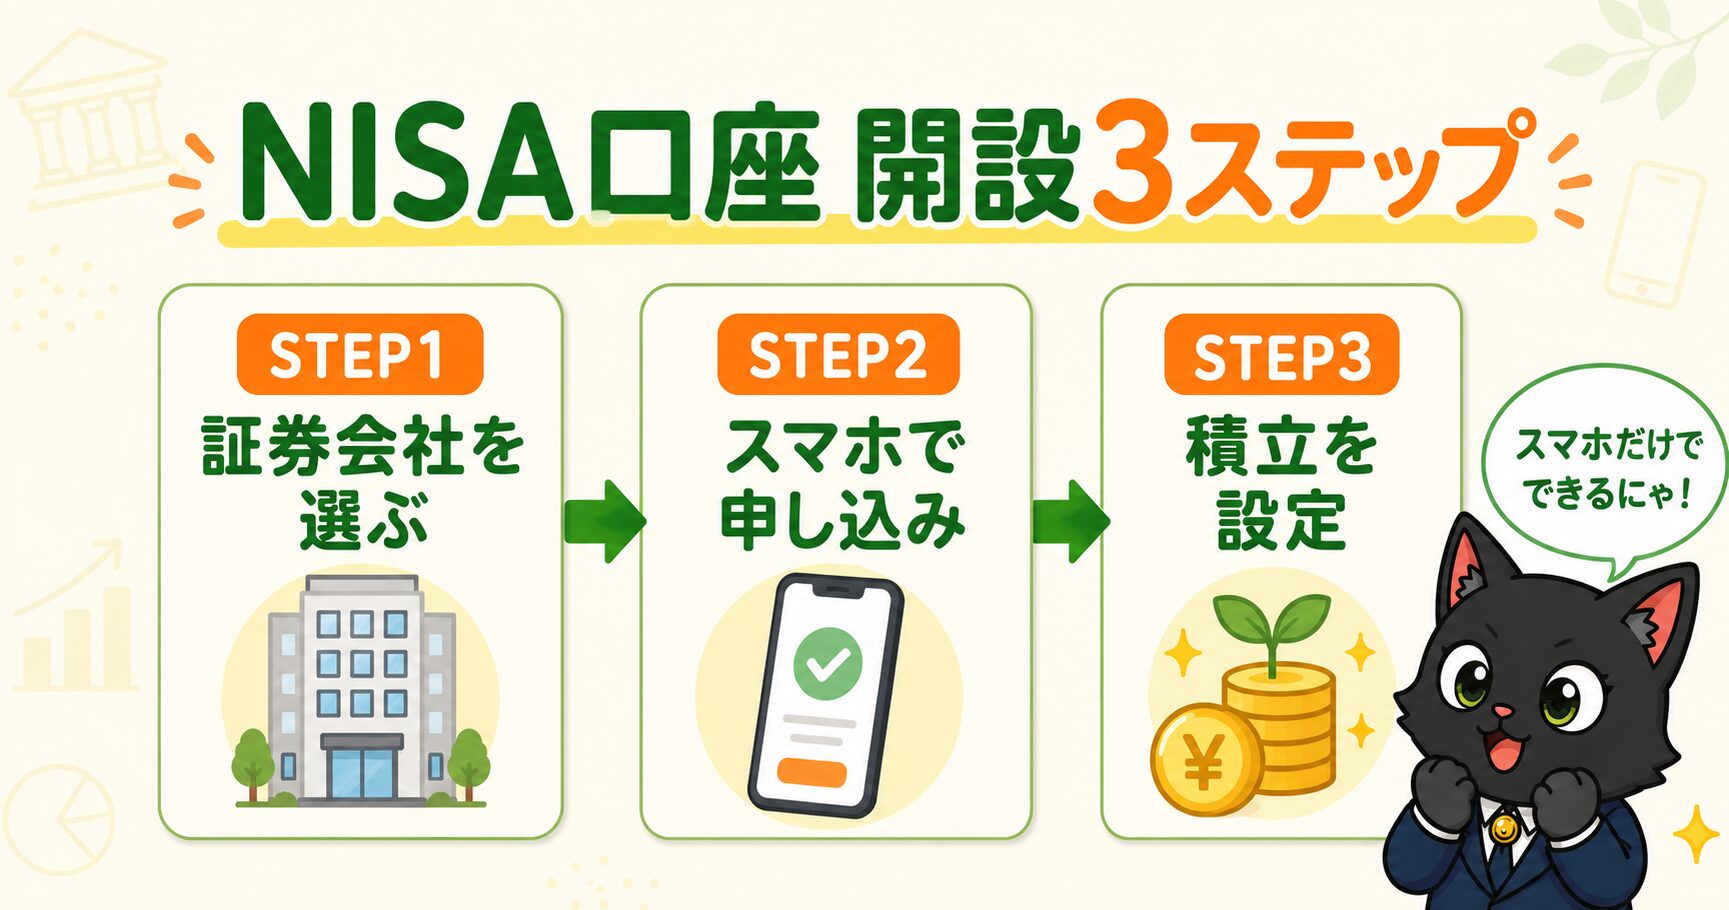
- 1 証券会社を選ぶ:手数料が安く商品が豊富なネット証券(楽天証券・SBI証券)が定番
- 2 口座を申し込む:スマホでマイナンバーカードと本人確認書類を撮影して提出(最短で当日〜数日)
- 3 積立を設定する:買いたい投資信託と毎月の金額を決めれば、あとは自動で積立スタート
口座開設のときに「NISA口座を同時に開設する」にチェックを入れておけば、NISA口座と特定口座をまとめて作れます。迷ったら、両方作っておけば安心です。
NISA口座はどこで開けばいい?楽天証券・SBI証券がおすすめ
NISA口座は「1人1口座」なので、どこで開くかが意外と重要です。結論から言うと、楽天証券かSBI証券を選んでおけば、まず失敗しません。どちらもネット証券の二強で、手数料が安く、取扱商品も豊富だからです。
楽天ポイントを普段から使う人は楽天証券、Vポイントやクレカ積立の還元率を重視する人はSBI証券、と考えるとわかりやすいでしょう。どちらも口座開設・維持費は無料なので、気軽に始められます。
証券会社ごとの特徴をじっくり比べたい方は、こちらの記事もあわせてどうぞ。
🏦 楽天証券とSBI証券、自分に合うのはどっち?👇
👉 楽天証券 vs SBI証券を徹底比較|初心者はどっちを選ぶ?
よくある質問Q&A
Q. NISA口座と特定口座は、両方持てますか? A. はい、両方持てます。むしろ、口座開設のときにNISA口座と特定口座(源泉あり)を同時に作っておくのがおすすめです。まずNISA枠を使い、超えた分を特定口座で運用する形になります。
Q. 口座の種類は、あとから変更できますか? A. 特定口座と一般口座の切り替えは、原則その年の取引状況によって条件があります。NISA口座を開く金融機関は、年単位(1年に1回)で変更が可能です。まずは大手ネット証券で始めれば、変更が必要になる場面はほとんどありません。
Q. 特定口座(源泉あり)なら、本当に確定申告はいらないの? A. はい。証券会社が利益から税金を天引きして納めてくれるので、基本的に確定申告は不要です。複数の証券会社の損益を相殺したい場合など、あえて申告した方が得なケースもありますが、初心者は「申告不要」で問題ありません。
Q. NISAで損したらどうなるの? A. NISA口座の損失は、税制上「なかったもの」として扱われ、他の口座の利益と相殺(損益通算)できません。ただし、長期・積立・分散でコツコツ投資を続ければ、そもそも損を確定させる場面は少なくなります。
- 初心者はまずNISA口座。利益に税金がかからない
- 枠を超えたら特定口座(源泉あり)でラクに運用
- 一般口座は基本使わない
- NISAは1人1口座。開く金融機関は慎重に選ぶ
まとめ|迷ったらNISA口座からスタートしよう
3種類の口座を見てきましたが、初心者が覚えることはとてもシンプルです。「まずNISA口座、超えたら特定口座(源泉あり)、一般口座は使わない」——これだけで十分です。
口座選びは、投資の「入り口」です。ここでNISA口座を選んでおくだけで、将来の手取りが大きく変わります。難しく考えず、まずは一歩を踏み出してみましょう。
🎓 コガネ博士の総評
「NISA・特定・一般、どれにしますか?」——この最初の質問で固まってしまう人は多い。じゃが、答えはシンプルじゃ。初心者は、まようことなくNISA口座から。利益に税金がかからないという武器は、他のどの口座にもない最強のメリットじゃからのう。
そしてNISAの枠を超えたら特定口座(源泉あり)、一般口座は基本使わない。この順番さえ覚えておけば、口座選びで損することはない。
大事なのは、完ぺきを目指して立ち止まらないことじゃ。まずはネット証券でNISA口座を開いて、月に少しずつでも積み立てを始めてみる。その一歩が、10年後・20年後の大きな差になる。今日が、その一歩を踏み出す日じゃぞい。