投資のポートフォリオとは?アセットアロケーションとの違いと作り方・リバランスの実践
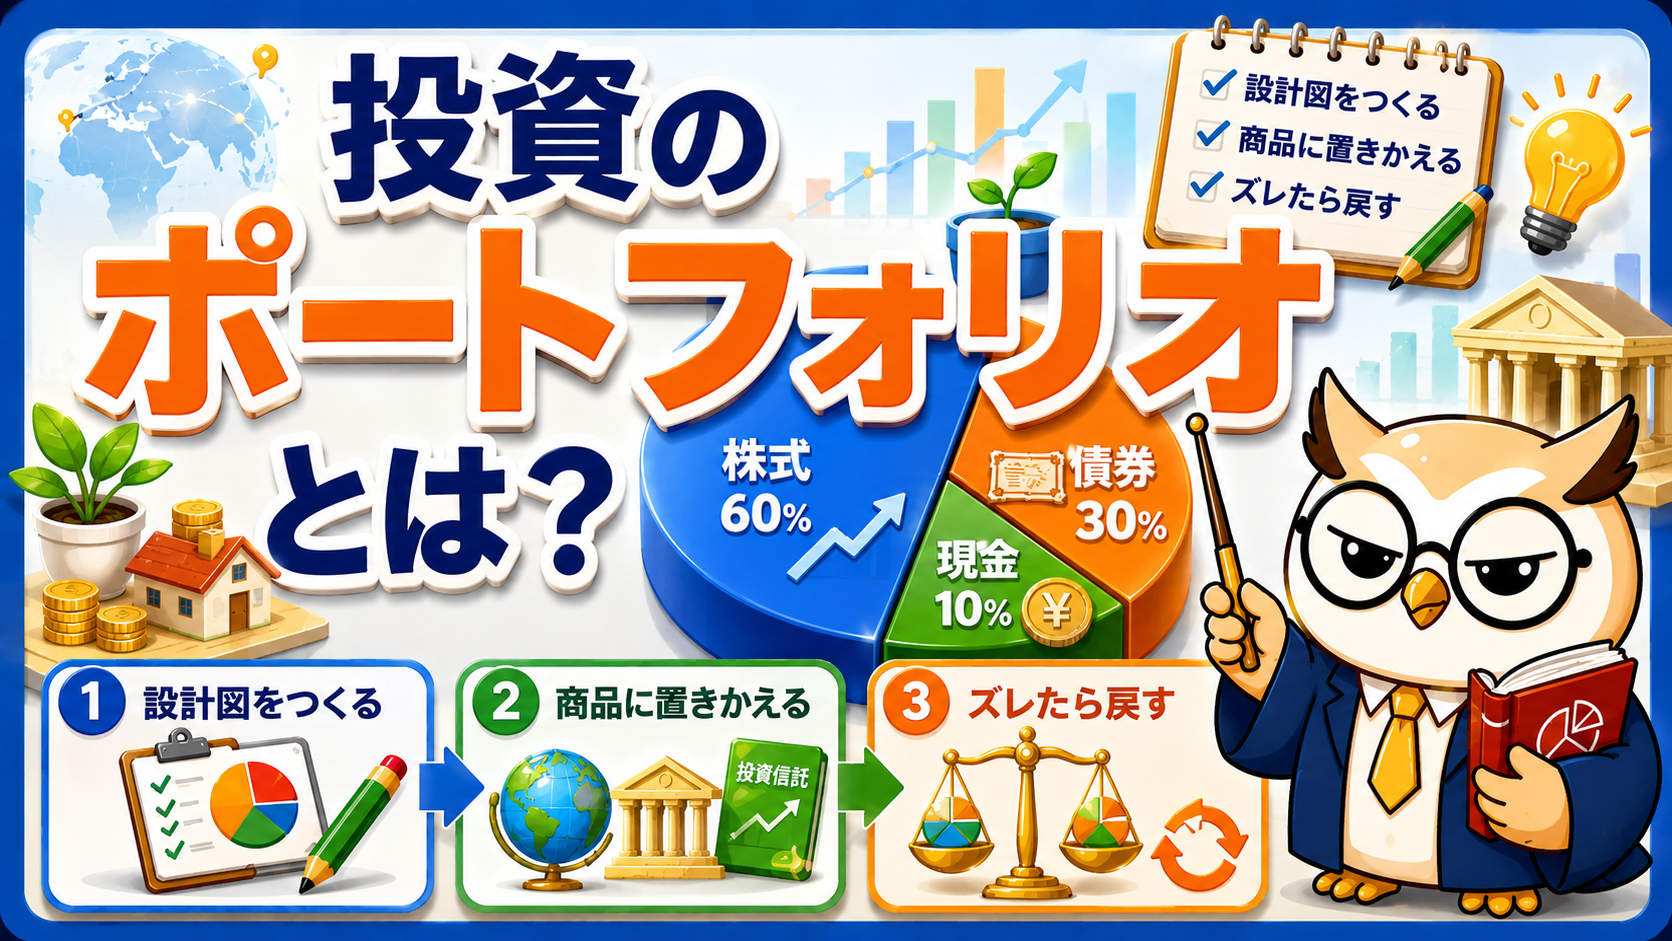
「株式60%、債券40%くらいがいいらしい」——投資の情報を集めていると、こんな割合の話によく出会います。ところが、いざ証券口座を開いて注文画面を前にすると、手が止まってしまう。「で、結局どれを買えばいいの?」と。
割合を決めることと、実際に商品を買うことのあいだには、意外と深い溝があります。そしてもうひとつ、買ったあとに何もしないと、決めた割合はだんだん崩れていきます。値上がりした資産の比率が勝手に大きくなっていくからです。
この記事では、決めた割合を実際の商品に置きかえる「ポートフォリオ」と、崩れた割合を元に戻す「リバランス」を、順番に整理します。とくにNISA口座でリバランスするときには、知らないと年間の投資枠をムダにしてしまう落とし穴があるので、そこも丁寧に解説します。
📌 ポートフォリオとアセットアロケーションの違い
📌 ポートフォリオを作る3ステップ
📌 株式・債券・現金をそれぞれ何で持つか
📌 「分散したつもり」になっていないかの確かめ方
📌 リバランスの3つのやり方とNISAでの注意点
- ポートフォリオとは?「いま実際に持っている中身」のこと
- アセットアロケーションとの違い|設計図と、組み立てた実物
- ポートフォリオを作る3ステップ
- STEP1|どこまで下がっても平気かを確かめる
- STEP2|資産の割合を決める(設計図を描く)
- STEP3|割合を「商品」に置きかえる
- よくある失敗|「分散したつもり」になっていないか
- 商品は増やしすぎない|1〜3本で足りる理由
- 新NISAの枠でどう組むか|つみたて枠と成長枠の役割分担
- リバランスとは?ズレたら戻す作業
- リバランスの実践|頻度と3つのやり方
- NISA口座でリバランスする落とし穴|売った枠は今年は戻らない
- 取り崩し期のポートフォリオ|守りを厚くしていく
- よくある質問Q&A
- 🎓 コガネ博士の総評
ポートフォリオとは?「いま実際に持っている中身」のこと
ポートフォリオとは、もともと「書類を挟んで持ち運ぶケース」を指す言葉です。投資の世界では、そこから転じて「自分がいま実際に持っている金融商品の組み合わせ、そのすべて」を指します。
たとえばこんな状態が、その人のポートフォリオです。
- 株 全世界株式のインデックス投信 180万円(60%)
- 債 個人向け国債 90万円(30%)
- 現 普通預金 30万円(10%)
ポイントは、ポートフォリオは「作るもの」であると同時に「いまそうなっているもの」でもあるという点です。意識して組んでいなくても、投資をしていれば誰にでもポートフォリオはあります。そこで多いのが、「気づいたら投資信託を5本も持っていて、全体で何がどうなっているか分からない」という状態です。
この記事のゴールは、「自分のポートフォリオを、説明できる状態にすること」です。何を、どんな理由で、どのくらい持っているか。それが言葉にできれば、相場が荒れたときにも判断がぶれにくくなります。
アセットアロケーションとの違い|設計図と、組み立てた実物
この2つの言葉は、ほとんど同じ意味で使われることもありますが、区別して覚えておくと頭がすっきりします。
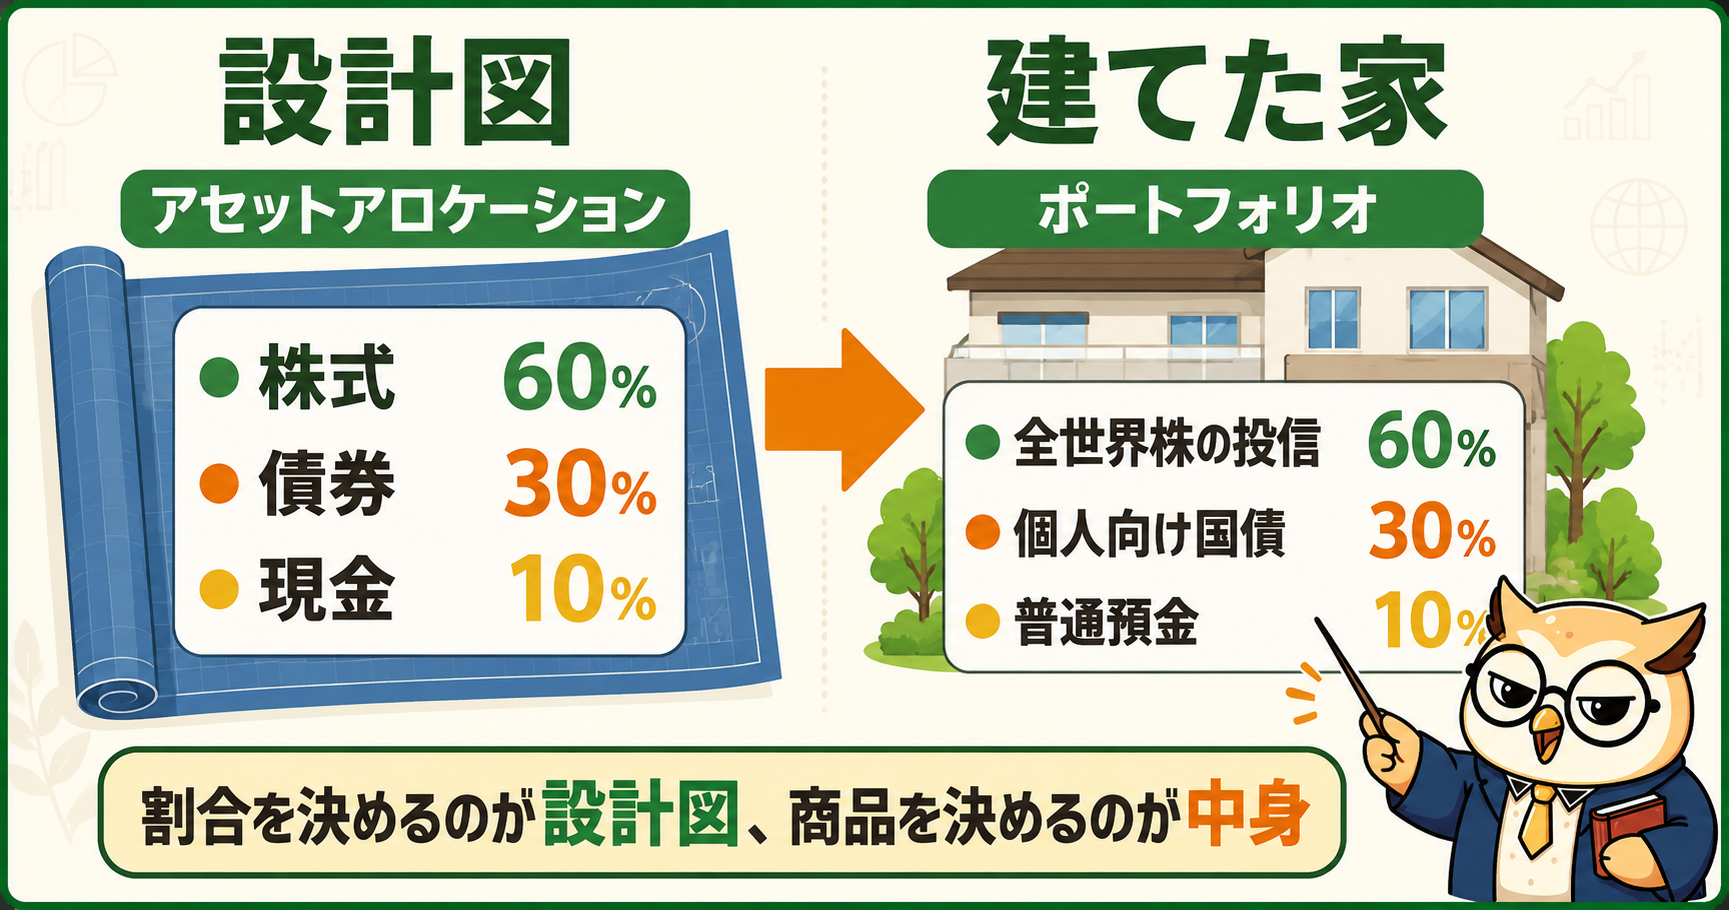
| アセットアロケーション | ポートフォリオ | |
|---|---|---|
| たとえると | 家の設計図 | 建った家 |
| 決めること | 資産の種類と割合 | 具体的な商品と金額 |
| 例 | 株式60%/債券30%/現金10% | 全世界株投信180万/国債90万/預金30万 |
| 順番 | 先に決める | あとで組み立てる |
順番が大切です。設計図を描かずに家を建て始める人はいません。投資も同じで、割合を決める前に商品を買い始めると、あとから「全体で何がどうなっているのか」が分からなくなります。
この記事は「設計図をもとに、実際に組み立てて、維持する」ところを扱います。肝心の設計図(アセットアローケーション)——つまり年代やライフステージに応じた割合の決め方は、下の記事で解説しています。
📊 20代・30代・40代…と、年代ごとにどんな割合が向いているかはこちらで詳しく解説しています👇
👉 年代別アセットアロケーション|20代〜60代以降の資産配分の考え方と具体例
ポートフォリオを作る3ステップ
全体の流れはシンプルです。この順番で進めれば迷いません。
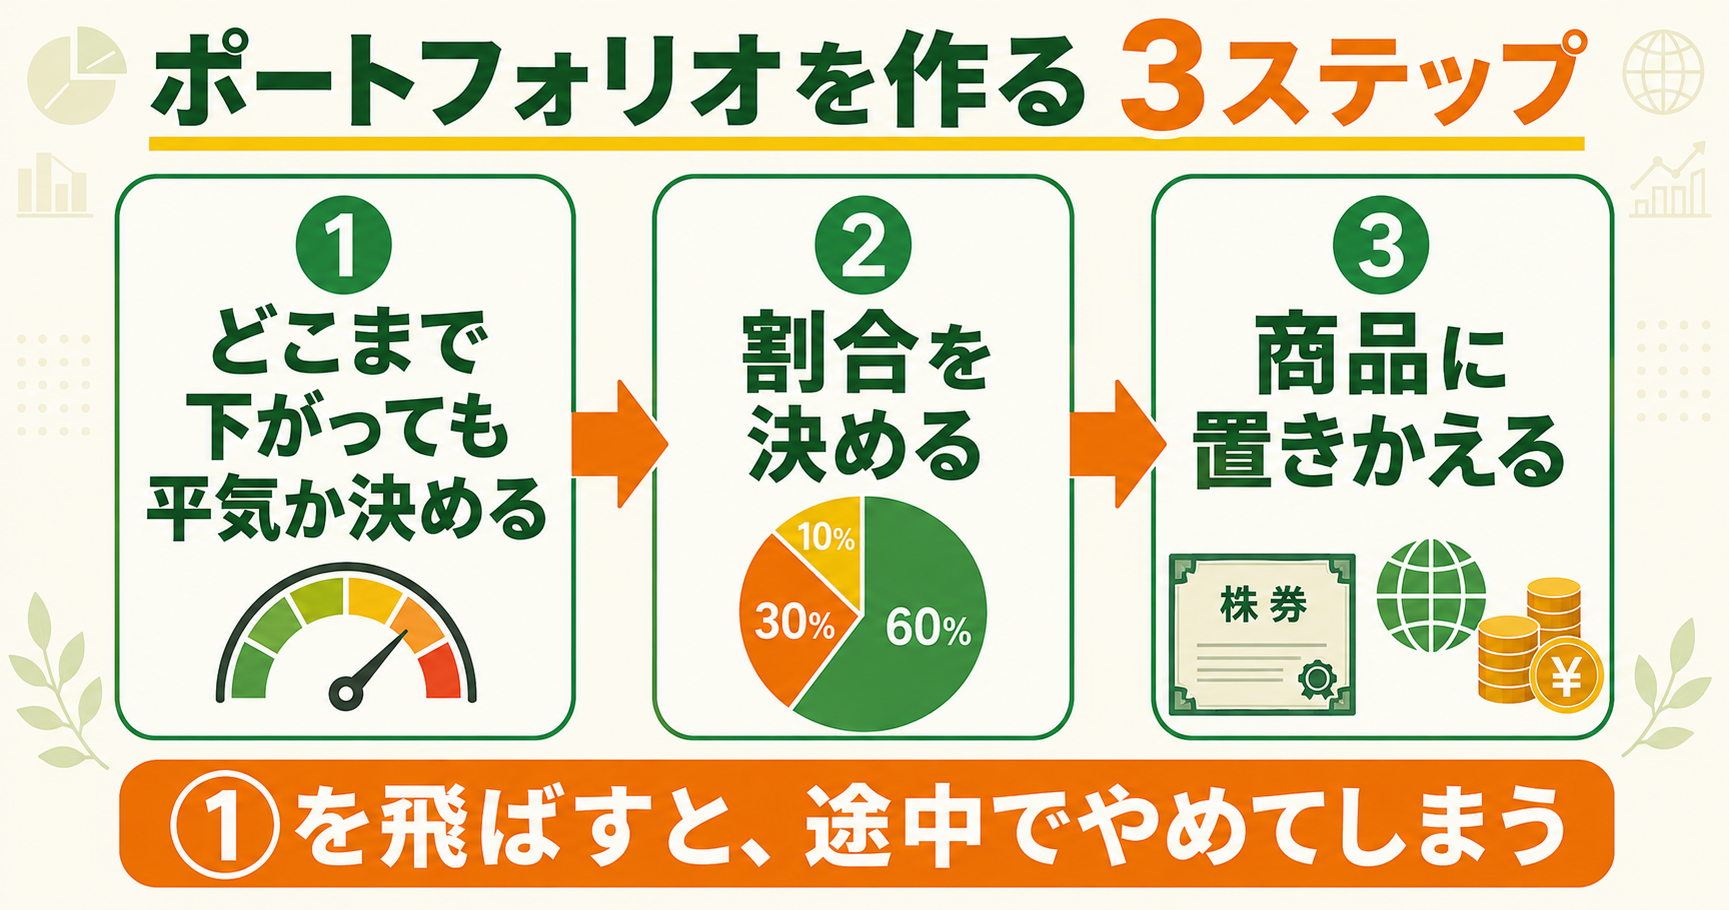
いわゆるリスク許容度。ここが土台になります。
株式・債券・現金などをどの比率で持つか。設計図を描く工程です。
ここで初めて商品名が出てきます。
多くの人がやってしまうのが、STEP1とSTEP2を飛ばして、いきなりSTEP3から始めることです。「みんなが買っているから」で商品を選ぶと、値下がりしたときに持ち続ける理由が自分の中にありません。結果、いちばん売ってはいけない場面で売ってしまう。
逆に、STEP1で「自分は資産が3割減っても生活は変わらない」と確認したうえで組んだ人は、実際に3割減っても慌てません。想定内だからです。順番を守ることには、それだけの意味があります。
STEP1|どこまで下がっても平気かを確かめる
リスク許容度とは、「資産がどれだけ減っても、生活と気持ちが耐えられるか」の度合いのことです。数値で厳密に測るものではなく、次の3つを自分に問いかけて確かめます。
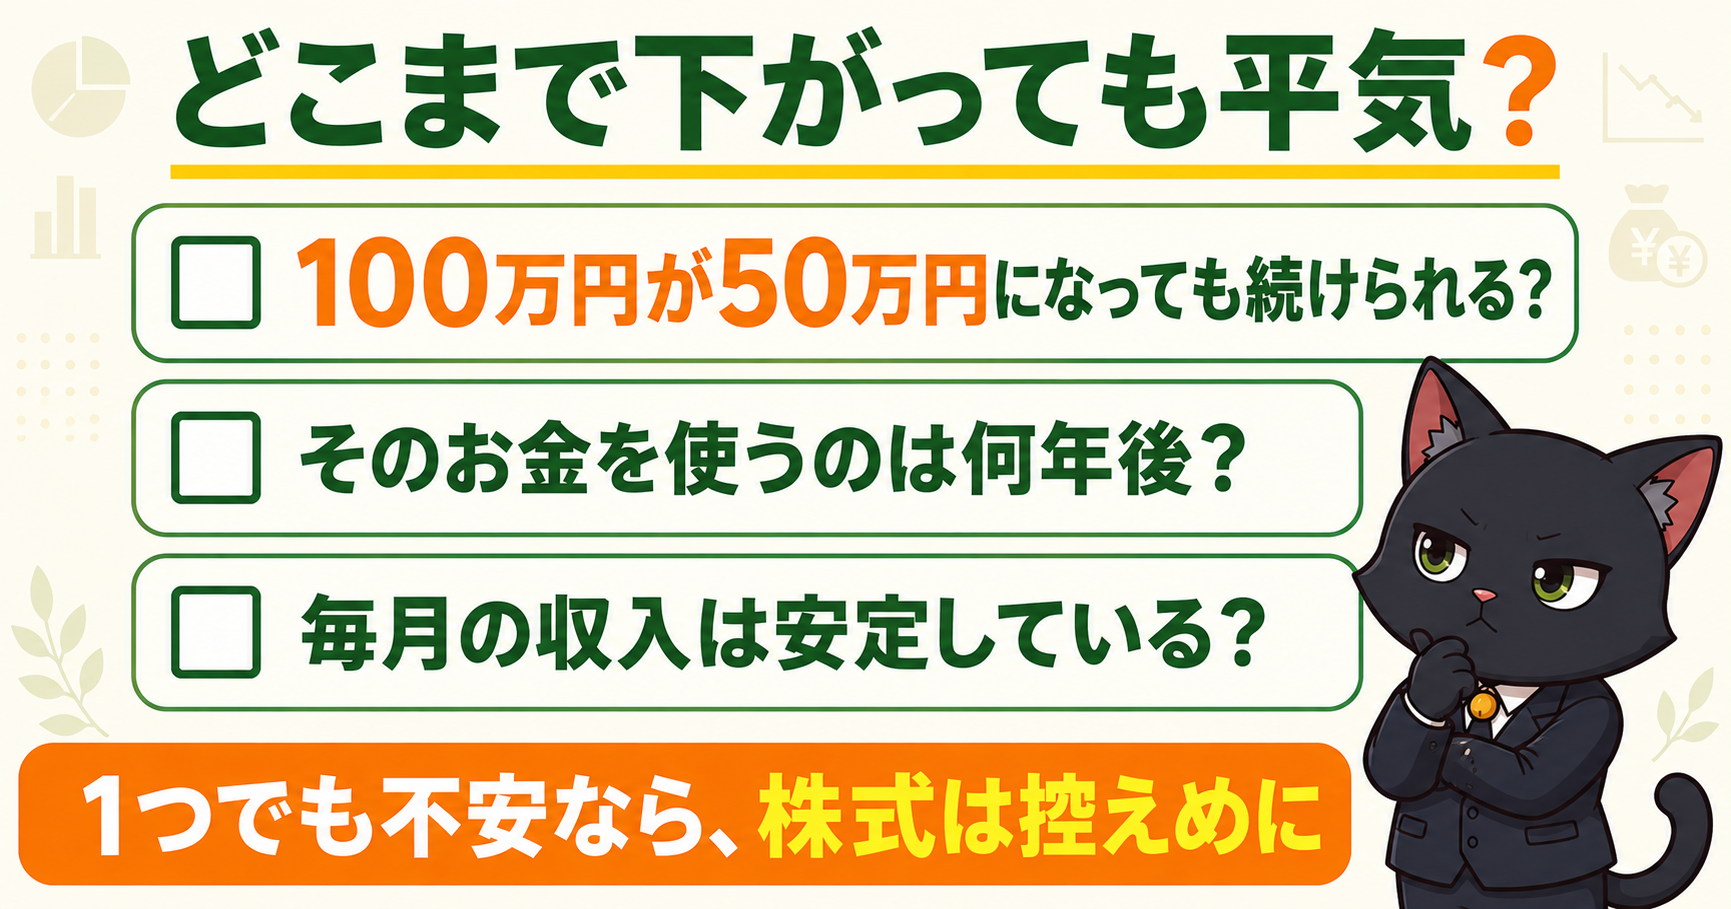
- 1 100万円が50万円になっても続けられるか:全世界に分散していても、大きな暴落では半分近くまで下がった局面が実際にあります
- 2 そのお金を使うのは何年後か:5年以内に使う予定があるお金は株式で持たない。株式を厚くできるのは15年以上使わないお金です
- 3 毎月の収入は安定しているか:収入が不安定なら、現金を厚めに持つほうが安心して続けられます
1つでも不安が残るなら、株式の割合を控えめにするのが正解です。「もっと増やせたのに」という後悔より、「怖くて売ってしまった」という失敗のほうが、資産形成には致命的だからです。
とくに②は見落とされがちです。数年内に使う予定のお金——住宅の頭金、車の買い替え、子どもの入学費用——を株式に入れてしまうと、必要なタイミングで値下がりしていた場合に、損を確定させて売るしかなくなります。使う時期が決まっているお金は、投資に回さない。これは割合を考える以前の大前提です。
🎓 「使う時期が決まっているお金」の代表が教育費です。保有5年と20年で結果がどれだけ変わるか、金融庁のデータつきで解説しています👇
👉 学資保険 vs 新NISA|教育費の貯め方どっちがお得?
📉 その「想定」を作っておくために、過去の暴落で実際に何が起きたのかを知っておきましょう👇
👉 投資で暴落が来たらどうする?狼狽売りしないための歴史と心構え
STEP2|資産の割合を決める(設計図を描く)
リスク許容度が見えたら、次は割合です。ここは年代とライフステージで大きく変わるところなので、この記事では考え方の骨だけを押さえます。
骨は1本だけです。「そのお金を使うまでの距離が近いほど、守りを厚くする」。20代のように取り崩しまで30年以上あるなら、途中で下がっても回復を待てるので株式を厚くできます。60代で取り崩しが始まっているなら、下がったまま使う羽目にならないよう、債券や現金を厚くします。
「100−年齢=株式の割合」という古くからの目安もありますが、寿命が延びた今の日本ではやや保守的すぎるという指摘もあります。年代ごとの具体的な数字と、その根拠は次の記事にまとめてあります。
📊 20代〜60代以降の具体的な配分例と、公的年金を運用するGPIFの中身はこちらで解説しています👇
👉 年代別アセットアロケーション|20代〜60代以降の資産配分の考え方と具体例
STEP3|割合を「商品」に置きかえる
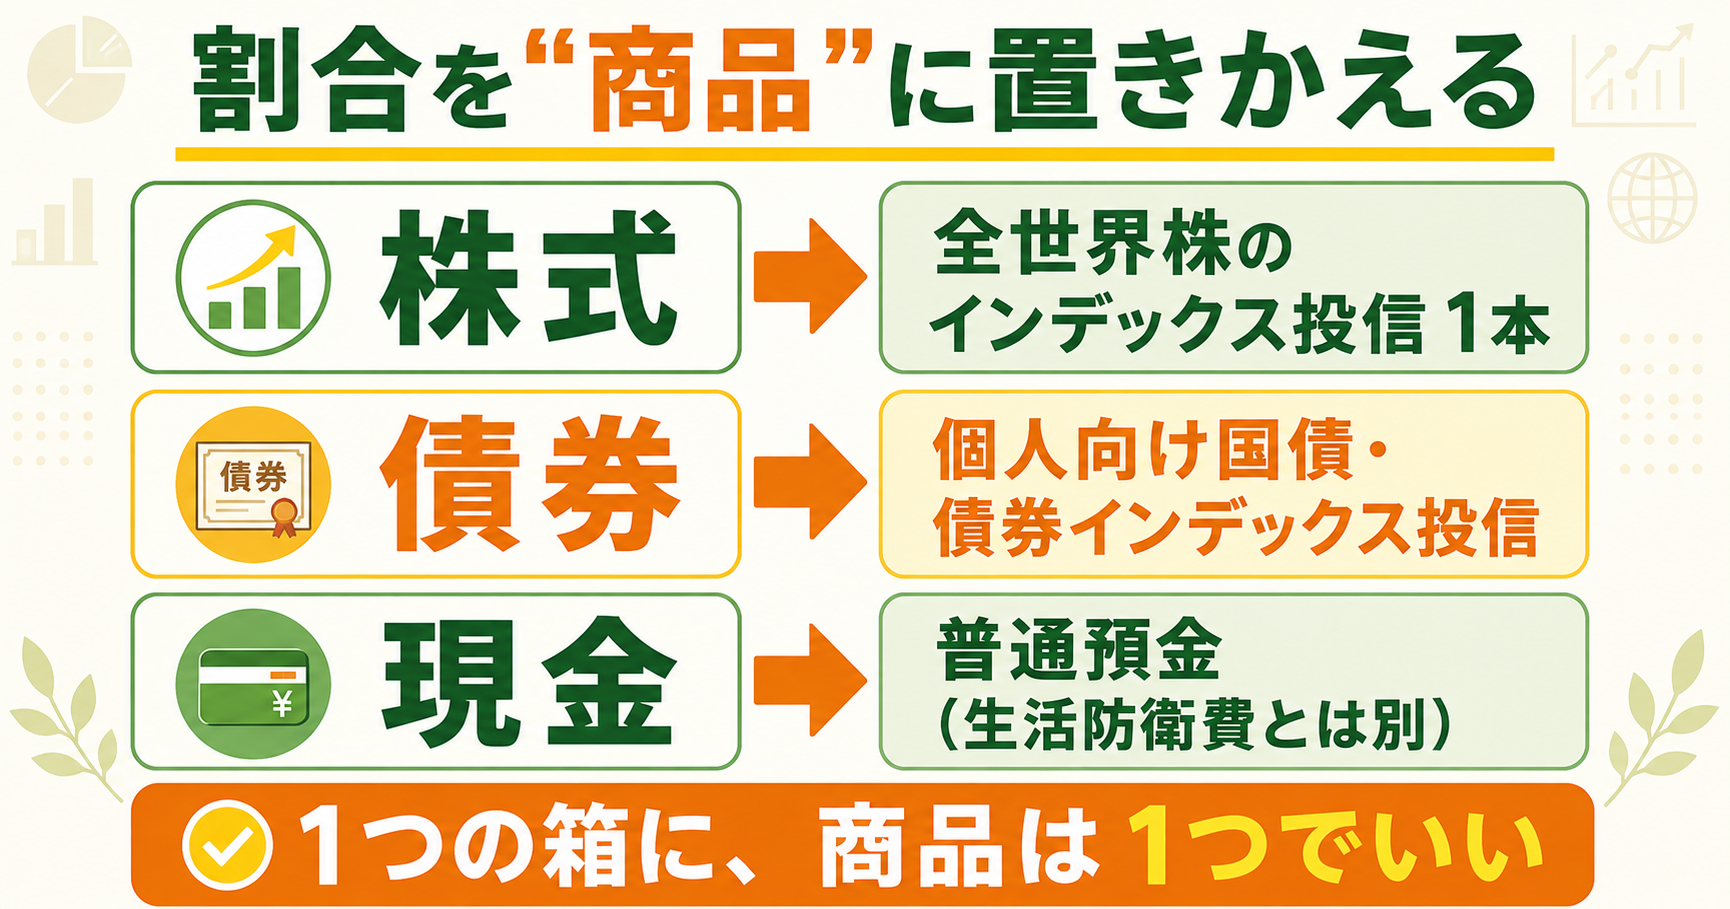
いよいよ商品選びです。とはいえ、身構える必要はありません。基本は「1つの箱に、商品は1つ」。株式の箱に1本、債券の箱に1本、現金の箱に1つ。これで十分に機能します。
| 箱 | 置きかえる商品の例 | 選ぶときに見るところ |
|---|---|---|
| 株式 | 全世界株式のインデックス投信 1本 | 信託報酬・純資産・連動する指数 |
| 債券 | 個人向け国債/債券インデックス投信 | 元本割れの有無・中途換金のルール |
| 現金 | 普通預金・定期預金 | すぐ引き出せるか・金利 |
株式の箱は、全世界株式のインデックスファンド1本で完成します。これ1本で世界の有力企業3,000社近くに投資したことになるので、自分でさらに分散させる必要がありません。選ぶときは信託報酬(保有中ずっとかかる手数料)の低さを見ます。代表的な商品で年0.05775%程度(2026年6月時点)と、いまはかなり低い水準です。
📈 インデックスファンドの選び方(信託報酬・純資産・連動指数の3点)はこちらで詳しく解説しています👇
👉 インデックス投資とは?初心者でも失敗しない長期積立の基本
債券の箱には2つの選択肢があります。個人向け国債は国が発行する債券で、中途換金しても元本割れしない仕組みになっているのが最大の特徴です。一方の債券インデックス投信は値動きがある代わりに、証券口座の中で株式と一緒に管理できて、リバランスもしやすいという利点があります。「守りをとにかく固くしたい」なら前者、「管理のしやすさを取る」なら後者、という選び方になります。
🏦 個人向け国債のしくみ・変動10年と固定の違い・中途換金のルールはこちらで詳しく解説しています👇
👉 債券投資とは?金利ある時代の「守りの一手」|個人向け国債を初心者向けに徹底解説
現金の箱で気をつけたいのが、生活防衛費と混ぜないことです。生活防衛費は「収入が止まっても暮らしていくためのお金」で、そもそも投資の外側に置くもの。ポートフォリオの中の現金は、それとは別に「相場が下がったときに買い増す弾」や「配分を調整するための待機資金」として持ちます。
💰 生活防衛費はいくら必要か、どこに置くべきかはこちらで解説しています👇
👉 生活防衛費はいくら必要?目安・貯め方・置き場所まで初心者向けに完全解説
ここまで決まれば、あとは証券口座で実際に買うだけです。まだ口座がないという方は、投資信託の取扱本数が多く、クレカ積立にも対応しているネット証券を選んでおくと、後から商品を変えたくなったときにも困りません。投資初心者には見やすくて使いやすい楽天証券がおすすめです。
よくある失敗|「分散したつもり」になっていないか
ポートフォリオでいちばん多い勘違いが、これです。
「1本だけだと不安だから、3本に分けて買っている」——気持ちはよく分かります。しかし、買った3本の中身が重なっていたら、それは分散になっていません。
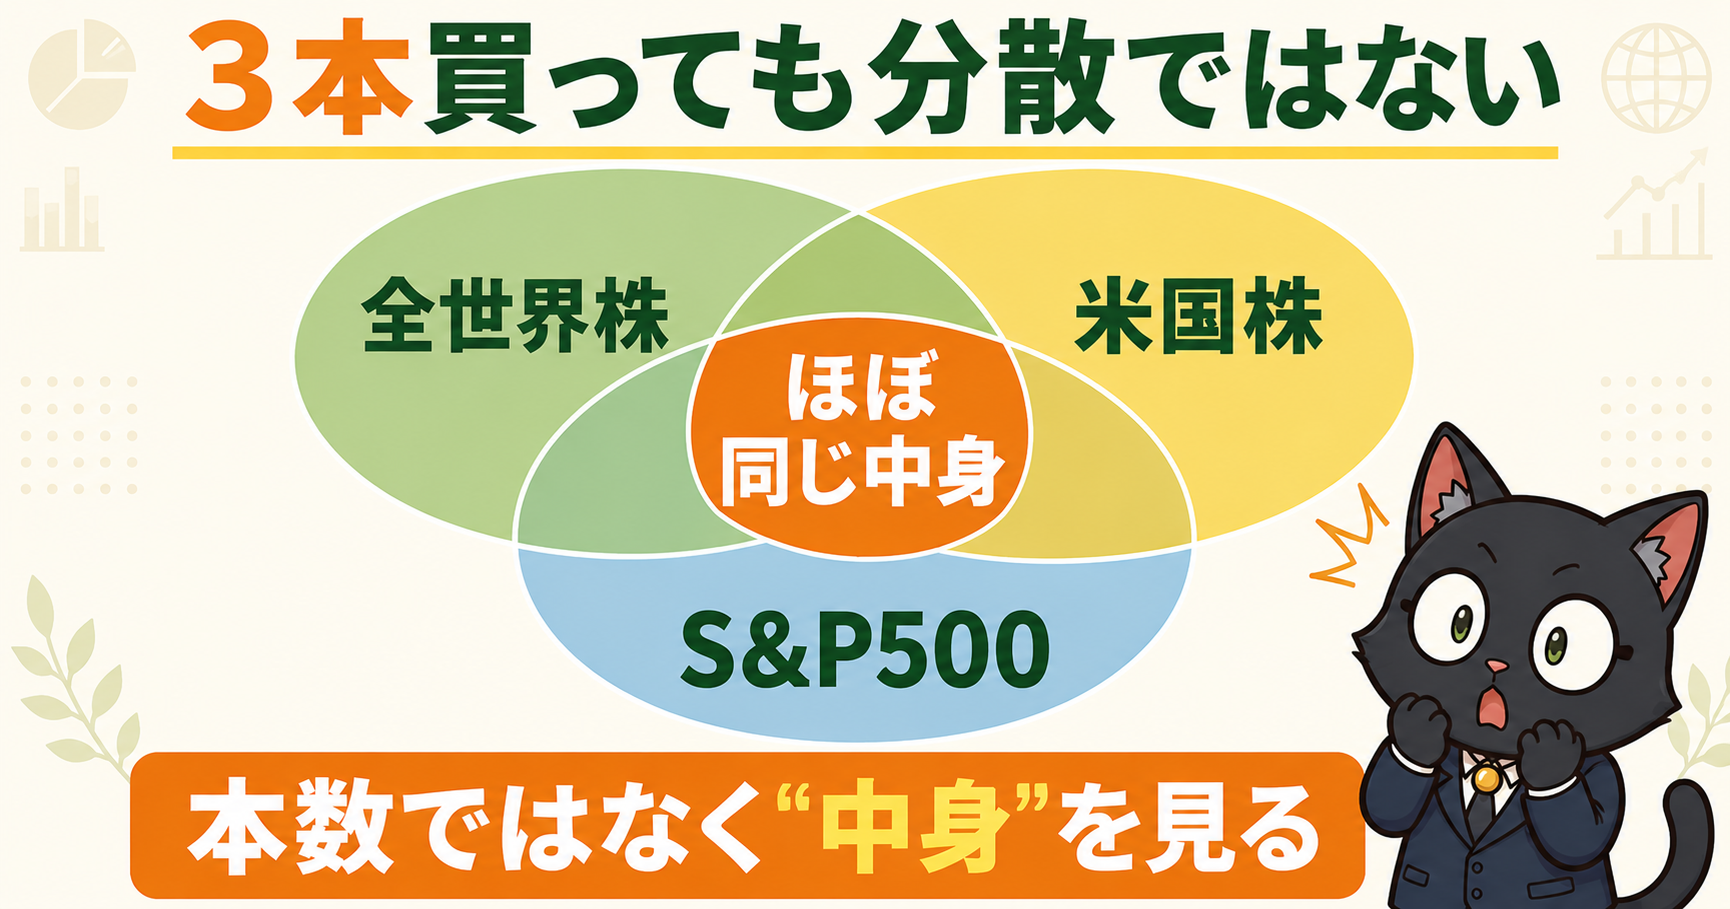
たとえば「全世界株式」「米国株式」「S&P500」の3本を持っているとします。一見バラバラですが、全世界株式の中身は約6割が米国株。そして米国株式とS&P500はほぼ同じものです。つまりこの3本は、大部分が同じ企業の集まりです。3本に分けたつもりで、実際にはアメリカへの集中度を高めているだけ、ということが起こります。
確かめ方は簡単です。各ファンドの「月次レポート」や「交付目論見書」で、組入上位10銘柄と国別の比率を見る。上位の顔ぶれがそっくりなら、それは同じものを重ねて買っています。
本当の分散とは、「一方が下がったときに、もう一方はそこまで下がらない」組み合わせのことです。株式を3本に分けても、暴落のときは3本とも一緒に下がります。だから債券や現金という別の性格の箱を持つのです。
商品は増やしすぎない|1〜3本で足りる理由
商品は何本まで持つべきか。結論は「箱の数だけ」です。株式・債券・現金の3つなら3本。全世界株式1本と現金だけ、という2つ構成でも、若い時期なら十分に成り立ちます。
本数を絞るメリットは、見た目のすっきり感だけではありません。
- 1 いまの割合がすぐ分かる:本数が多いと、全体で株式が何%なのか把握できなくなります
- 2 リバランスが簡単になる:後で出てくる調整作業が、数分で終わります
- 3 やめたくなりにくい:管理が面倒になることが、投資をやめる理由にもなります
「もっといい商品があるのでは」と探し続けて本数が増えていくのは、初心者に限らずよくある道です。しかしポートフォリオの成果を決めるのは、商品選びの巧拙よりも配分と継続だと言われています。本数を絞ることは、手抜きではなく戦略です。
新NISAの枠でどう組むか|つみたて枠と成長枠の役割分担
実際に組むときは、NISA口座の2つの枠をどう使い分けるかも決めておきましょう。新NISAの枠は次のようになっています。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間の上限 | 120万円 | 240万円 |
| 生涯の上限 | 合わせて1,800万円 | うち1,200万円まで |
| 買えるもの | 長期・積立向きの投信に限定 | 投信・個別株・ETFなど幅広い |
| 向いている使い方 | ポートフォリオの中心を毎月積む | まとまった資金・債券系の投信など |
出典:金融庁「NISAを知る」
初心者の方におすすめしやすいのは、ポートフォリオの中心(全世界株式)をつみたて投資枠で毎月積み、必要に応じて成長投資枠を補助的に使うという形です。つみたて投資枠の対象商品は、金融庁が長期・積立・分散に適したものに絞っているので、迷いにくいという利点もあります。
なお、債券や現金の部分は、必ずしもNISAで持つ必要はありません。NISAは利益にかかる税金が非課税になる制度なので、そもそも大きな利益を狙わない資産をNISAの枠に入れると、貴重な非課税枠がもったいないという考え方もできます。個人向け国債はNISAでは買えないため、自然と課税口座や銀行で持つことになります。
🏦 NISA口座・特定口座・一般口座は何がどう違うのか、こちらで整理しています👇
👉 NISA口座・特定口座・一般口座の違いを完全解説|初心者が最初に選ぶべき口座はどれ?
リバランスとは?ズレたら戻す作業
ポートフォリオは、組んだ瞬間から少しずつ形が崩れていきます。値上がりした資産の比率が勝手に大きくなっていくからです。
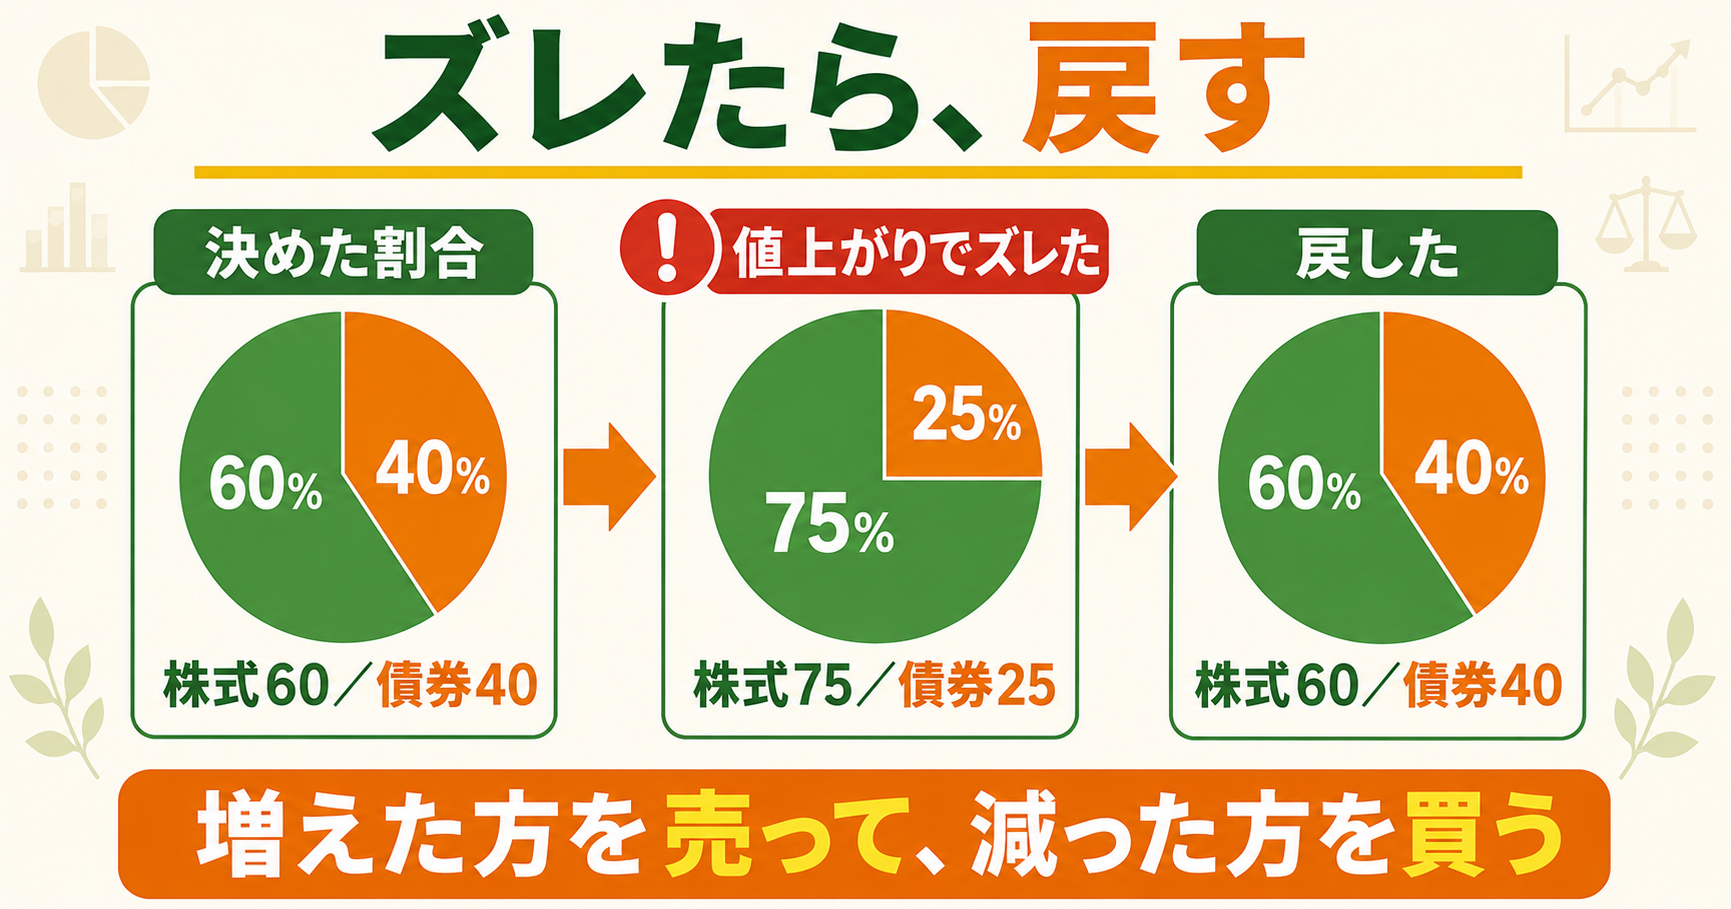
たとえば「株式60%・債券40%」で始めたとします。1年後、株式が大きく値上がりして債券が横ばいだったら、比率は「株式75%・債券25%」になっているかもしれません。自分では何もしていないのに、いつのまにか当初より攻めた形に変わっているわけです。
この状態が危ないのは、次に暴落が来たときの打撃が、想定より大きくなるからです。株式60%のつもりで「半分になっても耐えられる」と決めたのに、実際は75%になっている。耐えられる範囲を、知らないうちに超えてしまっているのです。
そこで増えすぎた方を減らし、減った方を買い足して、決めた割合に戻す。これがリバランスです。これはいちばん分かりやすい形ですが、実は「売らずに戻す」やり方もあります。くわしくは後の章で見ていきましょう。
面白いのは、この作業が結果的に「高くなったものを売って、安くなったものを買う」動きになることです。感情に任せるとまったく逆のことをしてしまいがちですが、リバランスというルールに従うだけで、自動的に理にかなった行動が取れます。
リバランスの実践|頻度と3つのやり方
まず頻度から。年1回で十分です。誕生日や年末など、忘れない日を決めておくのがおすすめです。
頻繁にやりすぎると手数料や税金がかさみ、逆に何年も放っておくとズレが大きくなりすぎます。「決めた割合から5%ポイント以上ズレたら戻す」という目安もよく使われます(株式60%と決めたなら、65%を超えたら調整する、という具合です)。年1回チェックして、ズレが小さければ何もしない、でも構いません。
そして戻し方には、実は3つのやり方があります。ここを知っているかどうかで、リバランスのしやすさが大きく変わります。
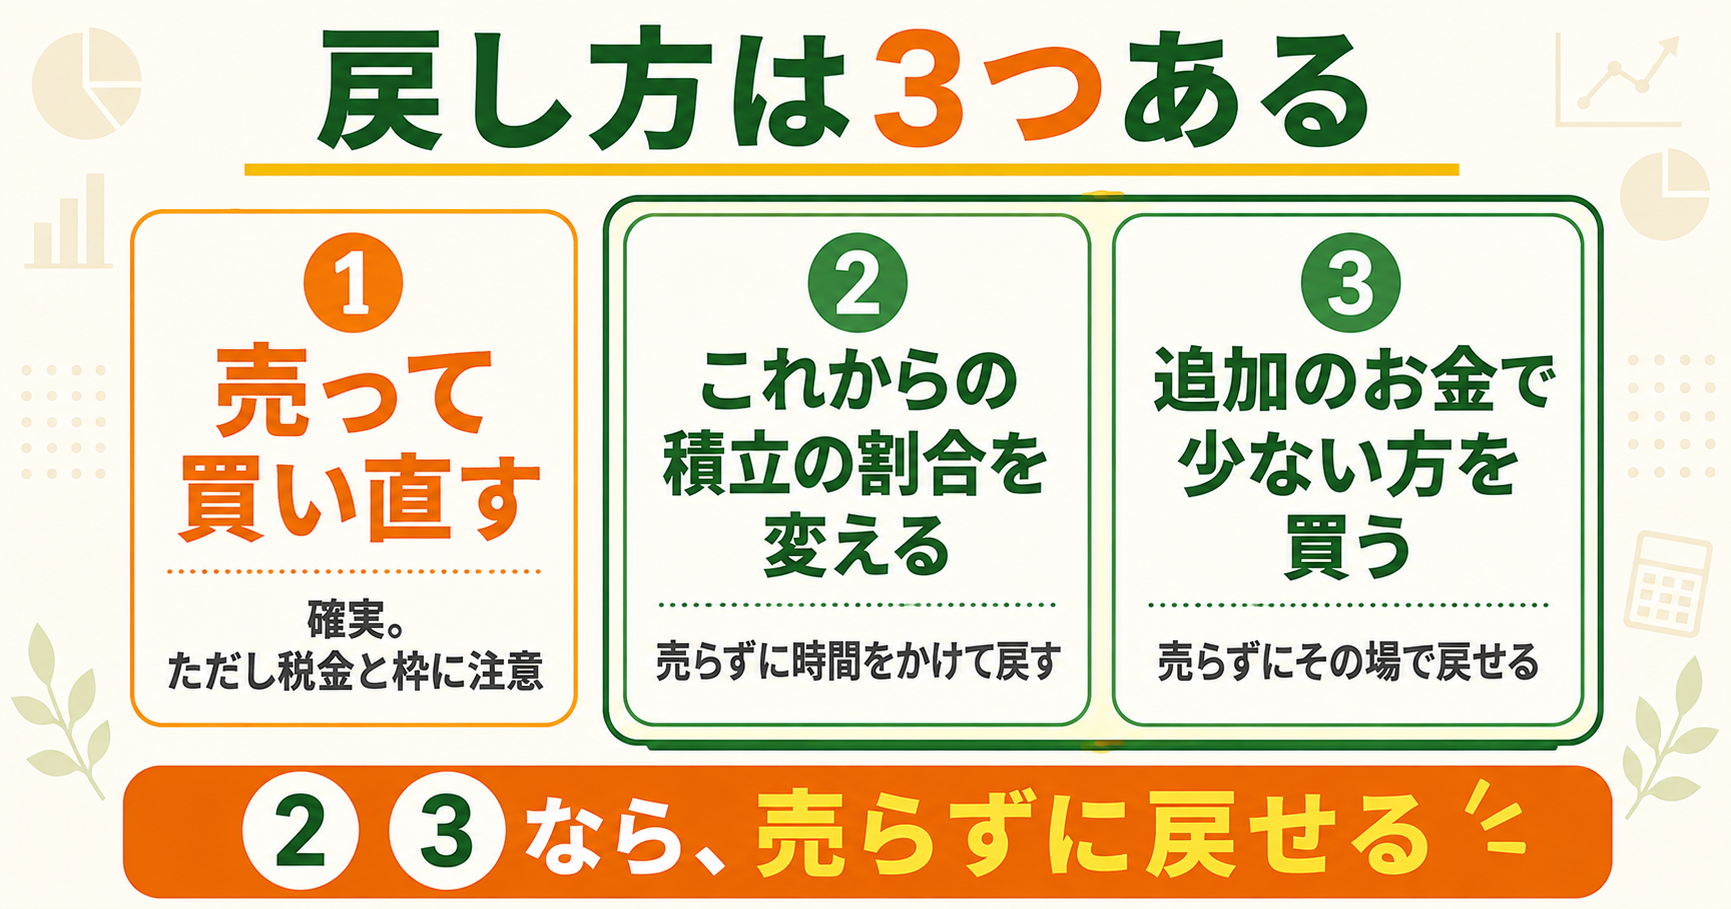
増えすぎた資産を売り、その分で減った資産を買う。いちばん確実で早いですが、課税口座では利益に約20%の税金がかかり、NISA口座では枠の問題が出ます(次章で詳しく)。
売らずに、毎月の積立の配分だけを変えます。株式が増えすぎたなら、しばらく債券だけを積み立てる。時間はかかりますが、税金も枠も消費しません。
ボーナスなど手元の資金で、減っている方だけを買い足す。売らずにその場で戻せるので、資金に余裕があるならいちばんきれいな方法です。
先述でもあるように教科書に載っているのは①ですが、実務でまず検討したいのは②と③です。売らずに済むぶん、税金も非課税枠もムダにしません。とくに積立を続けている人なら、②はほとんど手間なく実行できます。
①を使うのは、ズレが大きすぎて②③では追いつかないときや、そもそも積立をしていないときです。
NISA口座でリバランスする落とし穴|売った枠は今年は戻らない
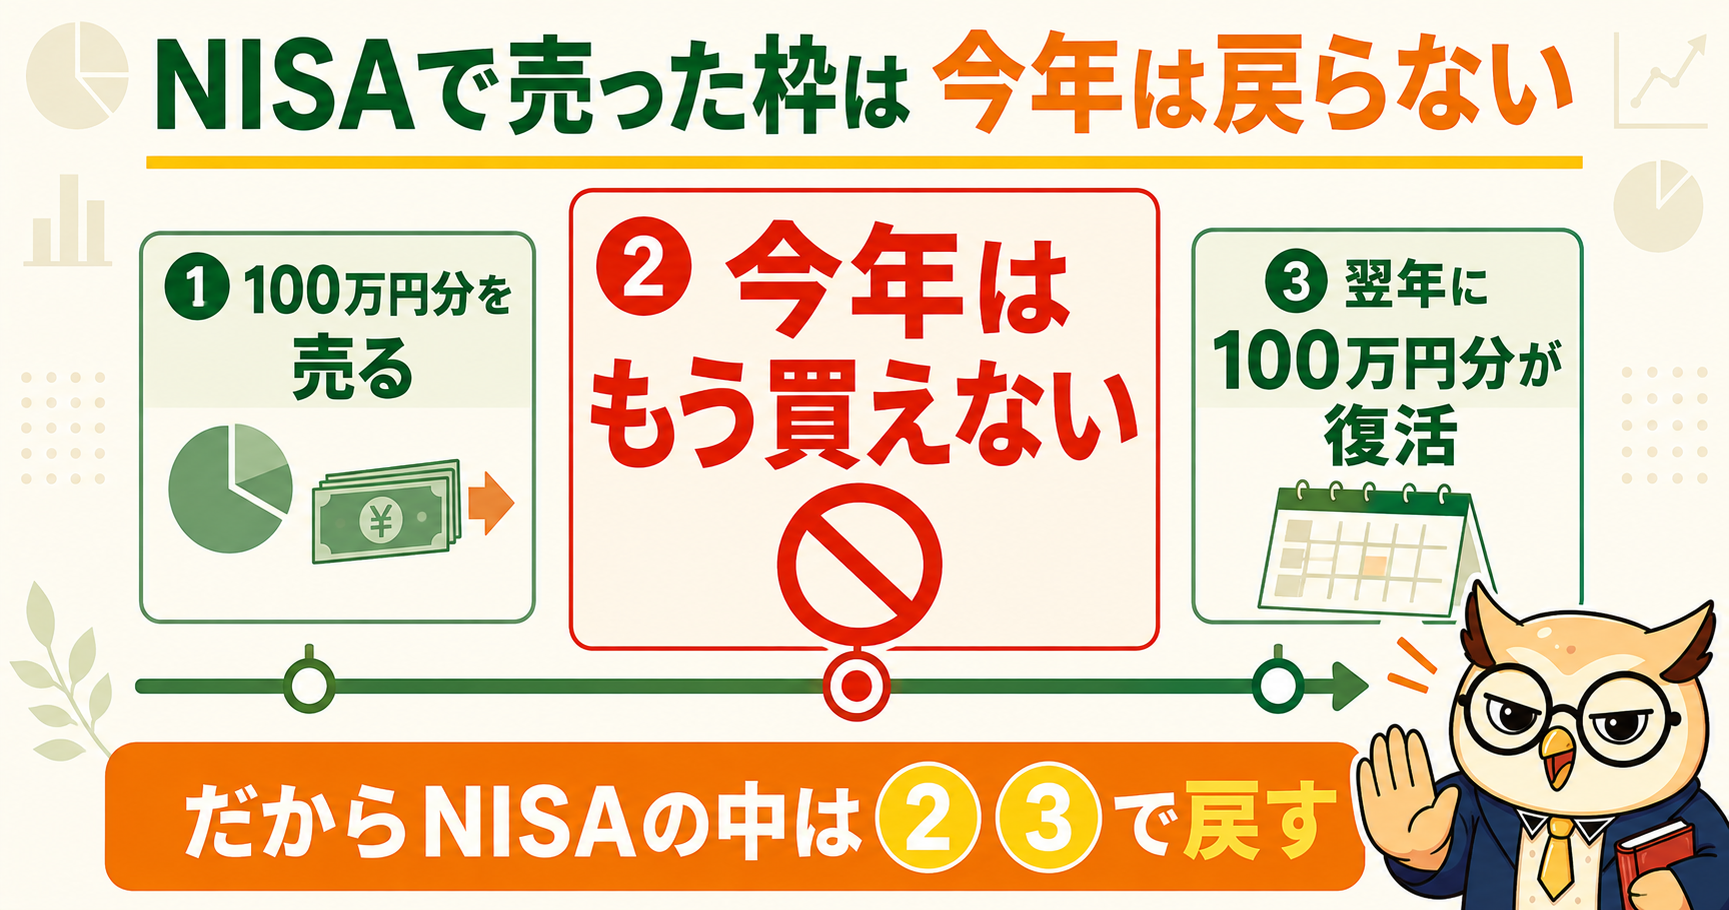
新NISAでは、保有している商品を売却すると、その商品を買ったときの金額(簿価)の分だけ、非課税保有限度額が復活します。この点はよく知られています。ところが、注意すべきなのは「いつ」復活するかです。
出典:金融庁「NISAを知る」
具体例で見てみましょう。今年すでに年間投資枠を使い切っている人が、リバランスのためにNISA口座で100万円分(簿価)の株式投信を売ったとします。この100万円分の枠が使えるようになるのは翌年です。売ったお金で債券投信を買い直そうとしても、その年はもうNISAの枠が残っていないので、課税口座で買うしかありません。
つまり「NISAの中で売って買い直す」だけで、その年の非課税枠を実質的に減らしてしまうことがあるのです。
だからこそ、前章の②と③が効いてきます。NISA口座の中でリバランスしたいときは、売らずに「これからの積立の配分を変える」か「追加資金で少ない方を買う」。この2つなら枠を一切ムダにしません。
ちなみに課税口座(特定口座など)では、売却して利益が出れば約20%(20.315%)の税金がかかります。こちらも売らずに済む方法があるなら、そのほうが有利です。「リバランス=売る」と決めつけないことが、長い目で見て大きな差になります。

取り崩し期のポートフォリオ|守りを厚くしていく
ポートフォリオは、一度組んだら一生同じ、というものではありません。使い始める時期が近づいたら、少しずつ形を変えていきます。
理由はシンプルで、取り崩しながら暴落に遭うと、回復を待てないからです。積立期なら値下がりはむしろ「安く買えるチャンス」ですが、取り崩し期には「安いときに売らざるをえない」というつらい状況になります。同じ暴落でも、意味が正反対なのです。
対策は2つあります。ひとつは取り崩しが近づくにつれて、株式の割合を計画的に下げていくこと。もうひとつは数年分の生活費を現金や個人向け国債などの安全な形で確保しておくことです。こうしておけば、相場が下がっている年は現金から使い、株式を売らずに済みます。
「では毎年どのくらいまで取り崩していいのか」という目安については、4%ルールという有名な考え方があります。
🏖 取り崩しの目安と実践方法はこちらで詳しく解説しています👇
👉 株式の4%ルールとは?FIRE・老後資金を取り崩す目安と実践方法を完全解説
よくある質問Q&A
Q. リバランスは年に何回やればいいですか? A. 年1回で十分です。誕生日や年末など、忘れない日を決めておきましょう。頻繁にやっても成果が上がるわけではなく、むしろ手数料や税金の負担が増えます。年1回チェックして、ズレが小さければ何もしない、という運用で構いません。
Q. 積立をしているだけでもリバランスは必要ですか? A. 必要です。毎月同じ配分で積み立てていても、すでに持っている資産の値動きで全体の比率はズレていきます。ただし積立をしている人は、前述の②「これからの積立の配分を変える」が使えるので、調整はとても簡単です。
Q. 何%ズレたら戻すべきですか? A. 「5%ポイント」を目安にする方法がよく使われます。株式60%と決めたなら、65%を超えたり55%を下回ったりしたら調整する、という考え方です。厳密なルールではないので、自分が続けやすい基準で構いません。大事なのは基準を決めておくことです。
Q. リバランスで税金はかかりますか? A. 課税口座(特定口座・一般口座)で売却して利益が出れば、約20%(20.315%)の税金がかかります。NISA口座内の売却に税金はかかりませんが、その年の投資枠は戻りません。どちらの口座でも「売らずに戻す方法」を先に検討するのがおすすめです。
Q. バランスファンド1本ならリバランスは不要ですか? A. その1本の中では自動的にリバランスされるので、自分で作業する必要はありません。手間をかけたくない人には有力な選択肢です。ただし信託報酬がやや高めになりやすいことと、自分で配分を変えられないこと(年齢に応じて守りを厚くする、といった調整がしにくい)は理解しておきましょう。
Q. iDeCoの中でもリバランスできますか? A. できます。iDeCoには「配分変更(これから買う商品の割合を変える)」と「スイッチング(すでに持っている商品を別の商品に預け替える)」の2つの機能があります。iDeCo口座内での売買に税金はかからないので、NISAや課税口座より気軽にリバランスできるのが利点です。
- アセットアロケーションが設計図、ポートフォリオが中身
- 順番は①リスク許容度 →②割合 →③商品。飛ばすと続かない
- 商品は箱の数だけ。本数ではなく中身を見る
- 放っておくと勝手に攻めた形に変わる。年1回は確認する
- NISAで売った枠は翌年まで戻らない。売らずに戻す方法を先に考える
🎓 コガネ博士の総評
ポートフォリオという言葉は立派じゃが、やっていることは案外シンプルじゃ。箱をいくつか用意して、それぞれに1つずつ商品を入れる。そして年に一度、傾いていないか見にいく。それだけなのじゃよ。
初心者がつまずくのは、たいてい入り口の順番じゃ。商品選びから入ってしまうと、値下がりしたときに「なぜこれを持っているのか」を自分で説明できん。説明できんものは、手放したくなるものじゃ。
逆に「自分は3割減っても暮らしは変わらん。だからこの割合にした」と言える人は強い。実際に3割減っても、想定内じゃからのう。ポートフォリオを組むというのは、儲ける準備をすることではなく、慌てない準備をすることなのじゃ。
そして忘れてはならんのが、組んだあとの手入れじゃ。放っておけば、いつのまにか自分が決めた以上の危険を抱えることになる。年に一度、誕生日でも大晦日でもよいから、確認するとよい。
立派なポートフォリオというのは、自分で「なぜ」この内容なのかが説明できるポートフォリオじゃ。