クレジットカードの不正利用対策|補償のしくみと明細チェック習慣
「クレジットカードは便利だけど、不正利用が怖い」。そう感じて、現金だけで生活している方は少なくありません。ニュースで被害の話を見るたびに、やっぱりやめておこうと思ってしまう。当然の感覚だと思います。
ただ、実際の数字を見ていくと、「何が怖いのか」が10年前とはまったく変わっていることが分かります。そしてもし不正に使われても、お金が戻ってくる仕組みがきちんと用意されていることも知る必要があります。
この記事では、公式の統計で不正利用の実像をつかんだうえで、補償のしくみ・気づいたときの手順・いちばん効く対策を順番に整理します。そのうえで、それでもクレジットカードを使ったほうが得な理由まで見ていきます。読み終えるころには、怖さの正体と、その避け方がはっきりしているはずです。
📌 不正利用は実際どれくらい起きているのか(金額と発生率)
📌 被害の9割を占める「番号盗用」とは何か
📌 不正に使われたお金は戻ってくるのか(補償のしくみ)
📌 補償されないのはどんなときか
📌 気づいたときの、連絡から解決までの流れ
📌 いちばん効く対策は「明細チェック」という事実
📌 それでもクレジットカードを使うほうが得な理由
- クレジットカードの不正利用は、実際どれくらい起きている?
- 被害の9割は「番号盗用」──狙われているのはカードではなく”番号”
- 不正利用されたお金は戻ってくる?──補償のしくみ
- 補償されないケースもある──対象外になる条件
- 気づいたらどうする?──連絡から解決までの流れ
- 最大の防御は「早く気づくこと」──明細チェックが効く理由
- 明細チェックを習慣にする3つの方法
- 使う前にできる予防策──3Dセキュア・限度額・使い分け
- 現金より「見える」──家計簿アプリとの相性
- ポイントと経済圏──同じ支払いで差がつく
- 怖い人のための「安全な使い方の設計」
- よくある質問Q&A
- まとめ|怖いから使わない、はもったいない
- 🎓 コガネ博士の総評
クレジットカードの不正利用は、実際どれくらい起きている?
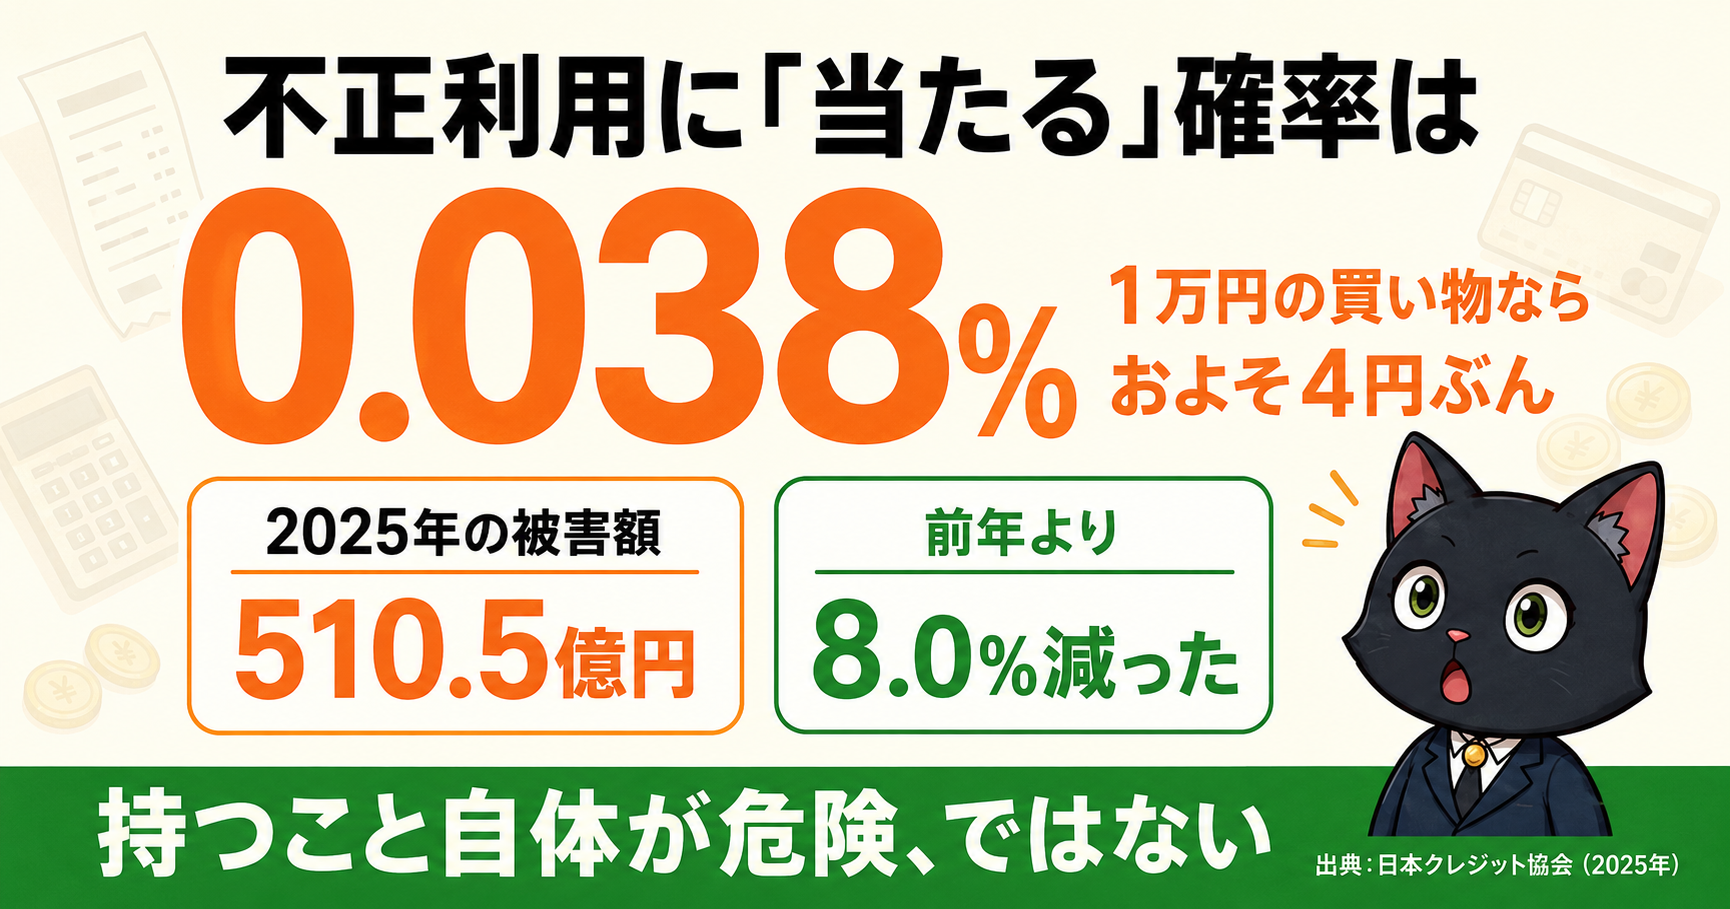
まず全体像です。日本クレジット協会が発表している調査によると、2025年(1月〜12月)のクレジットカード不正利用被害額は510.5億円でした。前年より8.0%減っています。
「510億円」と聞くと、とんでもない金額に思えます。ただ、この数字だけでは怖さの実感につながりません。大事なのは「どれくらいの確率で自分の身に起きるのか」です。
同じ調査では、クレジットカードで決済された総額に占める被害額の割合も出しています。これを不正利用発生率といいます。2025年の発生率は0.038%でした(出典:日本クレジット協会「クレジットカード不正利用被害の集計結果について」)。
- 11万円の買い物なら、約4円にあたる割合
- 2年間100万円使ったとして、約380円分の計算
- 3しかも、その多くはあとで補償される(次の章で解説します)
もちろん、自分が当たってしまえば確率は関係ありません。ゼロではない以上、備えは必要です。ただ「カードを持つこと自体が危険」という水準ではないことは、押さえておいてよいと思います。
もうひとつ、明るい材料があります。被害額も発生率も、2025年は前年より減りました。2024年の555.0億円が過去最多で、そこから減少に転じています。あとで見るように、カード業界と国が対策を進めた結果が出はじめている形です。
被害の9割は「番号盗用」──狙われているのはカードではなく”番号”
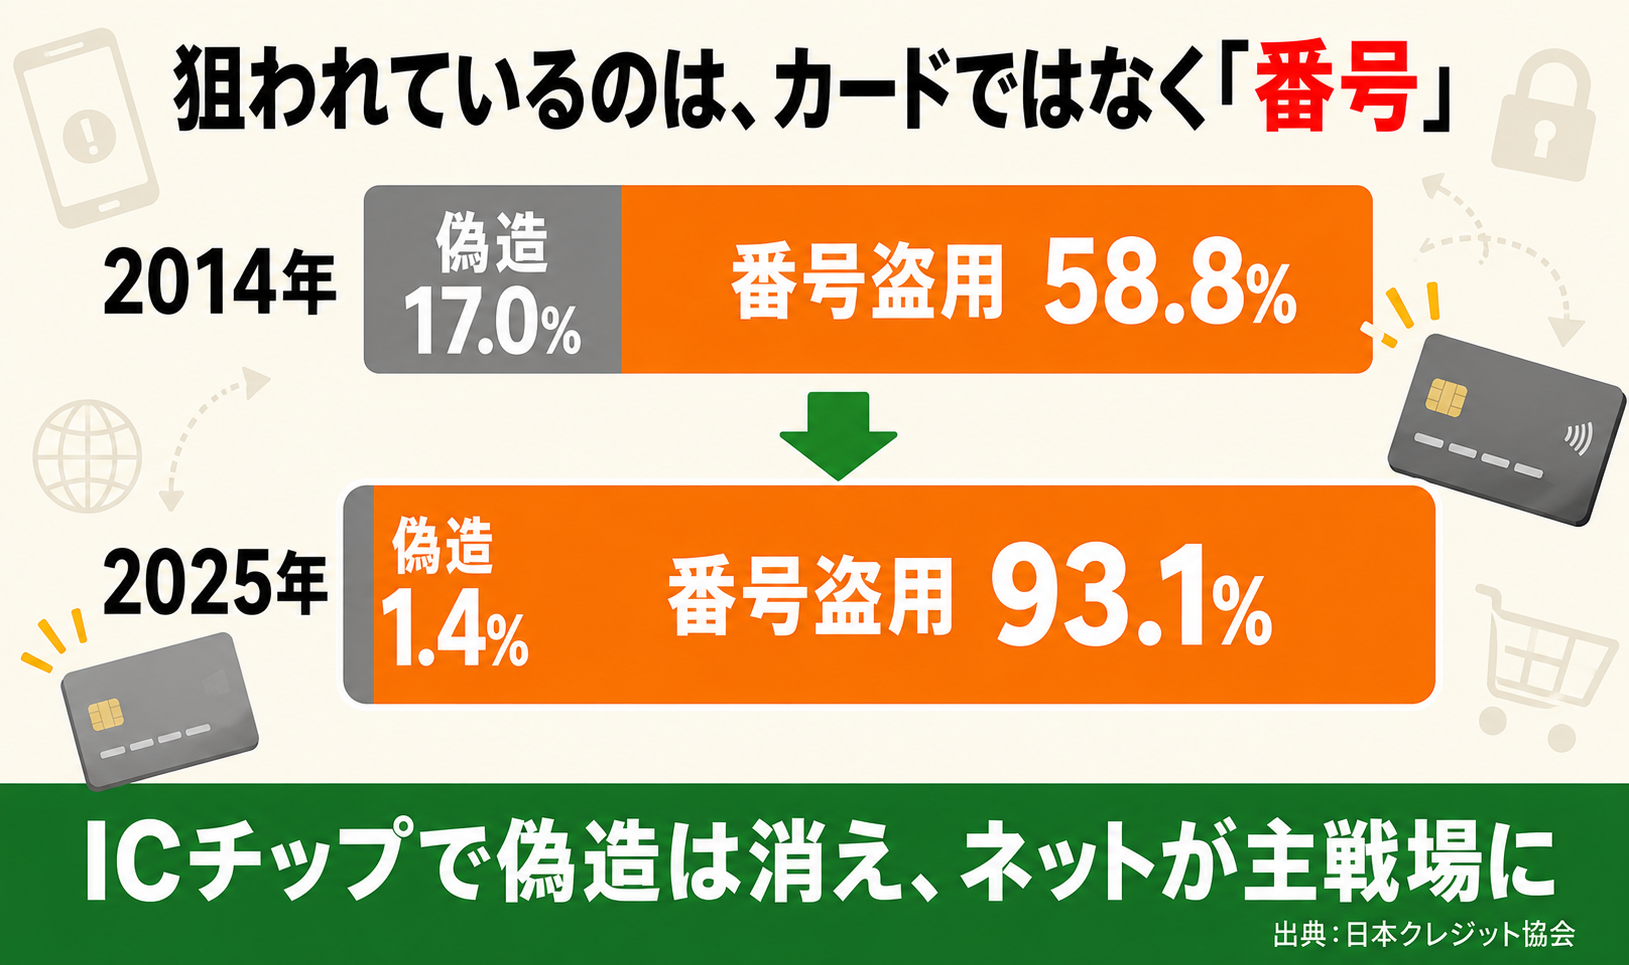
ここからが本題です。不正利用の「中身」が、この10年で大きく変化しました。
不正利用は大きく2つに分けられます。ひとつは偽造。カードの磁気情報を読み取ってコピーカードを作られる、いわゆるスキミングです。もうひとつが番号盗用。カード番号・有効期限・セキュリティコードだけを盗まれ、ネット通販などで使われるものです。
この2つの割合が、どう変わってきたかを見てください。
| 年 | 被害額の合計 | 偽造(スキミング等) | 番号盗用 |
|---|---|---|---|
| 2014年 | 114.5億円 | 19.5億円(17.0%) | 67.3億円(58.8%) |
| 2020年 | 253.0億円 | 8.0億円(3.2%) | 223.6億円(88.4%) |
| 2024年 | 555.0億円 | 5.9億円(1.1%) | 513.5億円(92.5%) |
| 2025年 | 510.5億円 | 7.2億円(1.4%) | 475.4億円(93.1%) |
偽造被害の割合を見てください。2014年は17.0%あったのに、2025年は1.4%。金額でも19.5億円から7.2億円へ減っています。この10年でクレジットカードのICチップ化とタッチ決済が広がり、磁気情報をコピーして偽造カードを作るという手口が、ほぼ通用しなくなったのです。
いっぽうで番号盗用は93.1%。いまの不正利用は、そのほとんどがネット上でカード番号が漏れて使われるものです(出典:日本クレジット協会「クレジットカード不正利用被害の集計結果について」)。
番号が漏れる経路は、主に次のようなものです。
- 1フィッシング:カード会社や宅配業者をよそおったメール・SMSから偽サイトへ誘導され、自分で入力してしまう
- 2通販サイトからの情報流出:利用した店側が攻撃を受け、保管されていた情報が漏れる
- 3偽の通販サイト:格安をうたうニセの店で買い物をして、番号だけ取られる
- 4アカウントの乗っ取り:通販サイトのIDとパスワードを破られ、登録済みのカードで買われる
1つ目のフィッシングと4つ目の乗っ取りは、カードそのものの問題ではなく、ネットの使い方の問題です。ここは証券口座など他の金融サービスでもまったく同じ考え方が通用します。
🔐 フィッシングや乗っ取りへの具体的な防ぎ方は、こちらの記事でくわしく解説しています👇
👉 証券口座の乗っ取り対策を完全解説|二段階認証・パスキーで不正アクセスから資産を守る
不正利用されたお金は戻ってくる?──補償のしくみ
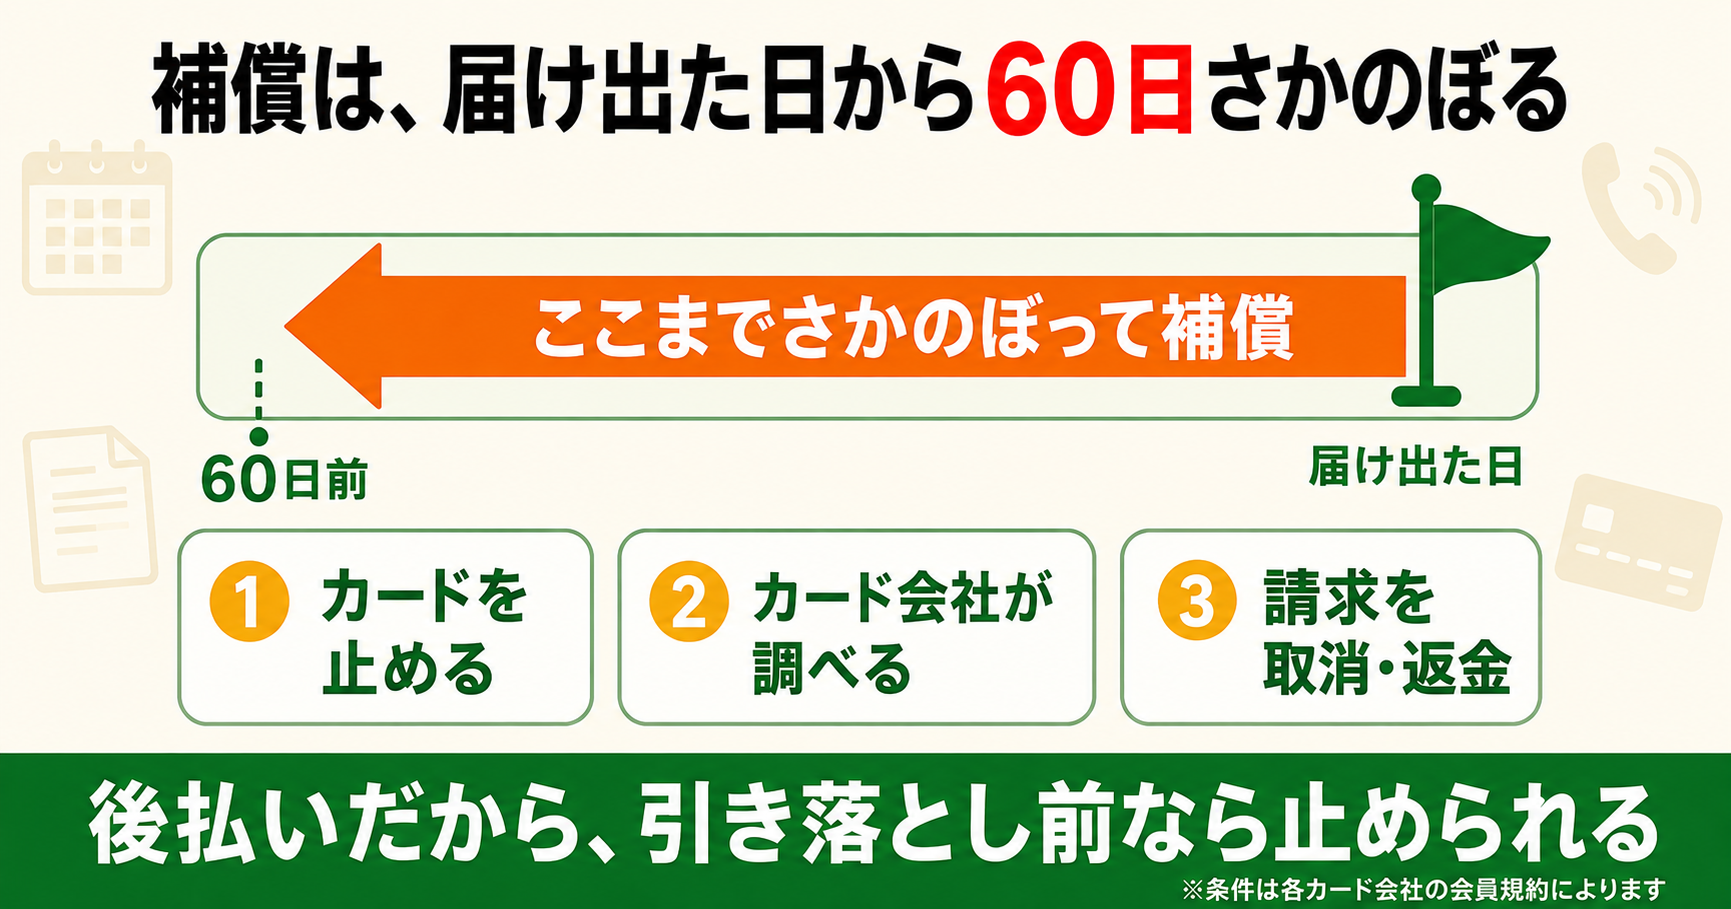
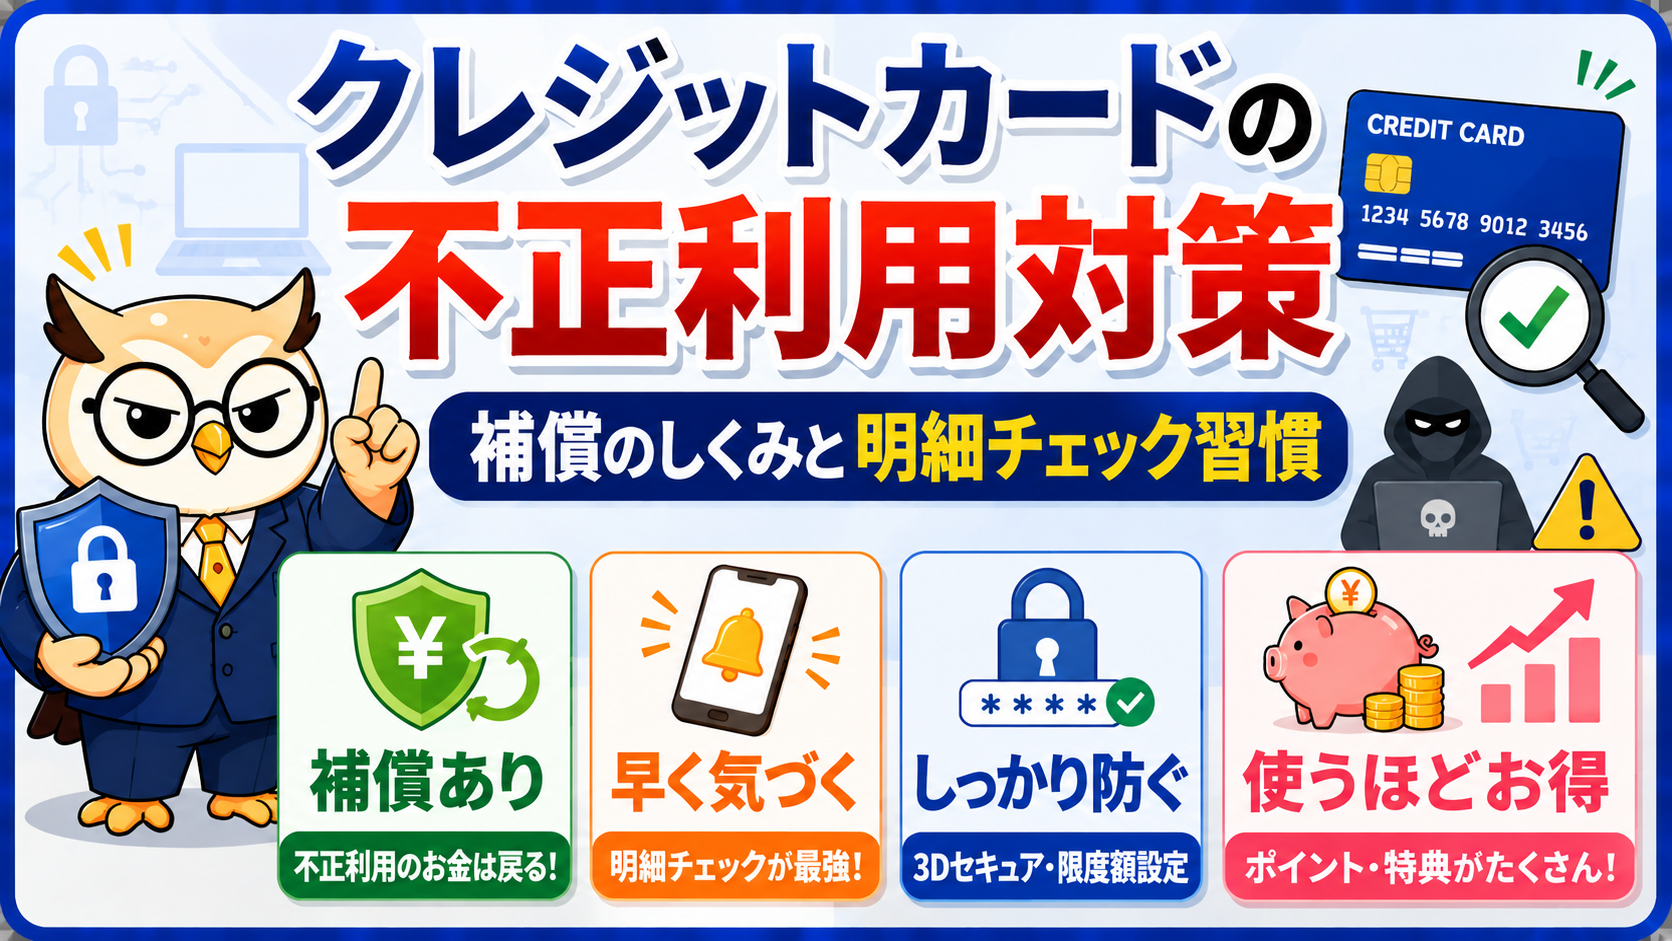
補償については一番知りたいところだと思います。結論から言うと、ほとんどのクレジットカードには「盗難保険」が付いていて、条件を満たせば被害額はカード会社が負担します。
たとえば楽天カードは、公式サイトでこう案内しています。
(出典:楽天カード「カードの紛失・盗難」)
ポイントは「届け出た日から60日前までさかのぼる」という部分です。この60日という期間は多くのカード会社で共通していますが、細かい条件は会社ごとに違うので、お手元のカードの会員規約で確認してください。
そしてクレジットカードには、もうひとつ大きな強みがあります。後払いだということです。
不正に使われても、お金が口座から出ていくのは翌月以降の引き落とし日。それまでに気づいて連絡すれば、そもそも請求自体が止まります。手元のお金が一度も減らないまま解決するケースも多いのです。
💳 クレジットカードとデビットカードの違いは、こちらでも比較しています👇
👉 クレジットカードとデビットカードの違いをわかりやすく解説
補償されないケースもある──対象外になる条件
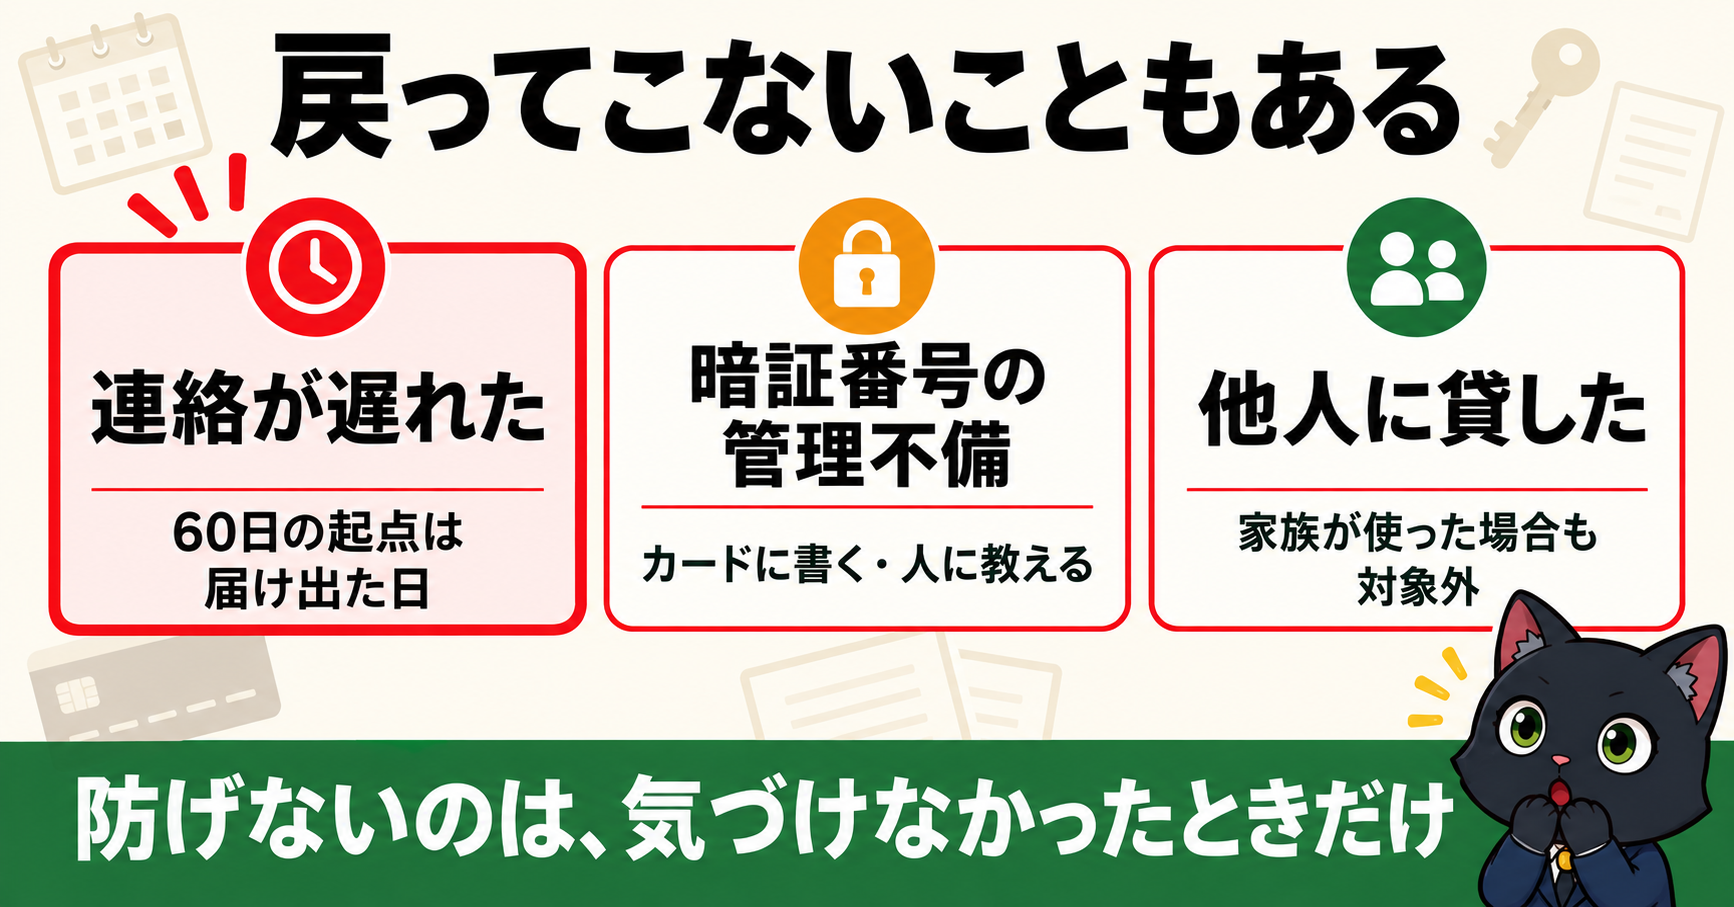
「必ず全額戻る」と思い込むのは危険です。補償には条件があり、次のような場合は自己負担になることがあります。条件は各社の会員規約で定められています(出典:楽天カード「カードの紛失・盗難」)。
- 1連絡が遅れた:60日をさかのぼる起点は「届け出た日」。気づくのが遅いほど、補償されない期間が生まれます
- 2カードの保管義務に違反した:暗証番号をカードに書いておく、誕生日など推測されやすい番号にする、他人に教える、など
- 3家族や同居人が使った:本人以外でも身内による利用は、多くの場合「不正利用」として扱われません
- 4カードを他人に貸した:会員規約で本人以外の利用は禁じられています。規約違反の使い方は補償の対象外です
4つ並べましたが、読者が本当に気をつけるべきは1つ目です。2〜4は「やらなければいい」だけの話。ところが1つ目の「連絡が遅れた」だけは、気づけなかった結果として起きてしまうからです。
裏を返せば、不正利用対策のいちばんの勘どころは「早く気づくこと」だということになります。ここは後の章でくわしく扱います。
気づいたらどうする?──連絡から解決までの流れ
身に覚えのない明細を見つけたときにやることを、順番に並べます。慌てなくて大丈夫です。順番どおりに動けば解決します。
- 1まずカードを止める。会員サイトやアプリから自分で止められる会社が増えています。楽天カードなら「一時停止(最大24時間・手数料無料)」と「完全停止」を選べます(出典:楽天カード「カードの紛失・盗難」)
- 2カード会社に連絡する。紛失・盗難の専用ダイヤルは24時間受付が一般的。いつ・いくら・どこの利用が身に覚えがないかを伝えます
- 3警察に届け出る。盗難保険の手続きで「受理番号」を求められることがあります。カード会社の案内に従ってください
- 4カード会社の調査を待つ。加盟店への確認などが行われます。結果によって請求が取り消されるか、支払い済みなら返金されます
- 5新しいカードを受け取る。カードを再発行し、番号が変わるので、公共料金やサブスクの登録カードを変更します
5番目は忘れがちです。番号が変われば、月額サービスの支払いが止まります。解約したつもりがないのに使えなくなった、ということが起きるので、再発行後は登録先を洗い出しておきましょう。
最大の防御は「早く気づくこと」──明細チェックが効く理由
ここがこの記事のいちばん伝えたいところです。
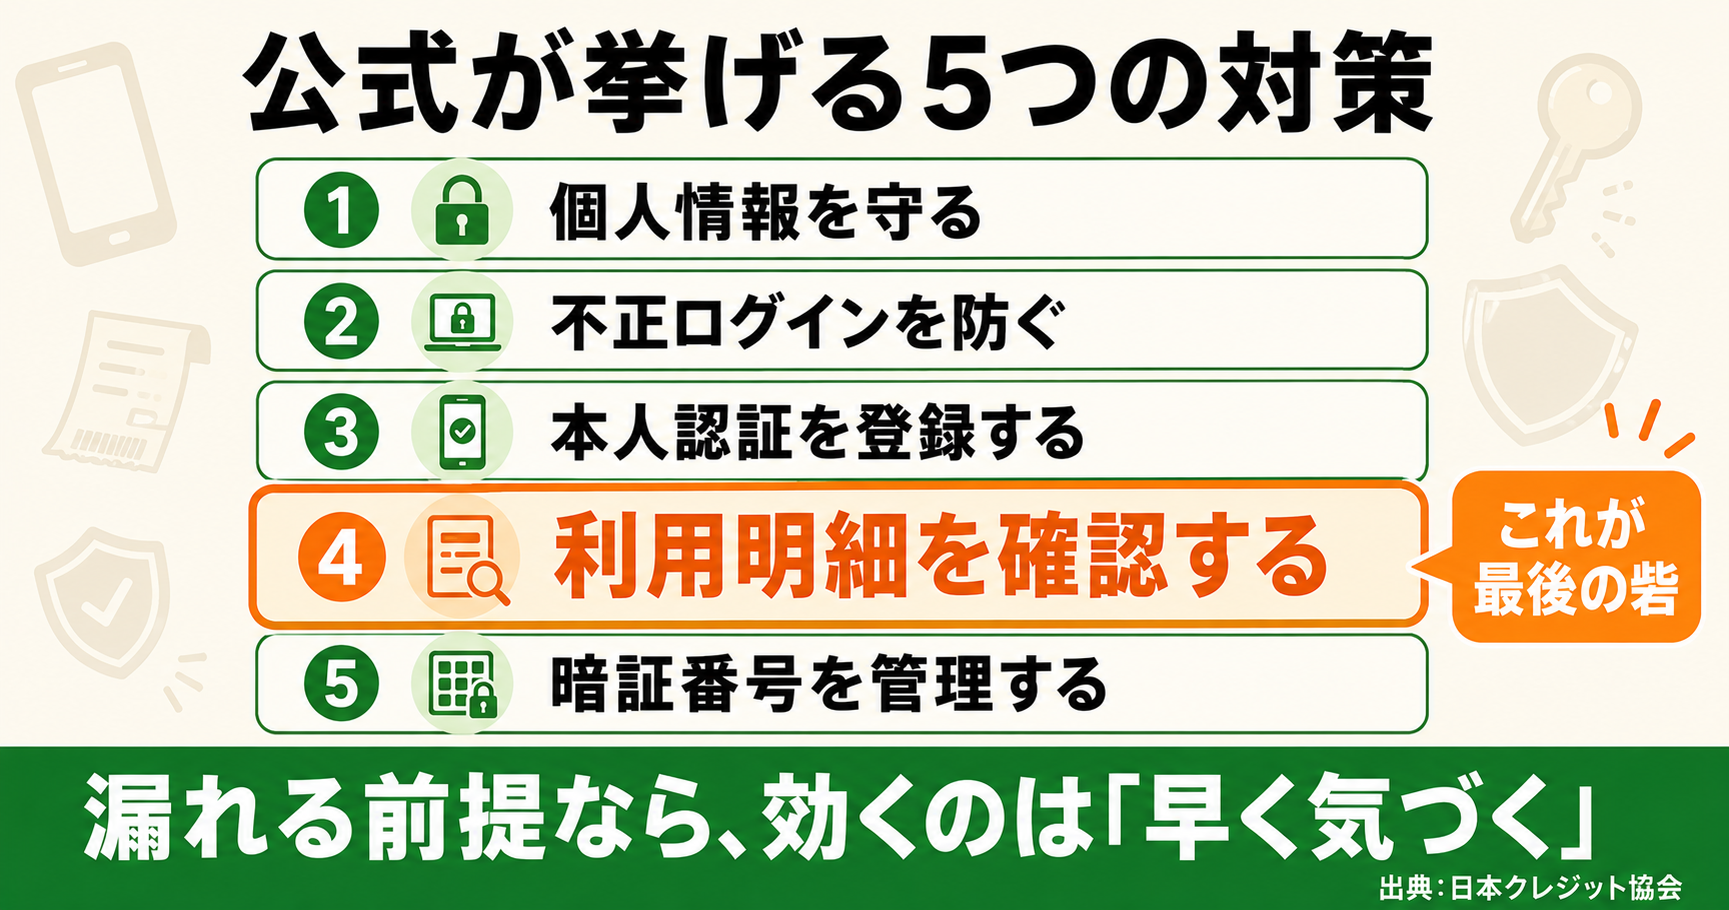
日本クレジット協会は、消費者向けに「クレジットカード不正利用5つの対策」を示しています。その5つがこちらです。
- 1個人情報を守る(フィッシング詐欺対策など)
- 2第三者による不正ログインを防ぐ
- 3本人認証サービス(EMV 3-Dセキュア)を登録・利用する
- 4カード利用明細を確認する
- 5カードと暗証番号の管理を強化する
4番目に注目してください。「カード利用明細を確認する」が、公式の対策として堂々と挙がっています。
地味に見えるかもしれません。ですが、前の章で見たとおり補償は「届け出た日から60日前まで」。つまり2か月以上気づかないと、その分は補償されない可能性があるのです。
1〜3番と5番は「漏れないようにする」対策です。しかし、通販サイト側から情報が流出する経路は、こちらがどれだけ気をつけても防ぎきれません。漏れることを前提にしたとき、最後に効くのが「早く気づくこと」なのです。
明細チェックを習慣にする3つの方法
意思の力でがんばる方法は続きません。仕組みで解決します。
① 利用通知をオンにする(いちばん効きます)
カード会社のアプリで、使うたびにスマホへ通知が届く設定にします。設定は数分で終わります。
これが効くのは、身に覚えのない通知が来た瞬間に気づけるからです。月末に明細を見返す必要すらありません。60日どころか、数分で気づけます。
② 家計簿アプリで全部まとめて見る
カードを複数枚持っていると、会社ごとにアプリを開くのが面倒になります。家計簿アプリに連携しておけば、すべてのカードの利用が1つの画面に並びます。
家計の把握が目的だと思われがちですが、不正利用の早期発見という点でも、これがいちばん現実的です。家計を見るついでに、見慣れない支払いが目に入ります。
📱 家計簿アプリの選び方は、こちらでくわしく比較しています👇
👉 家計簿アプリおすすめ徹底比較|マネーフォワードを使い倒す方法
③ 引き落とし日の前に、1回だけ見る
通知も家計簿アプリも使わない場合の最低ラインです。引き落とし日の数日前に、確定した明細を上から下まで1回だけ見る。
これだけでも、放置するのとは大きく違います。月1回なら、気づくまでの最長でも約1か月。60日の枠に十分おさまります。
使う前にできる予防策──3Dセキュア・限度額・使い分け
気づく仕組みができたら、次はそもそも使われにくくする工夫です。
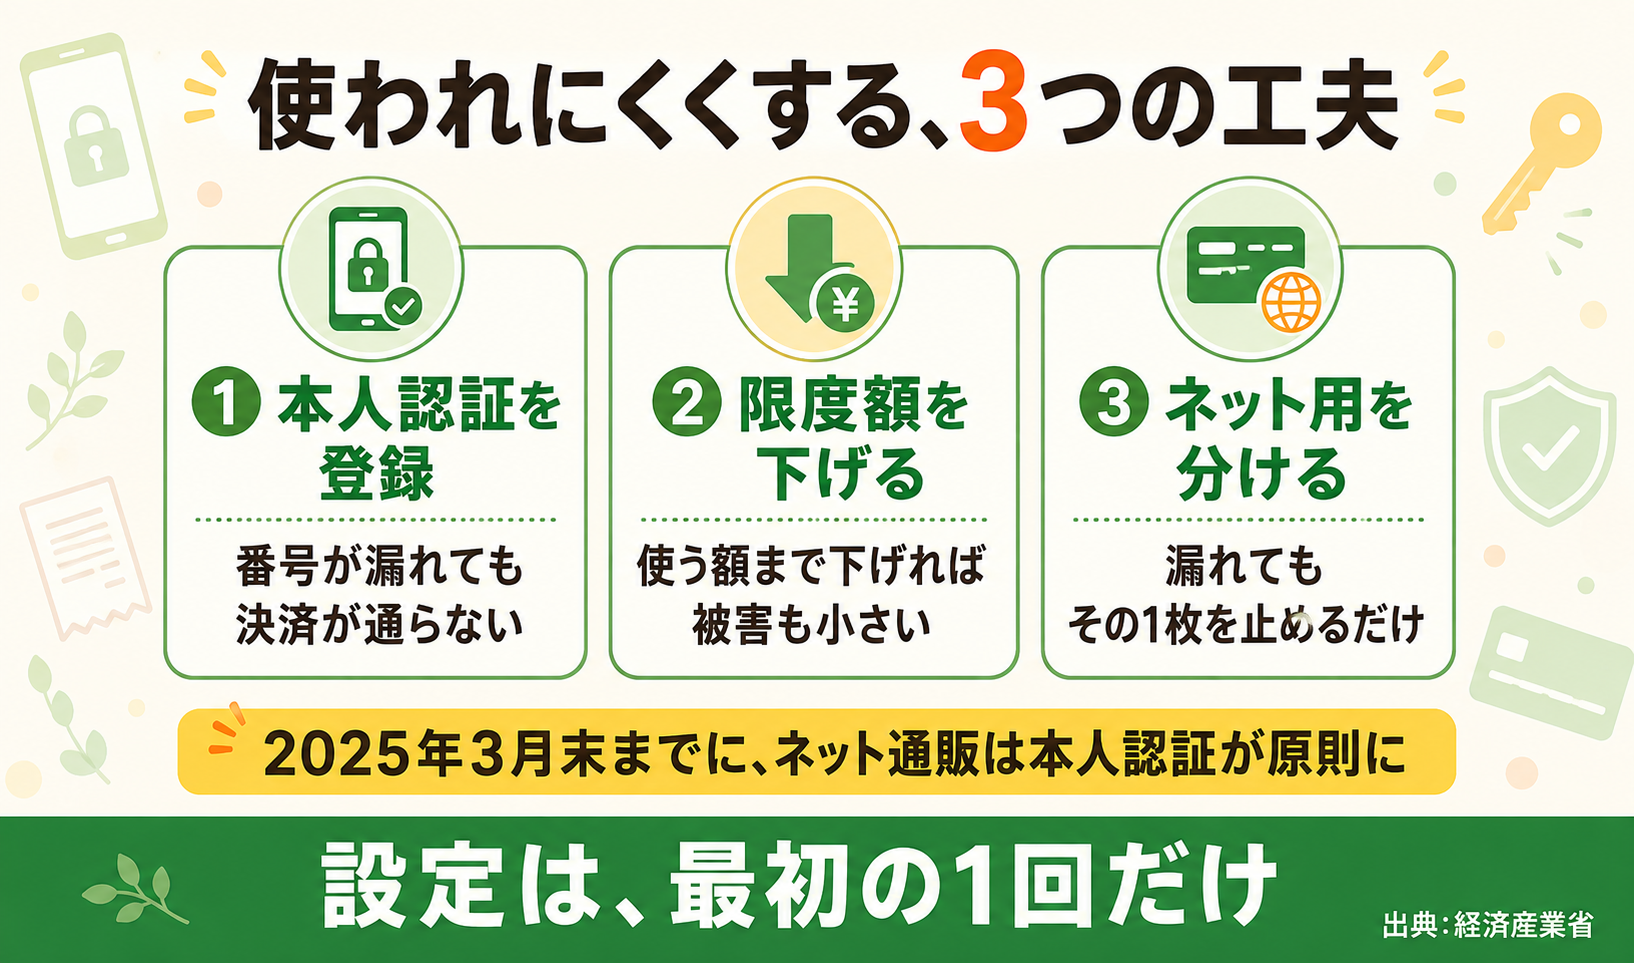
3Dセキュア(本人認証サービス)に登録する
ネットで買い物をするときに、その場かぎりのワンタイムパスワードや、スマホの指紋・顔認証といった本人確認をひとつ挟むしくみです。毎回同じ文字列を入力する昔ながらのパスワードより安全になっています。番号が漏れていても、この認証を突破できなければ決済が通りません。
国もここを重視しています。経済産業省などが参加する協議会がまとめた「クレジットカード・セキュリティガイドライン」では、2025年3月末までに、原則すべてのEC加盟店にEMV 3-Dセキュアの導入を求めるとされました(根拠は割賦販売法第35条の17の15)(出典:経済産業省「クレジットカード・セキュリティガイドライン」が改訂されました(2024年3月)。同ガイドラインは2025年3月にも改訂されています)。
つまりいまのネット通販は、本人認証が入っているのが標準になりつつあります。2025年に被害額が減少に転じたのも、こうした対策が効いてきた結果と見られます。あとは自分のカードで登録を済ませておくだけです。
利用限度額を、必要な額まで下げる
限度額は上げるものだと思われがちですが、下げることもできます。月に10万円しか使わないなら、限度額を50万円にしておく理由はありません。
不正利用されたときの被害額に、そのまま上限がかかります。補償があるとはいえ、被害額そのものが小さいほど話は早く済みます。
ネット用と実店舗用を分ける
2枚持っているなら、ネット通販で使うカードを1枚に固定する方法があります。番号が漏れる主な経路はネットなので、被害が起きてもその1枚を止めれば済みます。
実店舗ではスマホのタッチ決済を使えば、カード番号そのものを店に渡さない形にもできます。
📲 スマホのタッチ決済のしくみと始め方は、こちらで解説しています👇
👉 タッチ決済・スマホ決済入門|Apple Pay・Google Pay・QUICPayとクレカの関係
現金より「見える」──家計簿アプリとの相性
ここからは、それでもクレジットカードを使ったほうがよい理由です。
まず記録が残ること。現金で払うと、いつ・どこで・いくら使ったかは何も残りません。財布から減っていくだけです。カードなら、すべての支払いが日付と金額つきで残ります。
これは家計を見直すときに決定的な差になります。家計簿アプリにカードを連携しておけば、レシートを1枚も書き写さずに、支出が自動で分類されていきます。「食費が思ったより多い」「使っていないサブスクがある」といった発見は、記録があってはじめて生まれます。
現金派の方がよく心配するのは「使いすぎ」です。ただ、これも記録が残るカードのほうが気づきやすいのが実情です。現金は減ったことに気づけますが、何に使ったかは思い出せません。
ポイントと経済圏──同じ支払いで差がつく
もうひとつがポイント還元です。同じ買い物をしても、支払い方でもらえる金額が変わります。
生活費を年100万円カードで払うとして、還元率で比べてみます。
| 支払い方法 | 年100万円払ったときの還元 | 10年間では |
|---|---|---|
| 現金 | 0円 | 0円 |
| 還元率0.5%のカード | 5,000円分 | 50,000円分 |
| 還元率1.0%のカード | 10,000円分 | 100,000円分 |
買うものは同じです。払い方を変えただけで、10年で10万円分の差が生まれます。現金払いは、この分をまるごと受け取らないという選択でもあるわけです。
さらに大きいのが「経済圏」との組み合わせです。カード・銀行・ネット通販・スマホを同じグループでそろえると、それぞれの還元率が上乗せされていきます。
たとえば楽天カードなら、楽天市場での買い物でポイントの倍率が上がり、楽天銀行と連携すれば普通預金の金利も上がります。支払いと貯金と買い物が、ひとつの輪でつながる形です。
🛒 楽天カード・楽天銀行・楽天証券の組み合わせは、こちらでくわしく解説しています👇
👉 楽天カードは本当にお得?メリット・デメリット完全解説|楽天銀行・楽天証券との最強の組み合わせ
💳 還元率でカードを比べたい方は、こちらもどうぞ👇
👉 ポイント還元率が高いクレジットカード比較|用途別おすすめの選び方
怖い人のための「安全な使い方の設計」
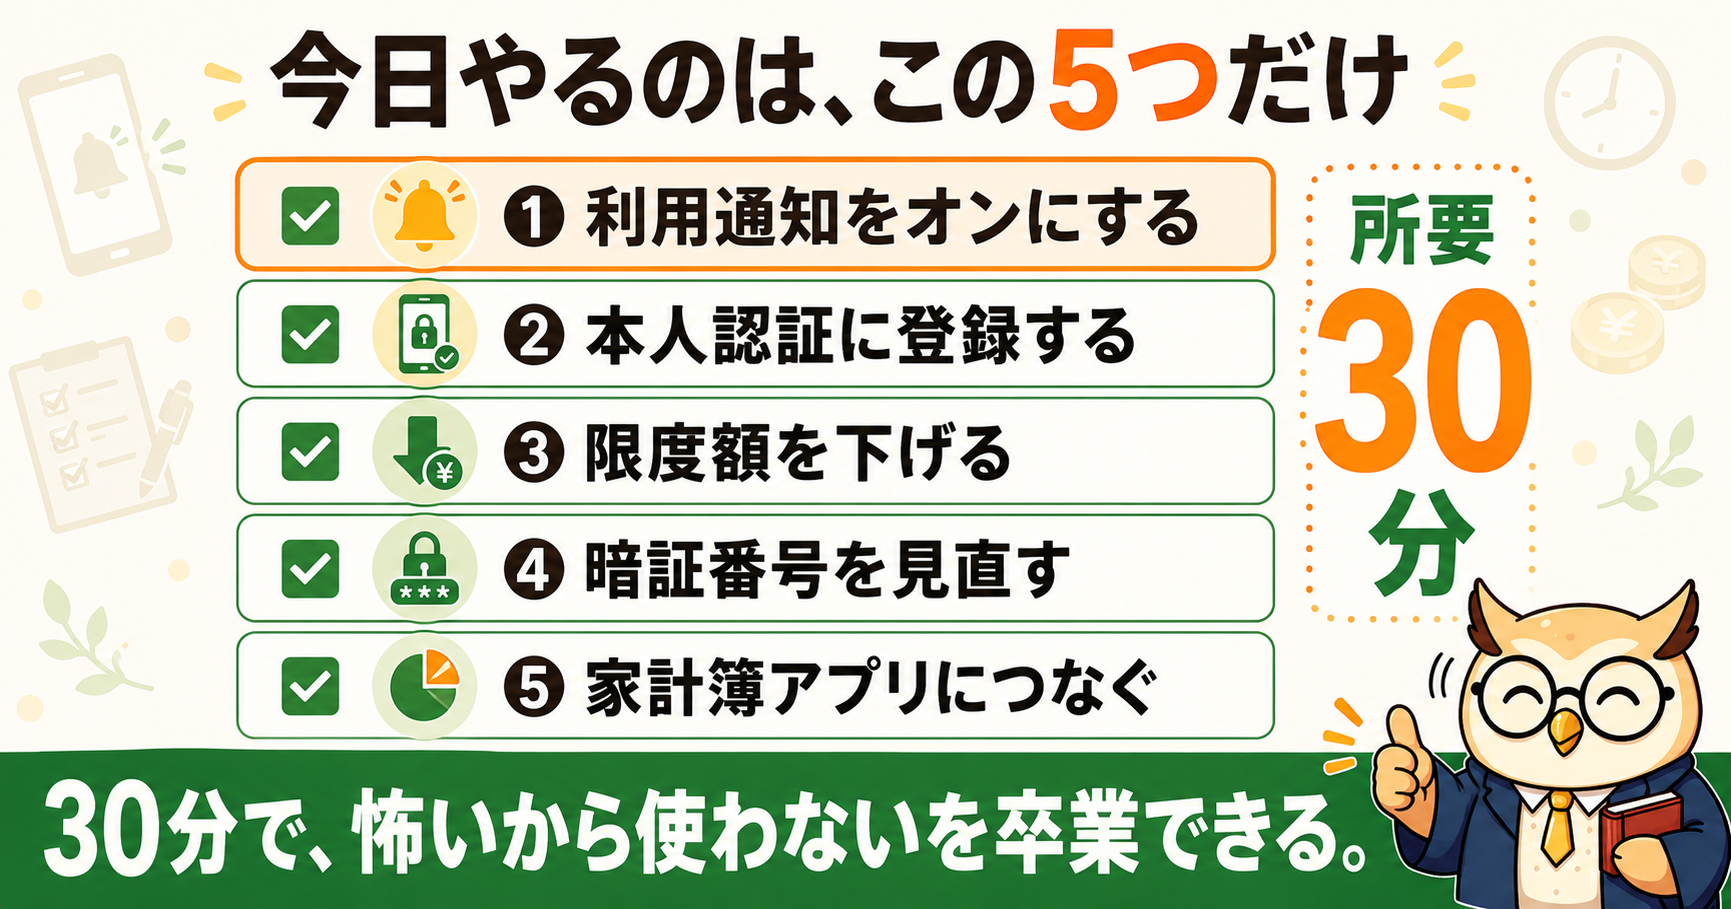
ここまでの内容を、はじめる順番に並べ直します。この5つを最初に済ませてしまえば、あとは普通に使うだけです。
- 1利用通知をオンにする(これだけで、気づくまでの時間が数分になります)
- 23Dセキュアに登録する(ネット決済に本人認証がかかります)
- 3限度額を、使う額まで下げる(被害が起きても、そこが上限になります)
- 4暗証番号を推測されにくいものにする(誕生日・電話番号は避ける。カードには書かない)
- 5家計簿アプリに連携する(明細チェックと家計の把握を同時に片づけます)
所要時間は、全部あわせても30分ほどです。この30分で、不正利用の怖さのほとんどは扱える範囲に収まります。
よくある質問Q&A
A. カードを止めてから、カード会社に連絡してください。多くの会社は会員サイトやアプリから自分で止められます。家族が使った可能性もあるので、止めたあとに確認するのが安全です。止めるのは無料で、取り消しもできます。
Q. 補償されるまで、どれくらいかかりますか?A. カード会社が加盟店に確認をとるため、数週間〜1か月ほどかかるのが一般的です。引き落とし前なら請求が取り消され、支払い済みなら返金されます。期間や方法はカード会社によって違うので、連絡時に確認しておくと安心です。
Q. 1年前の不正利用に、いま気づきました。戻ってきますか?A. 盗難保険がさかのぼるのは届け出た日から60日前までが一般的なので、それより古い分は補償されない可能性が高いです。ただし判断はカード会社が行うので、あきらめずにまず連絡してください。そして今後のために、通知設定だけは済ませておきましょう。
Q. カードは持たず、現金だけのほうが安全ではないですか?A. 現金には不正利用こそありませんが、落としたり盗まれたりしたら戻ってきません。カードは補償があり、記録も残ります。「戻ってこない現金」と「補償があるカード」を並べると、必ずしも現金が安全とは言えません。
Q. カードは何枚持つのがよいですか?A. 2枚が扱いやすいと思います。メイン1枚とネット通販用1枚に分けておけば、番号が漏れたときも片方を止めれば済みます。枚数が増えるほど明細を見る手間も増えるので、増やしすぎには注意です。
Q. 使っていないカードは、そのままでも大丈夫ですか?A. 解約をおすすめします。使っていないカードは明細を見る機会がないため、不正に使われても気づきにくいからです。年会費がかかっている場合はなおさらです。
Q. 3Dセキュアを登録すると、買い物のたびに面倒になりませんか?A. 毎回パスワードを求められるわけではありません。リスクが高いと判断された取引だけ認証が入るのが最近の方式です。ふだんの買い物はこれまでどおり進みます。
まとめ|怖いから使わない、はもったいない
最後に要点を整理します。
- 2025年の不正利用発生率は0.038%=1万円の買い物で約4円
- 被害の93.1%は番号盗用。守るのはカードではなく番号
- 補償は届け出た日から60日前までさかのぼるのが一般的
- だからこそ早く気づくことが最大の対策=明細チェック
- 通知オン・3Dセキュア・限度額・暗証番号・家計簿アプリを最初に設定すれば、あとは普通に使うだけ
クレジットカードを使わないという選択は、不正利用のリスクをゼロにはします。ただし同時に、記録が残る便利さも、ポイント還元も、現金を持ち歩かない手軽さなども、手放すことになります。
怖さを消す方法は「使わないこと」ではなく、「気づける状態にしておくこと」です。設定は30分で終わります。
🎓 コガネ博士の総評
ということは、カードを金庫にしまっても意味がない。かわりに効くのが「気づける状態にしておくこと」じゃ。補償は届け出た日から60日前までさかのぼる。つまり気づくのが早ければ早いほど、確実に守られるという設計になっておる。
そして面白いのは、明細を見る習慣は、そのまま家計を整える習慣になる。身を守るためにやったことが、気がつけばお金の管理まで良くしてくれる。こんな一石二鳥はなかなかないぞい。
通知をオンにして、3Dセキュアに登録して、限度額を見直す。今日30分だけ時間をとってみておくれ。それだけで「怖いから使わない」から卒業できるはずじゃ🦉
・日本クレジット協会「クレジットカード不正利用5つの対策」
・経済産業省「クレジットカード・セキュリティガイドライン」が改訂されました(2024年3月・5.0版)
・経済産業省 同ガイドライン 2025年3月改訂(6.0版)
・楽天カード「カードの紛失・盗難」
・楽天銀行「デビットカード盗難補償規定」