インフレ・デフレとは?物価が上がると私たちのお金はどうなるかをやさしく解説
スーパーのレジで「あれ、こんなに高かったっけ?」と思う回数が、この数年で増えていませんか。値札は変わっていないのに中身が減っていたり、いつも買うパンが少しずつ上がっていたり。ニュースでは「インフレ」という言葉を毎日のように聞きます。
ただ、インフレを「モノの値段が上がること」とだけ覚えていると、大事なことを半分見落とします。本当に起きているのは、私たちが持っているお金の価値が下がることだからです。銀行に置いてある100万円は、1年後も数字は100万円のままですが、買えるものは減っているかもしれません。
この記事では、インフレとデフレを「お金の価値」という視点からやさしく整理します。そのうえで、預金・年金・給料という私たちの生活に直結するお金が、物価とどう関係しているのかまで踏み込みます。とくに年金については、物価が上がっても同じだけは増えない仕組みがあります。ここは知っておくと、これからの備え方が変わるはずです。
📌 インフレ・デフレの正体は「お金の価値」が動くこと
📌 物価が上がる3つの原因と、デフレが良いことではない理由
📌 名目と実質のちがい——「増えたのに減っている」のからくり
📌 年金が物価に追いつかない仕組み(マクロ経済スライド)
📌 インフレに強い資産・弱い資産と、今日からできる備え
インフレ・デフレとは?「モノの値段」ではなく「お金の価値」の話
インフレーション(インフレ)とは、モノやサービスの値段が全体としてじわじわと上がっていく状態のことです。反対にデフレーション(デフレ)は、値段が全体として下がっていく状態を指します。
ポイントは「全体として」という部分です。キャベツが不作で高くなった、という個別の値上がりはインフレとは呼びません。いろいろな商品の値段をまとめて見たときに、平均が上がっているかどうか——これがインフレ・デフレの見方です。
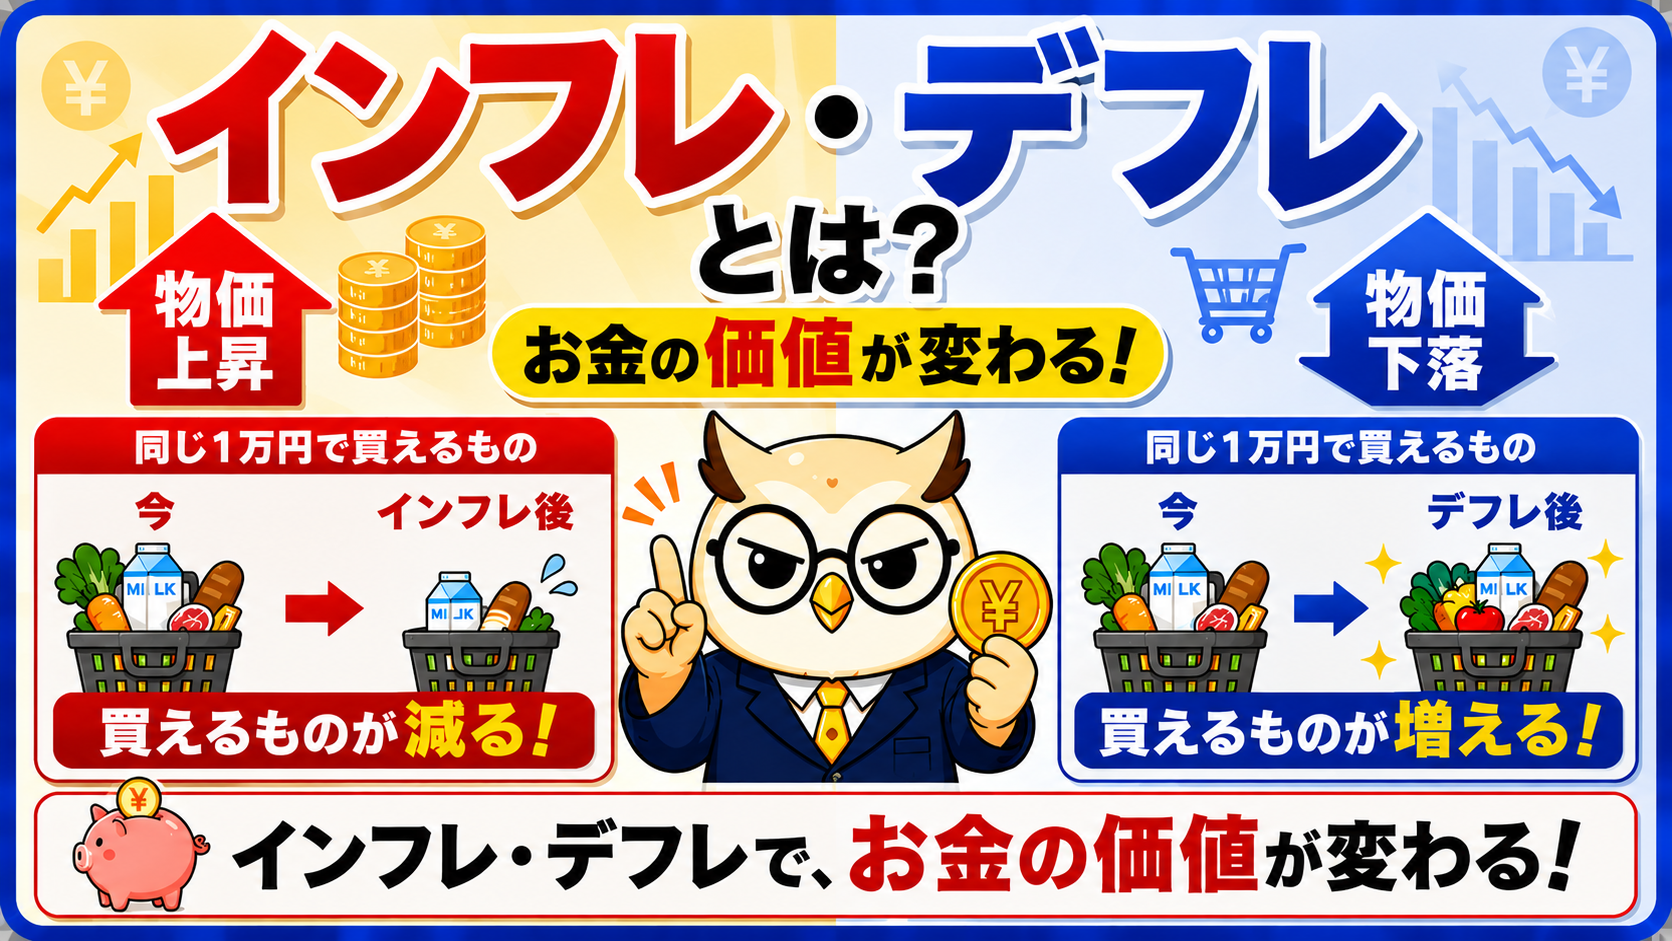
そして、値段が上がるということは、同じ金額で買えるものが減るということでもあります。1個100円だったおにぎりが120円になったら、1,000円で買える数は10個から8個に減ります。おにぎりが偉くなったのではなく、1,000円の値打ちが下がったと考えることもできるわけです。
同じ1万円で買えるものが変わる|図で見るインフレとデフレ
言葉より、絵で見たほうが早いかもしれません。1万円札を持っているとして、物価が上がったときと下がったときで、買えるものがどう変わるかを並べてみます。
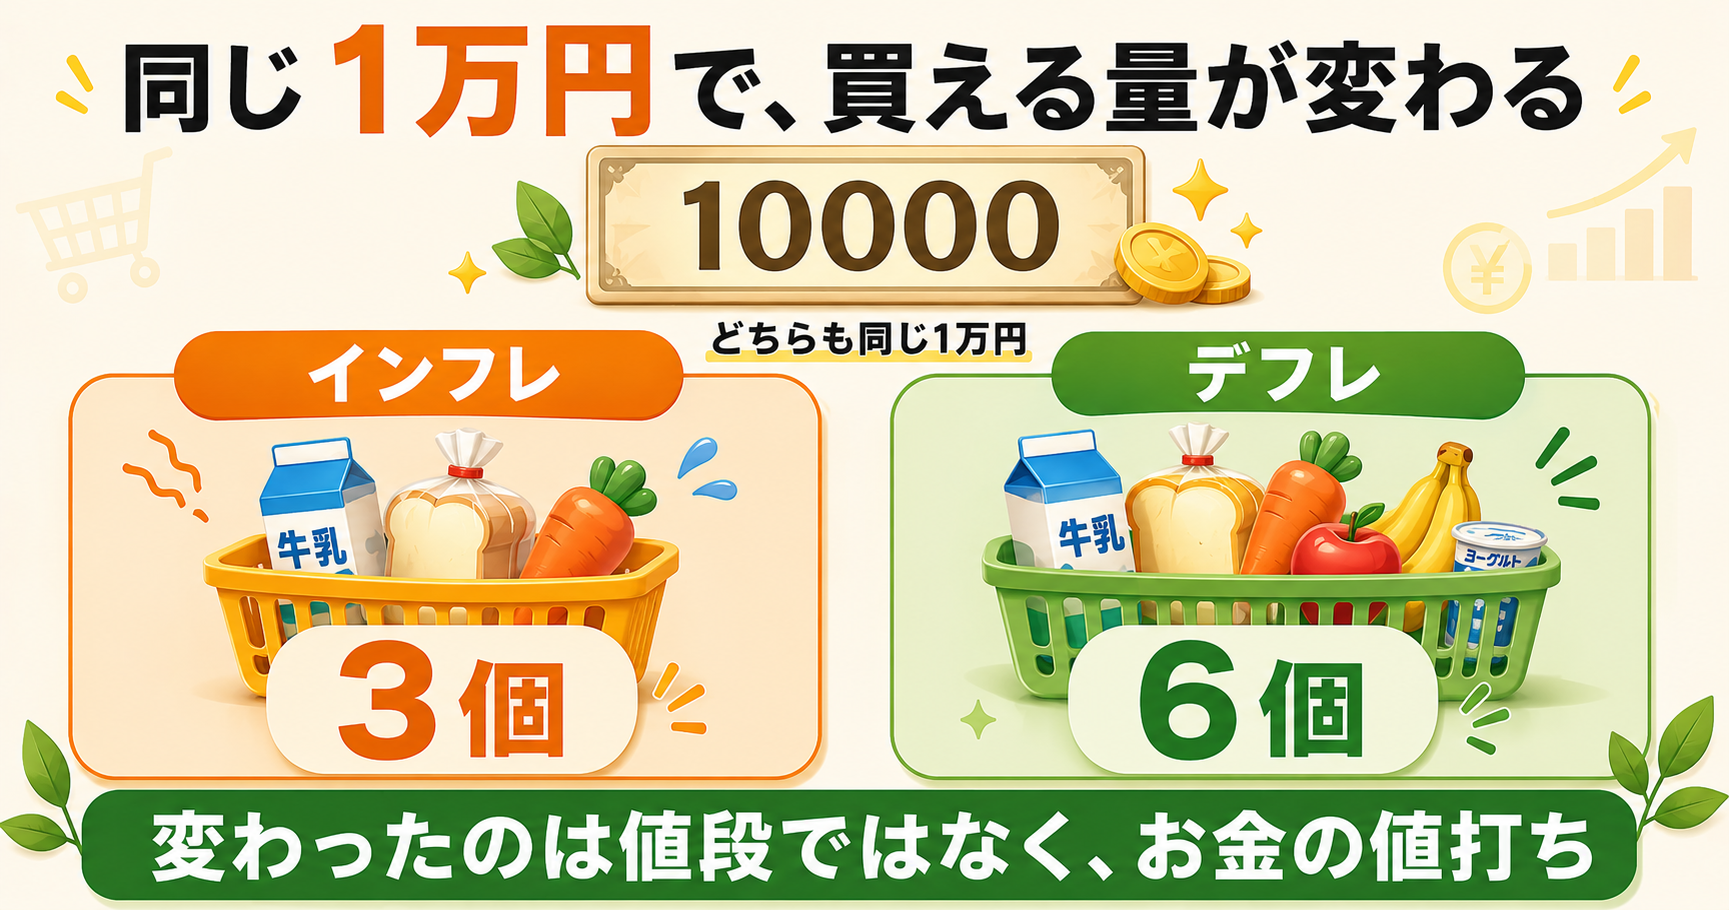
インフレのときは、手元の1万円で買えるものが減ります。デフレのときは増えます。この一点だけ押さえておけば、あとの話はすべてここにつながります。
「じゃあデフレのほうがいいのでは?」と思われたかもしれません。買い物をする瞬間だけを切り取ればそのとおりです。ただ、私たちは買う人であると同時に、働いてお金を受け取る人でもあります。この二面性が話をややこしくします。くわしくは4章で見ていきましょう。
なぜ物価は上がるのか|3つの原因
物価が上がる理由は、大きく3つに整理できます。ニュースで語られるインフレは、たいていこのどれか、あるいは組み合わせです。
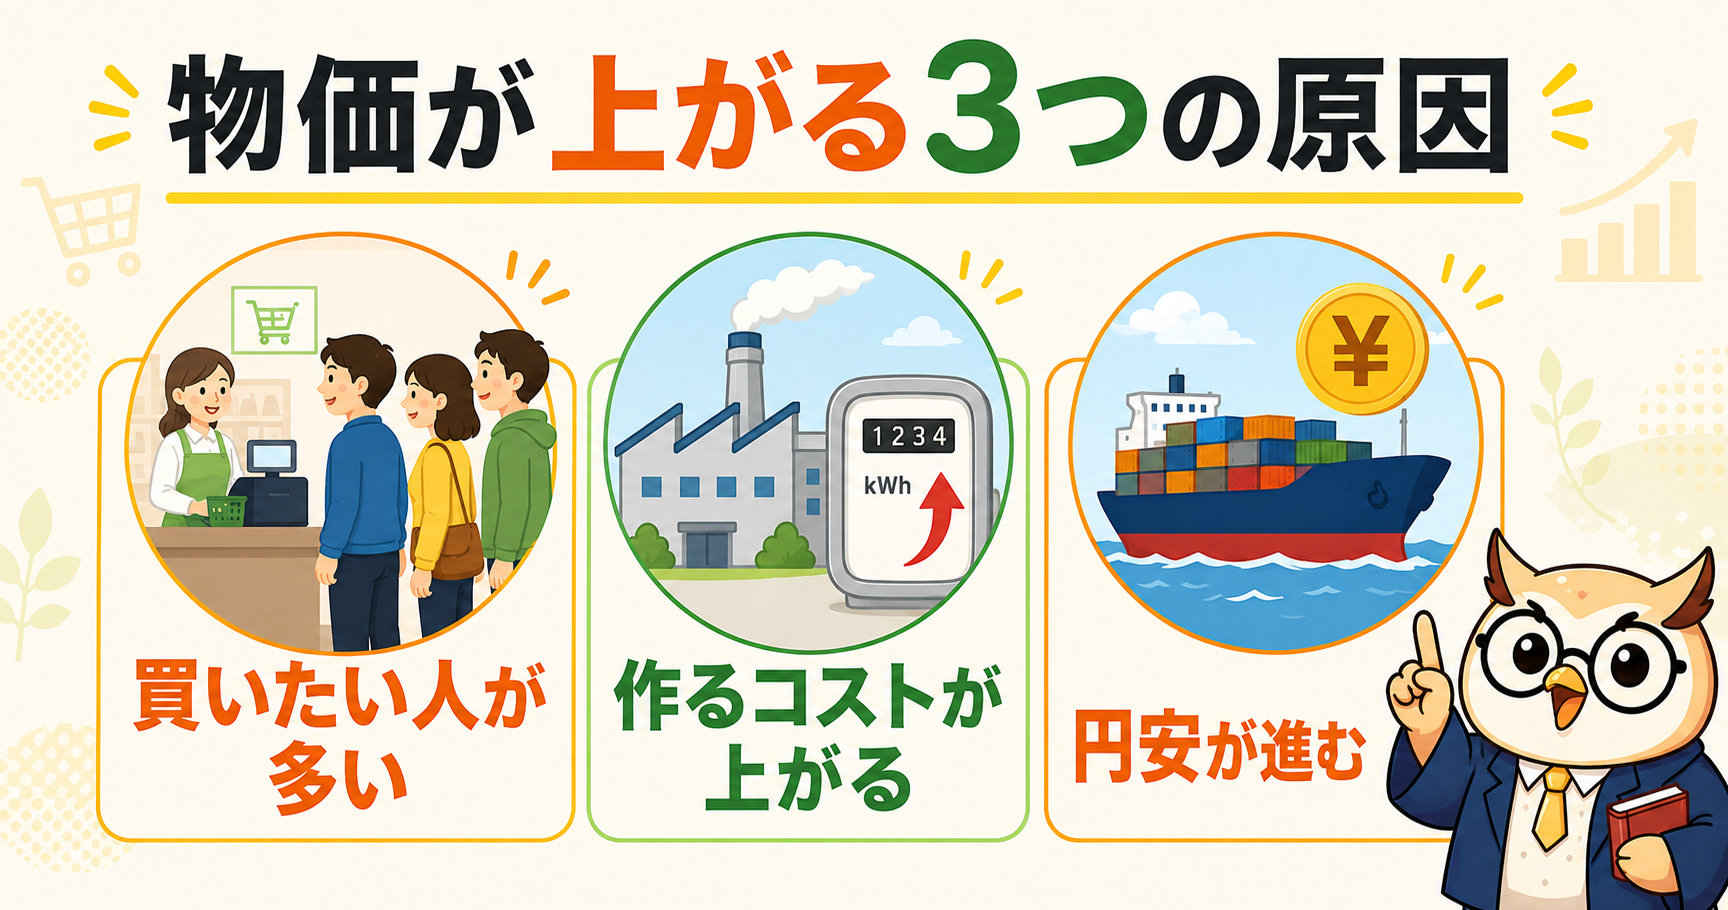
- 1買いたい人が多い(需要が供給を上回る):欲しい人が多いのに品物が足りないと、値段は上がります。景気がよく、みんなの財布のひもがゆるんでいるときに起きやすい形です
- 2作るコストが上がる:原材料費・電気代・人件費・輸送費が上がると、その分が値段に乗ります。売る側が儲かっているとは限らないタイプの値上がりです
- 3円安が進む:日本は食料もエネルギーも多くを輸入しています。円が安くなると、同じ物を買うのに多くの円が必要になり、輸入品の値段が上がります
近年の日本の物価上昇は、②と③の色が濃いと言われます。景気がよくて需要が伸びた結果というより、輸入コストの上昇が押し上げた面が大きいという見方です。同じ「物価が上がる」でも、中身が違えば私たちへの影響も変わります。
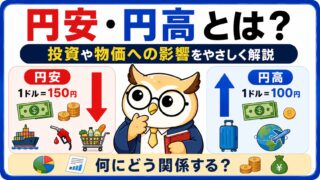
💱 ③の円安については、そもそも為替がなぜ動くのか、私たちの暮らしに何が起きるのかをこちらで詳しく解説しています👇
👉 円安・円高とは?為替のしくみと投資への影響をやさしく解説
デフレはなぜ「良いこと」ではないのか
値段が下がるデフレは、買い物する側にはうれしく感じます。ところが経済全体で見ると、デフレは長く続くと厄介な状態になります。どういうことか。
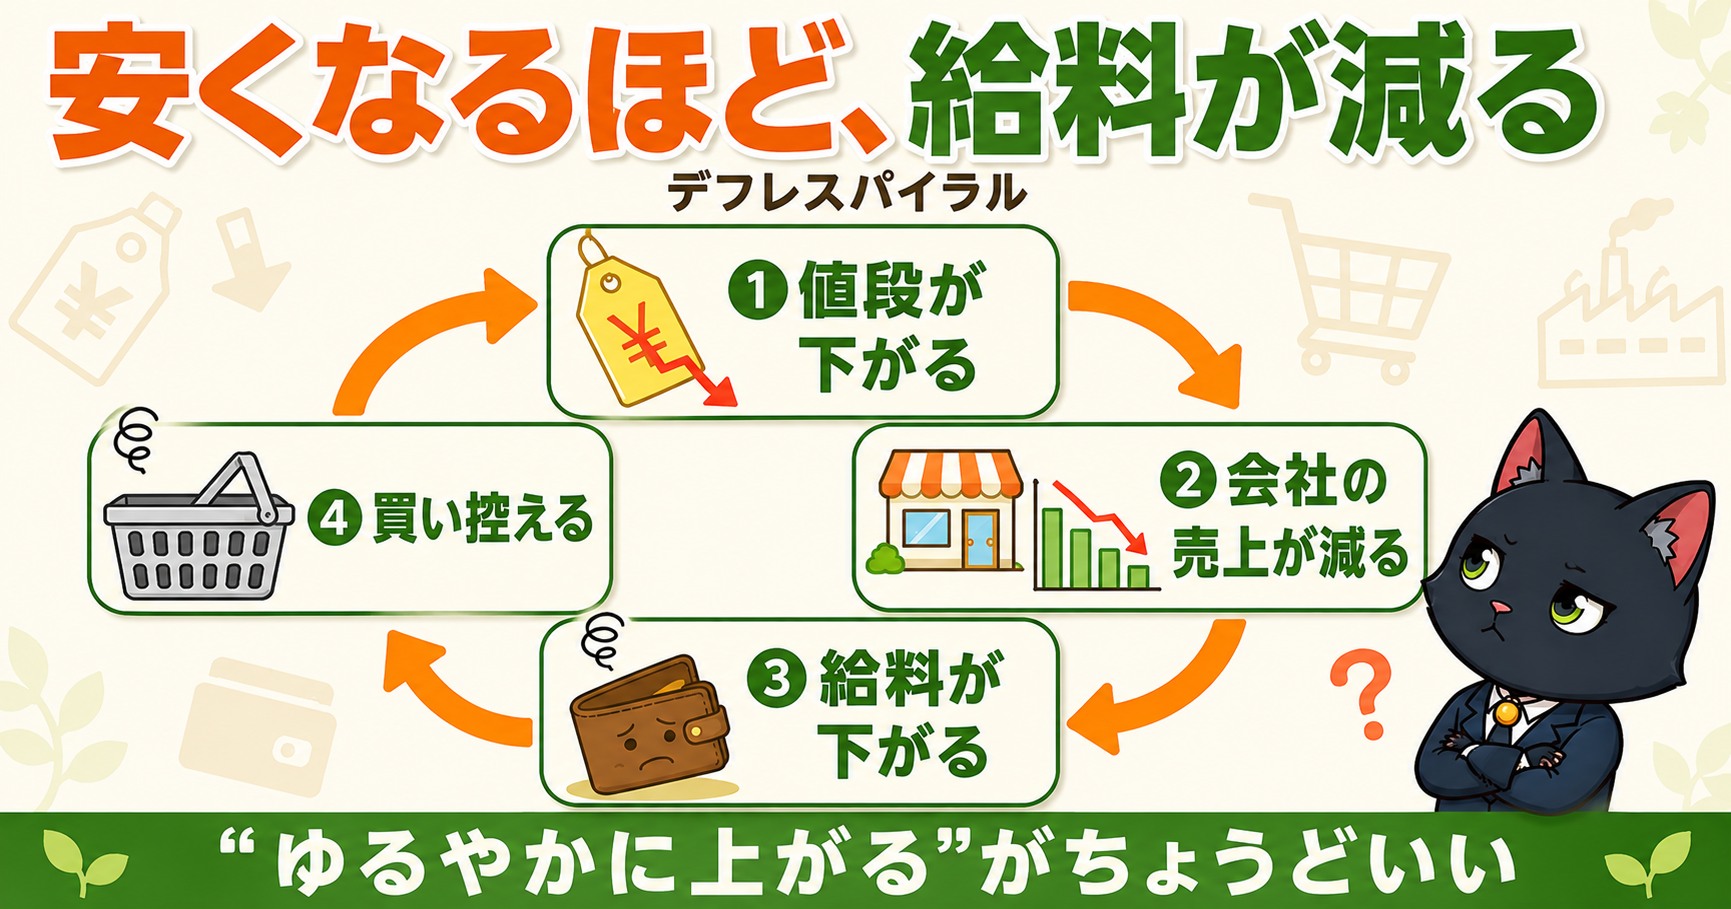
まず、モノの値段が下がると、会社の売上が減ります。売上が減れば、会社は人件費を抑えようとします。給料が上がらない、あるいは下がる。すると私たちは財布のひもを締めるので、モノが売れなくなる。すると売るためにモノの値段を下げる。この繰り返しが「デフレスパイラル」と呼ばれる状態です。
もうひとつ、デフレには「待ったほうが得」という心理が働きます。来年になればもっと安くなると思えば、大きな買い物は先送りされます。みんなが買い控えると、経済はさらに冷えます。日本が長く抜け出せなかったのが、この状態でした。
日本の目標は「年2%」|日銀が物価を上げようとしてきた理由
ここまで読むと、「物価は上がらないほうがいいのでは」と思うかもしれません。ところが日本の中央銀行である日本銀行は、物価をゆるやかに上げることを目標として掲げています。
日本銀行は2013年1月に、「物価安定の目標」を消費者物価の前年比上昇率2%と定めました。「物価が下がらないようにする」のではなく、「年に2%くらいずつ上がる状態を目指す」と宣言したわけです(出典:日本銀行「2%の『物価安定の目標』」)。
なぜ2%なのか。ゼロを目指すと、少しの景気の悪化でマイナス(デフレ)に落ちてしまうためです。ゆるやかな上昇には「のりしろ」の役割があります。物価が少しずつ上がる前提なら、企業は値上げしやすく、給料も上げやすく、私たちも「今のうちに買おう」と考えやすくなります。
そして物価が上がってくると、日本銀行は金利を上げる方向に動きます。金利を上げて経済を冷そうとします。物価と金利はセットで動くもの、と覚えておくと、ニュースが読みやすくなります。
📊 物価が上がると、なぜ金利も上がるのか。住宅ローンや預金に何が起きるのかはこちらでくわしく解説しています👇
👉 金利上昇でどうなる?住宅ローン・預金への影響と今できる対策を徹底解説
名目と実質|「増えたのに減っている」のからくり
ここがこの記事でいちばん大事な章です。物価の話を理解するには、「名目(めいもく)」と「実質(じっしつ)」という2つの物差しを知る必要があります。
名目とは、通帳や給与明細に書いてある数字そのものです。実質とは、その数字で実際に何が買えるかを表したものです。物価の変化を差し引いた「体感」の値と言い換えてもよいでしょう。
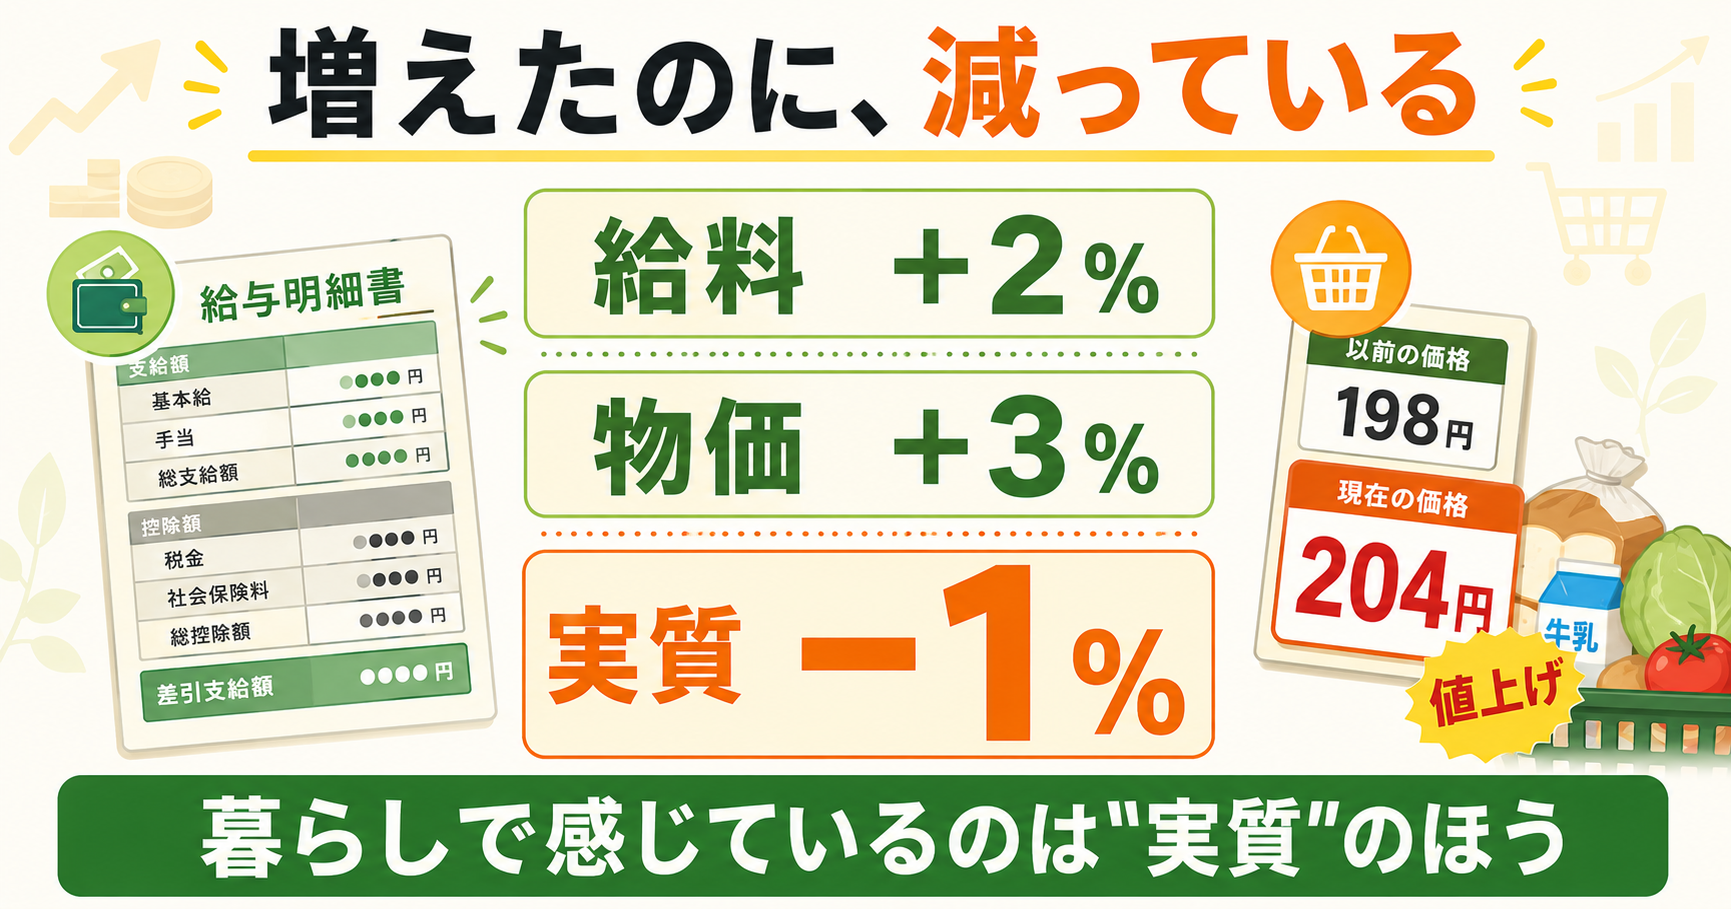
たとえば給料が年2%上がったとします。数字だけ見れば増えています(名目はプラス2%)。ところが同じ年に物価が3%上がっていたら、買えるものはむしろ減っています。この場合の実質はおよそマイナス1%です。
「給料は上がったのに、なぜか生活は楽にならない」という感覚の正体が、これです。私たちが暮らしで感じているのは、名目ではなく実質のほうなのです。
預金だけだと、なぜ目減りするのか
名目と実質の物差しを、まず預金に当てはめてみます。
銀行に預けたお金は、元本が減ることはありません。その意味で預金は安全です。ただしそれは「名目で減らない」という意味であって、実質で減らないという保証はありません。
預金の金利が年0.4%で、物価が年2%上がっているとしましょう。引き算すると、実質はおよそマイナス1.6%です。通帳の数字は増えているのに、そのお金で買えるものは1年で1.6%ほど減っていることになります。100万円なら、感覚としては1万6千円ぶん目減りした計算です。
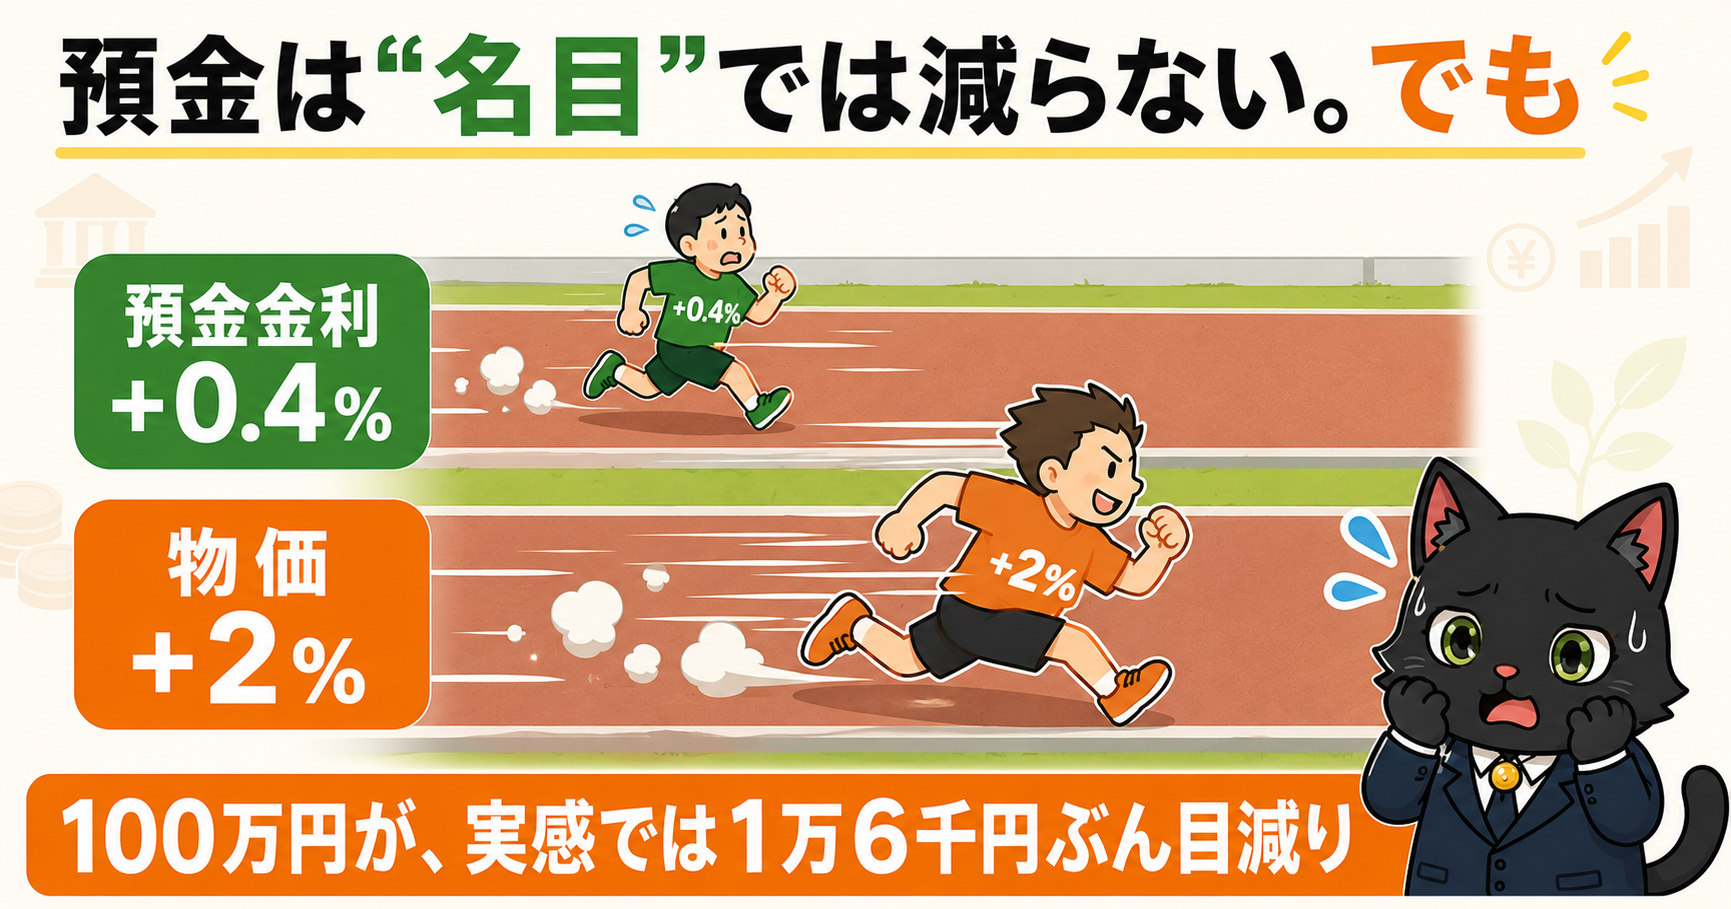
誤解のないように付け加えると、これは「預金がダメ」という話ではありません。すぐ使うお金・失うと困るお金は、預金で持つのが正解です。問題になるのは、10年20年と置きっぱなしにする長期のお金まで、すべて預金にしている場合です。
🏦 「すぐ使うお金」をいくら預金で持っておけばよいのか、その目安はこちらで解説しています👇
👉 生活防衛費はいくら必要?目安・貯め方・置き場所まで初心者向けに完全解説
【要注意】年金は物価に追いつかない|マクロ経済スライドのしくみ
次は年金です。ここはあまり知られていないのに、影響がとても大きい話です。
年金には、物価や賃金が上がればそれに合わせて年金額も見直される仕組みがあります。ここまではご存じの方も多いでしょう。ところが実際には、物価が2%上がっても、年金は2%は増えません。「マクロ経済スライド」という調整が入るためです。
- マクロ経済=国全体のお金の動きを、大きなかたまりとして見る見方
- ミクロ経済=家庭ひとつ、お店ひとつ、といった小さな単位で見る見方
- 「うちの家計が苦しい」はミクロ、「日本全体の物価・給料・人口」はマクロ
- 年金は日本全体で支え合う仕組みなので、マクロの事情(人口や寿命)に左右される
「マクロ」は「大きい」という意味の言葉です。天体望遠鏡で地球全体を眺めるようなイメージで、個々の家庭ではなく日本という国全体を1つのかたまりとして見るのがマクロ経済です。物価・給料・働く人の数・寿命といった、国全体の数字を扱います。
そしてマクロ経済スライドとは、この国全体の事情——具体的には働いて保険料を納める人が減っていることと、平均寿命が延びていること——を年金額に反映させる仕組みです。平成16年(2004年)の年金制度改正で導入されました。
やっていることはシンプルで、物価や賃金による改定率から「スライド調整率」を差し引くだけです。この調整率は、現役の被保険者の減少と平均余命の伸びに応じて算出されます(出典:日本年金機構「マクロ経済スライド」)。
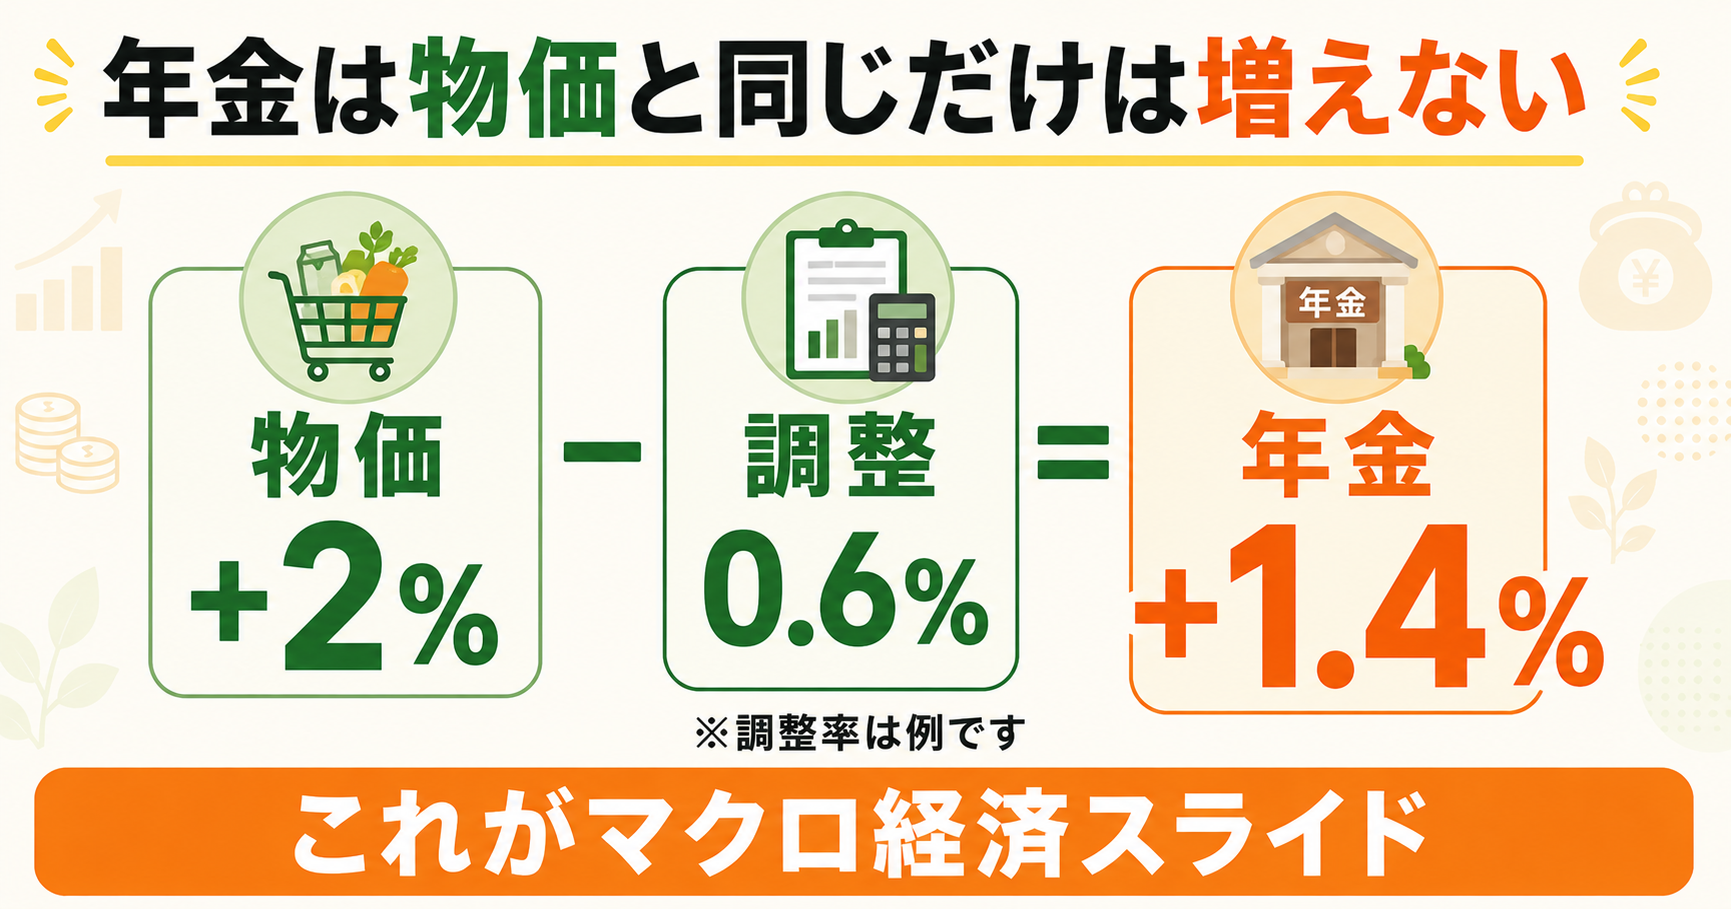
つまり物価が2%上がった年でも、調整率が0.6%なら年金の増え方は1.4%にとどまります。物価には追いつかず、実質では少しずつ目減りしていく設計になっているわけです。これは制度の欠陥ではなく、将来の現役世代の負担が重くなりすぎないよう、意図的にそうしてある仕組みです。
ただし歯止めもあります。賃金や物価の伸びが小さくて、調整すると年金額が下がってしまう場合は、調整は年金額の伸びがゼロになるまでにとどめられます。また賃金や物価がマイナスのときは調整を行わず、下落分だけ年金額を下げることになっています。年金が調整によって際限なく減っていくわけではありません。
📚 そもそも年金はいくらもらえるのか、国民年金と厚生年金は何が違うのか。基本から知りたい方はこちらへ👇
👉 年金のしくみを完全解説|国民年金・厚生年金の違い・保険料・もらえる額を深掘り
給料は物価に追いつく?「実質賃金」という物差し
預金、年金ときて、最後は給料です。ここでも使うのは同じ引き算です。
実質賃金とは、受け取った給料(名目賃金)から物価の変動を差し引いた値です。厚生労働省の「毎月勤労統計調査」で毎月公表されており、ニュースで「実質賃金がマイナス」と報じられるのはこの数字のことです。
実質賃金がマイナスということは、給料の額面は増えていても、物価の上がり方のほうが速い状態を指します。ベースアップのニュースを見て「うちも少し上がったのに、なぜ楽にならないのか」と感じるとき、その答えはたいていここにあります。
逆に、実質賃金がプラスに転じれば、物価の上昇を給料が上回っているということです。物価上昇が私たちにとって良いものになるかどうかは、この一点にかかっています。ニュースで物価の数字を見たときは、あわせて実質賃金がどうなっているかを見るくせをつけると、景気の実感がつかみやすくなります。
インフレに強い資産・弱い資産
物価が上がる世界では、資産の持ち方によって受ける影響が変わります。ざっくりした傾向を整理しておきましょう。
| 資産 | インフレへの強さ | 理由 |
|---|---|---|
| 現金・普通預金 | 弱い | 金額が固定。物価が上がるほど買える量が減る |
| 固定金利の債券 | やや弱い | 受け取る利子が決まっているため、物価上昇に追いつきにくい |
| 株式・株式の投資信託 | 比較的強い | 企業が値上げすれば売上も増えるため、価値が物価についていきやすい |
| 不動産 | 比較的強い | 家賃や地価も物価とともに動きやすい |
| 金(ゴールド) | 強いとされる | 量に限りがあるモノそのもの。ただし利子は生まない |
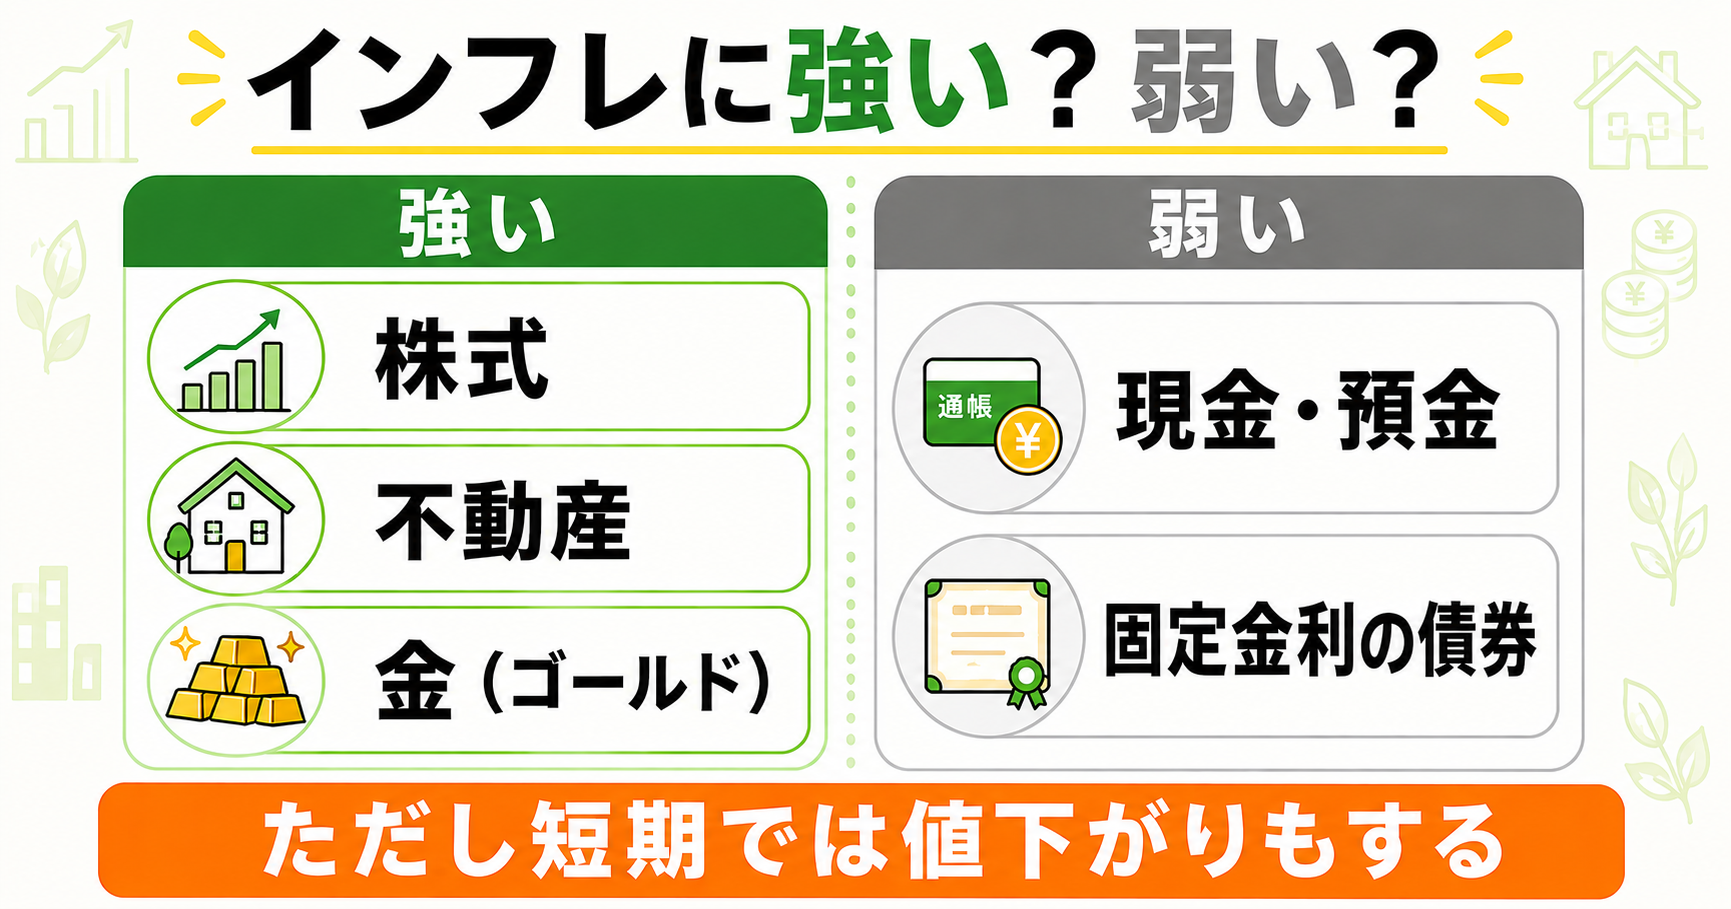
ただし、これはあくまで傾向です。株式はインフレに強いとされますが、短期的には値下がりもします。「インフレ対策になるから」と生活費まで投資に回すのは本末転倒です。
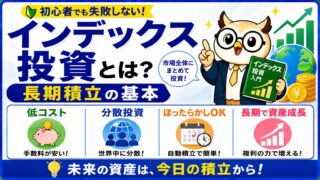
📈 長い時間をかけて世界の成長を取り込む考え方は、こちらでくわしく解説しています👇
👉 インデックス投資とは?初心者でも失敗しない長期積立の基本
今日からできる3つの備え
難しい経済予測は必要ありません。やることは3つだけです。
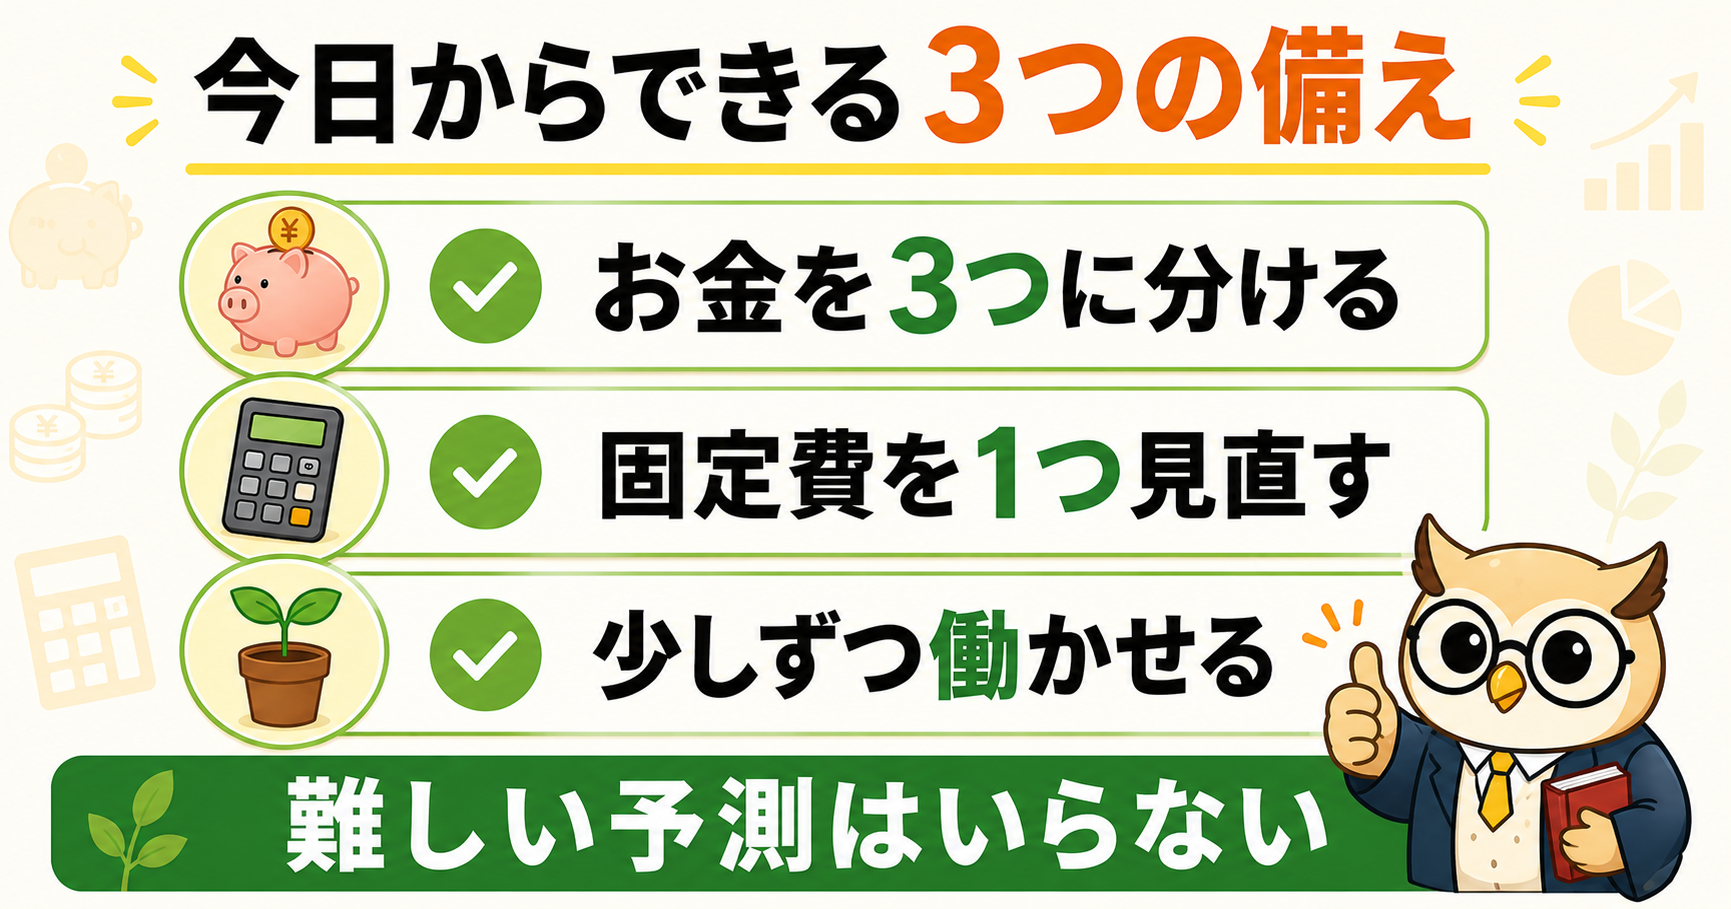
- 1お金を3つに分ける:すぐ使うお金・数年以内に使うお金・当分使わないお金。置き場所を分けるだけで、守りと増やすを両立できます例)生活費が月20万円なら、すぐ使うお金=20〜40万円を普通預金に。数年以内に使うお金=車検・入学金などの予定分を別の口座に。残ったぶんが「当分使わないお金」です。
- 2固定費を1つ見直す:物価が上がる局面でいちばん確実に効くのは、毎月出ていく金額を減らすこと。通信費・電気代・保険は一度直せば効果が続きます例)大手キャリアから格安SIMに替える、見ていないサブスクを1つ解約する、保険を公的制度でまかなえる分だけ減らす。月3,000円減らせれば、1年で3万6,000円です。
- 3当分使わないお金だけ、少しずつ働かせる:一気に動かす必要はありません。毎月一定額をコツコツ積み立てる形なら、値動きの怖さもやわらぎます例)毎月1万円を20年つみたて、年5%で運用できたと仮定すると約411万円(積み立てた元本は240万円)。ただし増える保証はなく、途中で値下がりすることもあります。
💡 固定費見直しは、通信費から手をつけるのがいちばん効きます👇
👉 格安SIMで月5,000円以上節約!主要5社徹底比較
📺 使っていないサブスクの見つけ方と、解約までの手順はこちらにまとめています👇
👉 サブスク見直しで月3,000円節約|7大サービス比較と棚卸し4ステップ
🛡 保険は「公的制度で足りない分だけ」に絞れます。どこまで公的保障でまかなえるかはこちら👇
👉 生命保険は本当に必要?最低限の選び方|公的保障と組み合わせるムダゼロ術
物価はどこで確認できる?|消費者物価指数の見方
ニュースの受け売りではなく、自分で数字を見たいときは、総務省統計局の「消費者物価指数(CPI)」を見ます。毎月公表されている公式の統計です。
見るときのコツは、「総合」ではなく「生鮮食品を除く総合」に注目することです。野菜や魚の値段は天候で大きく振れるため、それを外したほうが物価の基調が見えやすくなります。日本銀行が物価の判断に使うのも、この指標が中心です。
もうひとつ、数字は「前年同月比」で見ます。先月と比べるのではなく、1年前の同じ月と比べる形です。季節の影響を受けにくく、上がっているのか下がっているのかがつかみやすくなります。
よくある質問Q&A
Q. インフレはいつまで続きますか? A. 先のことは誰にも分かりません。ただ、日本銀行は年2%の上昇を目標として掲げているので、「物価は少しずつ上がっていくもの」という前提で家計を考えるほうが安全です。予想を当てにいくより、どちらに転んでも困らない形を作るほうが現実的です。
Q. 預金は全部投資に回したほうがいいですか? A. いいえ。すぐ使うお金・失うと困るお金は預金のままが正解です。インフレ対策が必要なのは「当分使わないお金」だけです。生活費まで投資に回すと、値下がりした時に売らざるを得なくなり、かえって損をします。
Q. マクロ経済スライドで、年金はどんどん減っていくのですか? A. 際限なく減る仕組みではありません。賃金や物価の伸びが小さいときは、調整は年金額の伸びがゼロになるまでにとどめられます。また賃金や物価がマイナスのときは調整を行いません。とはいえ物価に完全には追いつかないため、年金以外の備えを持っておく意味は大きくなります。
Q. デフレのほうが暮らしやすいのでは? A. 買い物だけを見ればそうですが、デフレが続くと会社の売上が減り、給料も上がりにくくなります。安く買えても収入が減れば、生活は楽になりません。だからこそ日本銀行は、ゆるやかな物価上昇を目指しています。
- 値段の話ではなく、お金の価値の話として捉える
- 見るべきは名目ではなく実質(増えた率 − 物価の上がった率)
- 預金は名目では減らないが、実質では目減りすることがある
- 年金は物価と同じだけは増えない(マクロ経済スライド)
- 備えはお金を3つに分ける・固定費を1つ見直す・少しずつ働かせるの3つで十分
🎓 コガネ博士の総評
インフレというと難しく聞こえるが、要は「お金の値打ちが少しずつ弱くなる」という話じゃ。だからといって過度に怖がる必要はない。怖いのは、それに気づかず何も手を打たないことのほうじゃな。
今回いちばん覚えて帰ってほしいのは、増えた率から物価の上がった率を引くという、引き算じゃ。給料も、預金も、年金も、この物差しで見れば正体が見える。「増えたはずなのに楽にならない」というモヤモヤの答えも、ここにある。
とくに年金は、物価と同じだけは増えん仕組みになっておる。これは悪意ではなく、次の世代の肩に重すぎる荷を乗せないための設計じゃ。知ったうえで、自分の分を少しだけ足しておく——それだけで、10年20年先の景色はずいぶん変わるぞい。
難しい予測はいらん。お金を3つに分けて、固定費を1つ見直して、当分使わないぶんを少しずつ働かせる。今日はそれだけ持ち帰ってくれれば十分じゃ☺️