REIT(リート)とは?しくみ・分配金・リスクを初心者向けに解説|マンション投資や株との違いも
「不動産投資に興味はあるけれど、マンションを買うほどのお金はない」「REIT(リート)という言葉は聞くけれど、何なのかよく分からない」——そんな人は多いのではないでしょうか。
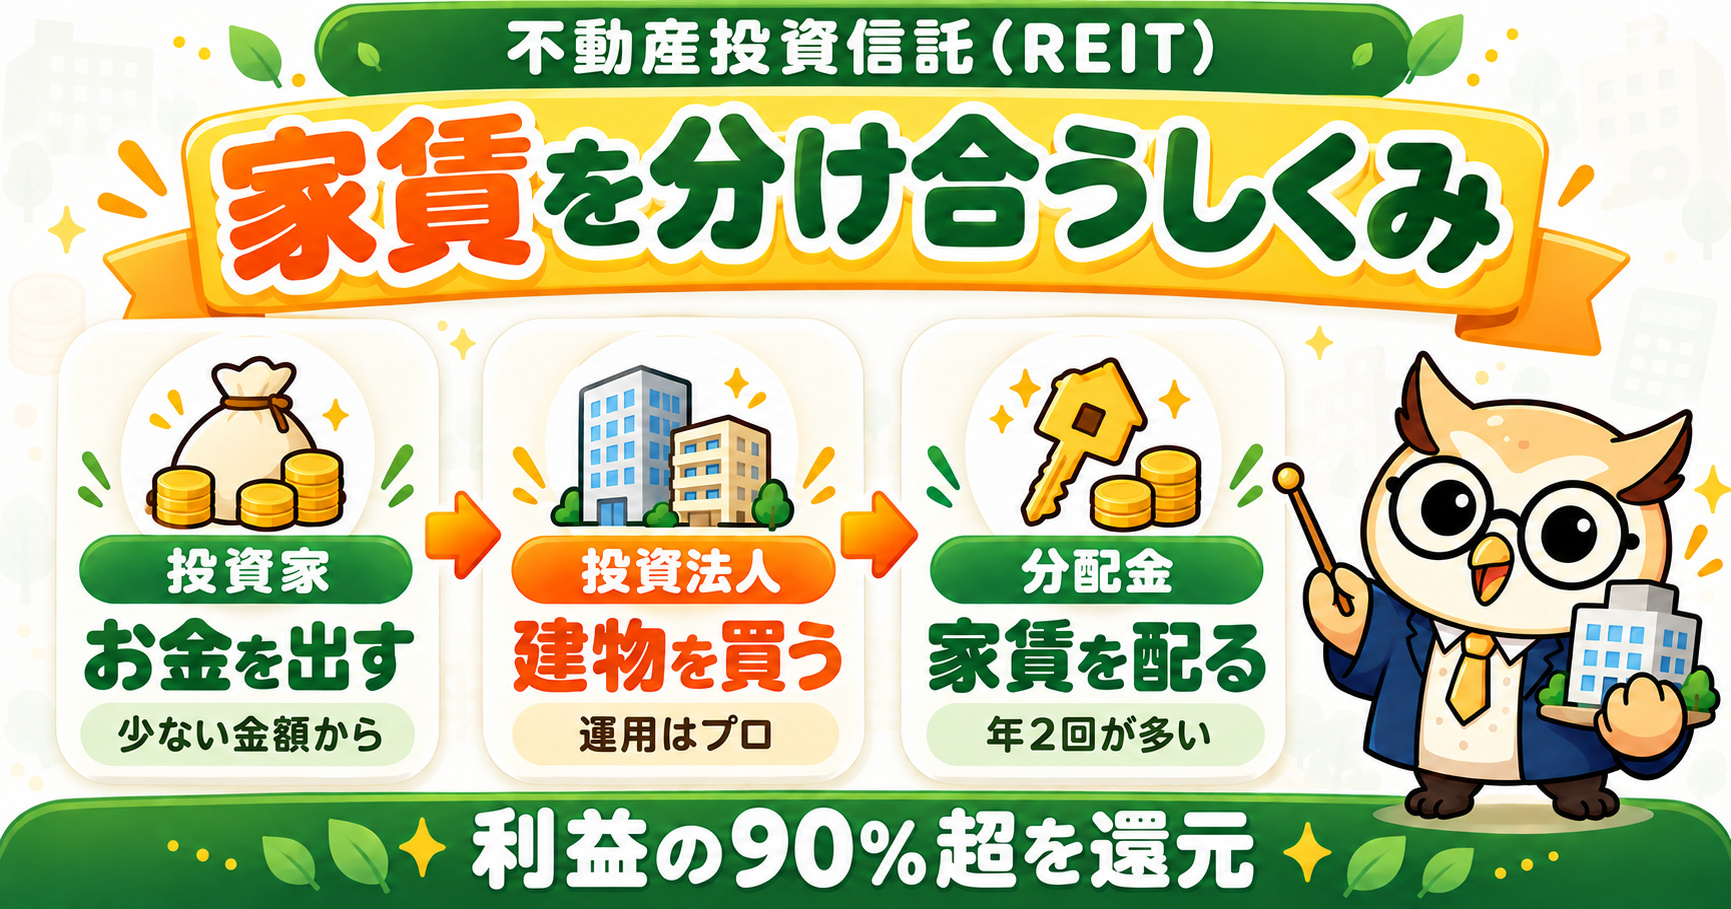
REITは、たくさんの投資家から少しずつお金を集めて、オフィスビルやマンション、物流倉庫などを買い、その家賃収入を分配金として配るしくみです。1万円前後から買える銘柄もあり、言ってみれば、少しずつお金を出し合って建物の家賃を分け合う投資です。
この記事では、日本取引所グループ(JPX)・不動産証券化協会・資産運用業協会・国税庁・金融庁の公開情報をもとに、REITのしくみ、分配金が多い理由、マンション投資や株式との違い、NISAでの買い方、税金とリスクまでを初心者向けに整理します。
📌 REIT(リート)のしくみと、分配金が多い理由
📌 マンション投資・株式・投資信託との違い
📌 REITと不動産クラウドファンディング・小口化商品の違い
📌 【注意喚起】「みんなで大家さん」シリーズの事業者の許可取り消し(2026年9月1日)
📌 個別銘柄・ETF・投資信託の3つの買い方
📌 NISAのどの枠でREITを買えるか
📌 REITの税金と5つのリスク、金利との関係
- REIT(リート)とは?家賃を分け合う不動産のしくみ
- REITの分配金が多い理由|利益の90%超を配ると法人税が実質かからない
- REITとマンション投資(現物の不動産)の違い
- REITと不動産クラウドファンディング・小口化商品は別のしくみ
- REITと株式・投資信託の違い
- REITの種類|オフィス・住宅・商業施設・物流・ホテル・ヘルスケア
- REITの3つの買い方|個別銘柄・REITのETF・REITの投資信託
- NISAでREITは買える?つみたて投資枠と成長投資枠の違い
- REITの税金|分配金は20.315%、配当控除は使えない
- REITの5つのリスク|元本も分配金も保証されない
- 金利が上がるとREITはどうなる?
- インフレとREIT|家賃と物価の関係
- 資産の中でREITをどう位置づける?分配金は再投資か受け取りか
- REITを始める3ステップ|証券口座→NISA→商品選び
- REITのよくある質問Q&A
- 🎓 コガネ博士の総評
REIT(リート)とは?家賃を分け合う不動産のしくみ
REITは「Real Estate Investment Trust」の頭文字をとった言葉で、日本語では不動産投資信託と呼ばれます。日本の証券取引所に上場しているREITは、特に「J-REIT(ジェイリート)」と呼ばれます。
お金の流れは、次の4ステップで考えると分かりやすくなります。
- 1投資家がお金を出す:証券取引所で、そのREITの「投資口」(株式でいう株のようなもの)を買う
- 2投資法人が不動産を買う:集めたお金に銀行からの借入も合わせて、オフィスビルやマンション、物流施設などを買う
- 3テナントから家賃が入る:買った建物を企業や住む人に貸して、家賃を受け取る
- 4利益を分配金として配る:家賃から費用や借入の利息を引いた利益の大部分を、投資家に分配金として支払う
REITの本体は「◯◯投資法人」という会社のような器で、「◯◯株式会社」と同じような呼び名だと考えるとイメージしやすいでしょう。ただし投資法人には数人の役員がいるだけで、不動産の運用や保管などの実務は、外部の専門家(資産運用会社など)に任せることが義務づけられています(不動産証券化協会「Jリートとは?」)。
日本のREITは2001年9月に最初の2銘柄が上場し、日本取引所グループの銘柄一覧(2026年7月1日更新)では58銘柄が並んでいます。東証に上場するREITをすべて集めた「東証REIT指数」の時価総額の合計は、2026年8月31日時点で約15.6兆円です(JPX「東証REIT指数」ファクトシート)。
REITの分配金が多い理由|利益の90%超を配ると法人税が実質かからない
REITのいちばんの特徴は、稼いだ利益のほとんどを投資家に配ることです。不動産証券化協会は「Jリートは利益の90%超を配当すると法人税が実質的に免除されるため、利益の大部分を分配金として投資家に支払っています」と説明しています(不動産証券化協会「Jリートを学ぶ」)。
ふつうの会社は、利益に法人税がかかり、残りの一部を配当に回し、残りは次の事業のために会社に残します。一方REITは、利益の90%超を配るという条件を満たせば法人税が実質的にかからないため、会社の段階で税金にとられる分が少なく、投資家に回るお金が多くなるのです。
もう少し正確にいうと、法人税が「免除」されるわけではありません。租税特別措置法では、配当可能利益の90%を超える額を分配金として支払うなどの要件を満たした投資法人は、支払った分配金を所得の計算上「損金(経費)」として差し引けると定めています。分配金を払った分だけ課税される所得が小さくなるので、結果として法人税がほとんどかからないのです(e-Gov法令検索「租税特別措置法」第67条の15)。
| ふつうの株式会社 | REIT(投資法人) | |
|---|---|---|
| 利益にかかる法人税 | かかる | 利益の90%超を配れば実質かからない |
| 配当・分配金に回す割合 | 会社ごとに決める(一部は会社に残す) | 利益の大部分を配る |
| お金を会社に残す力 | 残せる | ほとんど残らない |
分配金を受け取れるタイミングは、決算のあとです。JPXの銘柄一覧を見ると、58銘柄のうち57銘柄が決算を年2回行っており、年2回の分配が一般的です。銘柄ごとに決算の月がずれているので、いくつかの銘柄を組み合わせると分配金を受け取る月を分散できます。
ただし、「たくさん配る」は裏返すと「お金を内部にためにくい」ということでもあります。新しい建物を買うときは、改めて投資家からお金を集めたり(増資)、銀行から借りたりする必要があります。この点が、後で説明する金利との関係につながってきます。
REITとマンション投資(現物の不動産)の違い
「不動産に投資する」というと、ワンルームマンションやアパートを自分で買う方法(現物の不動産投資)を思い浮かべる人も多いはずです。REITと比べると、次のような違いがあります。
| くらべる点 | マンション投資(現物) | REIT |
|---|---|---|
| 必要なお金 | 通常1,000万円以上(ローンを組むことが多い) | 1万円〜70万円前後から(銘柄による) |
| 持てる物件の数 | 1部屋〜数部屋 | 1銘柄で数件〜数百件 |
| 管理の手間 | 入居者探し・修繕・トラブル対応が必要 | プロに任せられる |
| 売りたいとき | 買い手探しに時間がかかる | 取引所が開いていれば売買できる |
| 値段の分かりやすさ | 売るまで正確な値段が分からない | 毎日の取引価格で分かる |
| 値動き | 日々の値動きは見えにくい | 株式のように毎日動く |
必要なお金の目安は、不動産証券化協会が「投資用マンションの購入には通常1,000万円以上が必要ですが、Jリートは1万円〜70万円前後(銘柄によって異なります)から投資することができます」と説明している数字です。
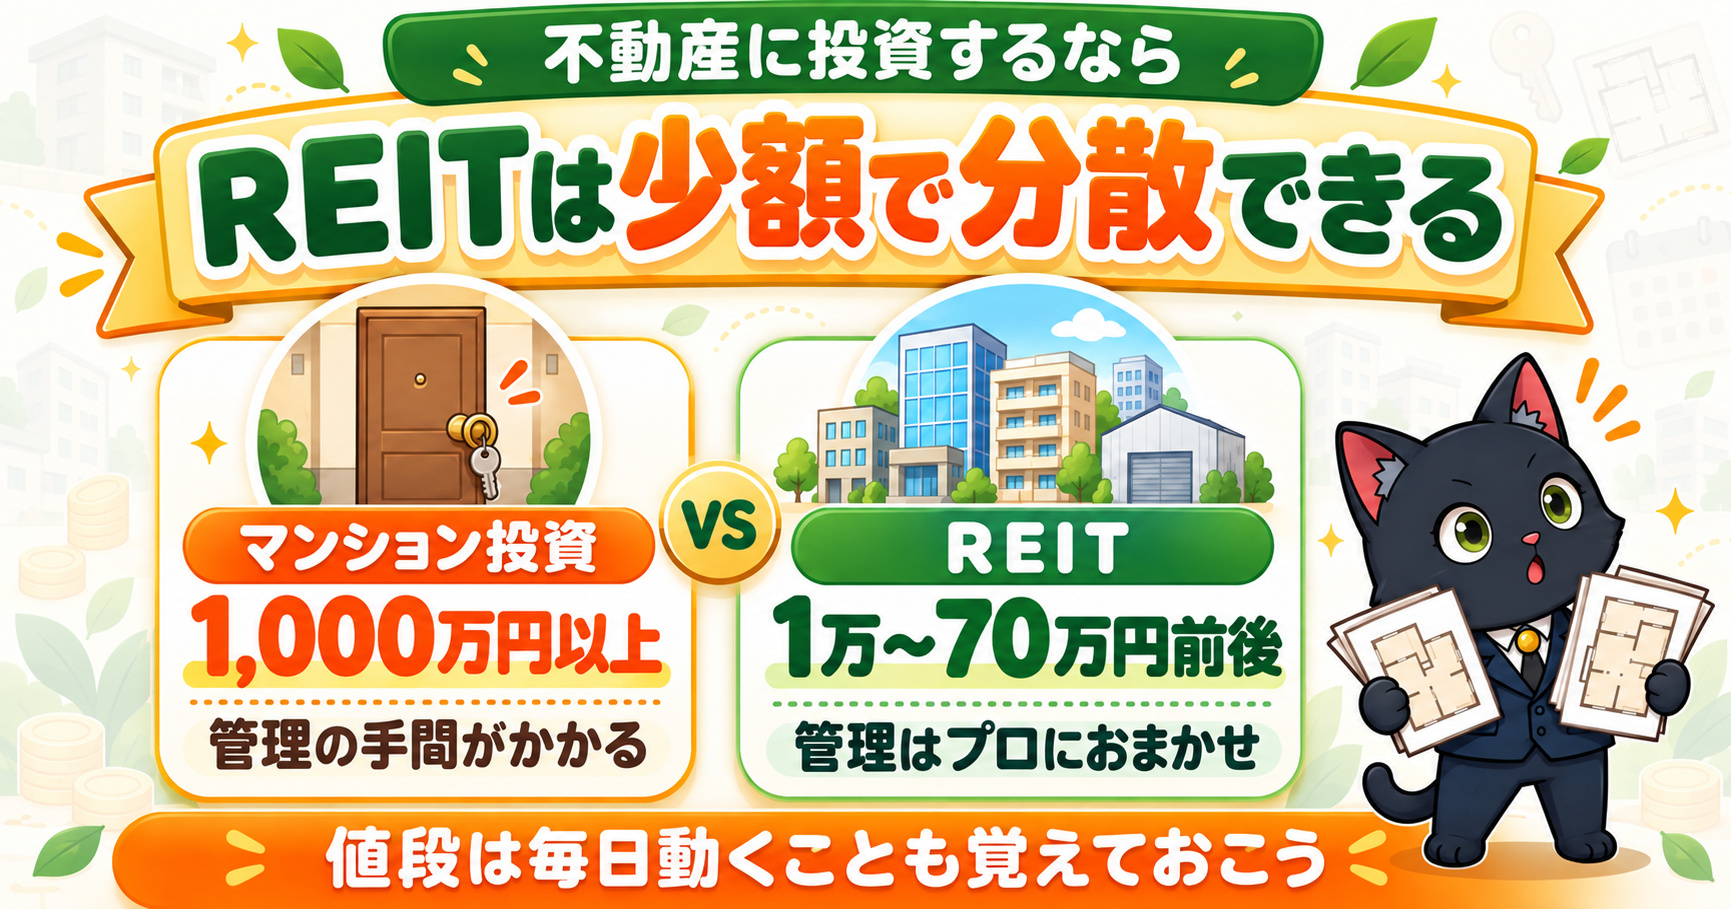
REITの強みは、少ないお金で、たくさんの建物に分けて投資でき、しかも手間がかからないことです。空室が1部屋出ても、何十件もの建物を持つREITなら影響は小さく済みます。
一方で、毎日値段が動くことは覚えておきましょう。現物の不動産は日々の値段が見えないだけで、価値が動いていないわけではありません。REITは取引所で毎日売買されるぶん、景気や金利のニュースに合わせて値段が上下するのが目に見えるのです。
REITと不動産クラウドファンディング・小口化商品は別のしくみ
少ない金額で不動産に投資できる商品は、REITだけではありません。「不動産特定共同事業法」という法律にもとづく商品もあり、ネットで申し込む「不動産クラウドファンディング」や、1口数十万〜数百万円単位の「不動産小口化商品」などと呼ばれています。
大阪府の資料では、不動産特定共同事業を「事業者が、複数の事業参加者(投資家)から出資を受けるなどして集めた資金で不動産を取得・運用し、そこから生まれた収益を事業参加者(投資家)に分配する事業」と説明しています(大阪府「不動産特定共同事業について」)。お金の流れはREITとよく似ていますが、しくみも、お金の戻り方もまったく違います。
| くらべる点 | REIT(J-REIT) | 不動産特定共同事業の商品 |
|---|---|---|
| 器 | 投資法人(証券取引所に上場) | 事業者と投資家の契約 |
| 売りたいとき | 取引所が開いていれば市場で売れる | 契約で決めた期日に、事業者から出資金を返してもらうのが基本 |
| 値段 | 毎日の市場価格で分かる | 市場価格はない |
| 情報の出し方 | 取引所のルールにそって決算などを公表 | 事業者が投資家に書面で報告 |
| 元本 | 保証なし(市場価格しだい) | 保証なし(事業者の運用と財務しだい) |
大事なのは最後の行です。REITは値段が毎日動くかわりに、取引所で売れば現金にできます。一方、不動産特定共同事業の商品は、期日に出資金が返ってくるかどうかが、その事業者の運用と財務の状態に大きく左右されます。名前に「大家さん」「不動産」「投資」と入っていても、REITと同じものだと思わないようにしましょう。
こうした商品を検討するときは、少なくとも次の4つを確かめてください。
- 1許可を受けた事業者か:国土交通省の事業者一覧などで、事業者名と許可番号を確認する
- 2契約前の書面を読む:対象の不動産、家賃の支払状況、元本や分配金の扱い、途中で解約できるかを確認する
- 3高い分配だけで選ばない:分配の予定が高くても、元本も分配金も保証されているわけではない
- 41つの事業者に集中しない:期日にお金が返るかは事業者しだい。生活に必要なお金は入れない
また大阪府は、こうした商品で損をした人をねらって「返金手続を代行する」「国や大阪府の救済制度により返金を受けられる」などと持ちかけ、手数料を振り込ませる二次被害への注意を呼びかけています。大阪府が返金の条件としてお金を求めることはありません。不審な連絡を受けたら、その場で送金せず、消費者ホットライン「188」か警察相談専用電話「#9110」に相談しましょう(大阪府「不動産特定共同事業に関する注意喚起について」)。
📞 お金のトラブルで困ったときの公的な相談窓口はこちら👇
👉 お金のトラブル、どこに相談すればいい?困ったときの公的な相談窓口まとめ|詐欺・借金・契約・生活費・仕事のトラブル別
REITと株式・投資信託の違い
REITは証券取引所に上場しているので、売買のしかたは株式とほぼ同じです。証券会社の口座から、取引時間中に好きなタイミングで注文でき、値段も市場で決まります。
違うのは「何に投資しているか」と「利益の配り方」です。
| 株式 | REIT | 投資信託(一般的なもの) | |
|---|---|---|---|
| 投資先 | その会社の事業 | 不動産(家賃収入) | 株や債券など、商品ごとに決まる |
| 売買のしかた | 取引所で時価で売買 | 取引所で時価で売買 | 1日1回決まる基準価額で売買 |
| 利益の配り方 | 配当(会社が割合を決める) | 利益の大部分を分配金に | 商品ごとの方針で分配 |
| 値動きの主な原因 | 業績・景気 | 家賃・不動産の価格・金利 | 中身の資産の値動き |
名前に「投資信託」と入っていますが、J-REITはふだん銀行や証券会社で積み立てる「投資信託(ファンド)」とは売買のしかたが違います。取引所で株のように売買すると覚えておくとよいでしょう。
🧺 取引所で売買するETFと、1日1回の値段で売買する投資信託の違いはこちら👇
👉 投資信託とETFの違いを徹底比較|新NISAで買うならどちらがお得?
REITの種類|オフィス・住宅・商業施設・物流・ホテル・ヘルスケア
REITは銘柄ごとに、どんな用途の建物に投資するかが違います。不動産証券化協会の分類をもとにまとめると、次のとおりです。
| 用途 | どんな建物か | 収入を左右するもの |
|---|---|---|
| オフィスビル | 都心や地方都市の企業向けビル | オフィスを借りる企業の需要 |
| 賃貸住宅 | 賃貸マンション、学生寮、社宅など | 住まいを借りる人の需要 |
| 商業施設 | ショッピングモールや繁華街の商業ビル | 買い物客の数やお店の売上 |
| 物流施設 | 高速道路の近くや港・空港の大型倉庫 | モノを運ぶ・保管する需要 |
| ホテル | ビジネスホテル、リゾートホテル、旅館など | 泊まるお客さんの数 |
| ヘルスケア施設 | 有料老人ホームなどの高齢者向け施設、病院など | 高齢者向け施設などの需要 |
※「収入を左右するもの」は用途ごとのおおまかな目安で、個々の銘柄の値動きや分配金を約束するものではありません。
1つの用途だけに投資する「特化型」、2種類に投資する「複合型」、3種類以上に投資する「総合型」があります。投資する地域も、都心に集中するもの、全国に分散するものなどさまざまです。
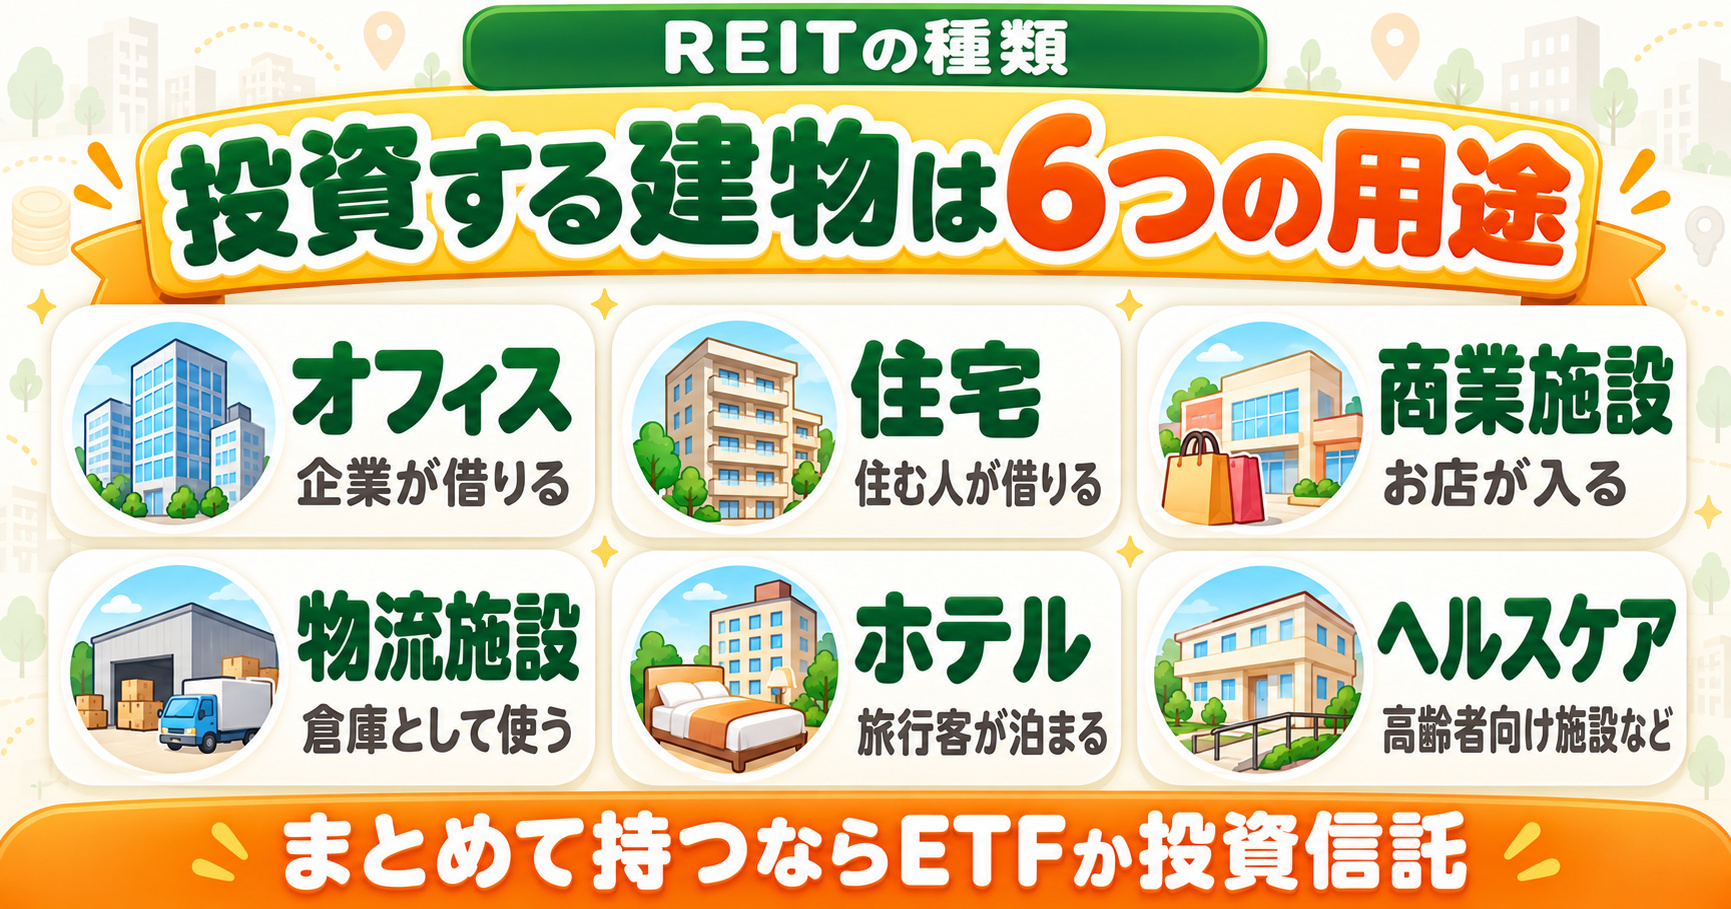
特化型は、その分野が伸びるときには強い一方、逆風のときは影響を受けやすくなります。初心者がいきなり1つの用途にしぼる必要はありません。次の章で紹介するETFや投資信託なら、いろいろな用途のREITにまとめて投資できます。
REITの3つの買い方|個別銘柄・REITのETF・REITの投資信託
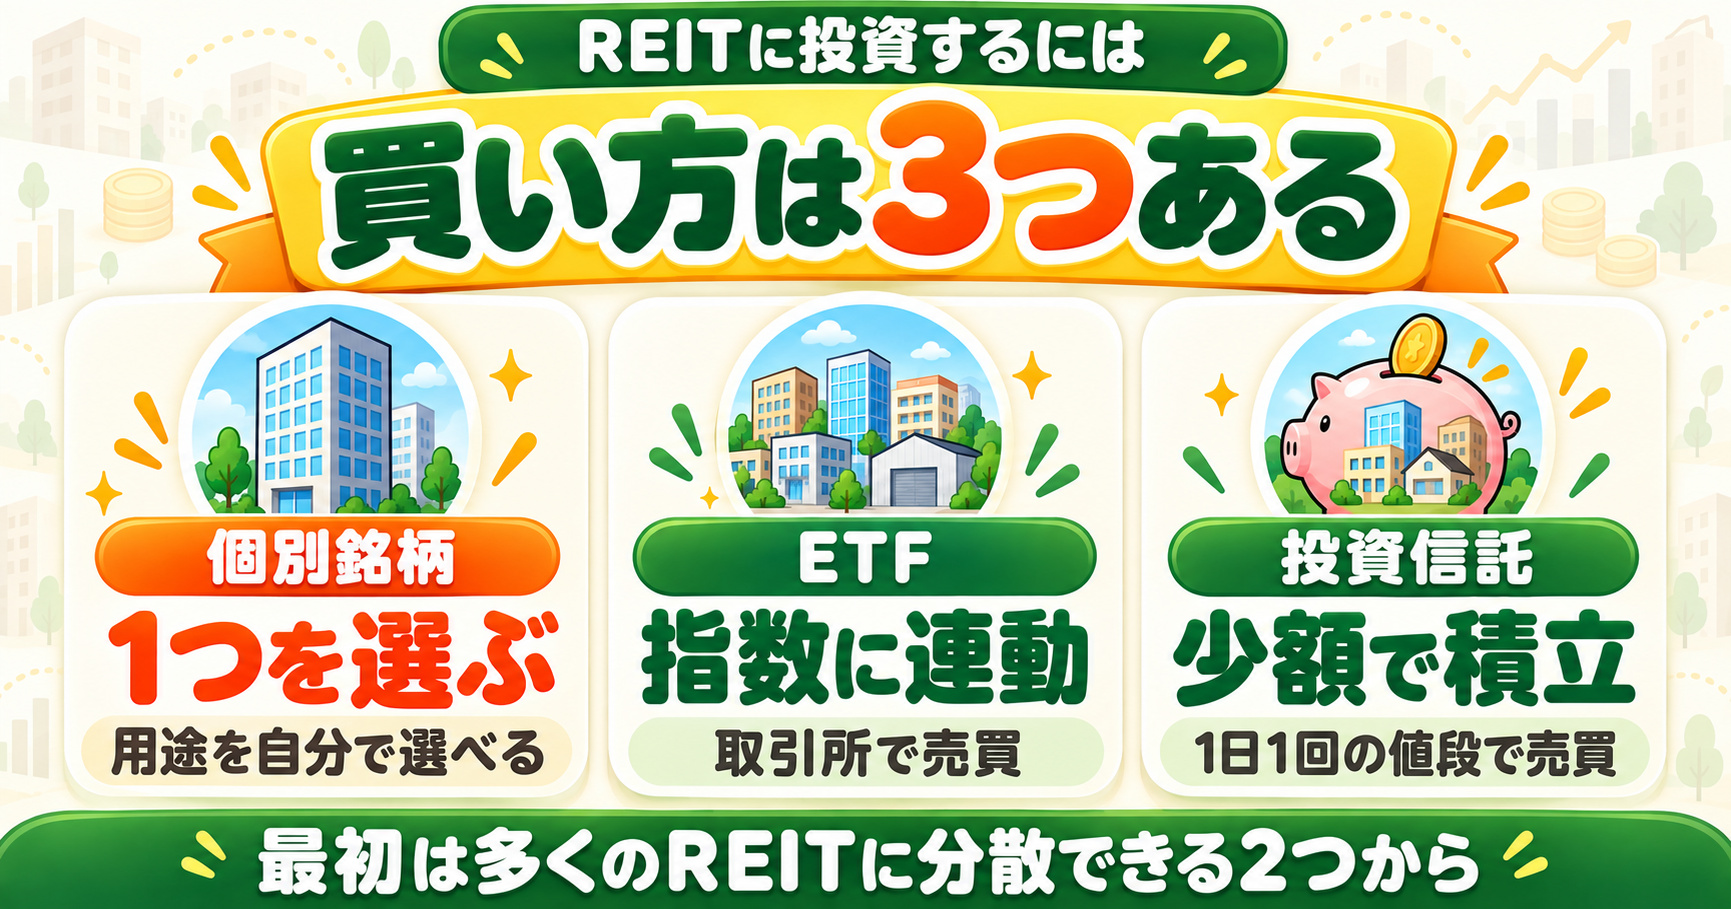
REITに投資する方法は、大きく分けて3つあります(不動産証券化協会「NISA対象のリート投資の商品」)。
| 買い方 | 中身 | 必要なお金の目安 | 分散のしやすさ | 向いている人 |
|---|---|---|---|---|
| 個別銘柄(◯◯投資法人) | 1つのREIT | 銘柄ごとに1万円〜70万円前後 | 1銘柄の中で分散 | 用途や物件を自分で選びたい人 |
| REITのETF | 東証REIT指数などに連動し、多くのREITをまとめて持つ | 個別銘柄より少額で買えるものが多い | 多くの銘柄に分散 | 取引所でまとめて買いたい人 |
| REITの投資信託 | 複数のREITに投資するファンド | 少額から買えるものが多い | 多くの銘柄に分散 | 積立でコツコツ買いたい人 |
不動産証券化協会も「複数のJリートに投資する場合には個別銘柄を買う方法もありますが、投資額が大きくなるためETFや投資信託を選ぶと比較的少額での投資が可能です」と説明しています。最初の一歩なら、多くのREITをまとめて持てるETFか投資信託が扱いやすいでしょう。
ETFや投資信託の多くが目安にしているのが「東証REIT指数」です。JPXのファクトシートによると、東証に上場するREIT全銘柄で構成され、時価総額(浮動株ベース)の大きさに応じて組み入れる割合を決める指数です。株式でいうTOPIXのREIT版と考えるとイメージしやすいでしょう。
📊 「指数」とは何か、日経平均・TOPIXのしくみから知りたい方はこちら👇
👉 株価指数とは?日経平均・TOPIX・NYダウ・S&P500の違いをやさしく解説
なお、アメリカなど海外のREITに投資する投資信託やETFもあります。海外のREITは為替の影響も受けるので、まずは日本のREITでしくみに慣れてから検討しても遅くありません。
NISAでREITは買える?つみたて投資枠と成長投資枠の違い
結論から言うと、REITはNISAで買えます。ただし、使う枠に注意が必要です。
| NISAの枠 | REITの個別銘柄 | REITのETF | REITだけに投資する投資信託 |
|---|---|---|---|
| 成長投資枠 | 買える | 買える | 買える(毎月分配型などは対象外) |
| つみたて投資枠 | 買えない | 対象の商品なし | 対象の商品なし |
成長投資枠は上場している株式やREIT、ETF、投資信託を幅広く買える枠です。ただし金融庁は、成長投資枠の対象から「整理・監理銘柄」(上場廃止が決まった、またはそのおそれがある銘柄)と「信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等」を除いています(金融庁「NISAを知る」)。REITの投資信託には毎月分配型が多いので、成長投資枠で買えるかどうかは商品ごとに確認しましょう。
つみたて投資枠は、金融庁の基準を満たした投資信託・ETFだけが対象です。金融庁「つみたて投資枠対象商品届出一覧」(2026年9月30日更新)を確認したところ、REITだけに投資する商品は1本もありませんでした。一覧にあるのは、「株式+REIT」や「8資産均等型」のように、株式や債券とREITを組み合わせたバランス型の商品だけです。
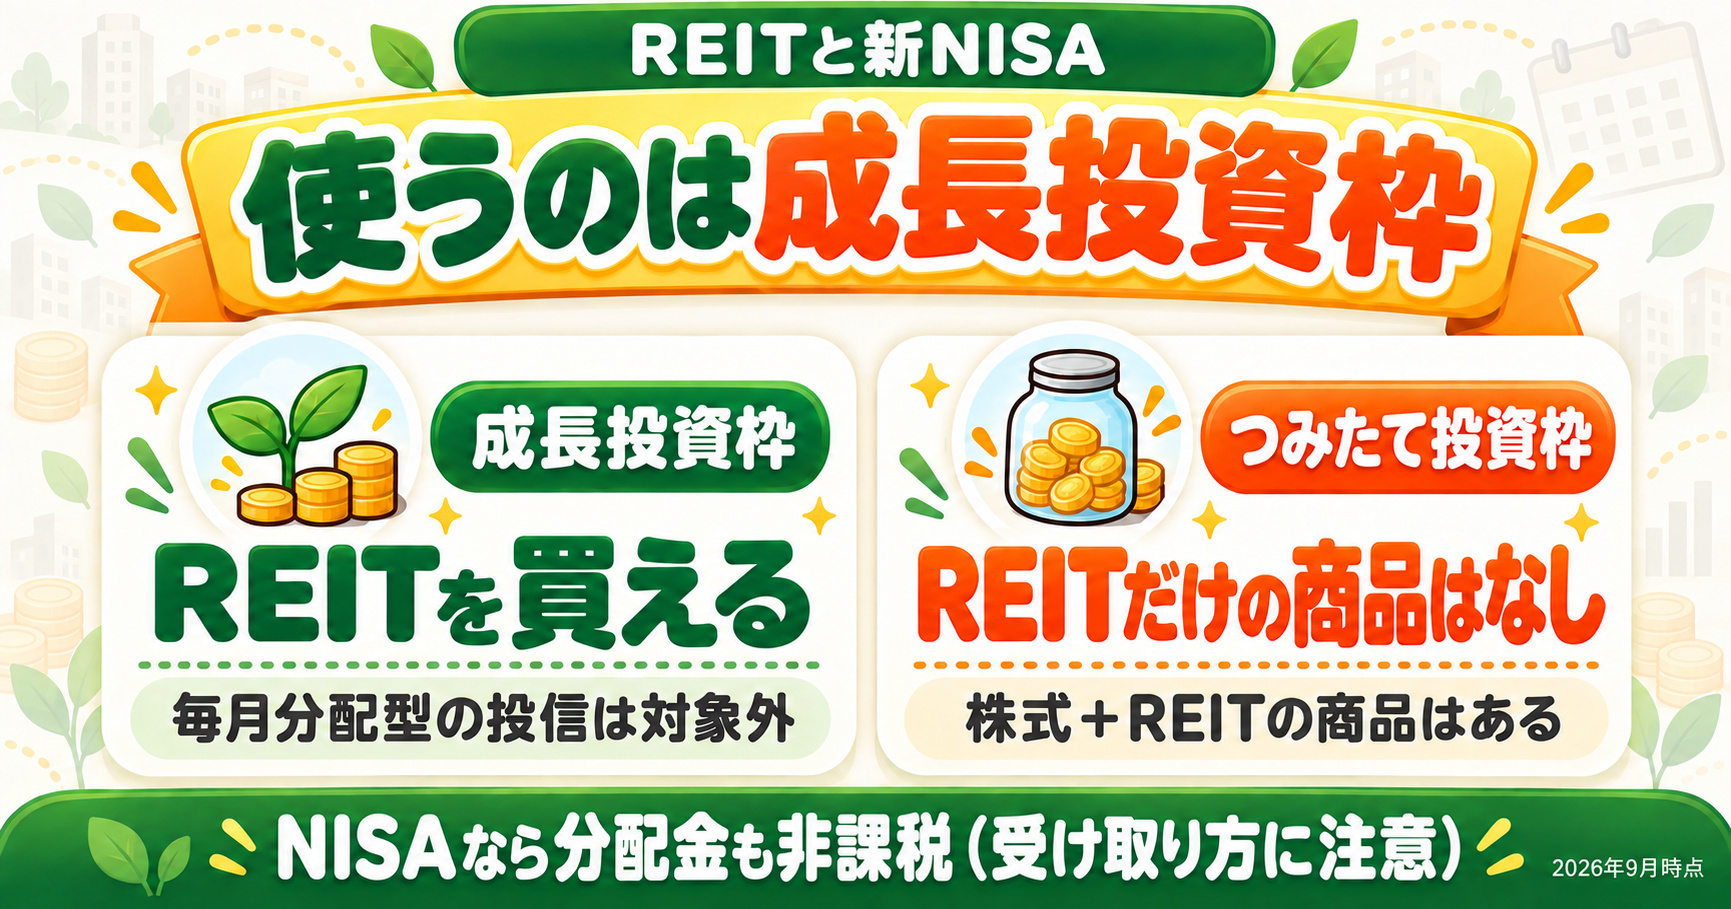
つまり、「つみたて投資枠でREITだけを積み立てる」ことはできないと覚えておきましょう。REITだけを持ちたい人は成長投資枠を使うことになります。NISAなら、分配金にも売ったときの利益にも税金がかかりません。ただし、個別のREITやETFの分配金を非課税にするには、分配金の受け取り方を「株式数比例配分方式」(証券会社の口座で受け取る方法)にしておく必要があります(国税庁「No.1535 NISA制度」)。
なお、つみたて投資枠でもREITを少し取り入れる方法はあります。たとえば「8資産均等型」と呼ばれるバランス型の投資信託は、国内株式・先進国株式・新興国株式・国内債券・先進国債券・新興国債券・国内REIT・先進国REITの8つに12.5%ずつ配分するもので、つみたて投資枠の対象にも入っています(三菱UFJアセットマネジメント「eMAXIS Slim バランス(8資産均等型)」の月次レポート・2026年8月31日時点)。ただし、REITの割合を自分で変えることはできません。REITの割合や銘柄を自分で決めたい場合は、成長投資枠でREITのETFや個別銘柄を選ぶのが基本です。
🌱 NISAの2つの枠のしくみや、年間の投資上限をおさらいしたい方はこちら👇
👉 新NISAとは?初心者向けに完全解説|NISAのすごさ・始め方・シミュレーションまで
REITの税金|分配金は20.315%、配当控除は使えない
NISAではなく、ふつうの口座(特定口座・一般口座)でREITを持つ場合は税金がかかります。資産運用業協会「J-REITのコスト・税金」によると、J-REITの税制は上場株式などと同様の取扱いで、分配金にも売ったときの利益にも20.315%がかかります。確定申告で株式などとの損益通算もでき、特定口座も使えます。
国税庁の説明でも、上場株式等の配当等には所得税・復興特別所得税15.315%と住民税5%が源泉徴収され、この上場株式等には投資法人の投資口の配当等も含まれるとされています(国税庁「No.1330 配当金を受け取ったとき(配当所得)」)。
株式との大きな違いは、「配当控除」が使えないことです。配当控除は、株の配当を総合課税で確定申告したときに税金が少し戻るしくみですが、国税庁は対象外の配当として「投資法人から支払を受けるべき配当等」をはっきり挙げています(国税庁「No.1250 配当所得があるとき(配当控除)」)。
| ふつうの口座 | NISA口座 | |
|---|---|---|
| 分配金 | 20.315% | 非課税 |
| 売ったときの利益 | 20.315% | 非課税 |
| 配当控除 | 使えない | (もともと税金がかからない) |
| 損益通算 | 株式などとできる | できない(損失はなかったものとされる) |
🧾 NISA口座・特定口座・一般口座の違いと、最初に選ぶべき口座はこちら👇
👉 NISA口座・特定口座・一般口座の違いを完全解説|初心者が最初に選ぶべき口座はどれ?
REITの5つのリスク|元本も分配金も保証されない
REITは証券取引所で売買されるので、値段が毎日動き、元本も分配金も保証されていません。資産運用業協会「J-REITが持つリスク」は、主なリスクとして次の5つを挙げています。
- 1不動産市場のリスク:空室が増えたり家賃が下がったり、建物そのものの値段が下がったりすると、価格や分配金が変動する
- 2金利変動リスク:銀行からの借入がある場合、金利の変動が収益に影響し、価格や分配金が変動する
- 3地震・火災などのリスク:持っている建物が被災すると、価格や分配金が変動する
- 4上場廃止のリスク:取引所の基準に触れて上場廃止になると、売買が非常に難しくなる
- 5運営に関するリスク:一般の会社と同じように倒産することがあり、その場合は価格が大きく下がる
値動きの大きさを数字で見ておきましょう。JPXのファクトシートによると、東証REIT指数が過去10年でいちばん大きく下がったのは、2020年2月20日から3月19日までのわずか1か月ほどで約49%(最大ドローダウン48.84%)でした。「不動産だから値段は安定している」とは限らないのです。
こうした急な下落は、1つの銘柄だけでなく市場全体で起きます。だからこそ、生活に必要なお金とは分けて、長く持てるお金で投資することが大切です。
📉 相場が大きく下がったときに慌てないための考え方はこちら👇
👉 投資で暴落が来たらどうする?狼狽売りしないための歴史と心構え
金利が上がるとREITはどうなる?
REITは、投資家から集めたお金だけでなく、銀行からの借入も使って建物を買っています。そのため、金利の動きは次のような形でREITに影響します。
- 1借入の利息が増える:新しく借りるお金や借り換えの利息が高くなり、費用が増える
- 2分配金が減ることがある:家賃収入が同じでも、利息が増えた分だけ配れる利益が減る
- 3価格が動く:金利が上がると、分配金の魅力が預金や債券と比べて相対的に変わり、価格にも影響する
不動産証券化協会も、分配金が減るリスクとして「金利上昇に伴う支払利息の増加など、費用の増加によって分配金が減少することもあります」と説明しています(不動産証券化協会「Jリートとは?」)。
日本では金利が上がる局面が続いています。日本銀行は2026年9月18日、政策金利(無担保コールレート)を1.25%程度に引き上げることを決め、9月24日から適用しています(日本銀行「金融市場調節方針の変更について」(2026年9月18日))。
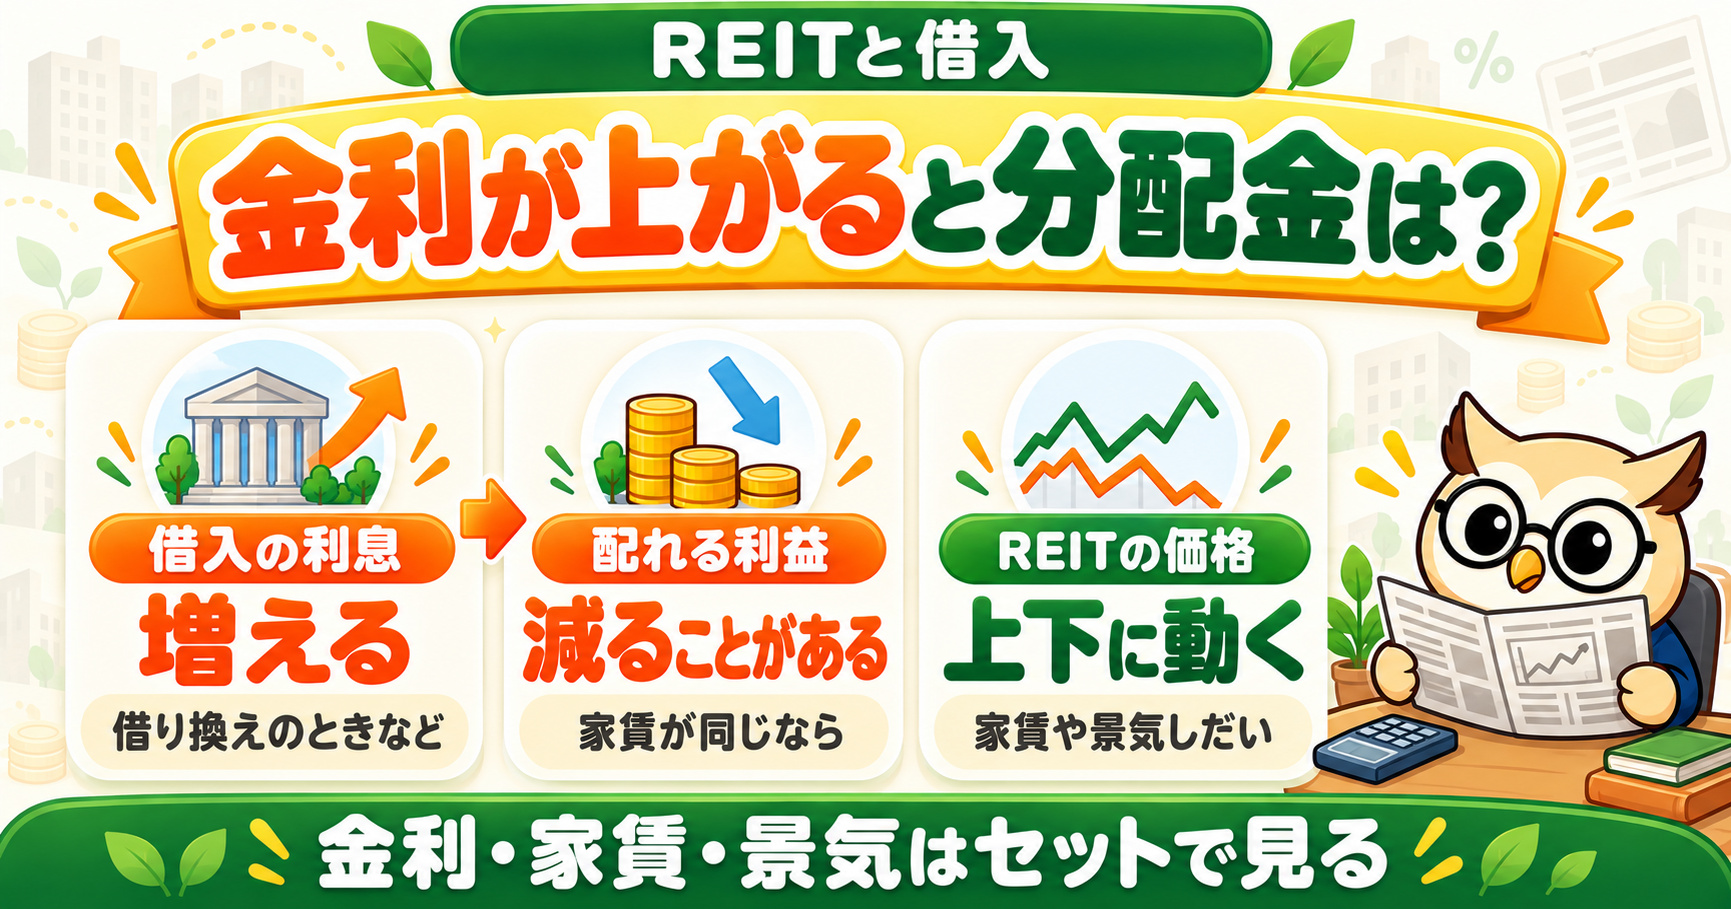
ただし、金利が上がったからといってREITの価格が必ず下がるわけではありません。景気がよく家賃が上がっていれば、利息の増加を家賃の増加で吸収できることもあります。金利・家賃・景気の3つが一緒に動くので、「金利が上がった=売り」と単純に決めつけないことが大切です。
🏦 金利が上がると住宅ローンや預金にどんな影響があるのか、全体像はこちら👇
👉 金利上昇でどうなる?住宅ローン・預金への影響と今できる対策を徹底解説
インフレとREIT|家賃と物価の関係
物価が上がり続けるインフレのときは、お金の価値が目減りします。不動産は、物価が上がると家賃や建物の値段も上がりやすいため、インフレに比較的強い資産と言われます。
ただし、家賃は物価と同じスピードで上がるわけではありません。賃貸借の契約は一定期間ごとに見直すことが多いので、家賃が物価に追いつくまでには時間がかかります。その間に金利が上がれば、先に利息の負担が増えることもあります。
| インフレのときに起きやすいこと | |
|---|---|
| 家賃 | 契約の見直しのタイミングで、上がる余地が出てくる |
| 建物の値段 | 建築費や土地の値段とともに上がりやすい |
| 金利 | 物価を抑えるために上がりやすく、利息の負担が増える |
「インフレに強いからREITを持てば安心」と考えるより、株式や預金とは違う理由で値段が動く資産をひとつ加えるくらいの気持ちで考えるのがちょうどよいでしょう。
📈 物価が上がると私たちのお金はどうなるのか、基本から知りたい方はこちら👇
👉 インフレ・デフレとは?物価が上がると私たちのお金はどうなるかをやさしく解説
資産の中でREITをどう位置づける?分配金は再投資か受け取りか
REITは、株式や債券とは違う「家賃」という収入源を持つ資産です。そのため、株式や債券と組み合わせると資産全体の分散に役立ちます。
私がREITを買ったのも、分散投資のためでした。株式だけを持っていると、値動きの理由が「会社の業績や景気」に偏ります。REITを少し加えることで、「家賃収入」という別の柱を資産の中に持てるようになります。
ただし、初心者がいきなりREITを大きな割合で持つ必要はありません。当ブログの資産配分の記事でも、まずは「株式・債券・現金」の3つを土台にし、REITは慣れてから分散の補助として検討すれば十分という考え方を紹介しています。
🥧 年代ごとの資産配分の考え方と具体例はこちら👇
👉 年代別アセットアロケーション|20代〜60代以降の資産配分の考え方と具体例
分配金は「再投資」か「受け取り」か
REITは分配金が多いので、受け取った分配金をどう使うかも考えておきたいポイントです。
| 再投資する | 受け取って使う | |
|---|---|---|
| 向いている時期 | 資産を増やしている時期 | 資産を取り崩して使う時期 |
| よいところ | 分配金がまた分配金を生み、複利で増やしやすい | 生活費やゆとりのお金として使える |
| 注意点 | ふつうの口座では分配金に税金がかかってから再投資になる | 使ったぶん、資産は増えにくい |
私の場合は、受け取った分配金を再投資に回しています。資産を増やしている時期は、分配金を使わずに投資へ戻すほうが、複利の力が働きやすくなるからです。反対に、老後などで資産を取り崩す時期になれば、分配金を受け取って生活費にあてる使い方も選択肢になります。
個別銘柄やETFの分配金はお金で受け取るので、再投資したいときは自分で買い増します。投資信託なら、分配金を自動で再投資するコースを選べる商品も多くあります。選べるかどうかは、商品と証券会社で確認しましょう。
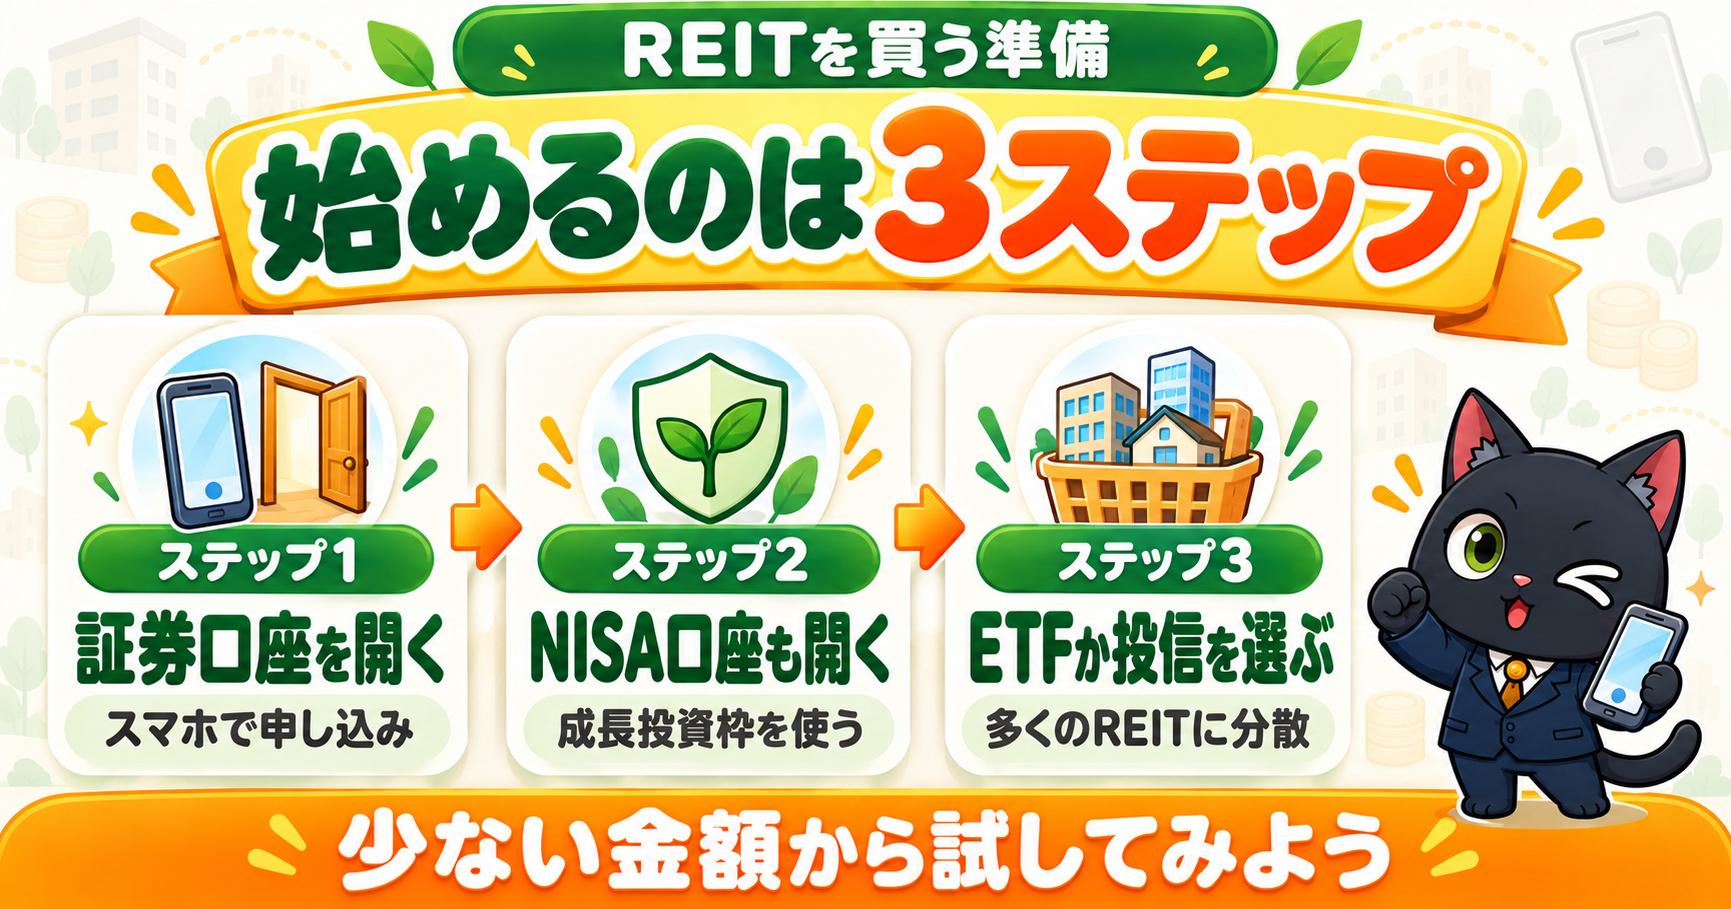
REITを始める3ステップ|証券口座→NISA→商品選び
REITを始める手順は、株式や投資信託とほとんど変わりません。
- 1証券口座を開く:楽天証券やSBI証券などのネット証券なら、スマホで申し込みができる
- 2NISA口座も一緒に開く:分配金にも利益にも税金がかからない成長投資枠を使えるようにしておく
- 3買い方を決める:最初は、多くのREITにまとめて投資できるETFか投資信託から。個別銘柄は、用途や物件を自分で選びたくなってからでも遅くない
商品を選ぶときは、連動する指数(東証REIT指数など)、コスト(信託報酬・経費率)、分配の頻度の3つを確認しましょう。投資信託なら、成長投資枠の対象かどうか(毎月分配型ではないか)も忘れずにチェックします。
たとえば楽天証券では、口座開設の申し込みと同時にNISA口座の開設も申し込めます。
🏦 楽天証券とSBI証券、どちらで口座を開くか迷ったらこちら👇
👉 楽天証券・楽天銀行 vs SBI証券・ドコモSMTBネット銀行(旧 住信SBI) 徹底比較!どっちがお得?
REITのよくある質問Q&A
Q. REITはいくらから買えますか? A. 個別銘柄は、銘柄によって1万円〜70万円前後からです(不動産証券化協会の説明による目安)。ETFや投資信託なら、個別銘柄より少ない金額から買えるものが多くあります。
Q. 分配金はいつもらえますか? A. 多くのJ-REITは決算が年2回で、決算のあとに分配金が支払われます。JPXの銘柄一覧では、58銘柄のうち57銘柄が年2回の決算です。投資信託やETFは、商品ごとに分配の頻度が決まっています。
Q. 毎月分配型のREITの投資信託はお得ですか? A. 毎月お金が入るのは魅力ですが、投資信託の分配金は信託財産から支払われ、支払うとその分だけ基準価額が下がります(資産運用業協会の説明)。また、毎月分配型の投資信託はNISAの成長投資枠の対象外です。資産を増やしたい時期なら、分配の回数が少ない商品や、分配金を再投資できる商品のほうが向いています。
Q. REITの分配金が減ることはありますか? A. あります。空室が増えたり家賃が下がったり、借入の利息が増えたりすると、分配金は減ることがあります。分配金の額は約束されたものではありません。
Q. REITが倒産したら、お金は戻ってきますか? A. REITは一般の会社と同じように倒産することがあり、その場合は価格が大きく下がります。預金のように元本が守られる制度はありません。1つの銘柄に集中せず、ETFや投資信託で多くの銘柄に分散しておくと、1銘柄の影響を小さくできます。
Q. REITと不動産クラウドファンディングは同じものですか? A. 違います。REITは投資法人のしくみで証券取引所に上場しており、市場で売買できます。不動産クラウドファンディングや不動産小口化商品は不動産特定共同事業法にもとづく商品が多く、事業者との契約により、期日に出資金を返してもらう形が基本です。途中で解約や譲渡ができるかどうかは、契約によって違います。どちらも元本は保証されていません。
Q. 海外のREITにも投資できますか? A. アメリカなど海外のREITに投資する投資信託やETFがあります。海外のREITは現地の不動産市場に加えて為替の影響も受けるので、値動きの理由が増える点に注意しましょう。
- REITは多くの投資家のお金で不動産を持ち、家賃を分配金で受け取るしくみ
- 利益の90%超を配ると法人税が実質かからないので、分配金が多くなりやすい
- 最初はETFか投資信託で、多くのREITにまとめて投資すると分散しやすい
- NISAでは成長投資枠で買う。つみたて投資枠にREITだけの商品はない
- 不動産クラファン・小口化商品はREITとは別のしくみ。許可・書面・事業者の財務を確認
- 元本も分配金も保証なし。金利や災害の影響も受けるので、長く持てるお金で
🎓 コガネ博士の総評
じゃが、取引所で毎日売買される以上、値段は動くし、分配金も約束されたものではない。2020年には1か月ほどで約半分まで下がったこともある。金利が上がれば借入の利息が増え、地震や火災の影響も受ける。だからこそ、なくなって困るお金ではなく、長く持てるお金で向き合うことが大切なんじゃ。
それから、名前が似ていても、不動産クラウドファンディングや小口化商品はREITとは別のしくみじゃ。2026年には許可を取り消された事業者も出ておる。「何の法律にもとづく商品か」「どこで売れるか」を確かめる習慣をつけてほしい。
始めるなら、まずはNISAの成長投資枠で、多くのREITにまとめて投資できるETFや投資信託から。つみたて投資枠にはREITだけの商品はないことも覚えておくのじゃぞ。株式・債券・現金という土台の上に、「家賃」という別の柱を少し加える。そんな気持ちでREITと付き合っていけば、資産の分散に心強い味方になってくれるはずじゃ🦉
- 日本取引所グループ「銘柄一覧(REIT)」
- 日本取引所グループ「東証REIT指数」ファクトシート(2026年8月31日時点)
- 不動産証券化協会「Jリートを学ぶ」
- 不動産証券化協会「Jリートとは?」
- 不動産証券化協会「NISA対象のリート投資の商品」
- 資産運用業協会「J-REITのコスト・税金」
- 資産運用業協会「J-REITが持つリスク」
- 資産運用業協会「基準価額と分配金」
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」
- 国税庁「No.1250 配当所得があるとき(配当控除)」
- 国税庁「No.1535 NISA制度」
- 金融庁「NISAを知る」
- 金融庁「つみたて投資枠対象商品」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- e-Gov法令検索「租税特別措置法」第67条の15
- 三菱UFJアセットマネジメント「eMAXIS Slim バランス(8資産均等型)」
- 大阪府「不動産特定共同事業について」(参考資料)
- 大阪府「不動産特定共同事業者に対する処分について」(2026年9月1日)
- 大阪府「処分内容及び処分理由」(別紙)
- 東京都「不動産特定共同事業者に対する行政処分について」(2026年9月1日)
- 大阪府「不動産特定共同事業に関する注意喚起について」
- 国土交通省「不動産特定共同事業法に基づく事業者及び適格特例投資家一覧」