団信(団体信用生命保険)とは?住宅ローンを組んだら生命保険はどこまで減らせる?
「住宅ローンを組んだけれど、生命保険は家を買う前に入ったまま」。そんな人は少なくありません。
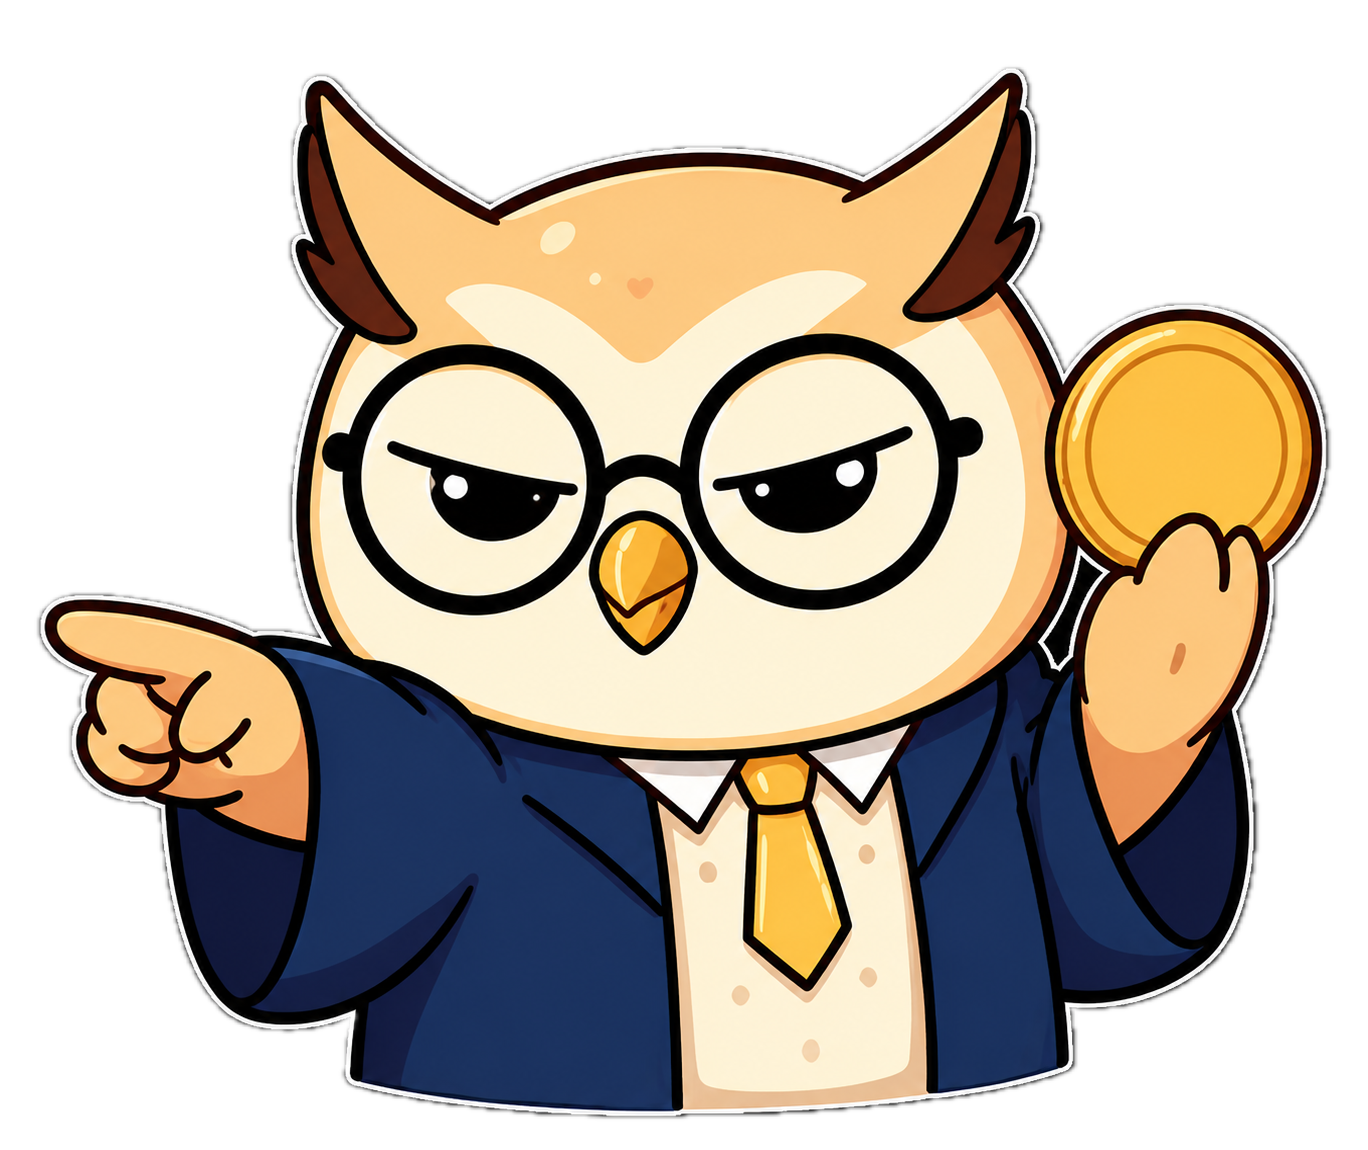
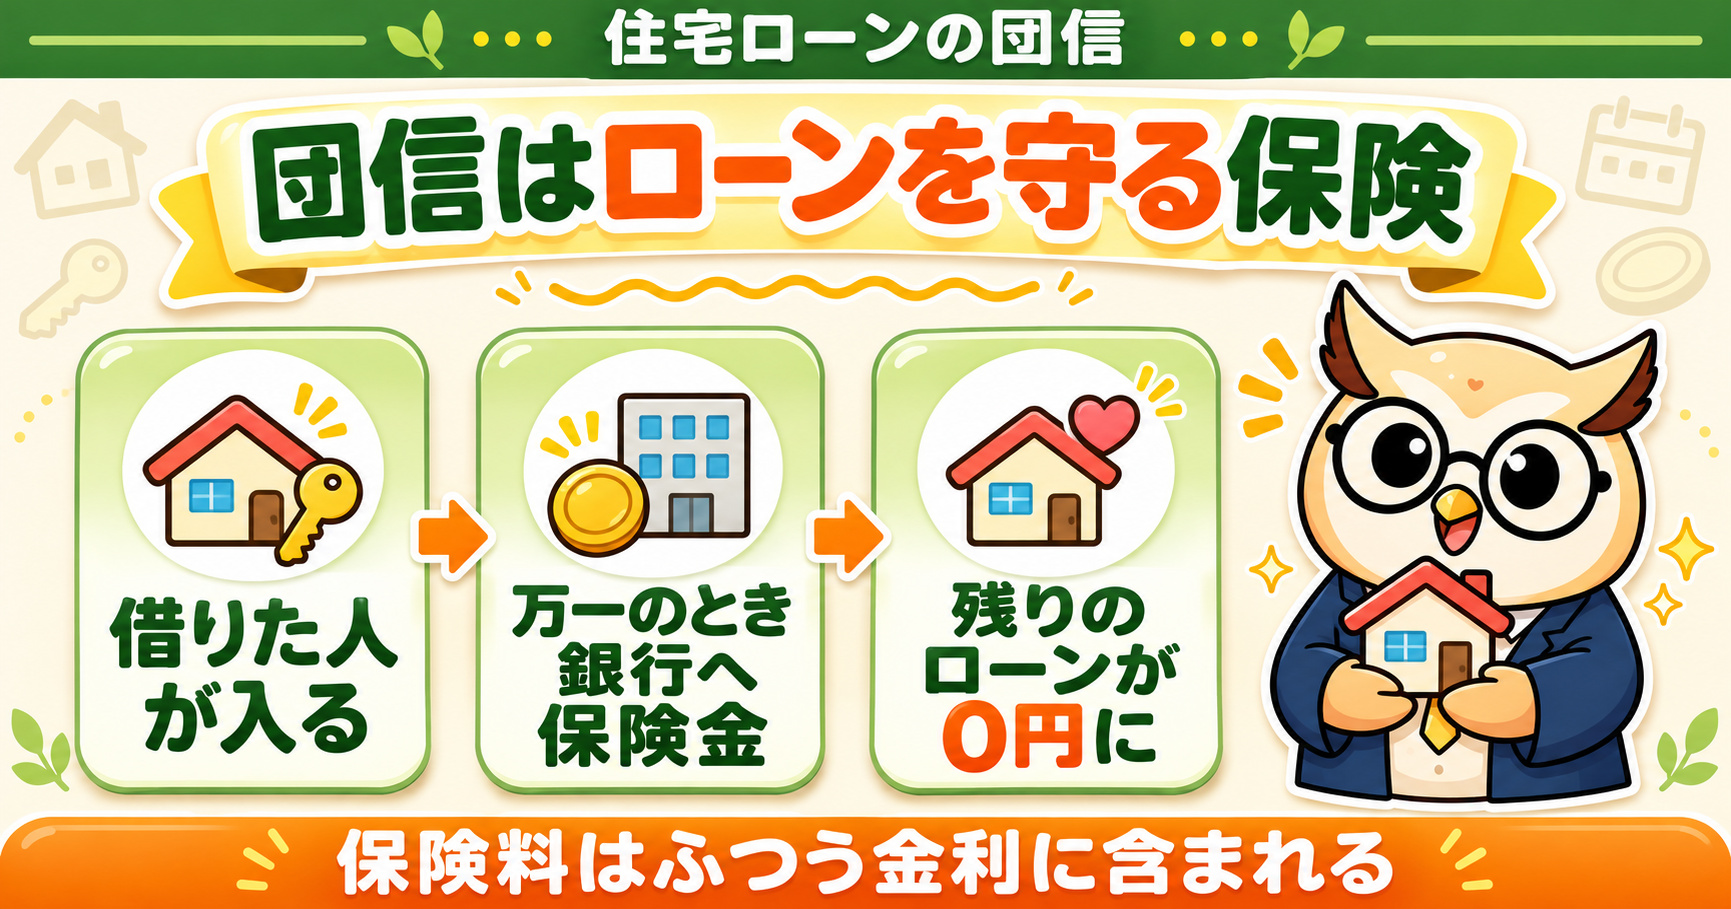
住宅ローンを組むと、多くの場合「団信(団体信用生命保険)」に入ります。団信は、ローンを借りた人が亡くなったときなどに、残りのローンを保険金で返してくれる生命保険です。つまり家を買った時点で、住まいを守るための大きな死亡保障が1つ増えています。
この記事では、団信のしくみと、ふつうの生命保険との違いを公的な資料で確かめたうえで、団信があると生命保険をどこまで減らせるのかを、計算の手順とあわせて解説します。
📌 団信(団体信用生命保険)のしくみと保険料の払い方
📌 団信とふつうの生命保険の違い
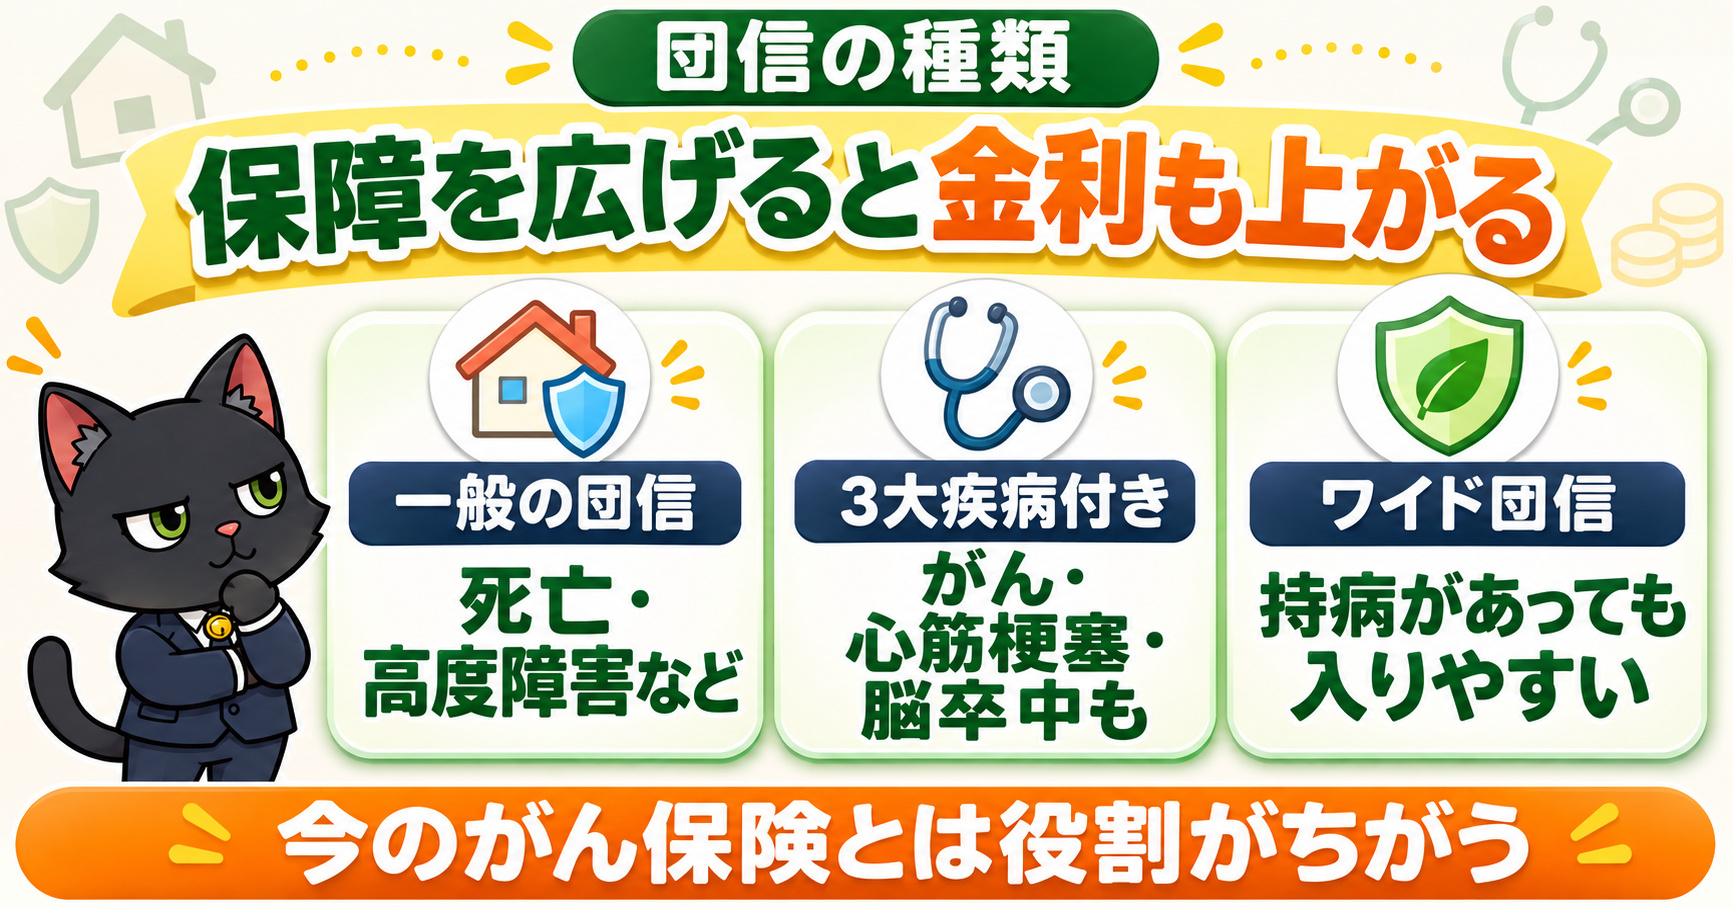
📌 がん・3大疾病などの団信の種類と金利の上乗せ
📌 団信で守られるもの・守られないもの
📌 団信がある家庭の、必要な保障額の計算のしかた
📌 生命保険を減らす前に確かめる5つの順番
団信(団体信用生命保険)とは?住宅ローンとセットの生命保険
生命保険文化センターによると、団信は、銀行などが保険の契約者と保険金の受取人になり、住宅ローンを借りる人が保険をかけられる人(被保険者)になる保険です。借りた人が亡くなったときや所定の高度障害状態になったときに、生命保険会社がローンの残りと同じ額の保険金を銀行などに払い、銀行などはそれをローンの返済に充てます。
保険料の払い方にも特徴があります。同センターの説明では、団信の保険料は一般的に住宅ローンの金利に含まれているため、ローンの返済とは別に保険料を払う必要はありません。ただし、保険料を別に払うタイプでは、払い込みの猶予期間を過ぎると脱退扱いになり、入り直すことはできません。
民間の銀行では、団信に入ることを住宅ローンの条件にしていることが多くなっています。一方、住宅金融支援機構の【フラット35】は、健康上の理由などで団信に入らなくても借りられます。その場合の金利は団信付きの金利より年0.2%低くなりますが、借りた人に万一のことがあると、ローンを返す義務が残り、相続した家族が返すことになります。
🏦 住宅ローンの金利のしくみや、金利が上がったときの返済への影響はこちらで解説しています👇
👉 金利上昇でどうなる?住宅ローン・預金への影響と今できる対策を徹底解説
団信とふつうの生命保険の違い【比較表】
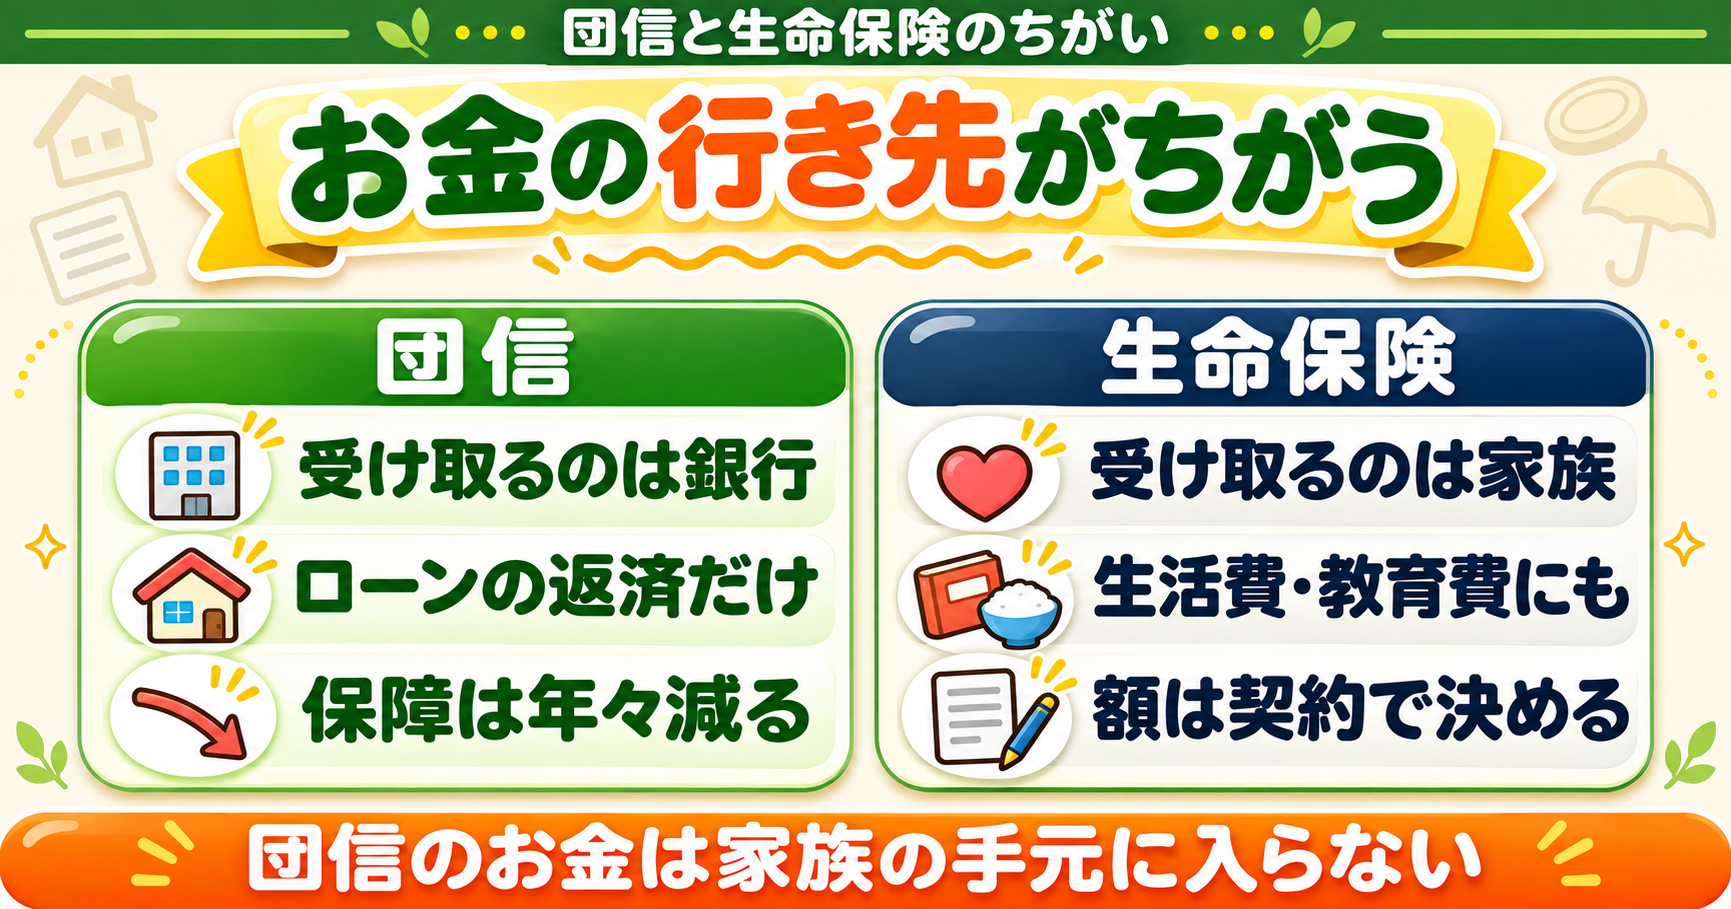
団信も生命保険の一種ですが、ふつうの生命保険(定期保険や収入保障保険など)とは、お金の流れがまったく違います。おもな違いを表にまとめました。
| 項目 | 団信 | ふつうの生命保険 |
|---|---|---|
| 保険金を受け取る人 | 銀行など(お金を貸した側) | 家族など、契約で決めた人 |
| 保障の額 | ローンの残りと同じ (返すほど減っていく) |
契約で決めた額 (年々減っていくタイプもある) |
| お金の使い道 | ローンの返済だけ | 生活費・教育費など自由 |
| 保険料の払い方 | 金利に含まれていることが多い | 毎月・毎年などに別に払う |
| 保障が終わるとき | ローンを返し終えたとき・ 決められた年齢になったときなど |
契約の期間が終わるとき |
| 入れるとき | 住宅ローンを申し込むとき | 年齢や健康状態などの 条件を満たせばいつでも |
いちばん大事な違いは、団信のお金は家族の手元に入らないことです。団信で消えるのはローンだけで、毎日の生活費や子どもの教育費は別に用意しなければなりません。逆に言えば、ふつうの生命保険で「住まいの費用」まで備えていた人は、その部分が団信と重なっていることになります。
相続税の扱いも変わります。国税庁の「誤りやすい事例」では、団信で返済が免除される住宅ローンは、相続人が払う必要のない借金なので、相続税を計算するときに借金として差し引くことはできないとされています。
団信の種類|一般の団信・3大疾病付き・ワイド団信
団信には、基本の団信のほかに、病気への保障を広げたものや、加入の条件をゆるめたものがあります。銀行ごとに名前や中身は違いますが、大きく分けると次の3つです。
| 種類 | おもな保障 | 費用 |
|---|---|---|
| 一般の団信 | 亡くなったとき・所定の高度障害状態など | 金利に含まれていることが多い |
| がん・3大疾病などの保障付き | 上に加えて、がん・急性心筋梗塞・脳卒中で 所定の状態になったときなど |
金利の上乗せがあることが多い (商品による) |
| ワイド団信 | 一般の団信と同じ (持病がある人も入れる可能性がある) |
保険料の割増分を 金利に上乗せするのが一般的 |
公的な住宅ローンの例として、【フラット35】の団信を見てみましょう。フラット35の団信は、保障の範囲と入れる年齢によって金利が変わります。
| 種類 | 保障されるとき | 入れる年齢(申込時) | 金利 |
|---|---|---|---|
| 新機構団信 | 亡くなったとき・身体障害者手帳1級または2級の 交付を受けたときなど |
15歳以上70歳未満 | 団信付きの金利 |
| 新機構団信(デュエット) =夫婦2人で加入 |
2人のどちらかが上の状態になったとき | 2人とも15歳以上70歳未満 | +年0.18% |
| 新3大疾病付機構団信 | 上に加えて、がん・急性心筋梗塞・脳卒中で 所定の状態、要介護2以上などのとき |
15歳以上51歳未満 | +年0.24% |
3大疾病の保障は、がんは所定の診断が確定したとき、急性心筋梗塞・脳卒中は所定の状態が60日以上続いたときや所定の手術を受けたときなどが対象で(契約概要)、病名がついただけでローンがなくなるわけではありません。なお、フラット35の団信には「高度障害」の保障はなく、身体障害者手帳1級・2級の交付が対象です。
保障は、新機構団信が満80歳の誕生日の月の末日まで。新3大疾病付機構団信は満75歳の誕生日の月の末日までで、その翌月からは3大疾病と介護の保障がなくなり、新機構団信と同じ保障になります(加入要件・保障内容)。また、フラット35の団信は、加入したあとに種類を変えられません。
持病で団信に入りにくい人向けには、「ワイド団信」があります。生命保険文化センターによると、ワイド団信は通常の団信より加入の条件をゆるめたもので、糖尿病や高血圧症などで通常の団信に入れない人でも、入れる可能性があります。保障の中身は通常の団信と同じで、保険料の割増分は金利に上乗せされるのが一般的です。
金利の上乗せは小さく見えますが、ローンの残りにかかり、返し終わるまで続きます。選ぶときは、毎月の返済額だけでなく総返済額で比べましょう。
また、がん団信で出るお金はローンの返済に使われ、がん保険や医療保険は治療費などに使えるお金を受け取る保険です。役割が違うので、団信を厚くしたぶん、がん保険を減らせるとは限りません。ローンがなくなることも考えに入れて、治療費や収入が減ったときの備えが足りているかを確かめましょう。
🎗 がん保険が必要な人・不要な人の分け方は、こちらで解説しています👇
👉 がん保険の選び方|必要な人・不要な人を分けるポイントとは
団信で守られるもの・守られないもの
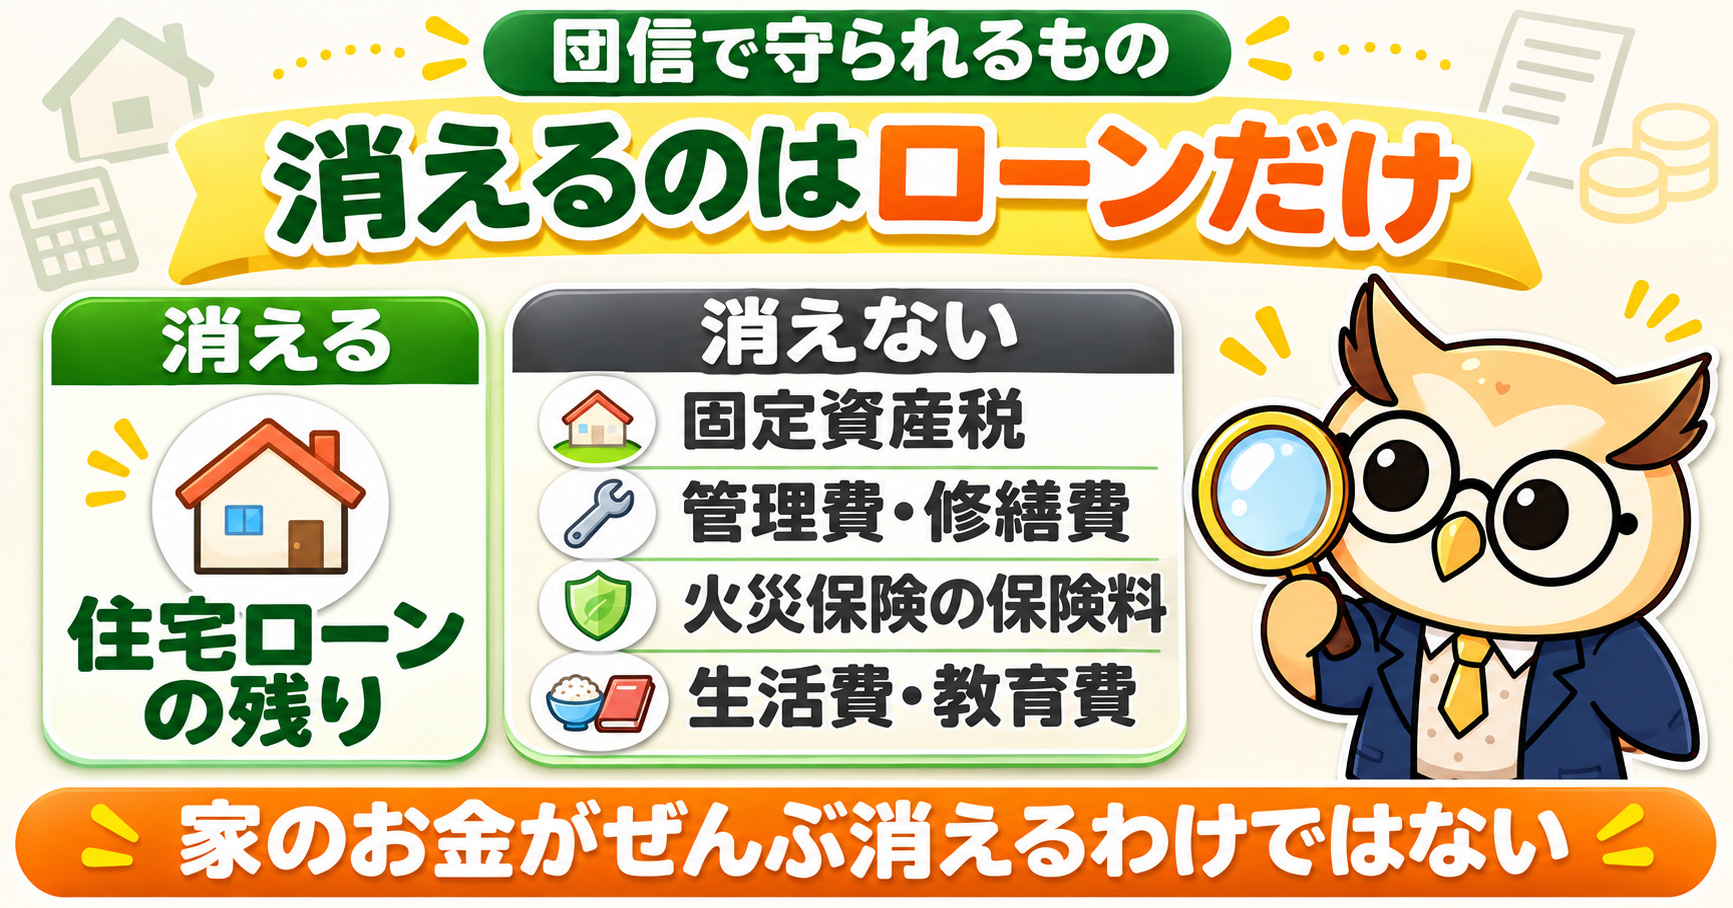
団信で消えるのは、住宅ローンの残りだけです。家族が家に住み続けるためには、ほかにもお金がかかります。
もう1つ気をつけたいのが、病気やけがで働けなくなったときです。一般の団信は、亡くなったときや所定の高度障害状態になったときが中心なので、働けないだけではローンがなくならないことがあります。銀行によっては、働けない状態が続いたときに毎月の返済や残りのローンを保障する団信もあります。自分のローンにその保障が付いているかを、契約の書類で確かめておきましょう。

🛡 働けなくなったときの備え方は、こちらで解説しています👇
👉 就業不能保険は必要?傷病手当金が切れる1年6か月後の備え方
生命保険はどこまで減らせる?必要な保障額の計算のしかた
生命保険でいくら備えればよいかは、生命保険文化センターが紹介している「必要保障額積み上げ方式」で考えると分かりやすくなります。家族がこれから必要になるお金(支出)から、これから入ってくるお金(収入)を差し引いて、足りない分を保険で備えるという考え方です。
ここで団信が効いてきます。同センターの計算例でも、支出には「住居費用」が入っていて、総務省の統計の家賃などをもとに計算しています。家を買って団信に入っていれば、借りた人に万一のことがあったときにローンがなくなるので、支出の「住まいの費用」からローンの返済が消えるのです。
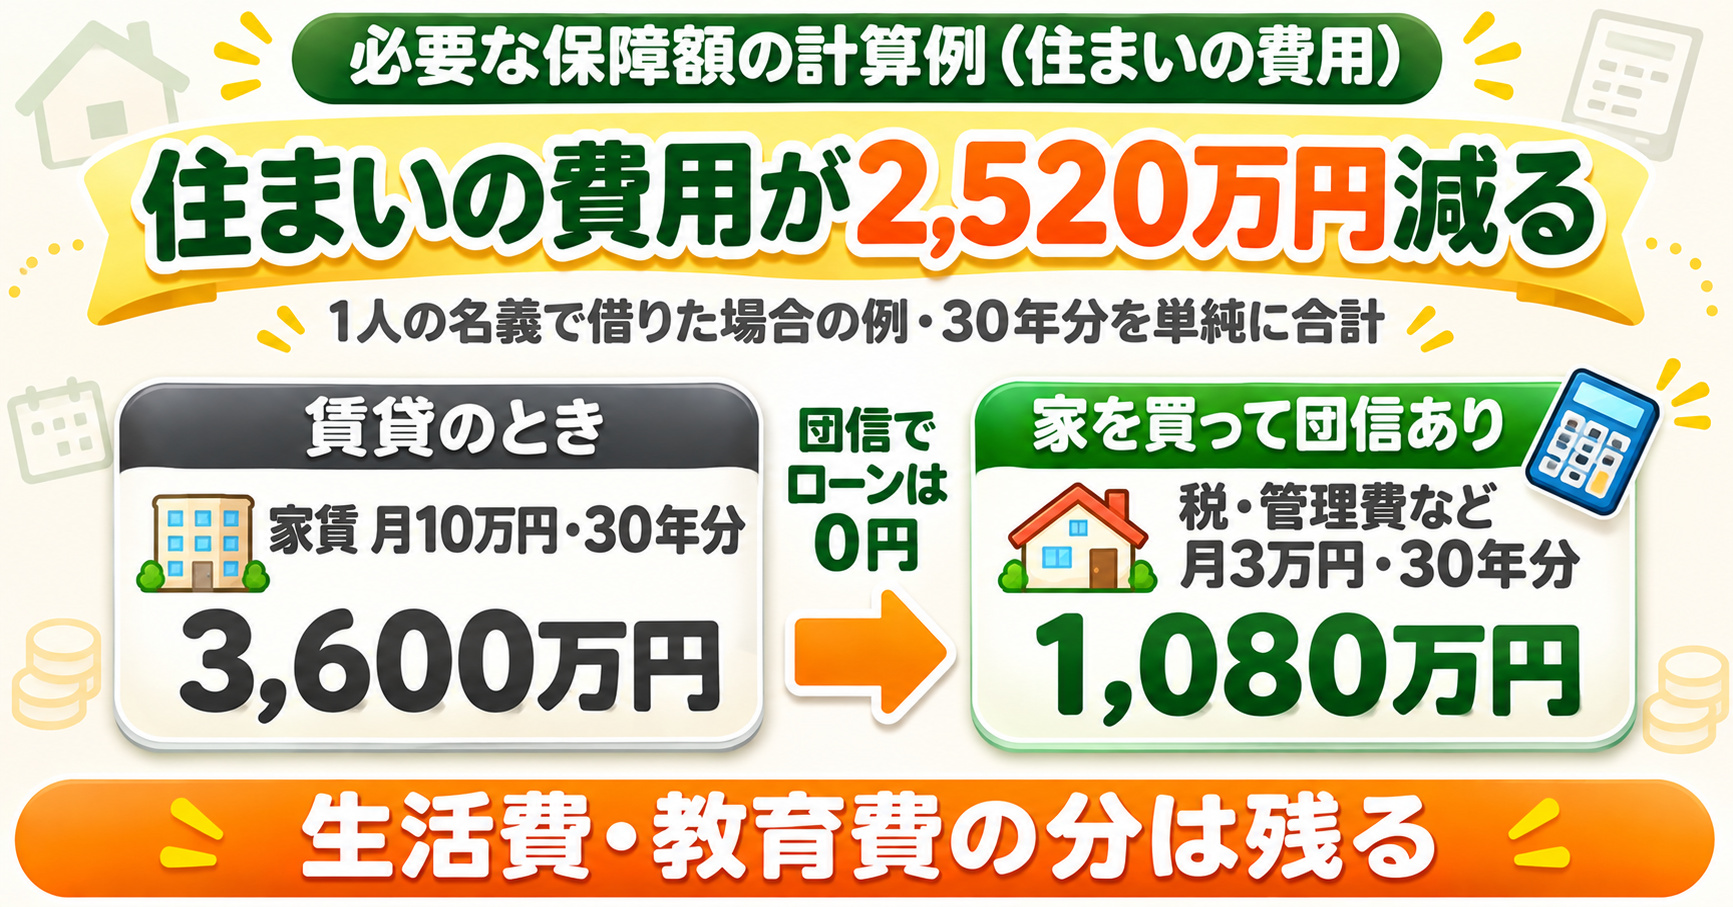
例として、1人の名義で住宅ローンを借りて団信に入っている家庭で、住まいの費用だけを比べてみます(数字は、計算の流れを見るための例です)。
| 項目 | 賃貸に住んでいる場合 | 団信付きの住宅ローンで 家を買った場合 |
|---|---|---|
| 毎月の住まいの費用 | 家賃 10万円 | 固定資産税・管理費・修繕費などで 3万円 (ローンの返済は団信で0円) |
| 家族が住み続ける期間 | 30年 | 30年 |
| 30年分の合計 (単純に足した額) |
3,600万円 | 1,080万円 |
| 住まいの費用の差 | ― | 2,520万円少なくなる |
※説明のための仮の数字です。実際には、賃貸なら住み替えで家賃が変わることがあり、持ち家なら外壁や水回りなどの大きな修繕で費用がかさむ年もあります。自分の家の数字で計算してみましょう。
この例では、必要な保障額のうち「住まいの費用」の分が約2,500万円少なくなる計算です。これは住まいの費用だけを比べたもので、そのまま生命保険を2,500万円減らせるという意味ではありません。ただ、賃貸に住んでいたころに「家賃も含めて」生命保険の額を決めていたなら、その分は団信と重なっている可能性があります。
生活費や教育費の分は、団信では消えません。減らせるのはあくまで「住まいの費用」にあたる部分で、生命保険をゼロにしてよいという意味ではありません。支出と収入をすべて入れて、計算し直すことが大切です。
📋 生命保険の種類や、公的な保障と組み合わせた最低限の選び方はこちらで解説しています👇
👉 生命保険は本当に必要?最低限の選び方|公的保障と組み合わせるムダゼロ術
遺族年金もいっしょに確かめる|2028年4月からの見直し
計算の「収入」の中で大きいのが、国の遺族年金です。日本年金機構の「遺族年金ガイド」(令和8年度版)によると、遺族基礎年金は、亡くなった人の保険料の納め方などの要件を満たしているときに、子どものいる配偶者や子どもが受け取れます。額は年847,300円(昭和31年4月2日以後に生まれた人の場合)で、子どもの人数に応じた加算があります(1人目・2人目は各243,800円、3人目からは各81,300円)。
会社員や公務員だった人が亡くなり、要件を満たしている場合は、遺族厚生年金も受け取れます(遺族基礎年金と両方受け取れることもあります)。額は亡くなった人の老齢厚生年金の報酬比例部分の4分の3で、在職中に亡くなった場合などは、厚生年金に入っていた期間が25年(300か月)に満たなくても、300か月あるものとして計算します。年金の額は令和8年度のもので、毎年度見直されます。
この遺族厚生年金のしくみが、2028年4月から変わる予定です。厚生労働省によると、18歳になった年度末までの子どもがいない配偶者が受け取る遺族厚生年金は、原則5年間の有期給付になります。女性の場合、施行のあとすぐに対象になるのは、2028年度末の時点で40歳未満の人です。男性は、60歳未満の人が新たに5年間受け取れるようになります。5年が終わったあとも、障害のある人や収入が十分でない人は、受け取りを続けられるしくみです。5年間の有期給付には加算がつき、今の遺族厚生年金の額の約1.3倍になります。また、すでに遺族厚生年金を受け取っている人や、2028年度に40歳以上になる女性などは、この見直しの影響を受けません。
子どもがいる家庭は、子どもが18歳になった年度末までは、今の制度と変わりません(そのあと5年間は、増額された有期給付などの対象になります)。遺族基礎年金の子どもの加算も増える予定です。一方、子どものいない共働きの夫婦は、遺族年金を長く受け取れる前提で生命保険を減らすと、見込みがずれるかもしれません。計算するときは、この見直しも頭に入れておきましょう。
📚 遺族年金をふくむ年金のしくみは、こちらで詳しく解説しています👇
👉 年金のしくみを完全解説|国民年金・厚生年金の違い・保険料・もらえる額を深掘り
家庭のタイプ別|生命保険を減らしやすい人・減らしすぎに注意したい人
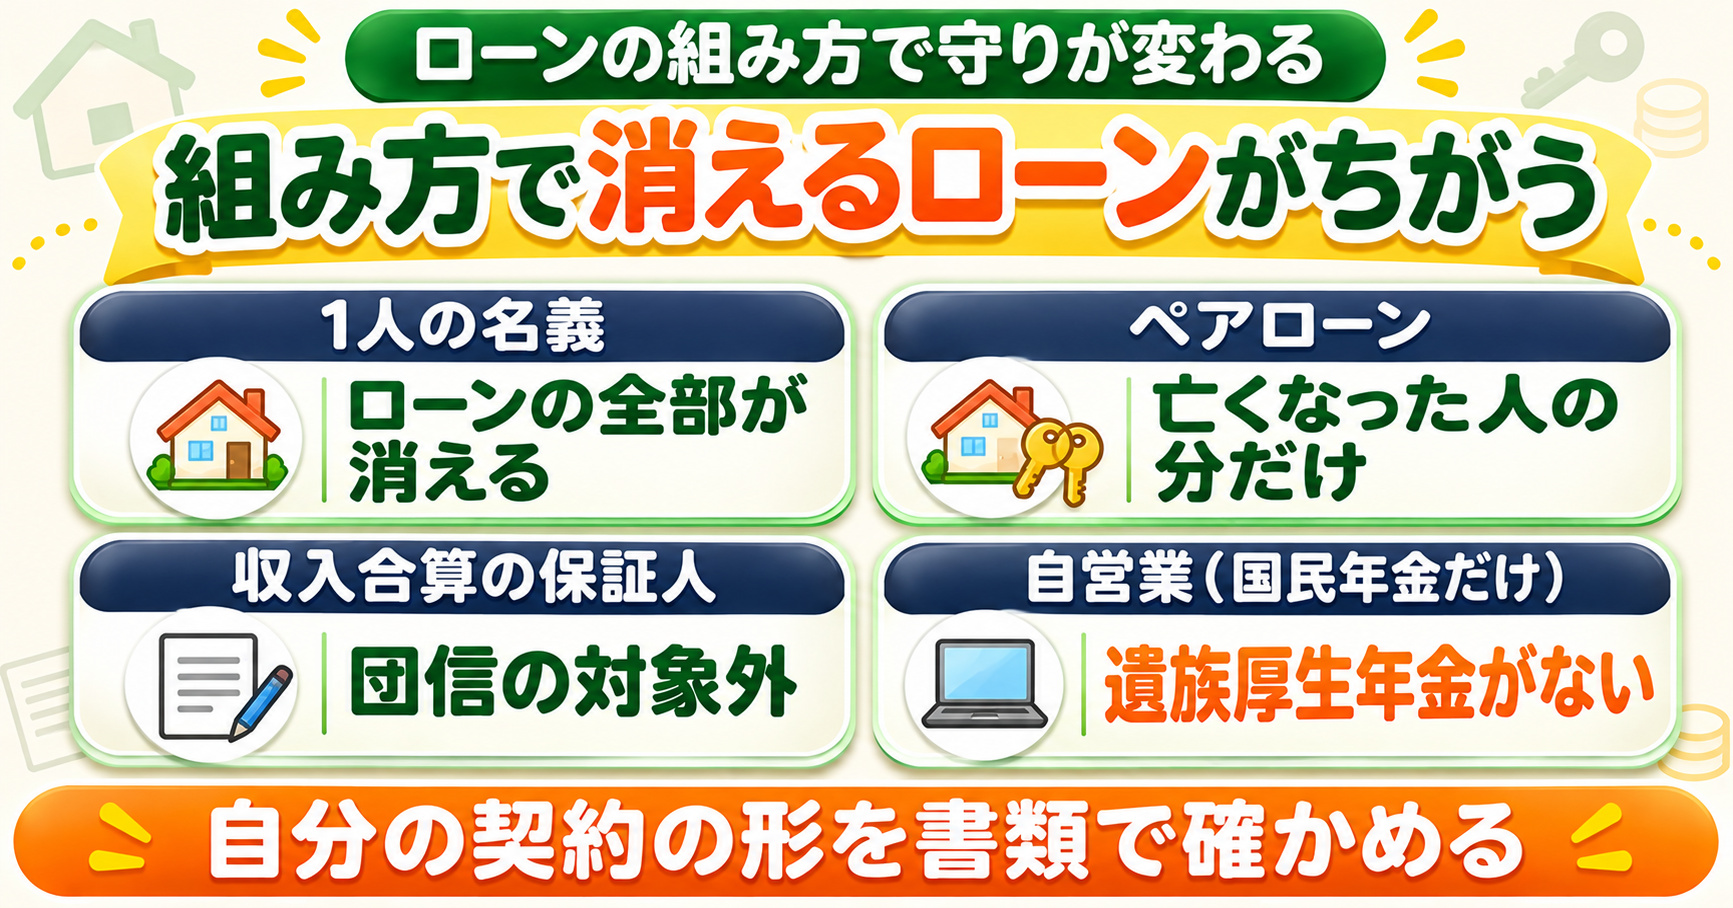
同じ団信でも、ローンの組み方や働き方によって、守られる範囲が変わります。タイプ別に整理しました。
| 家庭のタイプ | 団信で消えるローン | 生命保険の考え方 |
|---|---|---|
| 1人の名義で借りた | 借りた人に万一のときは、ローンの全部 | 住まいの費用の分を減らしやすい |
| 夫婦それぞれが借りた (ペアローン・通常の団信) |
亡くなった人の分のローンだけ (相手の分は残る) |
残った人の返済も計算に入れる |
| 夫婦が連帯債務で2人とも団信に加入 (フラット35のデュエットなど) |
どちらかに万一のときは、ローンの全部 | 2人とも住まいの費用の分を減らしやすい |
| 収入を合わせて借りた (収入合算・連帯保証型) |
借りた人に万一のときだけ (連帯保証人は団信に入れない) |
連帯保証人が亡くなったときの備えは別に考える |
| 自営業・フリーランス | 借りた人に万一のときは、ローンの全部 | 国民年金だけの加入なら遺族厚生年金がないので、 減らしすぎに注意 |
| 団信に入っていない | なし | ローンの残りを貯金や家を売ったお金で返せるかを 確かめ、足りない分を生命保険で備える |
とくに気をつけたいのがペアローンです。三菱UFJ銀行の案内では、ペアローンは2人がそれぞれ団信に入り、どちらか一方に万一のことがあった場合、その人のローン残高が0円になります。相手のローンは残るので、残った人は自分の分を返し続けることになります。なお、りそな銀行の「ペアローン団信」のように、どちらかに万一のことがあれば2人ともローン残高が0円になる団信を用意している銀行もあります。ただし、りそな銀行の案内では、この場合に相手のローンの返済に充てられた金額が一時所得とみなされ、所得税の対象になる場合があるとしています。
夫婦で連帯債務にしても、2人とも団信に入っているとは限りません。フラット35で2人とも保障されるのは、デュエットに入った場合です。
収入合算で連帯保証人になった人は、三菱UFJ銀行やPayPay銀行の案内のとおり、団信の対象になりません。家計を2人の収入で支えているなら、連帯保証人の側が亡くなったときの備えは、生命保険で考える必要があります。なお、収入合算には連帯保証型のほかに連帯債務型もあり、団信の扱いは銀行や商品によって違います。
生命保険を減らす前に確かめる5つの順番
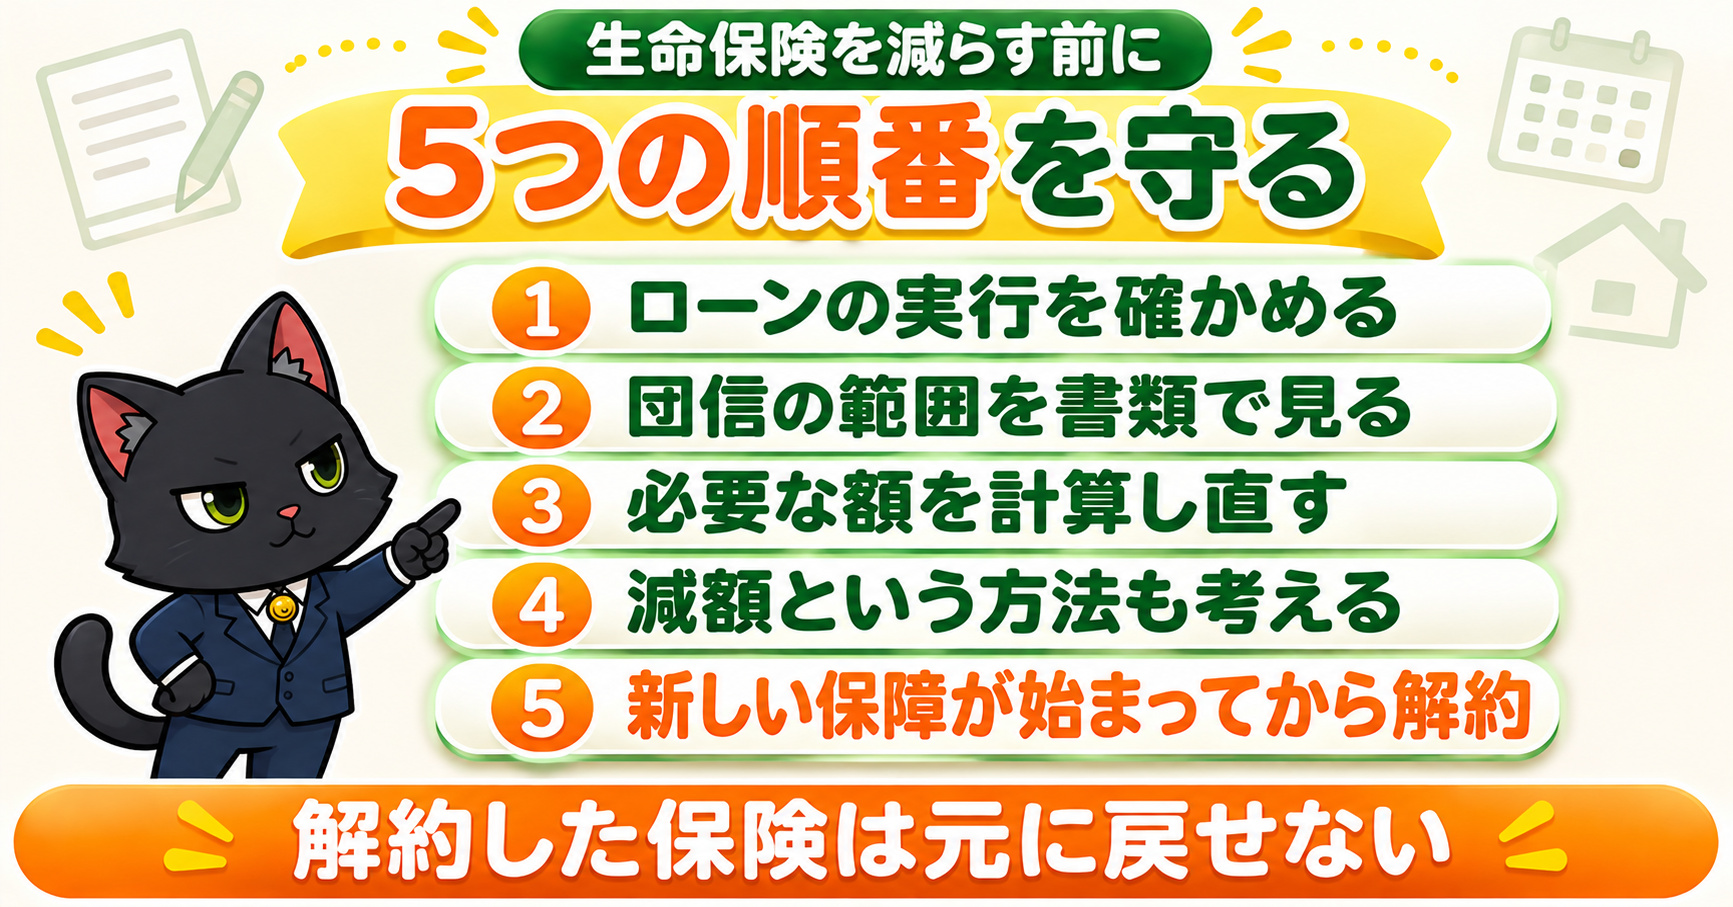
団信があると分かっても、いきなり生命保険を解約するのは危険です。次の順番で進めましょう。
- 1ローンが実行されたのを確かめる:団信の保障が始まるのは、ローンのお金が出たとき(融資の実行)です(フラット35は資金を受け取った日)。売買契約を結んでも、融資が実行されるまでは団信の保障は始まりません。その前に保険を解約すると、守りのない期間ができてしまいます
- 2団信の種類と保障の範囲を書類で確かめる:亡くなったときだけか、がん・病気・働けないときも入るか。ペアローンなら、誰の分が消えるか
- 3必要な保障額を計算し直す:住まいの費用の分を差し引き、遺族年金・配偶者の収入・貯金を入れて、足りない額を出します
- 4解約だけでなく「減額」も考える:保険金額を減らせば、保険料が下がります。いきなりすべてを解約しなくても大丈夫です
- 5新しい保障が始まってから手続きする:保険を入れ替えるときは、新しい保険の契約が成立し、保障が始まったのを確かめてから、今の保険を解約します
1つ目の保障の始まりは、フラット35の契約概要で「【フラット35】の資金受取日」とされています。4つ目の「減額」は、生命保険文化センターによると、主契約や特約の保障額を減らす方法で、払い込む保険料が安くなります。保障の一部を解約したものとして扱われるため、解約返戻金を受け取れる場合もあります。
5つ目も大切です。同センターの「生命保険の契約にあたっての手引」では、今の保険を解約して新しい保険に乗り換えると、契約の年齢が上がって保険料が割高になったり、健康状態によっては新しく契約できなかったりする場合があるとしています。解約した生命保険は元に戻せないので、新しい保険の契約が成立し、保障が始まってから解約するのが基本です。
🤝 保険の見直しを窓口で相談するなら、無料で相談できるしくみを先に知っておくと安心です👇
👉 保険の無料相談窓口は使うべき?無料のカラクリと賢い使い方
団信で気をつけたい4つの落とし穴
団信は心強い保険ですが、思わぬところで保障が受けられないこともあります。とくに気をつけたい4つをまとめました。
① 健康状態の告知は正しく書く
団信に入るときは、ふつうの生命保険と同じように健康状態の告知が必要です。フラット35の案内では、告知の内容と事実が違っていた場合、保険金が支払われず、ローンが返済されないことがあるとしています。告知のほかにも、保険金が支払われない場合(免責)が約款で決められているので、契約の書類で確かめておきましょう。
② 保障には年齢の上限がある
フラット35の新機構団信の保障は、満80歳の誕生日の月の末日までです。長い期間で借りると、返し終わる前に保障が終わることがあります。
③ 借り換えると、団信も入り直しになる
借り換えは、新しい住宅ローンを借りて今のローンを返すしくみなので、団信も新しいローンで申し込み直します。そのときの健康状態によっては入れなかったり、条件が変わったりするので、金利の差だけで借り換えを決めないようにしましょう。
④ がんの保障は、始まってすぐは対象外のことがある
フラット35の新3大疾病付機構団信では、保障が始まった日を含めて90日以内にがんと診断が確定した場合(そのがんの再発・転移を含む)や、上皮内がん・皮膚がん(悪性黒色腫を除く)は、対象になりません(契約概要)。民間の銀行のがん団信にも、同じような決まりがあることが多いので、契約の書類で確かめましょう。
団信と生命保険のよくある質問Q&A
Q. 団信のお金に相続税はかかる? A. 団信の保険金は銀行などが受け取ってローンの返済に充てるので、家族の手元にお金が入るわけではありません。気をつけたいのは借金の扱いで、国税庁によると、団信で返済が免除されるローンは、相続税を計算するときに借金として差し引けません。家や土地は、ローンのない財産として相続税の計算に入ります。相続税がかかりそうな人は、税務署や税理士に確かめましょう。
Q. 繰り上げ返済をすると、団信はどうなる? A. 団信の保障の額はローンの残りと同じなので、繰り上げ返済で残りが減れば、団信の保障も同じだけ減ります。フラット35では、全額を繰り上げ返済した日に団信の保障が終わります。繰り上げ返済で手元の貯金を減らしすぎると、もしものときに家族が使えるお金も減るので、貯金とのバランスを考えましょう。
Q. 団信に、途中から入ることはできる? A. 団信は、ふつう住宅ローンを申し込むときに申し込みます。フラット35で途中から入れるのは、契約した人が亡くなって相続する場合、返す人を変える(債務引受をする)場合、契約した人が80歳になって連帯債務者が新たに入る場合の3つに限られています。
Q. 団信があれば、生命保険は全部やめてもいい? A. 全部やめてよいとは限りません。団信で消えるのは住宅ローンだけで、生活費や教育費は残ります。子どもが小さい家庭や、家計の多くを1人の収入で支えている家庭では、住まいの費用を差し引いても生命保険が必要なことが多いです。必要な保障額を計算し直して、足りない分だけを残すのが基本です。
- 団信はローンの残りを保険金で返す生命保険。保険料はふつう金利に含まれている
- 団信のお金は家族の手元に入らない。消えるのは住宅ローンだけ
- がん・3大疾病などの団信は、金利の上乗せと今の保険との重なりを比べて選ぶ
- 固定資産税・管理費・修繕費・生活費・教育費は団信では消えない
- 生命保険は、必要な保障額を計算し直して住まいの費用の分を減らすのが基本
- ペアローン・収入合算・自営業・子どものいない夫婦は減らしすぎに注意
- 解約は新しい保障が始まってから。「減額」という方法もある
🎓 コガネ博士の総評
大事なのは、団信で消えるのはローンだけ、ということじゃ。生活費や教育費、家にかかる税金や管理費は残る。だから「団信があるから生命保険はいらない」ではなく、「住まいの分だけ減らせるかもしれない」と考えるのが正しいのじゃ。
家を買ったら、団信の種類と範囲を書類で確かめる・遺族年金も入れて必要な保障額を計算し直す・新しい保障が始まってから減らす。この順番を守れば、守りに穴をあけずに、ムダな保険料だけを減らせるぞ🦉
- 生命保険文化センター「団体信用生命保険について知りたい」
- 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」
- 生命保険文化センター「保険金の減額」
- 生命保険文化センター「生命保険の契約にあたっての手引(その3:生命保険の見直しと留意点)」
- 住宅金融支援機構【フラット35】「新機構団体信用生命保険制度」
- 住宅金融支援機構【フラット35】「新機構団信の加入要件・保障内容」
- 住宅金融支援機構【フラット35】「新3大疾病付機構団信の加入要件・保障内容」
- 住宅金融支援機構【フラット35】「団体信用生命保険の契約概要(詳細版)」
- 住宅金融支援機構【フラット35】「ご加入の手続・ご注意点」
- 住宅金融支援機構「よくある質問(団信に加入しない場合の借入金利)」
- 国税庁「誤りやすい事例⑬ 団体信用生命保険契約により返済が免除される住宅ローン」(PDF)
- 日本年金機構「遺族年金ガイド 令和8年度版」(PDF)
- 厚生労働省「遺族厚生年金の見直しについて」
- 三菱UFJ銀行「ペアローン・収入合算」
- りそな銀行「ペアローン団信」
- PayPay銀行「住宅ローンは『夫婦共有名義』と『夫のみ・妻のみ』どちらがいい?」