就業不能保険は必要?傷病手当金が切れる1年6か月後の備え方
病気やけがで入院したときのお金は、多くの人が気にします。ところが「その間、給料が入ってこないこと」は、意外と後回しになりがちです。
治療費は高額療養費で上限が決まります。しかし、働けない期間の生活費に上限はありません。家賃も食費も、子どもの学費も、これまでどおり出ていきます。ここを埋めるのが就業不能保険です。
ただし、いきなり保険に入る前に確かめたいことがあります。日本の公的な制度が、どこまで支えてくれるのかです。この記事では公的制度を先に整理し、そのうえで「どこに穴が空くのか」「その穴を埋める必要がある人は誰か」を順番に見ていき、「必要」なのか「不要」なのか整理していきます。
📌 就業不能保険が備える「働けない期間」とは何か
📌 医療保険・生命保険との役割のちがい
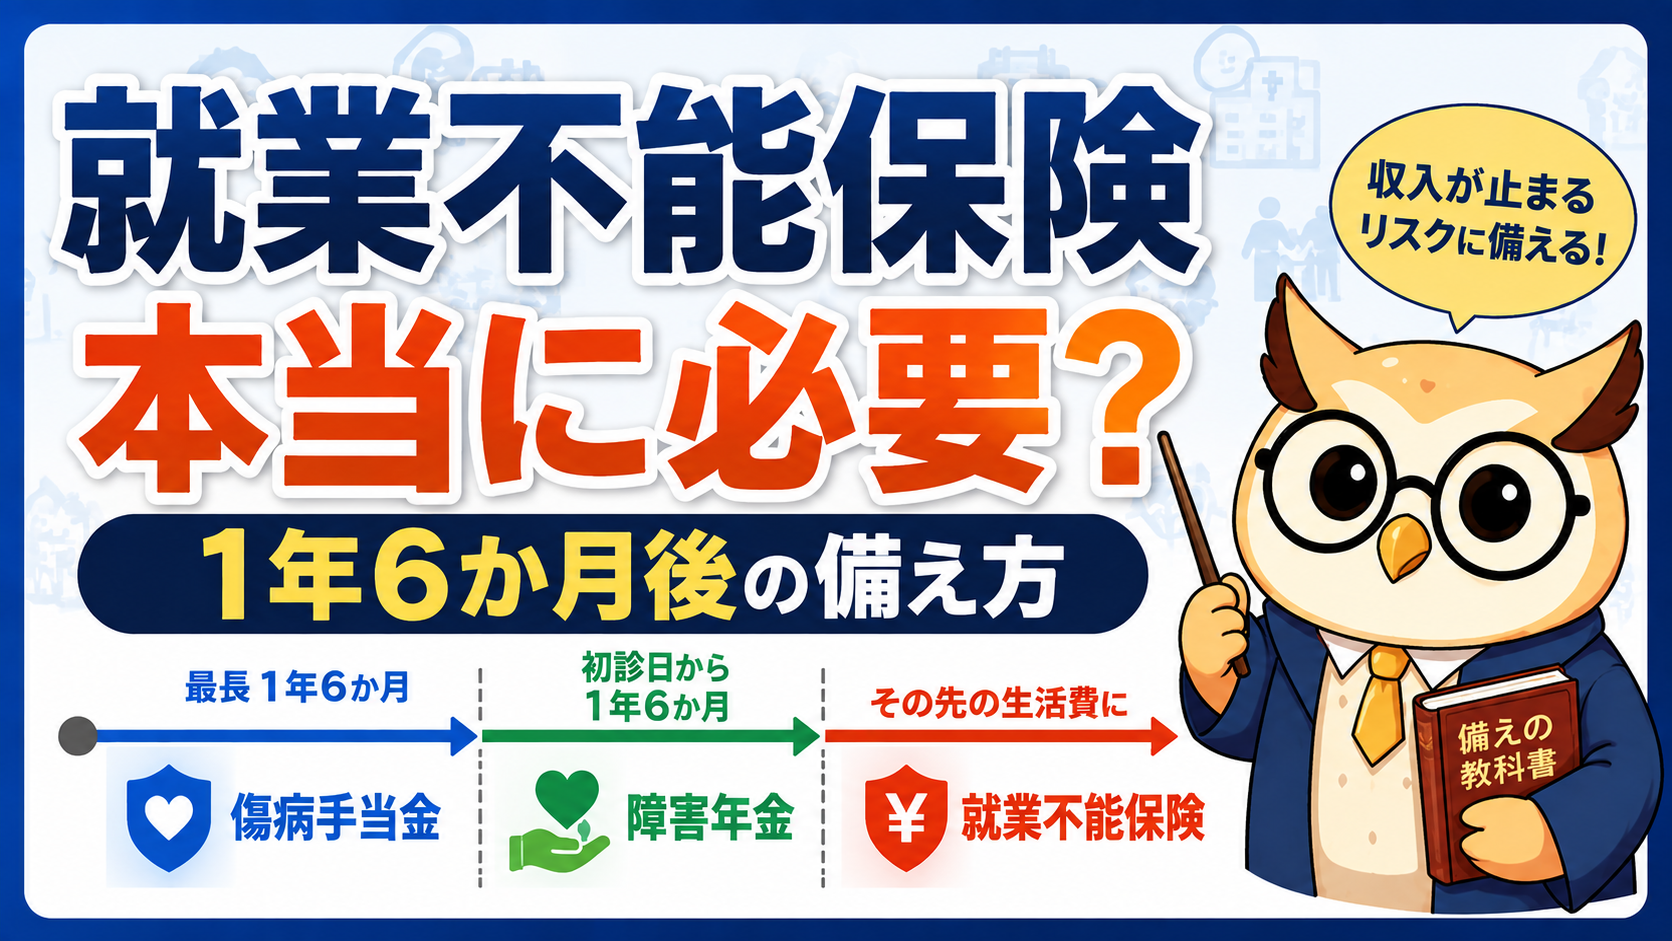
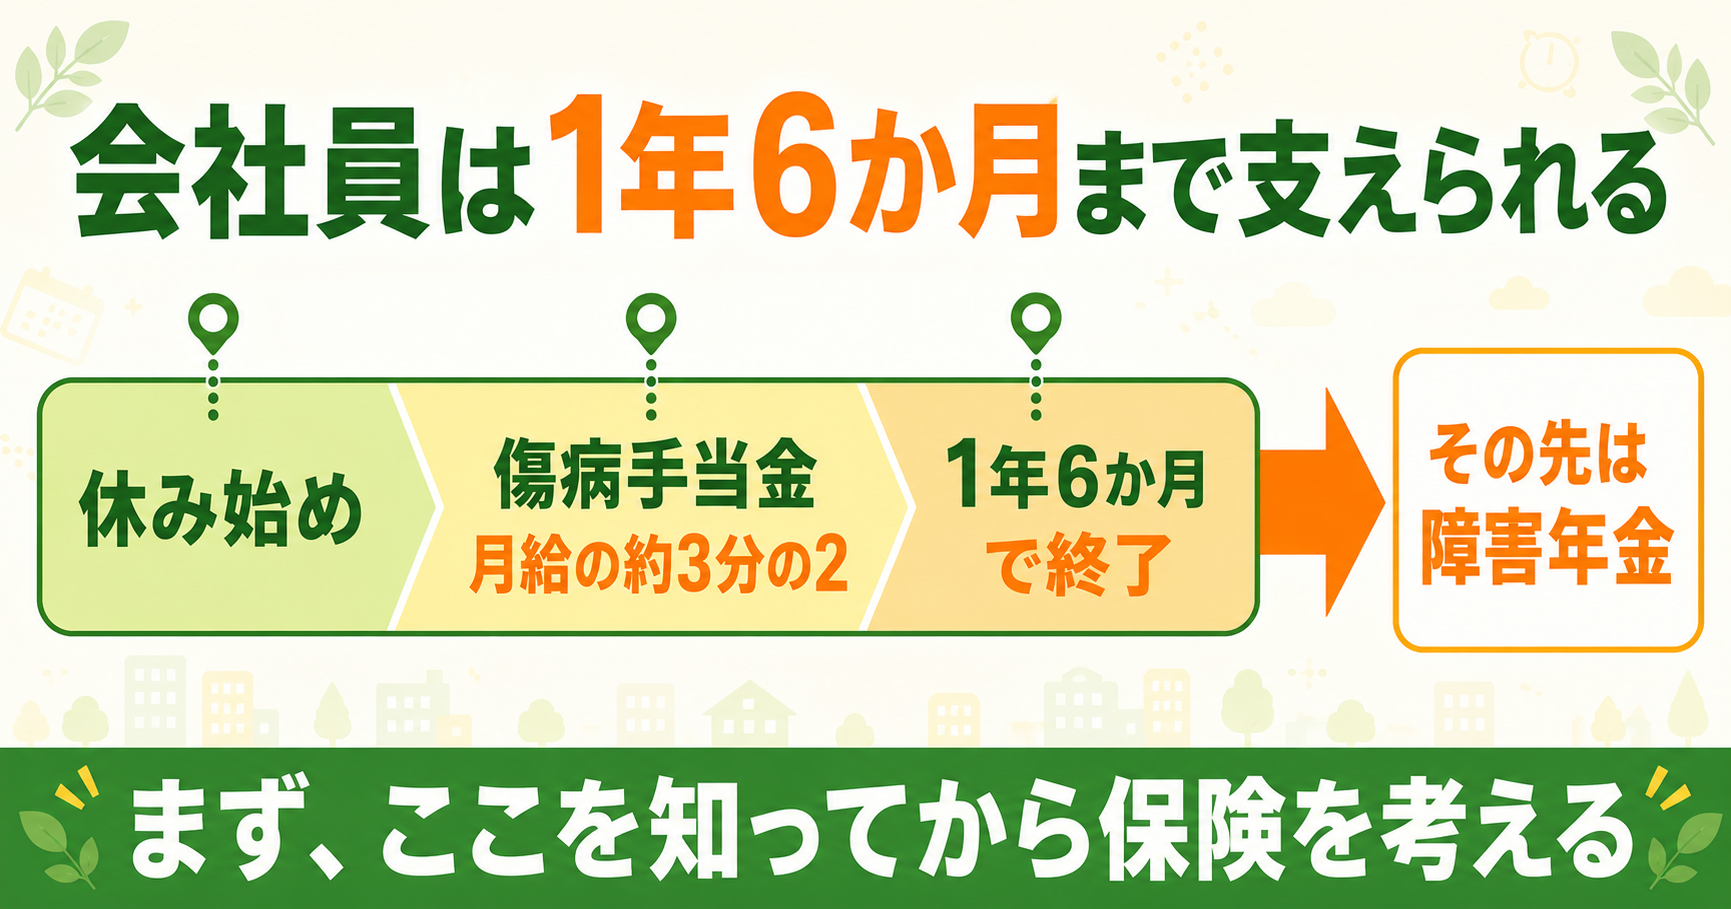
📌 会社員の傷病手当金は最長1年6か月という事実
📌 その先を支える障害年金の金額と等級
📌 自営業・フリーランスに空く大きな穴
📌 支払対象外期間と、精神疾患の取り扱い
📌 就業不能保険が必要な人・不要な人の分かれ目
就業不能保険とは?「入院」ではなく「働けない期間」に備える
就業不能保険は、病気やけがで長期間働けなくなったときに、毎月の給付金を受け取れる保険です。入院しているかどうかではなく、「働けない状態が続いているかどうか」が基準になります。
公益財団法人 生命保険文化センターによると、給付の対象になる「所定の就業不能状態」には、入院または医師の指示による在宅療養のほか、国民年金の障害等級1・2級に該当する状態、公的介護保険の要介護2以上に該当する状態などを組み合わせて定めている商品があります。
ここで押さえておきたいのは、「働けない」の中身を決めるのは保険会社の約款だということです。自分がつらいかどうかではなく、約款に書かれた状態に当てはまるかどうかで判断されます。この点はあとの章でくわしく見ます。
医療保険・生命保険と何が違う?
「医療保険」「生命保険」「就業不能保険」この3つの保険は、備える場面がはっきり分かれています。並べると役割の違いが見えてきます。
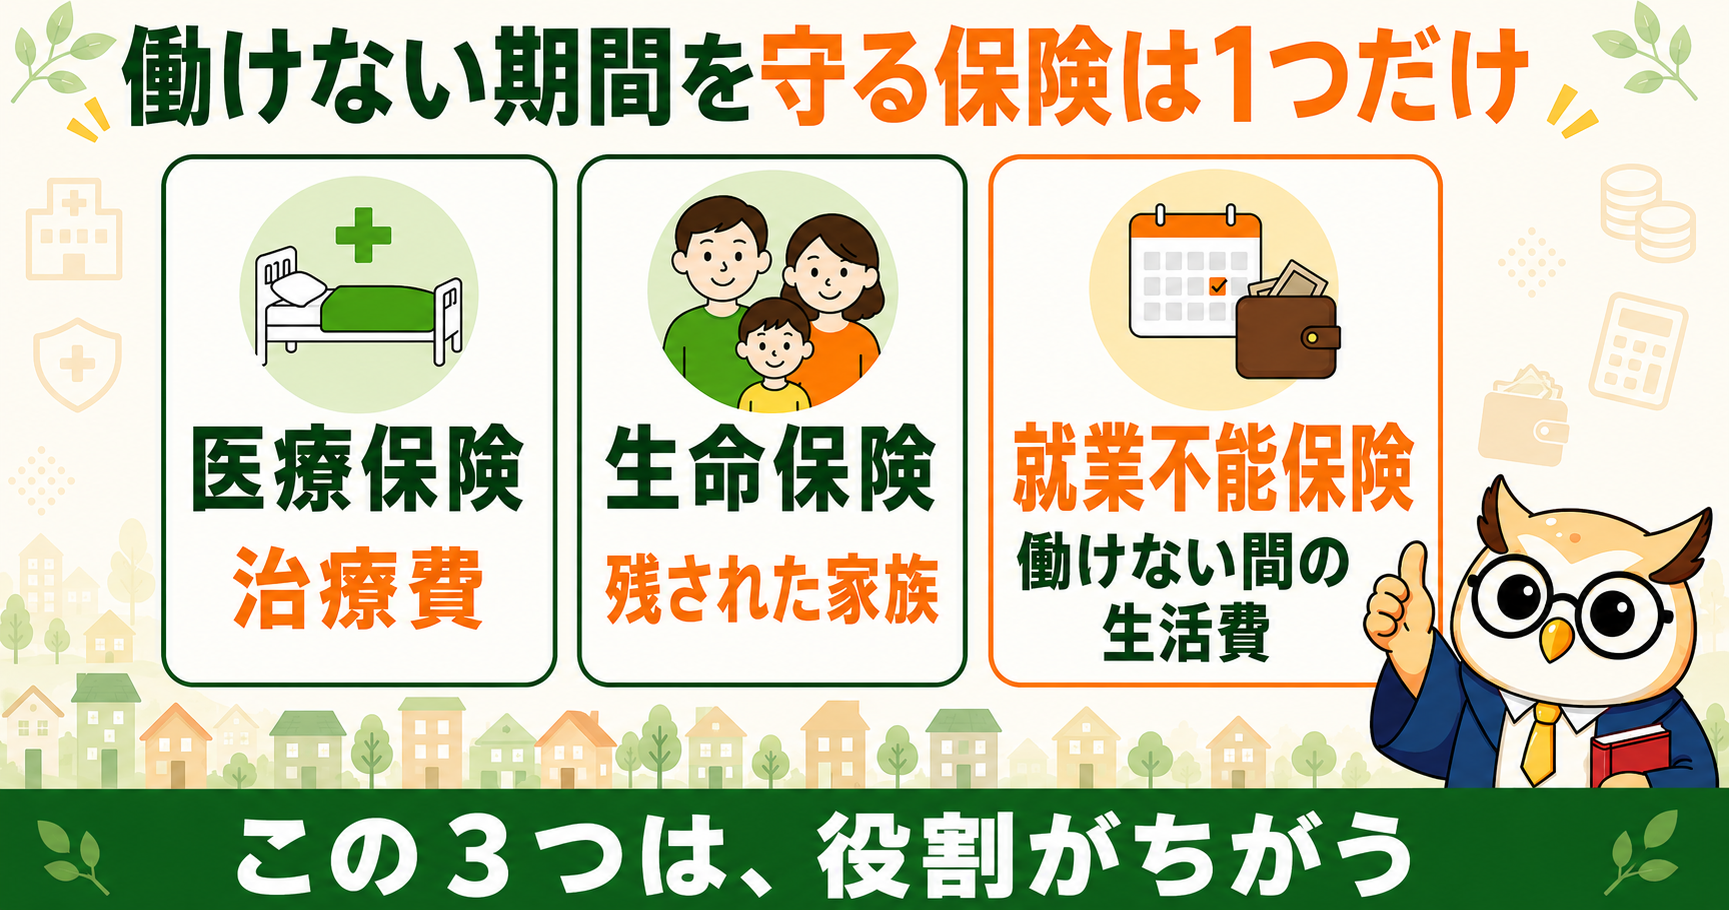
| 保険の種類 | 備える場面 | 受け取り方 | 困る相手 |
|---|---|---|---|
| 医療保険 | 入院・手術をしたとき | 一時金・日額 | 本人(治療費) |
| 生命保険(死亡保険) | 亡くなったとき | まとまった保険金 | 残された家族 |
| 就業不能保険 | 働けない状態が続くとき | 毎月の給付金 | 本人と家族(生活費) |
医療保険は治療費、生命保険は自分がいなくなった後の家族の生活費に備えます。これに対して就業不能保険は、自分が生きていて、治療を受けながら、収入だけが止まっている期間に効きます。ここを守る保険は他にありません。
会社員は「傷病手当金」で最長1年6か月
会社員や公務員が病気やけがで働けなくなったとき、まず支えになるのが健康保険の傷病手当金です。全国健康保険協会(協会けんぽ)によると、支給される条件は次の4つです。
- 1業務外の病気やけがで療養中であること(仕事中のけがは労災保険の担当になります)
- 2療養のために働けないこと
- 34日以上仕事を休んでいること(最初の3日間は待期期間で支給されません)
- 4給与の支払いがないこと
1日あたりの金額は、【支給開始日以前12か月間の各標準報酬月額を平均した額】÷30日×3分の2で計算します。ざっくり言えば月給のおよそ3分の2です。
そして、この記事でいちばん大事な数字がここです。傷病手当金がもらえるのは、支給を開始した日から通算して1年6か月まで。2022年1月からは休んだ日を通算する形になったため、途中で復帰して再び休んでも、支給された日数を積み上げて1年6か月に達したところで終わります(出典:厚生労働省「令和4年1月1日から健康保険の傷病手当金の支給期間が通算化されます」)。
🏥 傷病手当金や高額療養費など、公的な医療保障がどこまでカバーしてくれるかは、こちらでくわしく解説しています👇
👉 医療保険は本当に必要?公的保険でどこまでカバーできるか
その先を支える「障害年金」──認定は初診日から1年6か月
傷病手当金が終わっても、まだ働けない。そのときに登場するのが障害年金です。障害年金は「障害者手帳を持っている人のための制度」と誤解されがちですが、実際は病気やけがで生活や仕事に制限がある人が対象で、手帳の有無とは別の制度です。
障害年金を受け取れるかどうかを判定する日を障害認定日といいます。日本年金機構によると、障害認定日は初診日から1年6か月を過ぎた日、または1年6か月以内に症状が固定した場合はその日とされています(出典:日本年金機構「障害基礎年金の受給要件・請求時期・年金額」)。
ここで数字に気づいた方もいるかもしれません。傷病手当金の1年6か月と、障害認定日の1年6か月。元々は同じ長さとして設計されていました。ただし、2022年(令和4年)1月の法改正により、傷病手当金は「途中で復職した期間を除いて、実際に休んだ日を通算して1年6か月」受け取れる形になりました。一方で、障害認定日のほうは初診日から暦のうえで1年6か月です。そのため、途中でリハビリ出勤などを挟んだ場合は、傷病手当金がまだ残っている段階で、障害年金の判定時期が先にやってくるケースもあります。

障害年金はいくらもらえる?
障害年金は2階建てです。全員が対象の障害基礎年金と、会社員・公務員が上乗せで受け取れる障害厚生年金に分かれます。令和8年度(2026年度)の金額は次のとおりです。
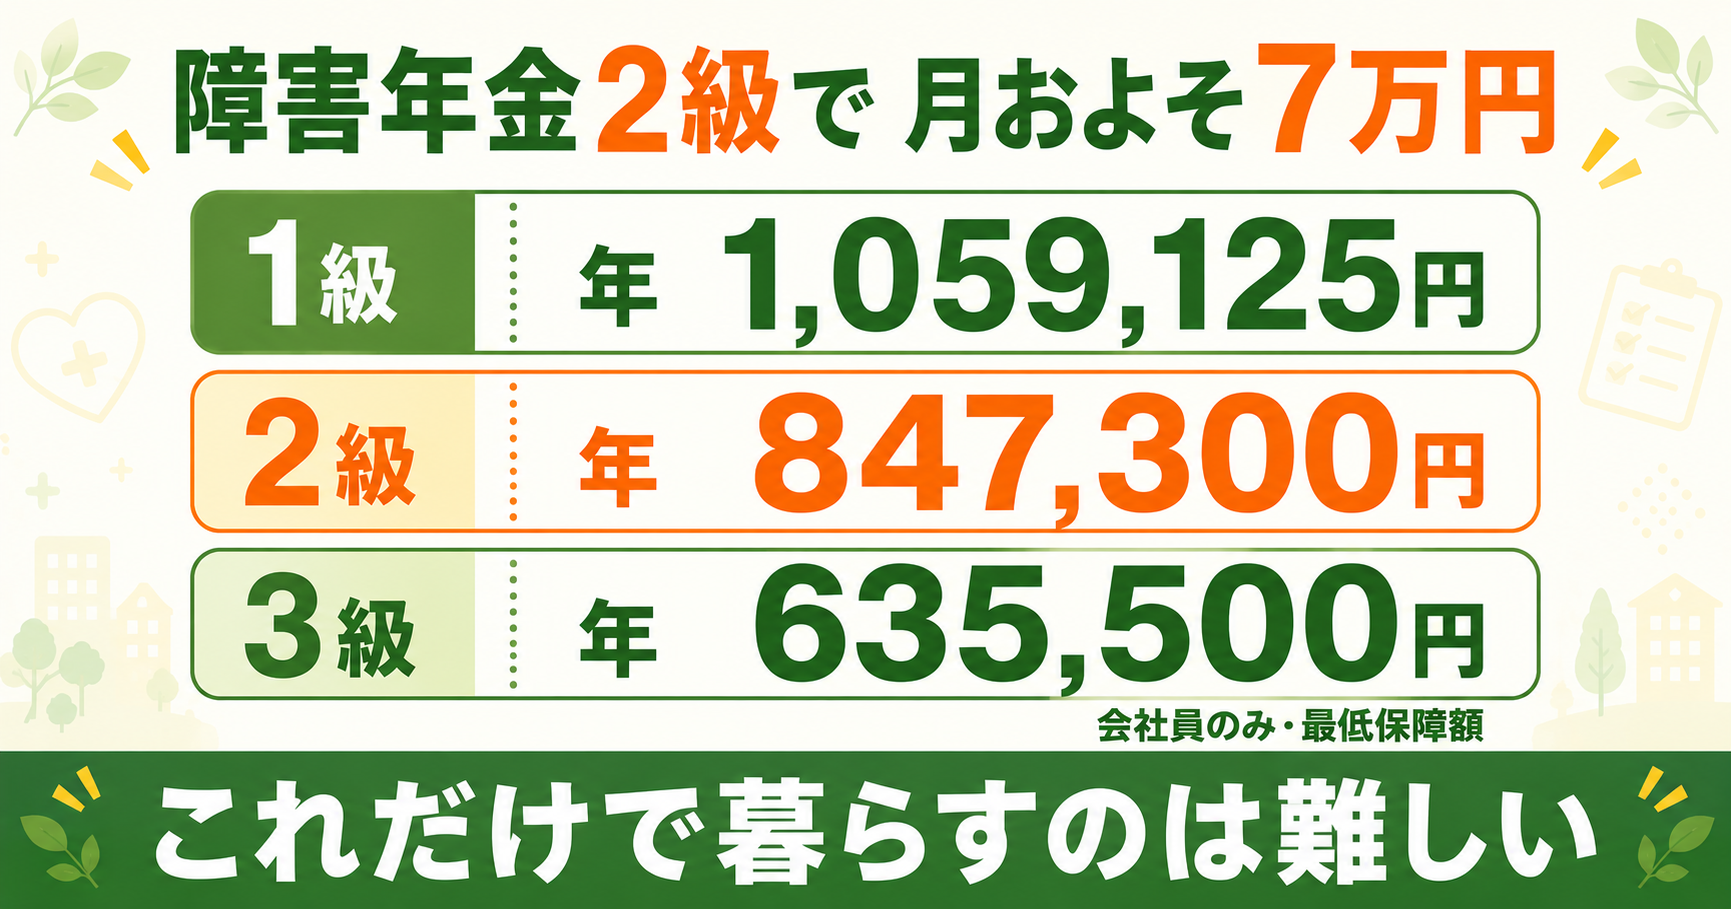
| 等級 | 障害基礎年金(年額) | 障害厚生年金 | 対象になる人 |
|---|---|---|---|
| 1級 | 1,059,125円 | 報酬比例の年金額×1.25+加給年金額 | 全員 |
| 2級 | 847,300円 | 報酬比例の年金額+加給年金額 | 全員 |
| 3級 | なし | 報酬比例の年金額(最低保障 635,500円) | 会社員・公務員のみ |
※金額は昭和31年4月2日以後生まれの方の令和8年度の額です。障害基礎年金には子の加算もあり、2人までは1人につき243,800円、3人目以降は1人につき81,300円が上乗せされます。
※障害厚生年金(1級・2級)の加給年金額は243,800円で、生計を維持されている65歳未満の配偶者がいる場合に加算されます(3級には加算されません)。
※出典:日本年金機構「障害基礎年金の受給要件・請求時期・年金額」/日本年金機構「障害厚生年金の受給要件・請求時期・年金額」
自営業者の場合、2級の障害基礎年金は847,300円で、月に直すと約7万円です。子どもが1人いても月あたり約9万円にとどまります(※会社員はここに障害厚生年金が上乗せされますが、それでも現役時の給与全額はカバーできません)。これだけで家計を回すのは、多くの家庭で難しい金額だということが分かります。
📚 障害年金を含む公的年金のしくみ全体は、こちらで深掘りしています👇
👉 年金のしくみを完全解説|国民年金・厚生年金の違い・保険料・もらえる額
自営業・フリーランスは、ここが決定的に違う
ここまでは主に会社員の話でした。自営業・フリーランスの場合、支えの形が大きく変わります。違いは2つあり、どちらも小さくありません。
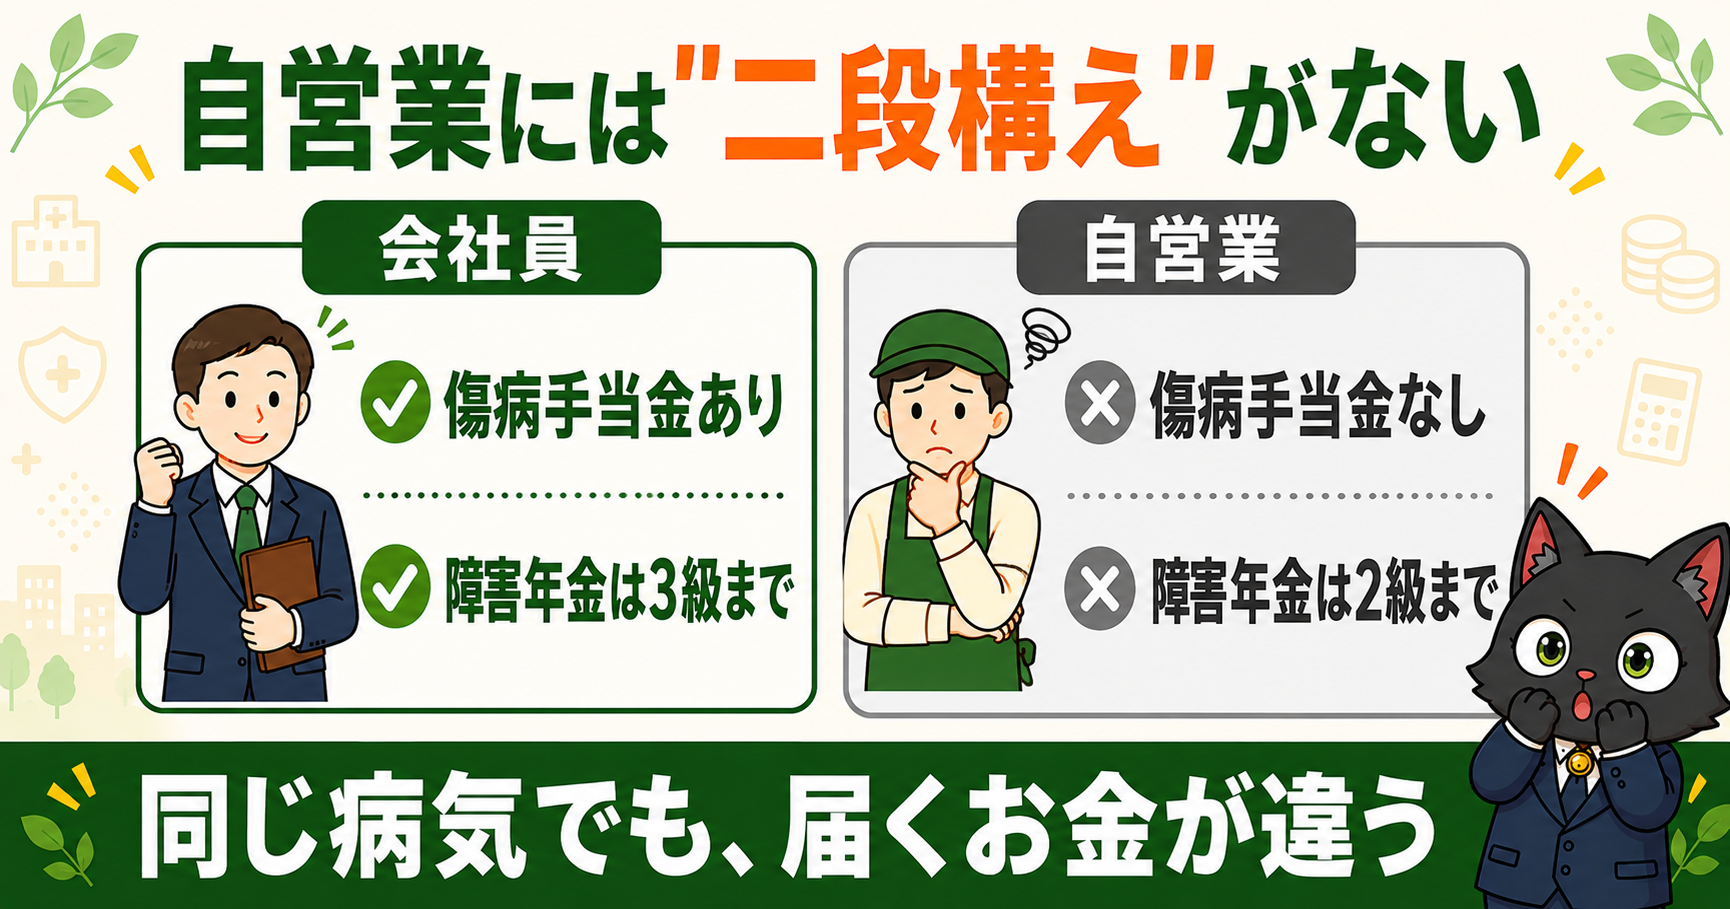
- 1傷病手当金が原則ない:国民健康保険では傷病手当金は任意の給付とされており、実施している市区町村はほとんどありません。つまり働けなくなった初日から収入がゼロになり得ますお住まいの自治体の取り扱いは、国民健康保険の窓口で確認できます。
- 2障害年金に3級がない:障害基礎年金は1級と2級だけです。3級は障害厚生年金にしかないため、「3級に相当する状態」では公的な給付がゼロになります会社員なら最低でも年635,500円が保障される場面で、自営業は0円ということが起こり得ます。
会社員は「傷病手当金で1年6か月 → その先は障害年金(3級まで)」という二段構えがあります。自営業・フリーランスには、この二段構えがどちらもありません。同じ病気にかかっても、家計に届く公的なお金がまったく違うということです。
🏛 会社員と自営業で公的な保障がどう違うのかは、こちらで全体像を整理しています👇
👉 社会保険のしくみをやさしく解説|健康保険・厚生年金・雇用保険・労災・介護
公的制度の「切れ目」はどこにできるのか
「傷病手当金1年6か月」と「障害認定日1年6か月」。数字が重なるので切れ目なくつながるように見えますが、実際には3か所に穴が空きます。この記事でいちばん伝えたいところです。
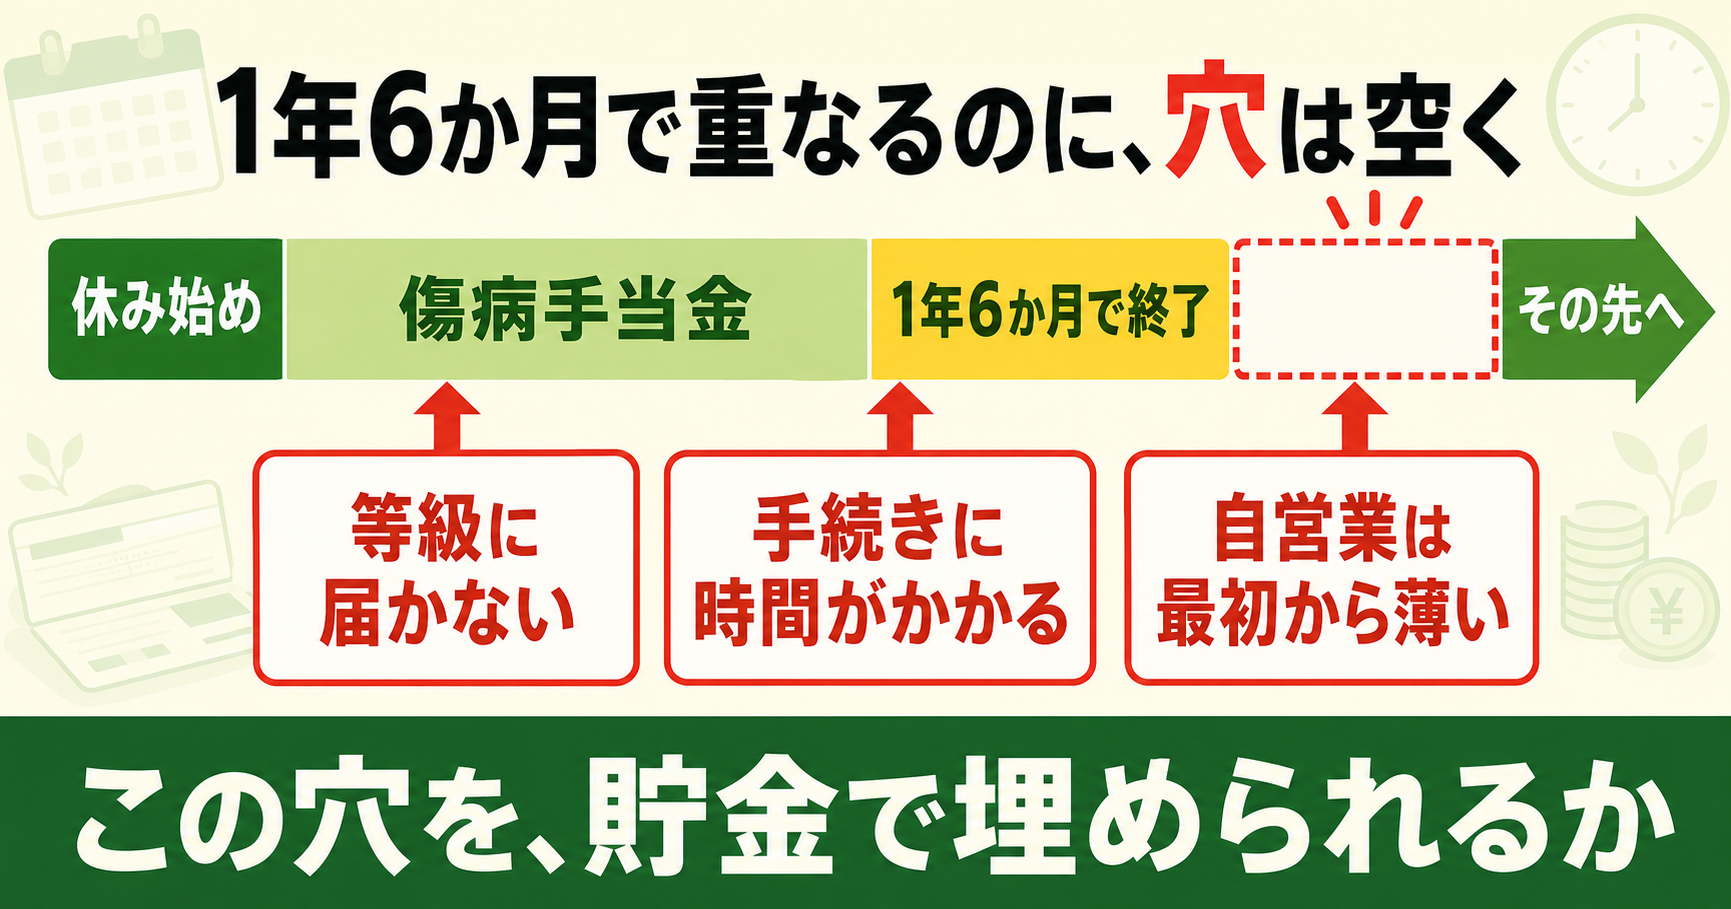
1年6か月たっても障害等級に該当しなければ、障害年金は支給されません。「働けるほどではないが、等級にも届かない」という状態はあり得ます。
障害年金の請求には医師の診断書などの書類が必要で、請求してから決定までに時間がかかります。傷病手当金が終わった翌日から振り込まれる、というものではありません。
前の章のとおり、自営業には傷病手当金がなく、障害基礎年金は2級までです。切れ目どころか、最初から支えが薄い状態です。
この3つの穴を、貯金だけで埋められるかどうか。ここが就業不能保険を検討するかどうかの分かれ目になります。逆にいえば、穴を埋められるだけの蓄えがある人は、保険に頼らなくてよいということでもあります。
💰 収入が止まった期間を支えるお金は、いくら手元にあれば足りるのか。生活防衛費の考え方はこちらです👇
👉 生活防衛費はいくら必要?目安・貯め方・置き場所まで初心者向けに解説
就業不能保険のしくみ──支払対象外期間と受け取り方
公的制度の穴が見えたところで、就業不能保険そのもののしくみを見ていきます。加入前に必ず知っておきたいのが支払対象外期間です。
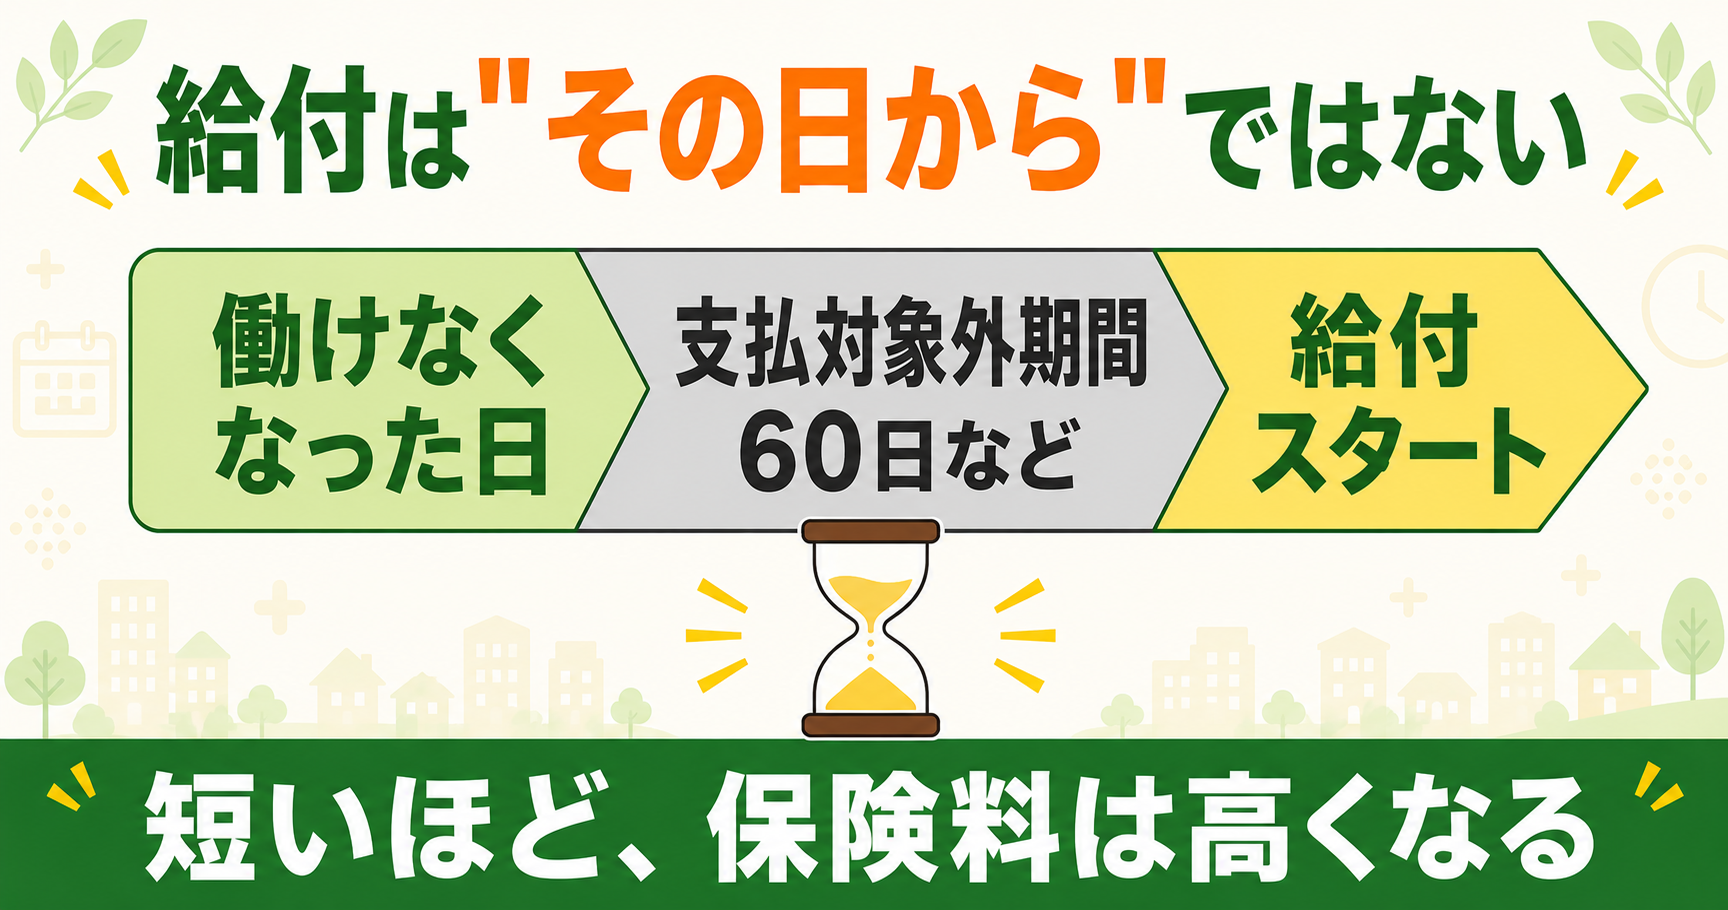
就業不能保険は、働けなくなったその日から給付金が出るわけではありません。働けない状態が一定期間続いてはじめて、給付の対象になります。生命保険文化センターによると、この支払対象外期間は60日を設定した商品が一般的で、ほかに14日・30日・61日・121日・180日以上など、商品によってさまざまです。
ここは保険料と直結します。支払対象外期間が短いほど保険料は高く、長いほど安くなります。180日を選べば保険料は抑えられますが、その半年間は自力で乗り切る必要があります。
給付金の受け取り方も商品によって分かれます。生命保険文化センターの説明では、一時金・年金・月払いの給付金など、商品ごとに決まった形で受け取ります。毎月の生活費を埋めるのが目的なら、月々受け取れる形が扱いやすいでしょう。
いくら・どのくらいの期間で備える?
必要な金額は「毎月の生活費」から逆算します。考え方はシンプルで、次の引き算です。
たとえば毎月の生活費が25万円で、傷病手当金として月15万円が入るなら、足りないのは10万円です。ここに配偶者の収入や貯金の取り崩しを当てはめて、残った分が保険で埋める金額になります。生活費の全額を保険でまかなおうとすると保険料が高くなりすぎるので、足りない分だけに絞るのがコツです。
期間の考え方も同じです。会社員なら傷病手当金の1年6か月がありますから、その後を意識した設計になります。自営業なら初日から支えがないので、支払対象外期間をできるだけ短くしたいところですが、その分だけ保険料は上がります。貯金で何か月しのげるかを先に確認してから決めると、無理のない設計になります。
精神疾患は対象になる?約款で見落としやすい点
就業不能保険を検討するとき、いちばん見落とされやすく、いちばん結果を左右するのがここです。
生命保険文化センターの説明では、精神疾患も対象に含む商品と、除外する商品があります。さらに、対象に含む商品であっても精神疾患による就業不能状態は受取期間に上限が設けられていることがあります。たとえば通常なら60歳まで受け取れる契約でも、精神疾患の場合は通算◯年まで、という形です。
長期にわたって働けなくなる原因として、精神疾患は決してめずらしいものではありません。「就業不能保険に入ったから安心」と思っていたのに、いざというとき対象外だった——これは避けたい事態です。パンフレットの表紙だけでなく、必ず約款やご契約のしおりで次の2点を確認してください。
就業不能保険が必要な人・不要な人
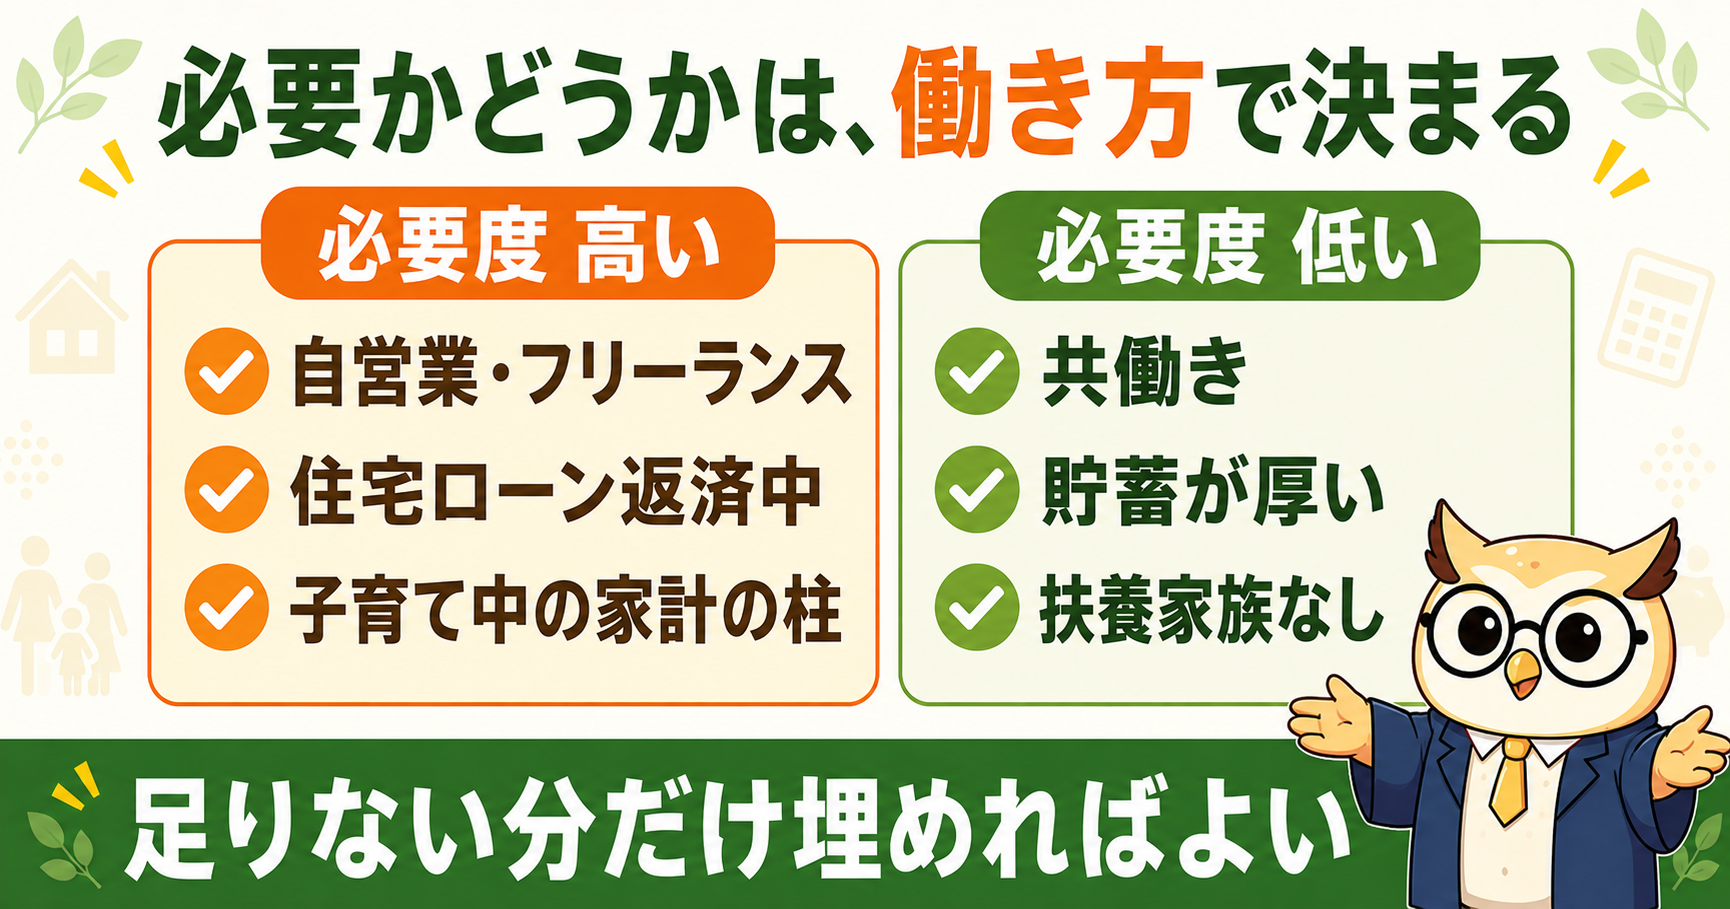
ここまでの内容をもとに、優先度を整理します。同じ保険でも、立場によって必要度はまったく変わります。
| タイプ | 優先度 | 理由 |
|---|---|---|
| 自営業・フリーランス | 高い | 傷病手当金がなく、障害年金も2級まで |
| 住宅ローンを返済中 | やや高い | 働けなくても返済は続く |
| 子育て中で家計の柱 | やや高い | 教育費が減らせない時期 |
| 共働きで片方の収入でも生活できる | 低い | 世帯として収入が途切れない |
| 生活費2年分以上の貯蓄がある | 低い | 自力で切れ目を埋められる |
| 独身・扶養家族なし・支出が小さい | 低い | 生活を縮めて対応しやすい |
住宅ローンについて、ひとつ補足します。団体信用生命保険(団信)は死亡や高度障害が基本の保障で、「働けないだけ」では返済が免除されないことがあります。就業不能に対応する特約が付いているかどうかで結論が変わるので、契約内容を確認してみてください。
🛡 保険全体をどう組み立てるか、公的保障と重ならないようにする考え方はこちらです👇
👉 生命保険は本当に必要?最低限の選び方|公的保障と組み合わせるムダゼロ術
加入前に確認したい5つのこと
- 1「就業不能状態」の定義:入院・在宅療養だけか、障害等級や要介護度も含むか
- 2支払対象外期間:何日か。その期間を自分の貯金でしのげるか
- 3精神疾患の扱い:対象か、対象なら受取期間に上限はあるか
- 4受け取り方と受取期間:毎月か一時金か。いつまで受け取れるか
- 5すでにある保障との重複:勤務先の休職制度・団体保険・団信の特約とダブっていないか
よくある質問Q&A
Q. 会社員は傷病手当金があるので、就業不能保険は不要では? A. 1年6か月は支えられますが、そこで終わります。その先に障害年金が続くかどうかは等級しだいで、手続きにも時間がかかります。「1年6か月を超えて働けない状態」を貯金で乗り切れるかで判断するのがおすすめです。
Q. 医療保険に入っていれば、就業不能保険はいらない? A. 役割が違います。医療保険は入院・手術の治療費に備えるもので、退院後に働けない期間の生活費は対象外です。在宅療養が長引くケースでは、医療保険からの給付はほとんど出ないこともあります。
Q. 障害年金は、障害者手帳がないともらえない? A. いいえ。障害年金と障害者手帳は別の制度です。手帳を持っていなくても、病気やけがで生活や仕事に制限があり、要件を満たせば対象になります。
Q. 支払対象外期間は短いほうがいいですか? A. 給付は早く始まりますが、その分だけ保険料は高くなります。貯金で何か月しのげるかを先に数えて、しのげる期間に合わせて選ぶとムダが出ません。
Q. 自営業には公的な支えがまったくないのですか? A. 傷病手当金は原則ありませんが、障害基礎年金(1級・2級)は対象です。ただし3級がないため、会社員なら3級で受け取れる場面でも支給されません。ここが最大の違いです。
- 備えるのは治療費ではなく働けない期間の生活費
- 会社員の傷病手当金は通算1年6か月で終わる
- その先の障害年金は等級に該当してはじめて出る
- 自営業は傷病手当金なし・障害基礎年金は2級まで
- 保険で埋めるのは足りない分だけでよい
🎓 コガネ博士の総評
会社員には傷病手当金という1年6か月の土台があり、その先に障害年金が3級まで用意されておる。じゃが自営業には傷病手当金がなく、障害基礎年金も2級まで。同じ病気にかかっても、家計に届くお金がまったく違うのじゃ。
だから答えは「入るべき/入らざるべき」ではない。自分の公的な支えがどこまであって、どこから足りないのかを確認すること——ここから始めてほしいのじゃ。確認してみたら十分だった、という人もおる。それも立派な結論じゃよ。
そして、もし検討するなら約款の2か所だけは必ず見ておくれ。支払対象外期間と精神疾患の扱いじゃ。ここを見ずに入ると、いちばん必要なときに「対象外」と言われかねん。焦らず、ひとつずつ確かめていけば大丈夫じゃぞい。