失業保険(雇用保険)のもらい方|いくら・いつから・何日?金額の計算・手続き・給付制限1か月の新ルールまで解説
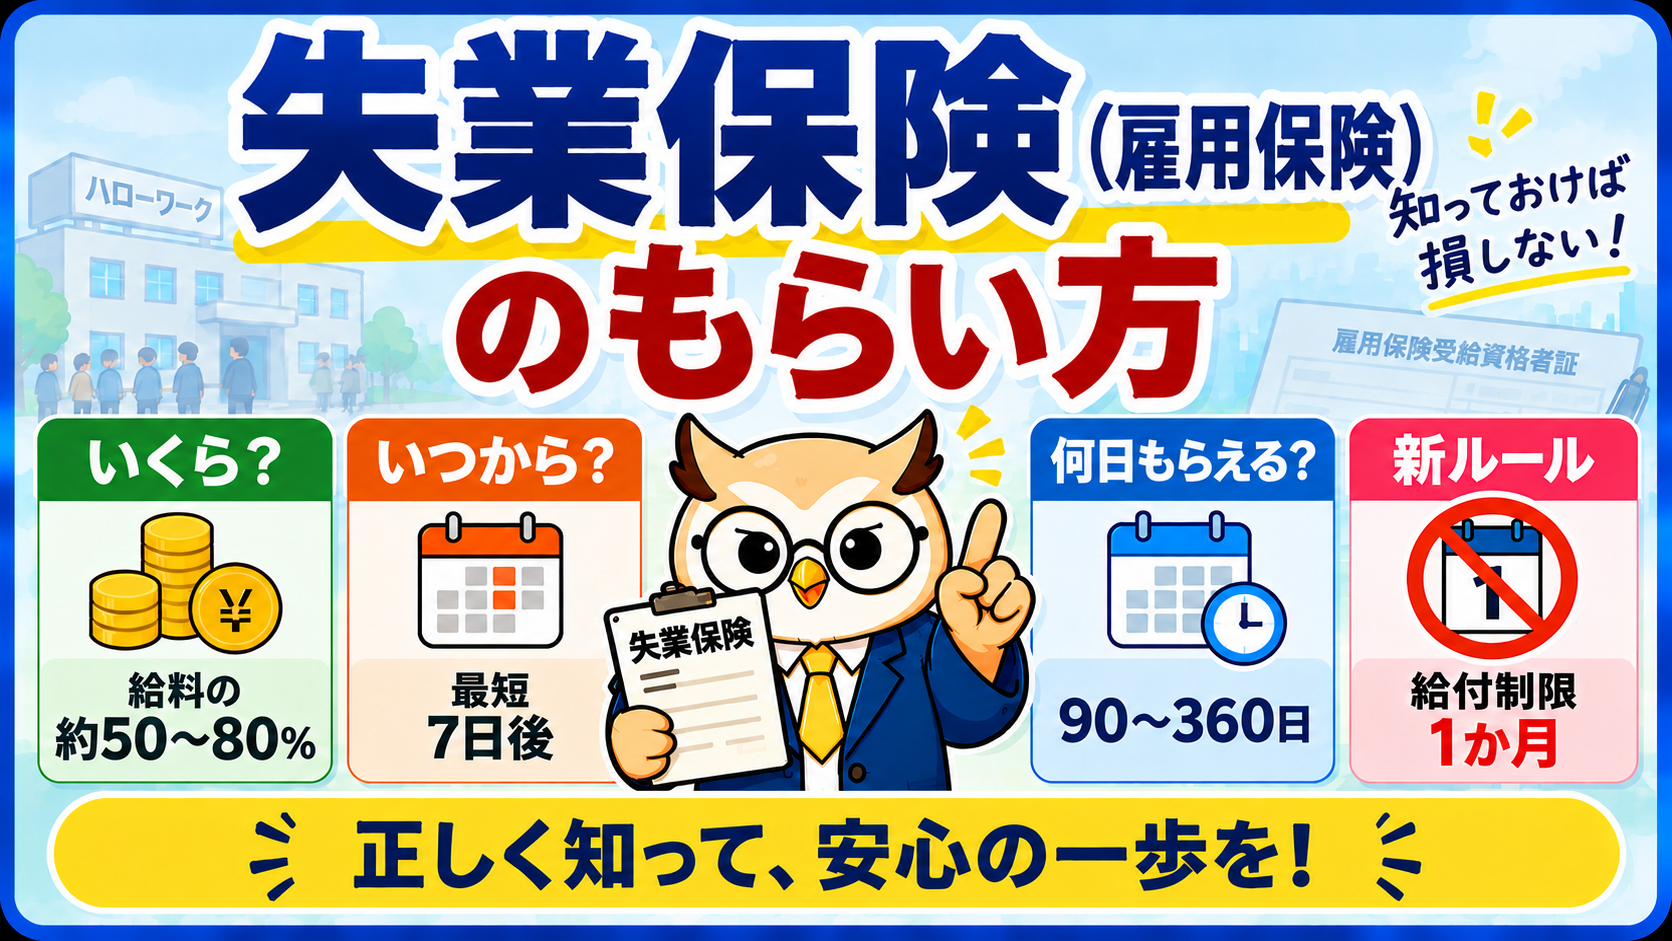
「会社を辞めたら失業保険がもらえるらしい。でも、いくら・いつから・何日もらえるのか、よく分からない」——退職を考えたとき、多くの人が最初につまずくのがここです。
失業保険は、毎月の給与から引かれている雇用保険料が元手になっている、働く人のための公的な保障です。ところが仕組みを知らないまま退職すると、「手続きが遅れて日数が減った」「自己都合と会社都合の違いを知らずに損をした」ということが実際に起きます。
この記事では、ハローワークと厚生労働省の公式情報をもとに、もらえる条件・金額の計算・日数・いつから振り込まれるか・手続きの流れを順番に整理します。2025年4月に変わった「給付制限1か月」の新ルールや、早く再就職が決まったときにもらえる再就職手当、失業中に減らせる保険料まで、知っておくと得する話をひとまとめにしました。
📌 失業保険(基本手当)をもらえる3つの条件
📌 自己都合と会社都合で何が違うのか
📌 金額の計算方法と、年齢別の上限額(2026年8月改定)
📌 何日もらえるかの早見表と、いつから振り込まれるか
📌 手続きの流れ7ステップと持ち物
📌 再就職手当・失業中に減らせる保険料・「退職給付金」広告の注意点
- 失業保険(雇用保険の基本手当)とは?
- 失業保険をもらえる人・もらえない人|3つの条件
- 自己都合と会社都合で何が違う?
- 失業保険はいくらもらえる?金額の計算方法
- 失業保険は何日もらえる?所定給付日数の早見表
- いつからもらえる?待期7日と「給付制限1か月」の新ルール
- 失業保険の手続きの流れ7ステップ|持ち物もチェック
- 受給中のルール|認定日・求職活動・アルバイトの申告
- 早く決まったら「再就職手当」で、もらい損を防ぐ
- 失業中に減らせるお金・払い続けるお金
- 知らないと損する注意点4つ|期限・延長・「退職給付金」広告
- よくある質問Q&A
- まとめ|失業保険は「早く動いた人」が得をする制度
- 🎓 コガネ博士の総評
失業保険(雇用保険の基本手当)とは?
「失業保険」は通称で、正式には雇用保険の「基本手当」といいます。会社を辞めて次の仕事を探している間、生活を支えるために国から支給されるお金です。
財源は、働いているときに給与から引かれていた雇用保険料(会社も負担しています)。つまり失業保険は「もらえたらラッキーな手当」ではなく、自分が払ってきた保険料に対する、正当な給付です。
対象になるのは、雇用保険に加入していた人。会社員・契約社員はもちろん、パート・アルバイトでも週20時間以上・31日以上の雇用見込みがあれば加入しています。一方で、個人事業主・フリーランスは雇用保険に入れないため、仕事を失っても基本手当はありません。
なお、2028年10月1日からは加入の基準が「週20時間以上」から「週10時間以上」に広がる予定です(出典:厚生労働省「令和6年雇用保険制度改正(令和10年10月1日施行分)について」)。短時間で働く人にも、失業時の保障が届くようになります。
💵 毎月引かれている「雇用保険料」は給与明細のどこに書いてある? 天引きの中身はこちらで解説しています👇
👉 給与明細の見方|毎月引かれているお金の正体
失業保険をもらえる人・もらえない人|3つの条件
基本手当を受け取るには、次の3つをすべて満たす必要があります。
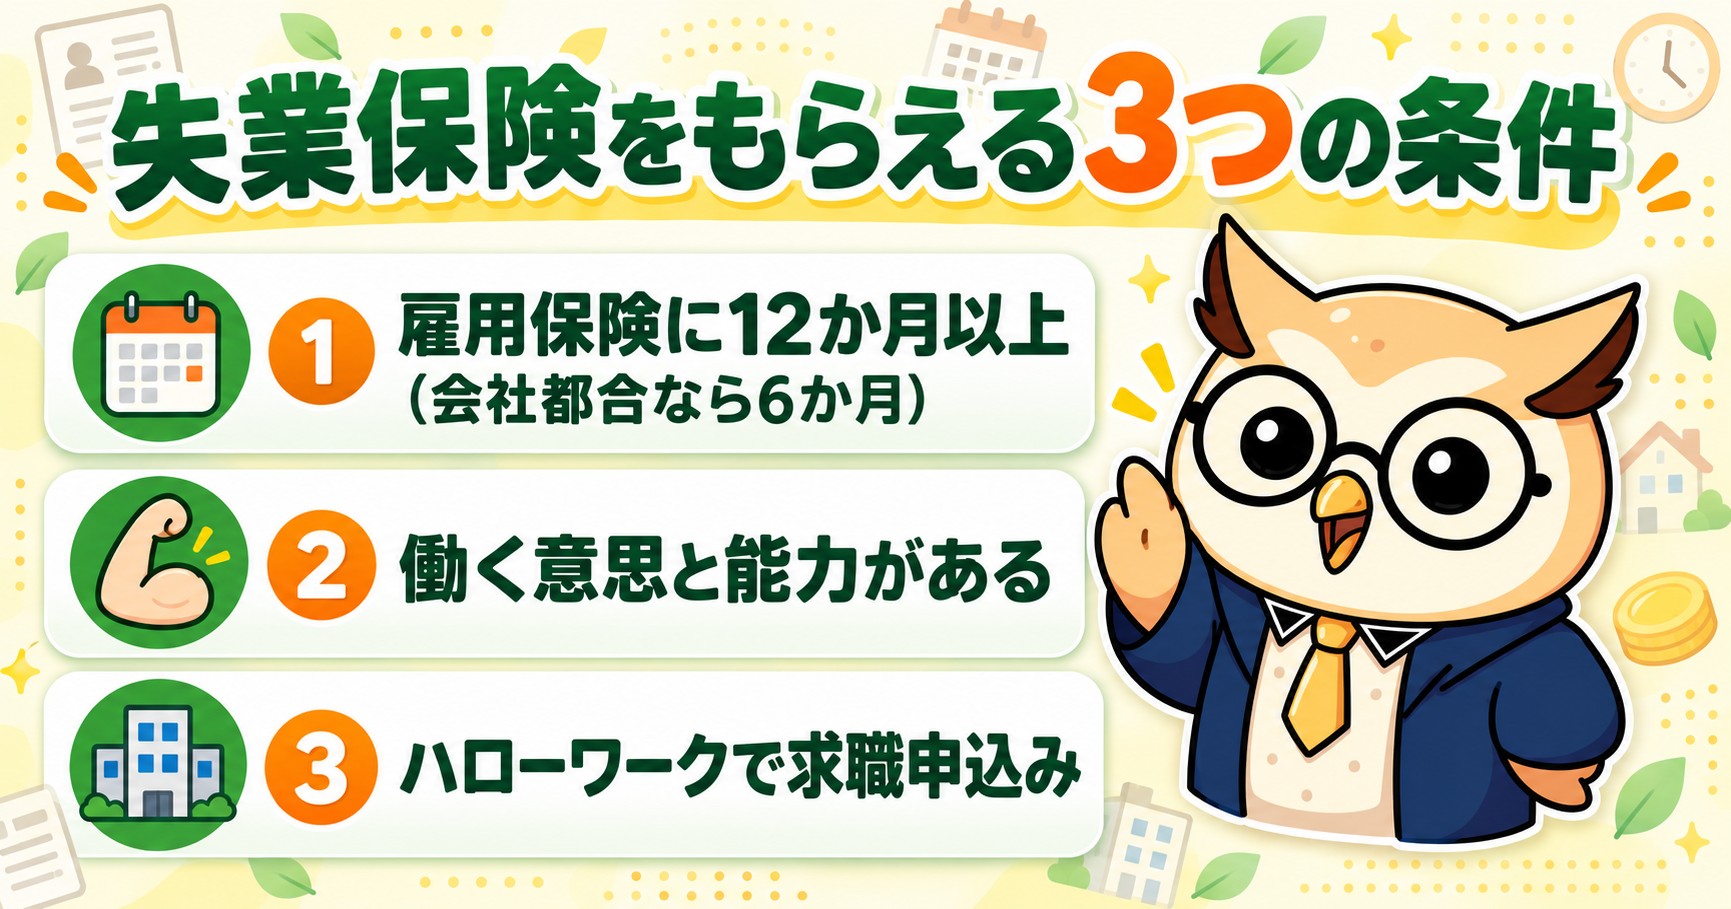
- 1雇用保険に一定期間入っていた:離職の日以前2年間に、被保険者期間が通算12か月以上。倒産・解雇などの場合は、離職の日以前1年間に通算6か月以上でOK
- 2「失業の状態」にある:働く意思と能力があり、仕事を探しているのに就職できていない状態
- 3ハローワークで求職の申込みをしている:申込みをして初めて受給の手続きが始まる
ポイントは②の「失業の状態」です。たとえば病気やけが、妊娠・出産ですぐには働けない人、定年後にしばらく休養するつもりの人、学業に専念する人は、「働く意思と能力がある」とは見なされず、原則として対象になりません(出典:ハローワークインターネットサービス「基本手当について」)。
ただし「今は働けないけれど、回復したら働きたい」という人には、受給期間を延長する制度があります(後述)。また、在職中の病気で会社を休んでいる場合は、失業保険ではなく健康保険の「傷病手当金」が受け皿になります。
🏥 病気・けがで働けないときの公的保障(傷病手当金・高額療養費)はこちらで詳しく解説しています👇
👉 医療保険は本当に必要?公的保険でどこまでカバーできるか
自己都合と会社都合で何が違う?
失業保険の話で必ず出てくるのが「自己都合」と「会社都合」。この区分で、もらえる条件・もらい始める時期・もらえる日数の3つが変わります。
制度上は「一般の離職者」「特定受給資格者」「特定理由離職者」という3つの言葉が使われます。ざっくり言うと次のとおりです。
| 区分 | 主な離職理由 | 必要な加入期間 | 給付制限 | 給付日数 |
|---|---|---|---|---|
| 一般の離職者(自己都合) | 転職・独立・家庭の事情など本人の希望 | 2年間に12か月以上 | 原則1か月あり | 90〜150日 |
| 特定受給資格者(会社都合) | 倒産・解雇・退職勧奨・過度な残業・ハラスメントなど | 1年間に6か月以上 | なし | 90〜330日 |
| 特定理由離職者 | 契約更新されなかった(雇い止め)/病気・介護・通勤困難など正当な理由の自己都合 | 1年間に6か月以上 | なし | 雇い止めは会社都合と同じ/それ以外は自己都合と同じ |
「退職勧奨を受けて辞めた」「残業が続いて体を壊した」「上司からの嫌がらせがあった」といったケースは、本人が辞表を出していても特定受給資格者(会社都合と同じ扱い)になることがあります。具体的な判定基準はハローワークが公開しています(出典:ハローワークインターネットサービス「特定受給資格者及び特定理由離職者の範囲の概要」)。
どの区分になるかは、会社が書く「離職票」の離職理由をもとにハローワークが判断します。会社の書いた理由に納得できないときは、ハローワークの窓口でその旨を伝えられます。証拠になる資料(退職勧奨のメール、タイムカードなど)があれば持参しましょう。
失業保険はいくらもらえる?金額の計算方法
金額は2ステップで決まります。
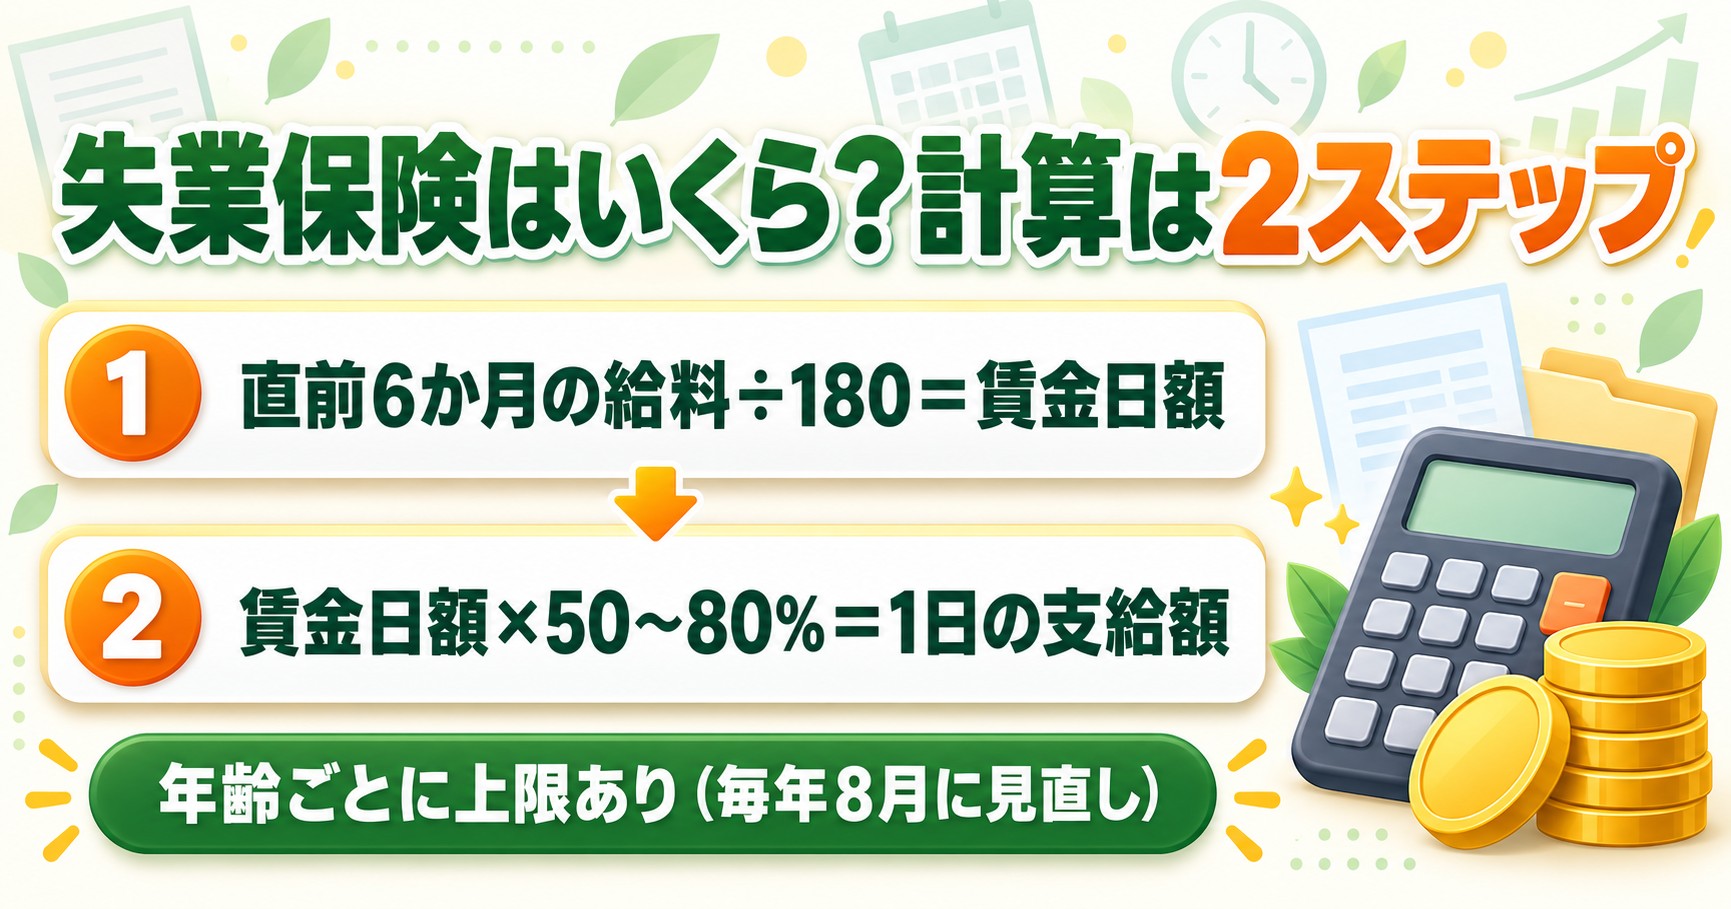
ステップ1:賃金日額を出す=離職前6か月の賃金の合計 ÷ 180。ここでいう賃金には残業代や通勤手当は含みますが、賞与(ボーナス)は含みません。
ステップ2:基本手当日額を出す=賃金日額 × 給付率。給付率はおおむね50〜80%(60〜64歳は45〜80%)で、賃金が低い人ほど高い率になります。つまり「月給の半分〜8割の日割り分」が1日あたりの支給額です(出典:ハローワークインターネットサービス「基本手当について」)。
ただし、日額には年齢ごとの上限があります。2026年8月1日に改定された最新の上限額はこちらです。
| 離職時の年齢 | 基本手当日額の上限 | 28日分(認定1回分)に換算 |
|---|---|---|
| 30歳未満 | 7,450円 | 約20万8,600円 |
| 30歳以上45歳未満 | 8,270円 | 約23万1,600円 |
| 45歳以上60歳未満 | 9,110円 | 約25万5,100円 |
| 60歳以上65歳未満 | 7,830円 | 約21万9,200円 |
| 下限(全年齢共通) | 2,562円 | 約7万1,700円 |
(出典:厚生労働省「雇用保険の基本手当日額の変更」。2026年8月1日改定。上限額は毎年8月に見直されます)
計算例(あくまで目安):月給30万円(賞与除く)の人なら、賃金日額は30万円×6か月÷180=1万円。仮に給付率が55%なら日額は5,500円、認定1回分(28日)で約15万4,000円です。給付率は賃金日額によって細かく決まるので、正確な額は受給資格が決まったときにハローワークから渡される「雇用保険受給資格者証」で確認できます。
失業保険は何日もらえる?所定給付日数の早見表
もらえる日数(所定給付日数)は、離職理由・年齢・雇用保険に入っていた期間で決まります。自己都合と会社都合で表が分かれているので、自分のほうを見てください。
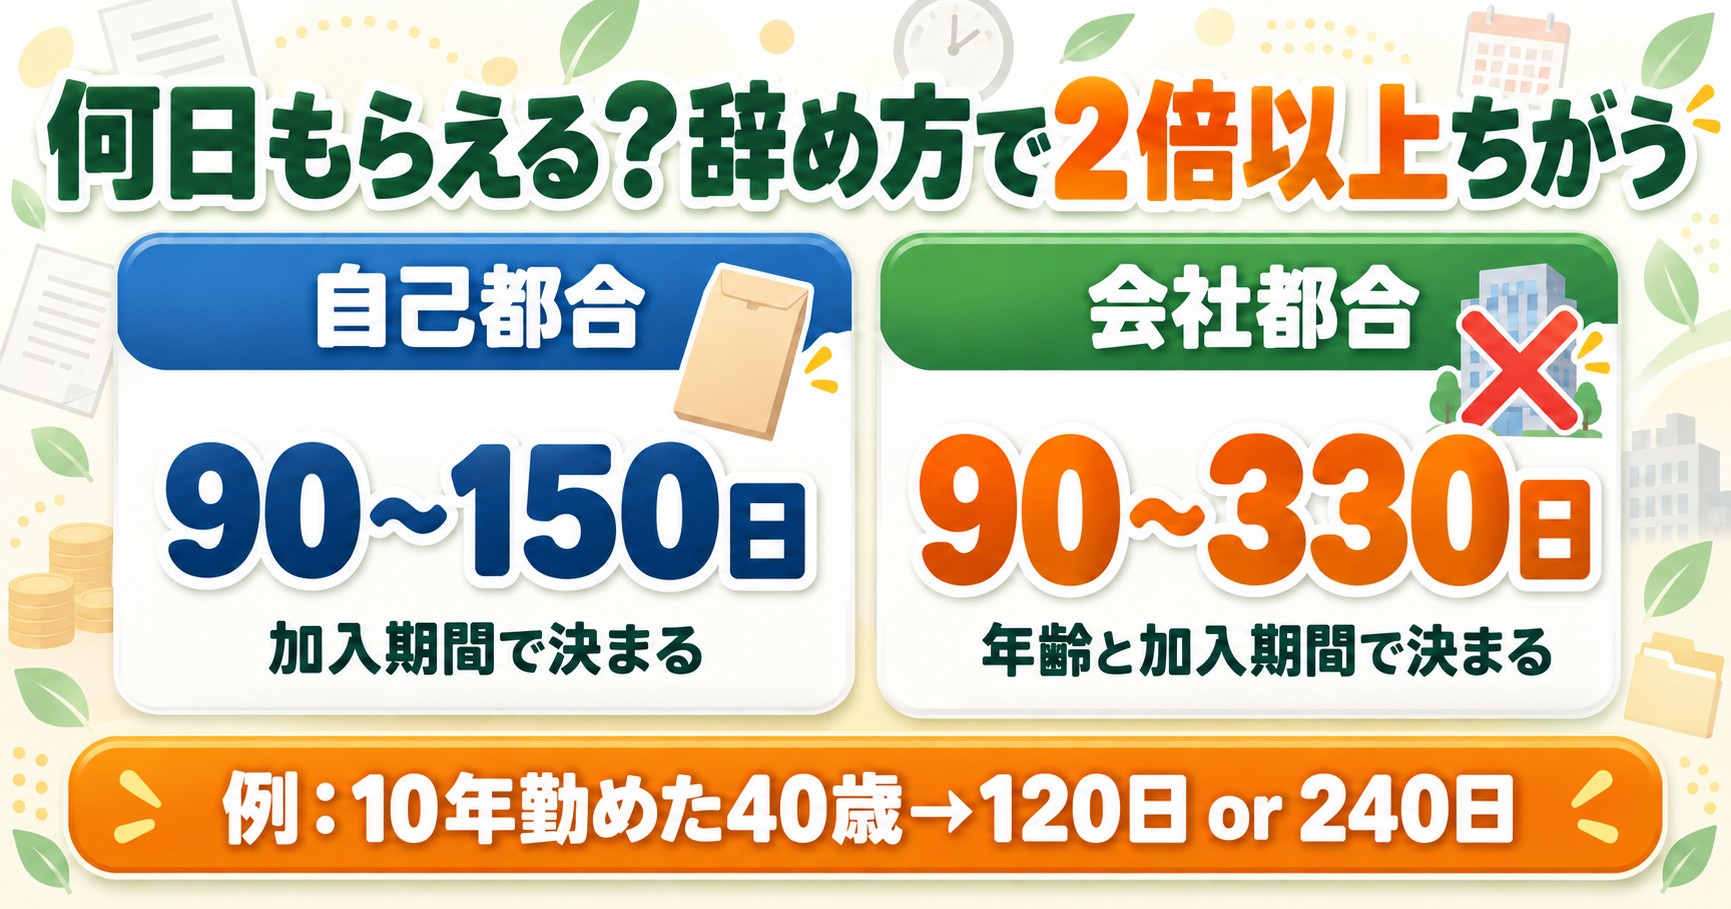
▼ 自己都合(一般の離職者)の場合:年齢に関係なく、加入期間だけで決まります。
| 加入期間 | 1年未満 | 1年以上5年未満 | 5年以上10年未満 | 10年以上20年未満 | 20年以上 |
|---|---|---|---|---|---|
| 全年齢 | 90日(※) | 90日 | 90日 | 120日 | 150日 |
※1年未満の欄(90日)は、6か月以上の加入で受給資格がある特定理由離職者向けの日数です。一般の自己都合退職は「2年間に12か月以上」の加入が必要なので、1年未満は原則として該当しません。
▼ 会社都合(特定受給資格者)の場合:年齢が上がるほど、加入期間が長いほど手厚くなります。契約更新されずに離職した「雇い止め」の特定理由離職者も、2027年3月31日までに離職した人はこの表が適用されます(厚生労働省の暫定措置)。
| 離職時の年齢 | 1年未満 | 1年以上5年未満 | 5年以上10年未満 | 10年以上20年未満 | 20年以上 |
|---|---|---|---|---|---|
| 30歳未満 | 90日 | 90日 | 120日 | 180日 | ― |
| 30歳以上35歳未満 | 90日 | 120日 | 180日 | 210日 | 240日 |
| 35歳以上45歳未満 | 90日 | 150日 | 180日 | 240日 | 270日 |
| 45歳以上60歳未満 | 90日 | 180日 | 240日 | 270日 | 330日 |
| 60歳以上65歳未満 | 90日 | 150日 | 180日 | 210日 | 240日 |
(出典:ハローワークインターネットサービス「基本手当の所定給付日数」。「―」は該当区分なし。障害のある人など「就職困難者」には別の日数(150〜360日)が定められています)
同じ「10年勤めた40歳」でも、自己都合なら120日、会社都合なら240日。日数の差は最大で2倍以上になります。離職理由の区分がいかに大事かが分かります。
いつからもらえる?待期7日と「給付制限1か月」の新ルール
「手続きしたら、すぐ振り込まれる」わけではありません。振込までの流れには、誰にでもある「待期」と、自己都合の人だけにある「給付制限」の2つの待ち時間があります。
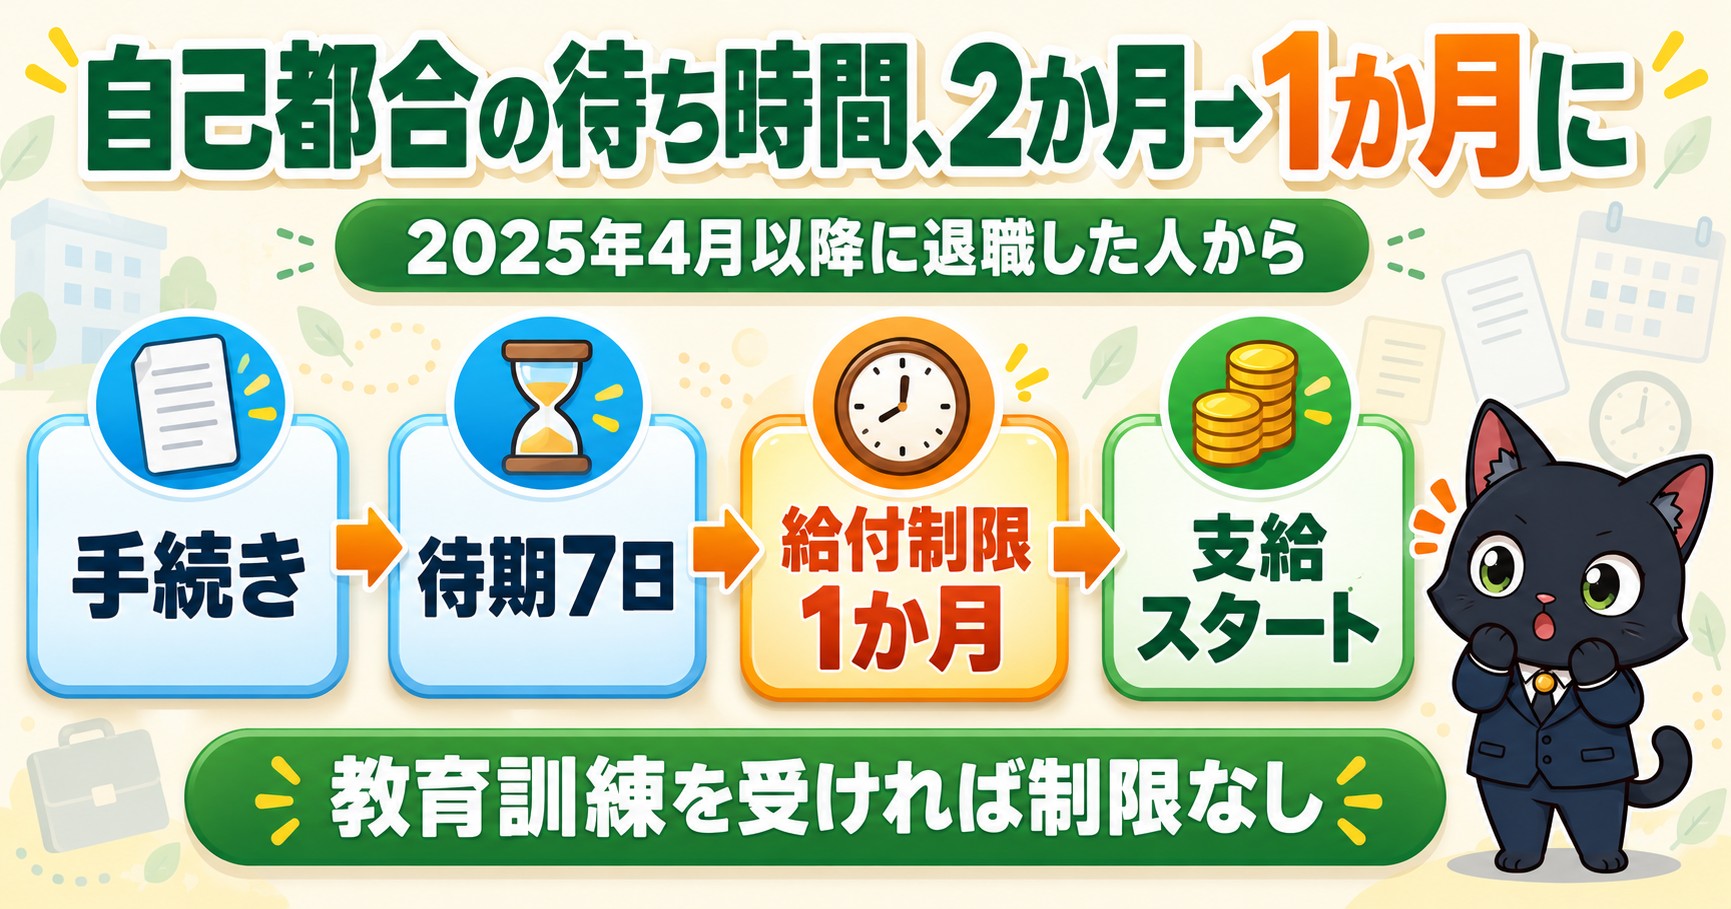
待期(7日間):ハローワークで求職の申込みをしたあと、失業の状態にある7日間は全員に支給されません。会社都合の人は、この7日を過ぎた分から支給の対象になります。
給付制限(原則1か月):正当な理由のない自己都合退職の場合、待期のあとにさらに給付制限がつきます。以前は原則2か月でしたが、2025年4月1日以降に退職した人から原則1か月に短縮されました。ただし、退職日からさかのぼって5年間に2回以上、自己都合で退職して受給資格の決定を受けている人は3か月。自分の重大な責任で解雇された「重責解雇」も3か月です(出典:厚生労働省「令和7年4月以降に教育訓練等を受ける場合、給付制限が解除され、基本手当を受給できます」)。
さらに新しいルールとして、教育訓練を受ければ、自己都合でも給付制限がなくなります。対象は、教育訓練給付金の対象となる講座や公共職業訓練などで、2025年4月1日以降に受講を始めたもの。離職日前1年以内に受けていた人(途中でやめた場合は対象外)、または離職後に受講を始めた人が該当します。離職後に受ける場合は、ハローワークに受講の申し出をしたうえで、受講を始めた日から先の分が解除の対象になります(受講開始より前の日数はもらえません)。学び直しをしながら次の仕事を探す人には、大きな追い風です。
では、実際に最初のお金が振り込まれるのはいつごろか。認定日(後述)が4週間ごと、振込は認定から通常5営業日なので、会社都合なら手続きから1か月前後、自己都合なら給付制限が終わったあとの認定日を経て2か月前後が目安です(ハローワークの日程で前後します)。この空白期間を支えるのが、生活防衛費です。
💰 失業保険が入るまでの1〜2か月をしのぐ「生活防衛費」の目安と貯め方はこちら👇
👉 生活防衛費はいくら必要?目安・貯め方・置き場所まで初心者向けに完全解説
失業保険の手続きの流れ7ステップ|持ち物もチェック
手続きは、退職した会社から書類を受け取り、住んでいる地域を管轄するハローワークに行くところから始まります。流れは次の7ステップです(出典:ハローワークインターネットサービス「雇用保険の具体的な手続き」)。
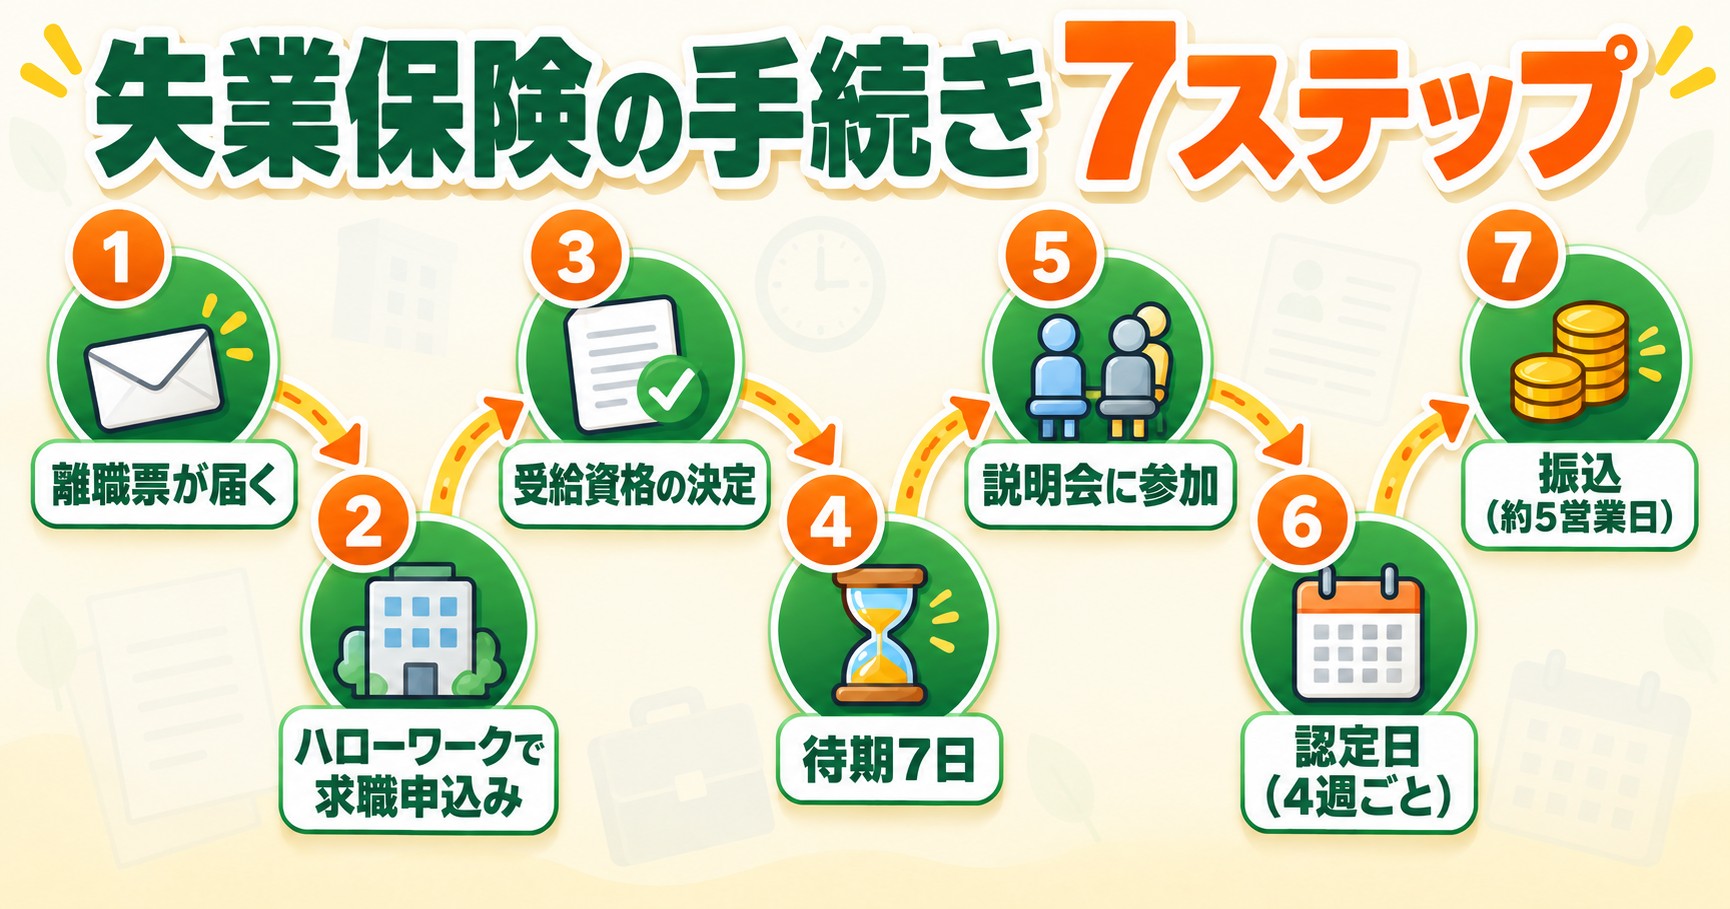
- 1離職票を受け取る:退職後、会社を通じて「雇用保険被保険者離職票(-1・-2)」が届く。なかなか届かないときは会社に催促するか、ハローワークに相談
- 2ハローワークで求職の申込み:住所地を管轄するハローワークへ。この日が「受給資格決定日」になり、待期のカウントが始まる
- 3受給資格の決定:離職票をもとに要件が確認され、離職理由の区分が決まる
- 4待期7日間:この7日間は支給なし
- 5雇用保険説明会に参加:指定された日時に必ず出席。「雇用保険受給資格者証」と「失業認定申告書」を受け取る
- 6失業認定日にハローワークへ:原則4週間に1度。その間の求職活動を申告して「失業の認定」を受ける
- 7振込:認定日から通常5営業日ほどで指定口座へ。以後、就職が決まるか日数を使い切るまで⑥⑦を繰り返す
初回に持っていくもの:離職票(-1・-2)/マイナンバーが確認できる書類/本人確認書類(運転免許証など)/写真2枚(縦3.0cm×横2.4cm)/本人名義の預金通帳またはキャッシュカード。説明会には筆記用具も。写真はマイナンバーカードの提示で省略できる運用もあるので、事前に管轄のハローワークで確認すると安心です。
受給中のルール|認定日・求職活動・アルバイトの申告
受給が始まってからも、守るべきルールがあります。知らずに破ると「不正受給」になりかねないので、ここは正確に押さえておきましょう。
求職活動の実績:認定日ごとに、前回の認定日から今回の認定日の前日までに原則2回以上の求職活動が必要です。求人への応募、ハローワークでの職業相談、許可を受けた民間の職業紹介事業者での相談、再就職のためのセミナー参加などが実績になります。単にインターネットで求人を眺めただけでは実績になりません。
アルバイト・手伝いは全部申告:受給中に働いた日は、収入の有無にかかわらず失業認定申告書に書きます。1日4時間以上働いた日はその日の分が支給されず後ろにずれ、4時間未満なら収入に応じて減額されるのが基本です。「少しだけだから」と黙っていると不正受給になります。
不正受給のペナルティ:不正に受け取った額の全額返還に加え、その最大2倍の金額の納付が命じられます。合わせて「3倍返し」と呼ばれる仕組みで、悪質な場合は詐欺罪として刑事告発されることもあります(出典:ハローワークインターネットサービス「不正受給の典型例」)。
早く決まったら「再就職手当」で、もらい損を防ぐ
「日数を使い切ってから就職したほうが得」と考える人がいますが、それは誤解です。早く再就職が決まった人には、残った日数に応じて一時金がもらえる「再就職手当」があります。
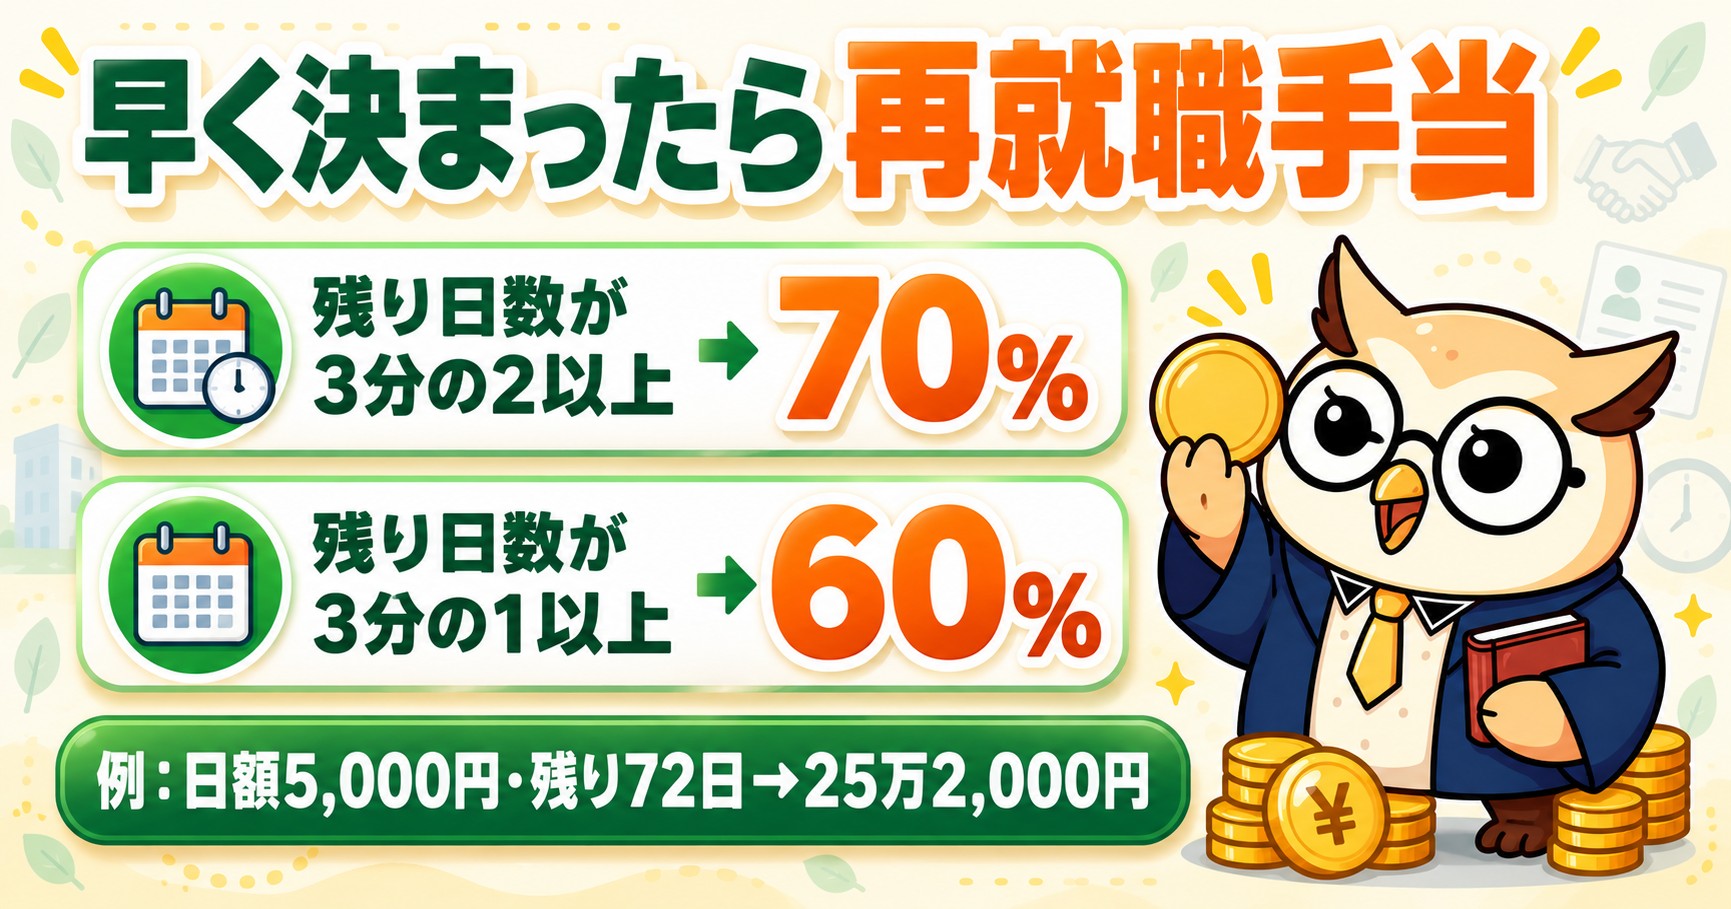
支給額は、残りの日数が所定給付日数の3分の2以上なら「残日数×70%×基本手当日額」、3分の1以上なら「残日数×60%×基本手当日額」です(出典:ハローワークインターネットサービス「就職促進給付」)。
計算例:基本手当日額5,000円・所定給付日数90日の人が、72日を残して就職した場合。72日は90日の3分の2(60日)以上なので、72日×70%×5,000円=25万2,000円が一括で支給されます。「もらい切る」より早く働き始めたほうが、給料と手当の両方が手に入ります。
主な条件は、①待期7日が終わったあとの就職であること、②1年を超えて働くことが確実な安定した仕事であること、③辞めた会社(関連会社を含む)への再就職ではないこと、④給付制限がある人(教育訓練で制限が解除された人も含む)は、待期が明けてから1か月の間は、ハローワークまたは職業紹介事業者の紹介による就職であること。給付制限が1か月の人は、制限期間がまるごとこの期間にあたるため、この間に求人サイトからの直接応募や知人の紹介で決めると対象外になります。給付制限がない人は、就職の経路を問いません。このほかにも細かな要件があります。さらに、再就職先の給料が前職より下がった場合、6か月以上勤めると差額を補う「就業促進定着手当」もあります。
失業中に減らせるお金・払い続けるお金
退職すると、給与から天引きされていた社会保険料を自分で払うことになります。ここで「減らせる制度」を知っているかどうかで、失業中の家計は大きく変わります。
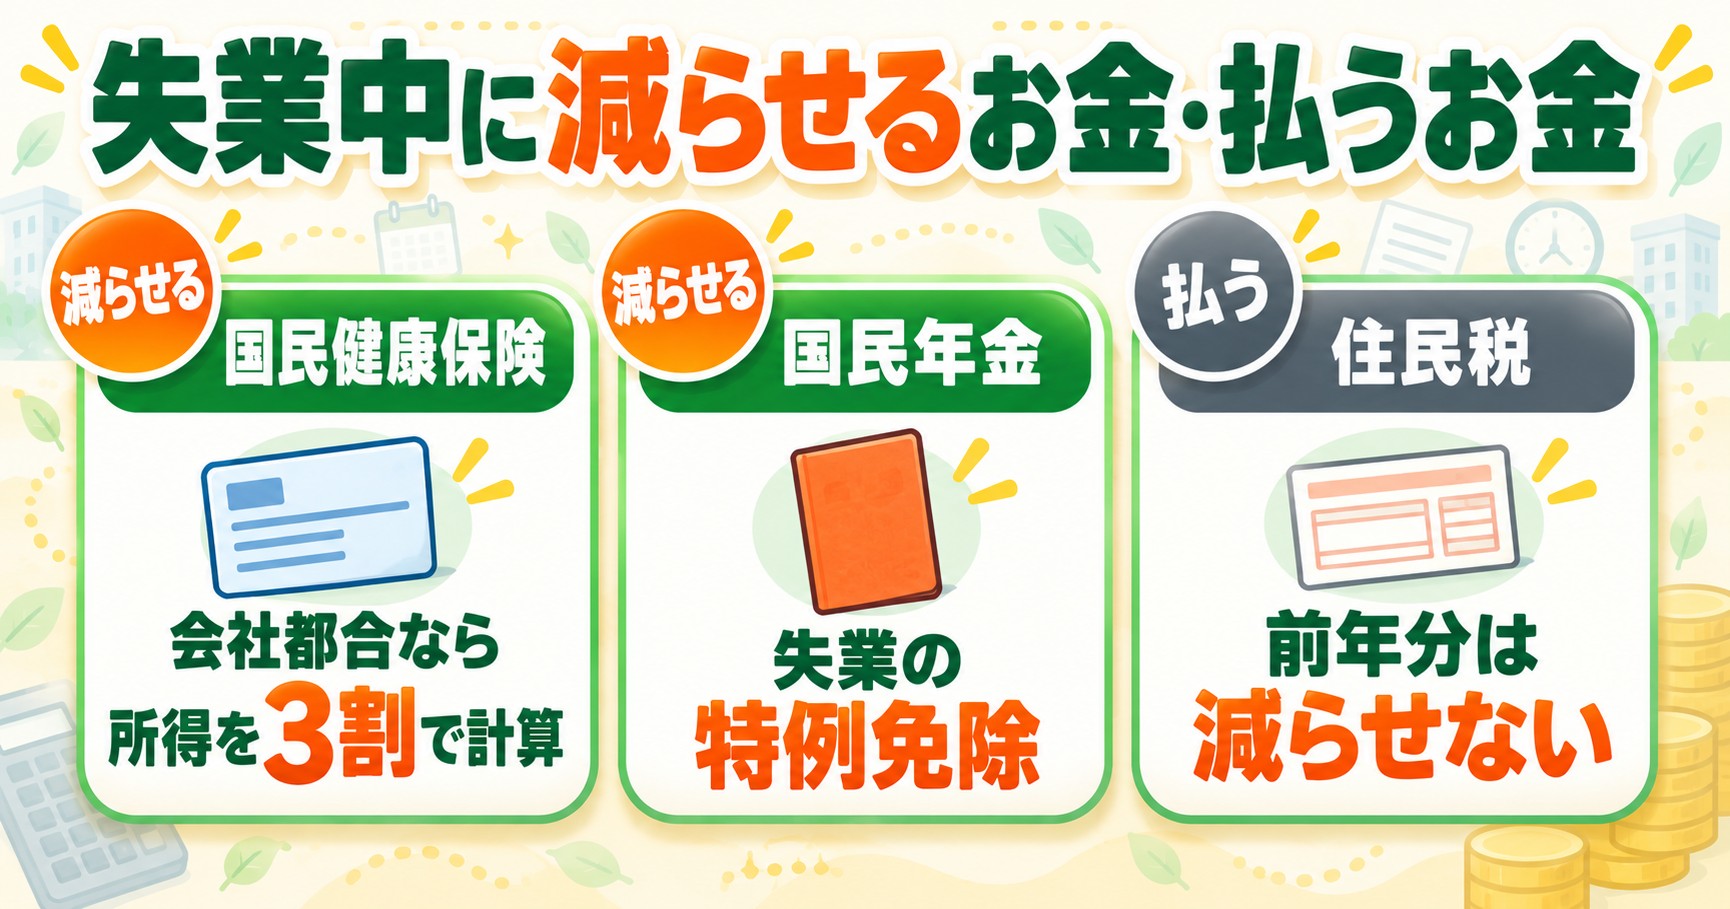
① 健康保険|会社都合なら国保が大幅に軽くなる:退職後の健康保険は「国民健康保険に入る」「前の会社の健康保険を任意継続する」「家族の扶養に入る」の3択です。このうち国民健康保険には、倒産・解雇・雇い止めなどで離職した人(特定受給資格者・特定理由離職者)向けの軽減制度があり、前年の給与所得を100分の30として保険料を計算してくれます。対象期間は離職の翌日から、その翌年度の末まで。市区町村の窓口に「雇用保険受給資格者証」を持って申請します(出典:厚生労働省「国民健康保険の保険料・保険税について」)。
② 国民年金|失業したら「特例免除」が使える:会社員をやめると国民年金の第1号被保険者になり、自分で保険料を納めます。失業した人には、本人の前年所得にかかわらず免除・納付猶予を申請できる特例があります。申請には離職票や雇用保険受給資格者証が必要で、承認されても翌年度はあらためて申請が必要です(出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」)。免除を受けた期間も年金の受給資格期間には算入されるので、「払えないから放置」だけは避けましょう。
③ 住民税|前の年の所得に対して請求が来る:住民税は前年の所得をもとに計算されるため、退職して収入がなくなっても、前年分の請求は届きます。減らす制度は基本的にないので、これは「払うお金」として最初から見込んでおくのが現実的です。
🏥 退職後に健康保険・年金をどう切り替えるか、任意継続と国保の比較はこちらで詳しく解説しています👇
👉 社会保険のしくみをやさしく解説|健康保険・厚生年金・雇用保険・労災・介護の5つを総まとめ
知らないと損する注意点4つ|期限・延長・「退職給付金」広告
① 受給できる期間は「離職の翌日から1年」:所定給付日数が330日ある人でも、受給期間を過ぎた分は受け取れません(330日の人は1年30日、360日の人は1年60日)。手続きが遅れるほど、もらえるはずの日数が消えていきます。
② 病気・妊娠・介護ですぐ働けないなら「受給期間の延長」を申請する:病気やけが、妊娠・出産・育児、家族の介護などで引き続き30日以上働けないときは、その日数分だけ受給期間を延ばせます(延長は最長3年、もとの1年と合わせて最長4年)。申請は延長後の受給期間の最後の日まで受け付けられますが、遅れると所定給付日数のすべてを受けられなくなることがあるので、早めに管轄のハローワークへ相談してください(出典:厚生労働省「雇用保険の基本手当について受給期間延長の申請期限を変更します」)。
③ SNSの「退職給付金」広告に注意:「退職給付金で数百万円もらえる」「受給額・期間を増やせる」とうたう申請サポートの広告を見かけますが、「退職給付金」という名前の公的制度はありません。国民生活センターは2025年12月、こうした申請サポートについて注意喚起を出しています。相談の中には、依頼しても受給額は増えなかった、途中で解約を申し出たら違約金を請求された、メンタルの不調がないのに指定のクリニックで受診するよう指示されたなど、不正受給を促すかのような誘導があったケースが目立ちます。虚偽の内容で申請すれば、責任を問われるのは事業者ではなく申請した本人。最大3倍の返還や刑事罰の対象になります(出典:国民生活センター「失業保険の給付額等を増やすことができるとうたう申請サポートに注意」)。困ったときの相談先は、消費者ホットライン「188」です。
④ 離職理由に納得できないなら、その場で申し出る:離職票の理由が「自己都合」になっていても、実態が退職勧奨や長時間労働なら区分が変わる可能性があります。受給資格の決定前に、ハローワークの窓口で事情を伝えましょう。
📞 188をはじめ、詐欺・借金・生活費・給料未払いなど、困りごと別の公的な相談窓口(電話番号・受付時間つき)はこちら👇
👉 お金のトラブル、どこに相談すればいい?困ったときの公的な相談窓口まとめ|詐欺・借金・契約・生活費・仕事のトラブル別
よくある質問Q&A
Q. 失業保険には税金がかかりますか? A. かかりません。雇用保険の基本手当は法律で非課税と定められており、確定申告も不要です(出典:国税庁 確定申告書等作成コーナー「雇用保険法上の求職者給付を受給している配偶者」=「雇用保険法第12条の規定により課税されない」と明記)。ただし、家族の健康保険の扶養に入れるかどうかは基本手当の日額で判断されるので、扶養に入る予定の人は加入先の健康保険に確認してください。
Q. 退職後、すぐ次の仕事が決まっている場合は? A. 「失業の状態」ではないので、基本手当の対象にはなりません。ただし、ハローワークで手続きをしたあとに就職が決まった場合は、条件を満たせば再就職手当の対象になります。
Q. 会社が離職票を出してくれません。 A. 離職票の交付は会社の義務です。催促しても届かない場合は、会社の所在地を管轄するハローワークに相談すると、ハローワークから会社へ働きかけてもらえます。離職票がなくても仮の手続きを進められる場合があるので、まず窓口へ。
Q. 受給中にアルバイトをしてもいいですか? A. できます。ただし働いた日は必ず申告が必要で、1日4時間以上働いた日はその日の分が後ろにずれ、4時間未満の日は収入に応じて減額されます。申告さえすれば不正にはなりません。
Q. 65歳以上で退職した場合は? A. 65歳以上の人は基本手当ではなく、「高年齢求職者給付金」という一時金の対象になります。60〜64歳の人は基本手当の対象で、給付率が45〜80%とやや低めに設定されています。
まとめ|失業保険は「早く動いた人」が得をする制度
失業保険は、条件・金額・日数・タイミングの4つを知っていれば、決して難しい制度ではありません。最後に要点を整理します。
- 条件は加入12か月以上(会社都合なら6か月)・失業の状態・ハローワークで求職申込の3つ
- 金額は賃金日額の50〜80%。年齢別の上限あり(2026年8月改定)
- 日数は自己都合90〜150日・会社都合90〜330日。区分で2倍以上変わる
- 自己都合の給付制限は原則1か月(2025年4月〜)。教育訓練を受ければゼロに
- 早く決まれば再就職手当。国保の軽減・年金の免除は「申請した人だけ」
- 「退職給付金」広告は制度にない。うまい話は188に相談
離職票が届いたらすぐハローワークへ。そして、市区町村の窓口で国保と年金の手続きをセットで済ませる。この2つの行動だけで、失業中の家計はぐっと楽になります。
🎓 コガネ博士の総評
条件も金額も日数も、制度で決まっておる。自分で増やすことはできん。じゃが「いつ動くか」だけは自分で決められる。離職票が届いてすぐハローワークに行った人と、1か月家で待った人とでは、受け取れる総額が変わることがあるんじゃ。受給期間は離職の翌日から1年。
それから、2025年4月からの「給付制限1か月」と「教育訓練で制限ゼロ」は、自己都合で辞める人にとって本当に大きな変化じゃ。「辞めたら2か月お金が入らない」という古い知識のまま我慢して働き続けている人がいたら、この記事を見せてやってほしい。
最後に。失業保険は、あなたが払ってきた保険料の見返りじゃ。もらうことに引け目を感じる必要はまったくない。ただし、増やす裏ワザは存在せん。制度どおりに、早く、正しく受け取る。それがいちばん得な使い方じゃよ🦉
- ハローワークインターネットサービス「基本手当について」
- ハローワークインターネットサービス「基本手当の所定給付日数」
- ハローワークインターネットサービス「雇用保険の具体的な手続き」
- ハローワークインターネットサービス「特定受給資格者及び特定理由離職者の範囲の概要」
- ハローワークインターネットサービス「就職促進給付(再就職手当・就業促進定着手当)」
- ハローワークインターネットサービス「不正受給の典型例」
- 厚生労働省「雇用保険の基本手当日額の変更」(令和8年8月1日改定)
- 厚生労働省「令和7年4月以降に教育訓練等を受ける場合、給付制限が解除され、基本手当を受給できます」
- 厚生労働省・都道府県労働局・ハローワーク リーフレット「給付制限が解除され基本手当を受給できる方」(PDF)
- 厚生労働省「令和6年雇用保険制度改正(令和10年10月1日施行分)について」(PDF)
- 厚生労働省「雇用保険の基本手当について受給期間延長の申請期限を変更します」(PDF)
- 厚生労働省「国民健康保険の保険料・保険税について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 国税庁 確定申告書等作成コーナー「雇用保険法上の求職者給付を受給している配偶者」(雇用保険法第12条により非課税)
- 国民生活センター「失業保険の給付額等を増やすことができるとうたう申請サポートに注意」(2025年12月3日)