こどもNISAとは?2027年1月から0歳でも始められるNISA|年60万円の枠・払い出しのルール・ジュニアNISAとの違い
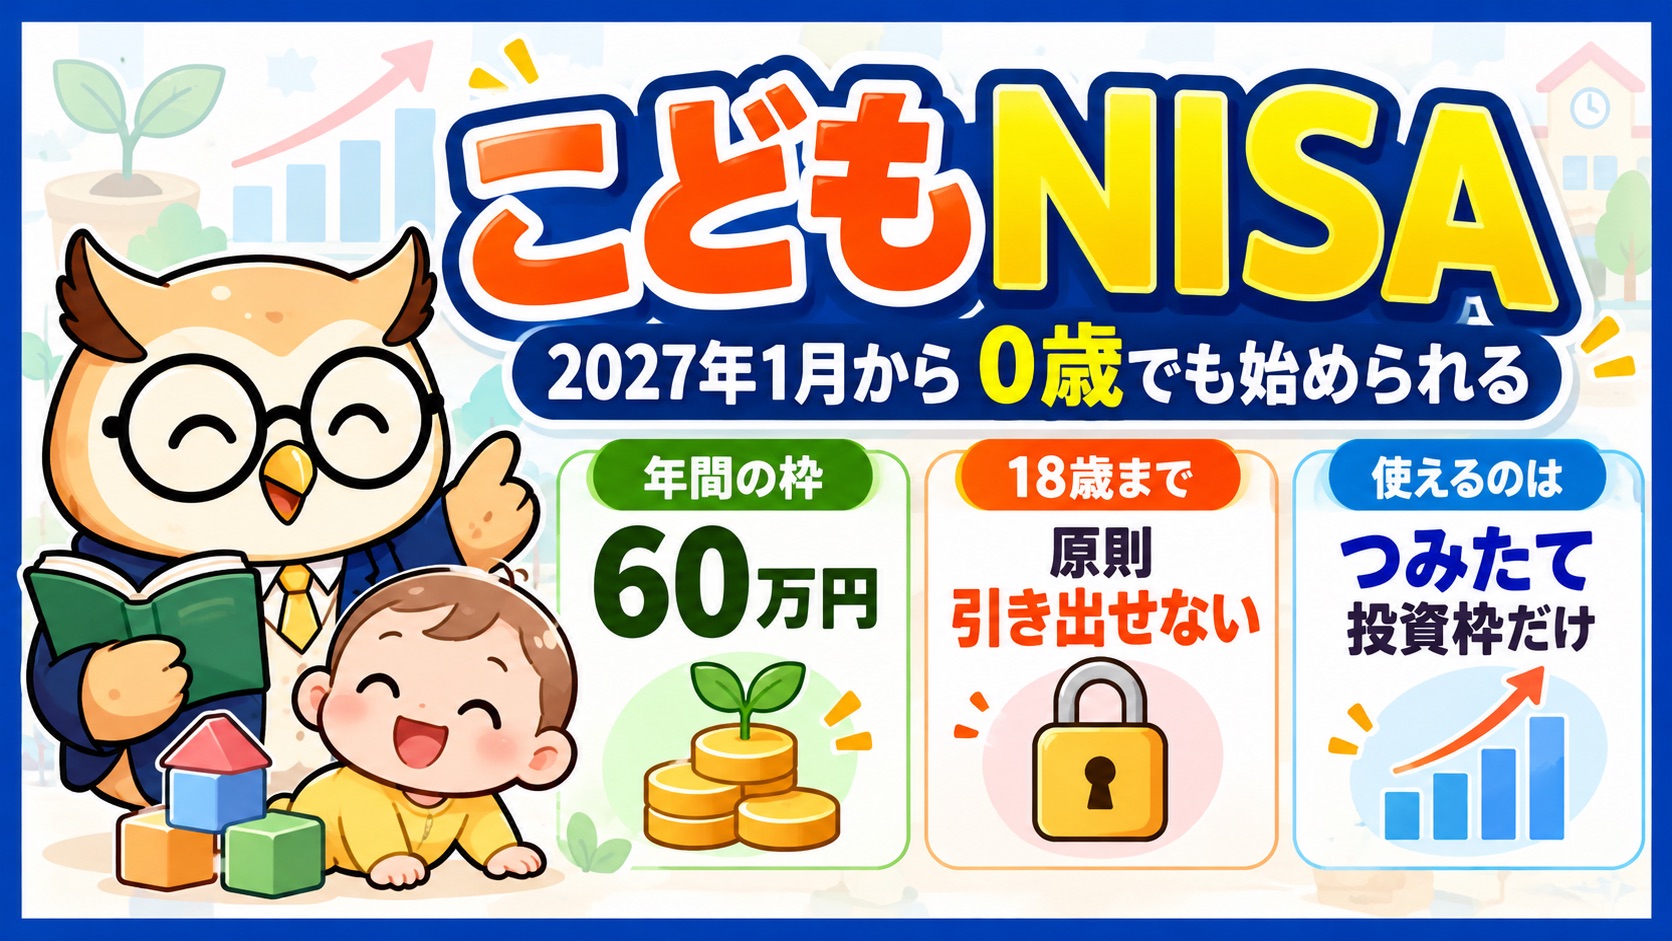
2027年1月から、これまで18歳以上しか使えなかったNISAを、0歳の赤ちゃんから使えるようになります。証券会社などでは「こどもNISA」と呼ばれ、子どもの教育費や将来のお金を、税金をかけずに育てる新しい選択肢として注目されています。
ただし、大人のNISAと同じ感覚で始めると困ることがあります。こどもNISAは年60万円まで・使えるのはつみたて投資枠だけ・18歳までは原則として引き出せないなど、ルールがかなり違うからです。この記事では、金融庁と日本証券業協会の資料をもとに、しくみ・払い出しのルール・お金の出し方・ジュニアNISAとの違い・始め方まで、順番にやさしく整理します。
📌 こどもNISAのしくみと、大人のNISAとの違い
📌 年60万円・総額600万円の枠と、使える商品
📌 18歳まで原則引き出せない「払い出しのルール」と、12歳からの例外
📌 お金は誰が出す?親から子への贈与と贈与税の考え方
📌 終わったジュニアNISAとの違い
📌 学資保険・親のNISAとの使い分けと、口座開設の流れ
- こどもNISAとは?2027年1月から0〜17歳もNISA口座を持てる
- こどもNISAのルール早見表|年60万円・総額600万円・使えるのはつみたて投資枠だけ
- 大人のNISAとの違い|成長投資枠なし・金融機関を変えられない・18歳で自動で切り替わる
- 払い出しのルール|原則18歳まで引き出せない・12歳からは教育費などに限り引き出せる
- お金は誰が出す?|子ども本人のお金だけ・親から子への贈与と贈与税
- ジュニアNISAとの違い|2023年に終わった制度と何が変わったか
- こどもNISA・学資保険・親のNISA、子どものお金はどれで貯める?
- 月いくら積み立てる?|月5万円なら10年で枠がいっぱい・月1万円ならどうなるか
- どこで始める?口座開設の流れ|2026年10月から申し込み受付・開設は2027年1月以降
- 始める前に確かめたい5つの注意点
- こどもNISAのよくある質問Q&A
- 🎓 コガネ博士の総評
こどもNISAとは?2027年1月から0〜17歳もNISA口座を持てる
NISAは、投資で得た利益(値上がり益や分配金)にふつうはかかる約20%の税金が、かからなくなる制度です。これまでは、使う年の1月1日時点で18歳以上の人しか使えませんでした。金融庁のNISA特設サイトによると、2027年1月からはNISAの「つみたて投資枠」の年齢の条件がなくなり、0歳から17歳までの子どももNISA口座を開けるようになります。
「こどもNISA」は、証券会社などが使っている呼び名です。金融庁や日本証券業協会の資料では「18歳未満のNISA口座」「つみたて投資枠の年齢要件の撤廃」と説明されています。新しく別の制度ができるというより、いまのNISAの入り口が0歳まで広がると考えると分かりやすいでしょう。
口座の名義は子ども本人で、子どもが小さいあいだは、親などが代わりに運用の手続きをします。日本証券業協会のNISAのQ&Aによると、代わりに運用できる「親権者等」は、子どもの法定代理人(ふつうは親)か、法定代理人から書面で頼まれた二親等以内の家族(祖父母など)に限られています。
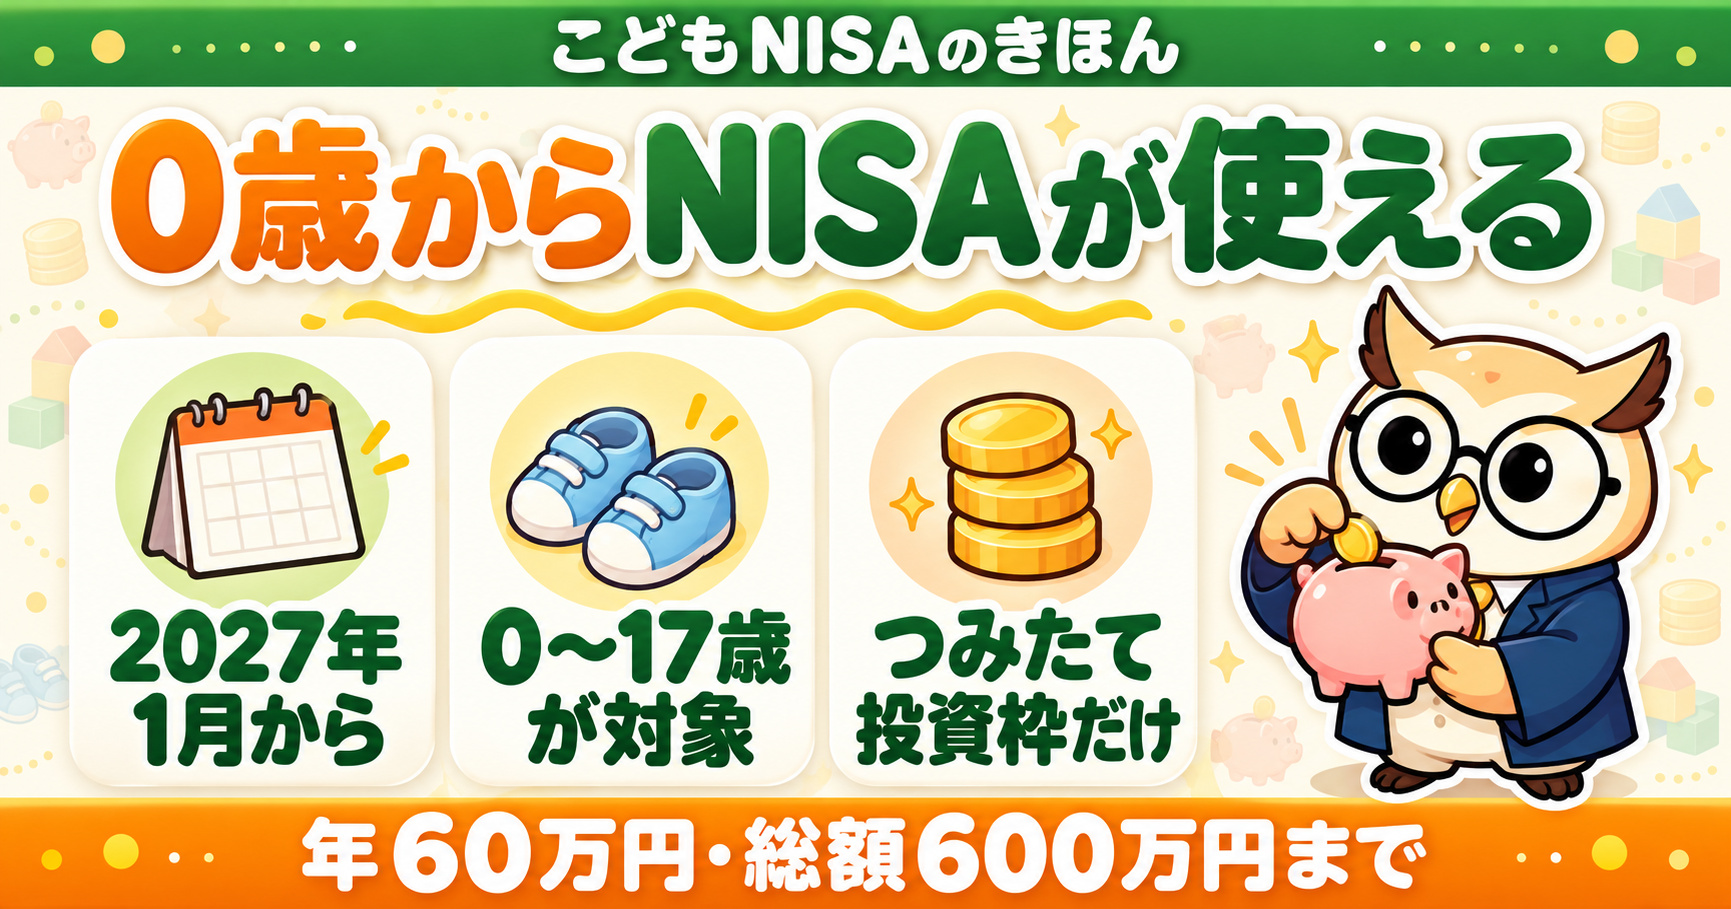
こどもNISAのルール早見表|年60万円・総額600万円・使えるのはつみたて投資枠だけ
まずは、こどもNISAのルールを表で整理します。細かい点は、このあとの章で1つずつ説明します。
| 項目 | こどもNISA(18歳未満のNISA口座) |
|---|---|
| 始まる時期 | 2027年1月 |
| 使える人 | 0〜17歳(年齢はその年の1月1日時点。2027年なら2009年1月3日以降に生まれた人で、0歳の赤ちゃんも使える) |
| 使える投資枠 | つみたて投資枠だけ(成長投資枠は使えない) |
| 1年に投資できる上限 | 60万円(月5万円) |
| 非課税で持てる上限 | 600万円(買ったときの金額で数える) |
| 買える商品 | 国の基準を満たした投資信託など(大人のつみたて投資枠と同じ考え方) |
| お金を出す人 | 子ども本人のお金だけ(親や祖父母から贈与されたお金) |
| 払い出し | 原則18歳まで不可(12歳からは教育費・生活費に限り例外あり) |
| 金融機関の変更 | できない |
| 18歳になったら | 1月1日時点で18歳の年から、大人のNISAへ自動で切り替わる(手続き不要) |
買える商品は、日本証券業協会のQ&Aによると、大人のNISAのつみたて投資枠と同じく、長期の積立・分散投資に向いた一定の投資信託やETFに限られています。個別の株は買えません。買い方も、決まった日に決まった金額を買う積立が基本です。
上限の「600万円」は、買ったときの金額(簿価)で数えます。値上がりして口座の残高が600万円を超えても、それで買えなくなるわけではありません。また、商品を売ると、その買ったときの金額の分だけ翌年以降に枠が空き、年60万円の範囲で使い直せます。
大人のNISAとの違い|成長投資枠なし・金融機関を変えられない・18歳で自動で切り替わる
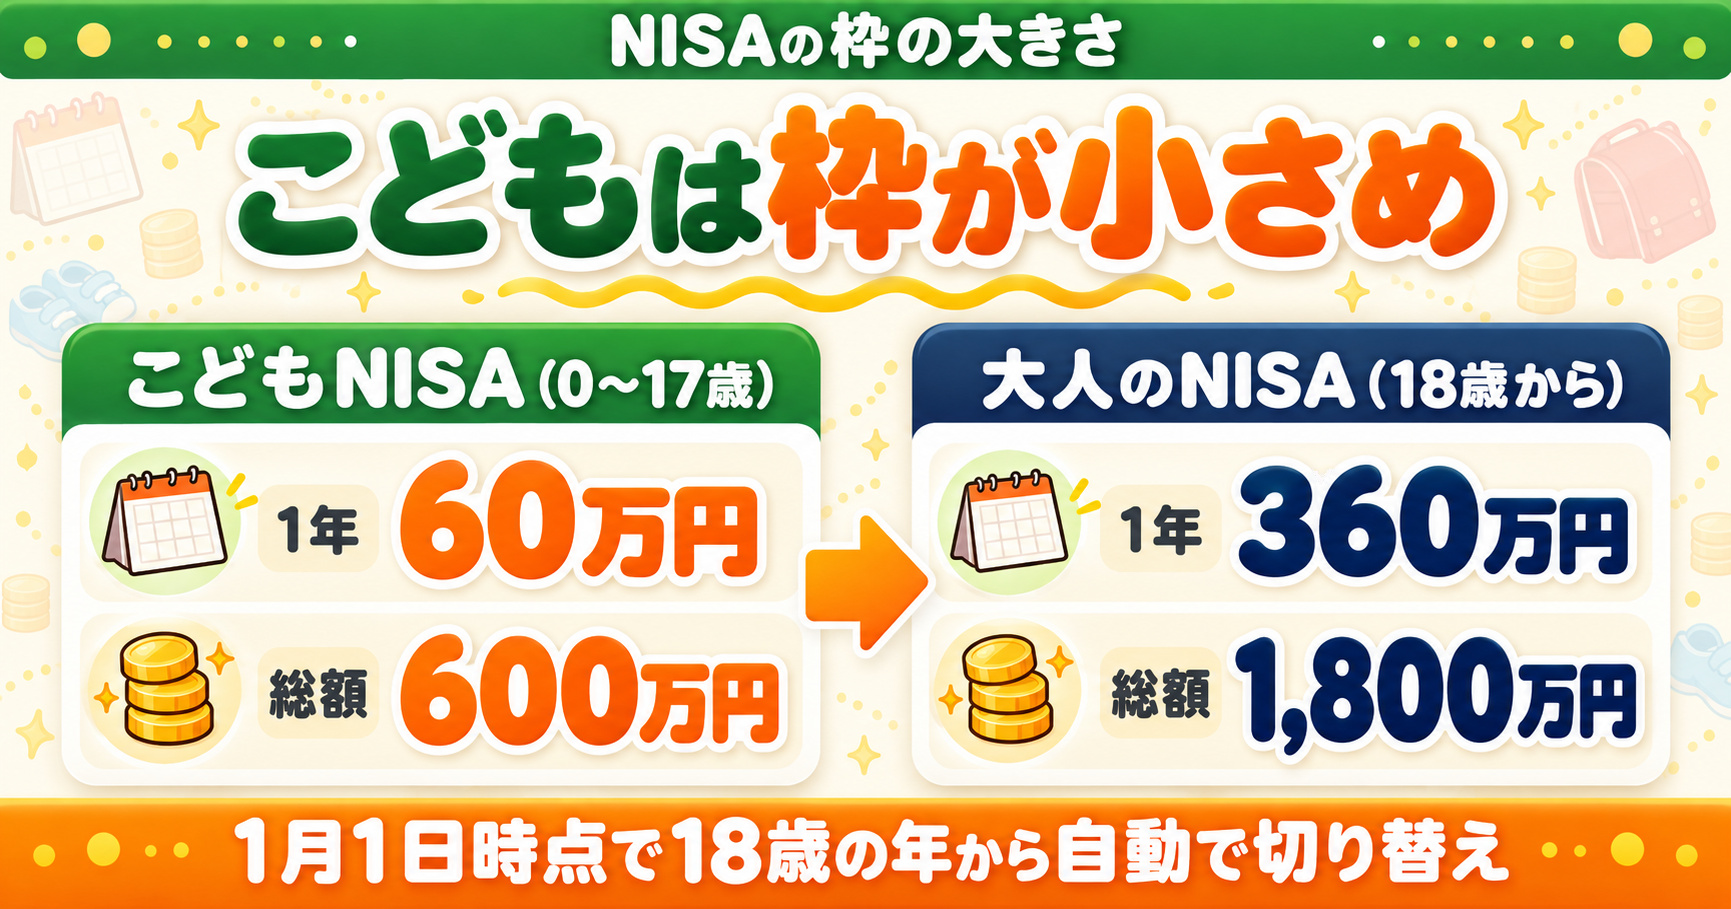
こどもNISAと大人のNISAを並べると、違いは次のとおりです。いちばん大きいのは、使える枠と金額です。
| 項目 | こどもNISA(0〜17歳) | 大人のNISA(18歳以上) |
|---|---|---|
| 使える投資枠 | つみたて投資枠だけ | つみたて投資枠+成長投資枠 |
| 1年の上限 | 60万円 | 360万円(120万円+240万円) |
| 非課税で持てる上限 | 600万円 | 1,800万円(うち成長投資枠1,200万円) |
| 払い出し | 原則18歳まで不可 | いつでも自由 |
| 金融機関の変更 | できない | 1年単位でできる |
| 運用の手続き | 親権者等が代わりに行う | 本人 |
金融機関を変えられない点も、大人のNISAとの大きな違いです。金融庁は、0歳から17歳までの人は金融機関の変更ができないとしています。最初に選んだ証券会社などで、基本的には18歳になるまで続けることになります。
1月1日時点で18歳になっている年(ふつうは高校3年生の1月)から、自動で大人のNISAに切り替わります。日本証券業協会のQ&Aによると、新しく口座を開く手続きは要らず、それまでに買った商品もそのまま持ち続けられます。切り替わったあとは成長投資枠も使えるようになり、枠も大人と同じ年360万円・総額1,800万円に広がります。運用の手続きも、原則として子ども本人が行うようになります。
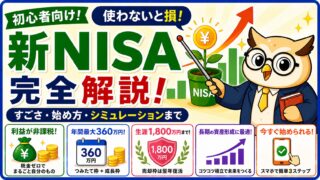
📊 大人のNISAのしくみや、つみたて投資枠・成長投資枠の使い方は、こちらでくわしく解説しています👇
👉 新NISAとは?初心者向けに完全解説|NISAのすごさ・始め方・シミュレーションまで
払い出しのルール|原則18歳まで引き出せない・12歳からは教育費などに限り引き出せる
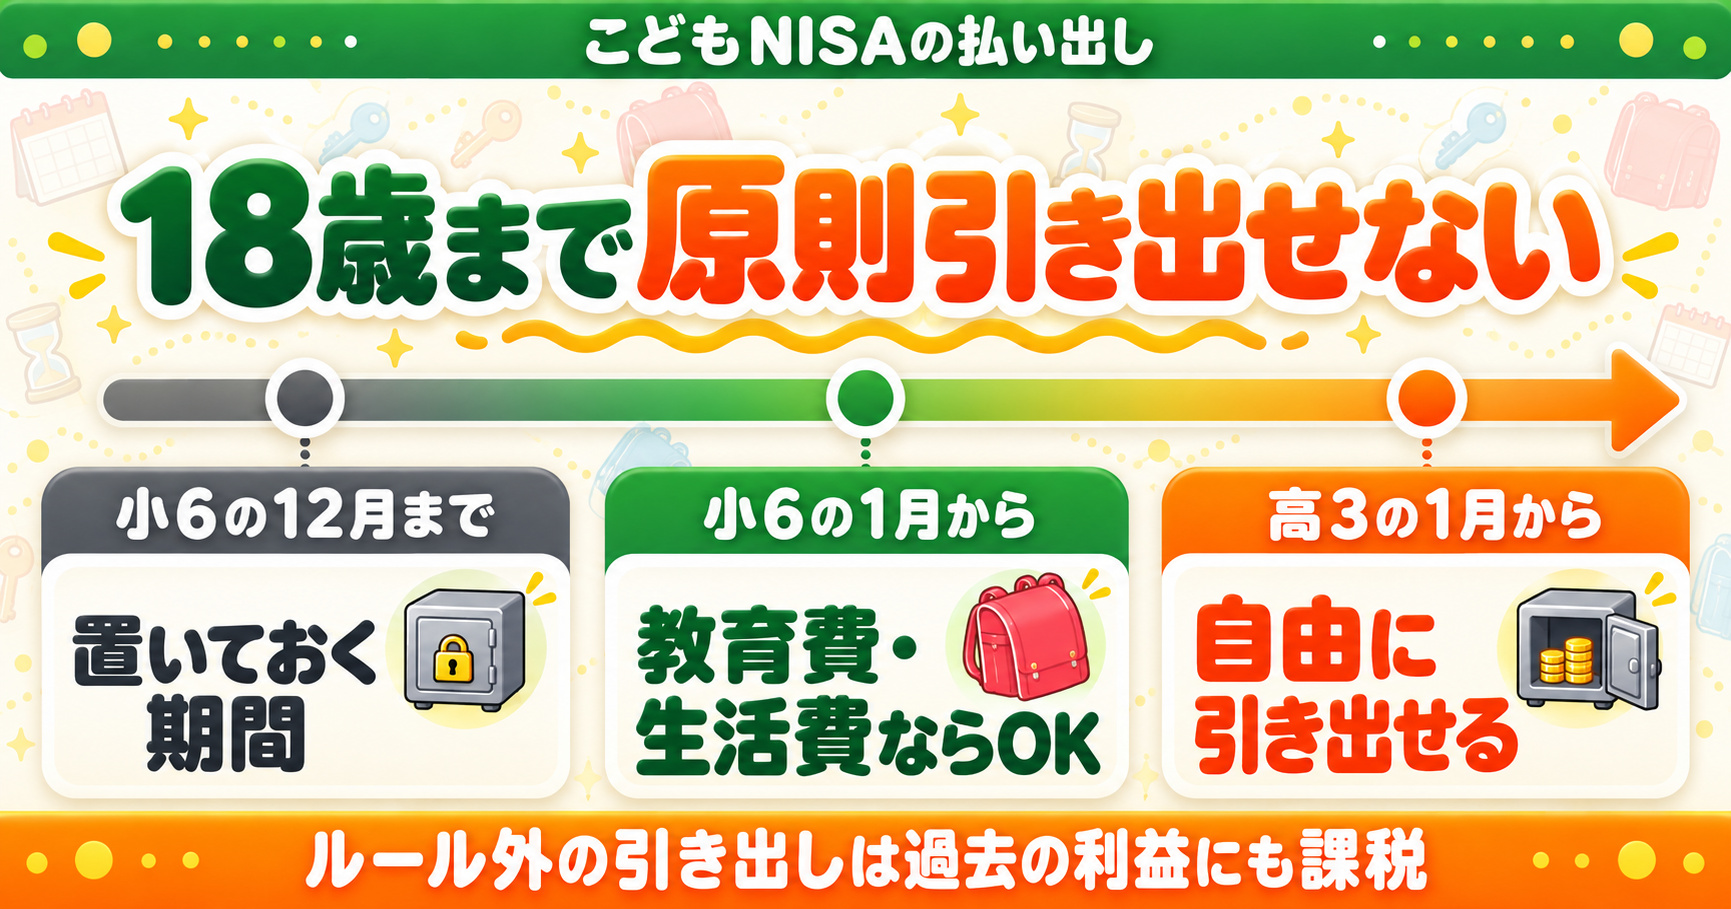
こどもNISAで、いちばん気をつけたいのが払い出し(お金を引き出すこと)のルールです。日本証券業協会のQ&Aによると、こどもNISAは「子どもや孫の将来に向けた資産づくり」のための制度なので、原則として高校3年生の1月(正確には、3月31日時点で18歳である年の1月)になるまでは、口座のお金を引き出せないしくみになっています。
投資信託を売ったお金や分配金も、こどもNISAの口座と同時に作られる専用の口座(特定課税未成年者口座)にためておき、年60万円の枠の範囲で買い直すことはできますが、外に引き出すことはできません。
ただし、例外が2つあります。
- 1災害など、やむを得ないとき:この場合は税金もかかりません
- 212歳以降に、子ども本人の教育費や生活費に使うとき:3月31日時点で12歳になる年の1月(ふつうは小学6年生の1月)から。子どもが同意したことを示す書面を添えて、親などが金融機関に申し出ます。引き出したお金は子ども本人の名義の口座に入ります
この2つ以外で引き出すと、口座は廃止され、それまで非課税で受け取った利益にさかのぼって税金がかかります。また、引き出しの制限が解ける前(ふつうは高校3年生の1月より前)に口座を閉じた場合も、災害などのやむを得ない場合を除き、過去に非課税で受け取った利益(12歳以降に例外として引き出した分も含む)に税金がかかる点に注意が必要です。
早生まれ(1月3日〜4月1日生まれ)の子は、少しタイミングがずれます。引き出せるようになるのは「3月31日時点で18歳になる年の1月」なので、誕生日の前(まだ17歳)でも引き出せるようになります。一方で、大人のNISAへの切り替えは「1月1日時点で18歳の年」なので、その翌年になります。
私はこの「18歳まで原則引き出せない」というルールを見たとき、正直ちょっと使いにくいと感じました。急にお金が必要になっても自由に引き出せない、つまり流動性がないからです。こどもNISAに入れるのは、何年も使う予定がないと決まっているお金だけにしておくのが安心です。
お金は誰が出す?|子ども本人のお金だけ・親から子への贈与と贈与税
こどもNISAで運用できるのは、子ども本人のお金だけです。日本証券業協会のQ&Aによると、親や祖父母のお金を、子どもの名前を借りて運用することはできません。証券会社などは、口座に入るお金が子どもにすでに贈与されたお金かどうかを確かめることになっていて、口座を開くときに、親などが「子ども本人のお金以外では投資しない」と示す書類を出すよう求められます。
そのため、毎月積み立てるときは、次の順番でお金を動かします。
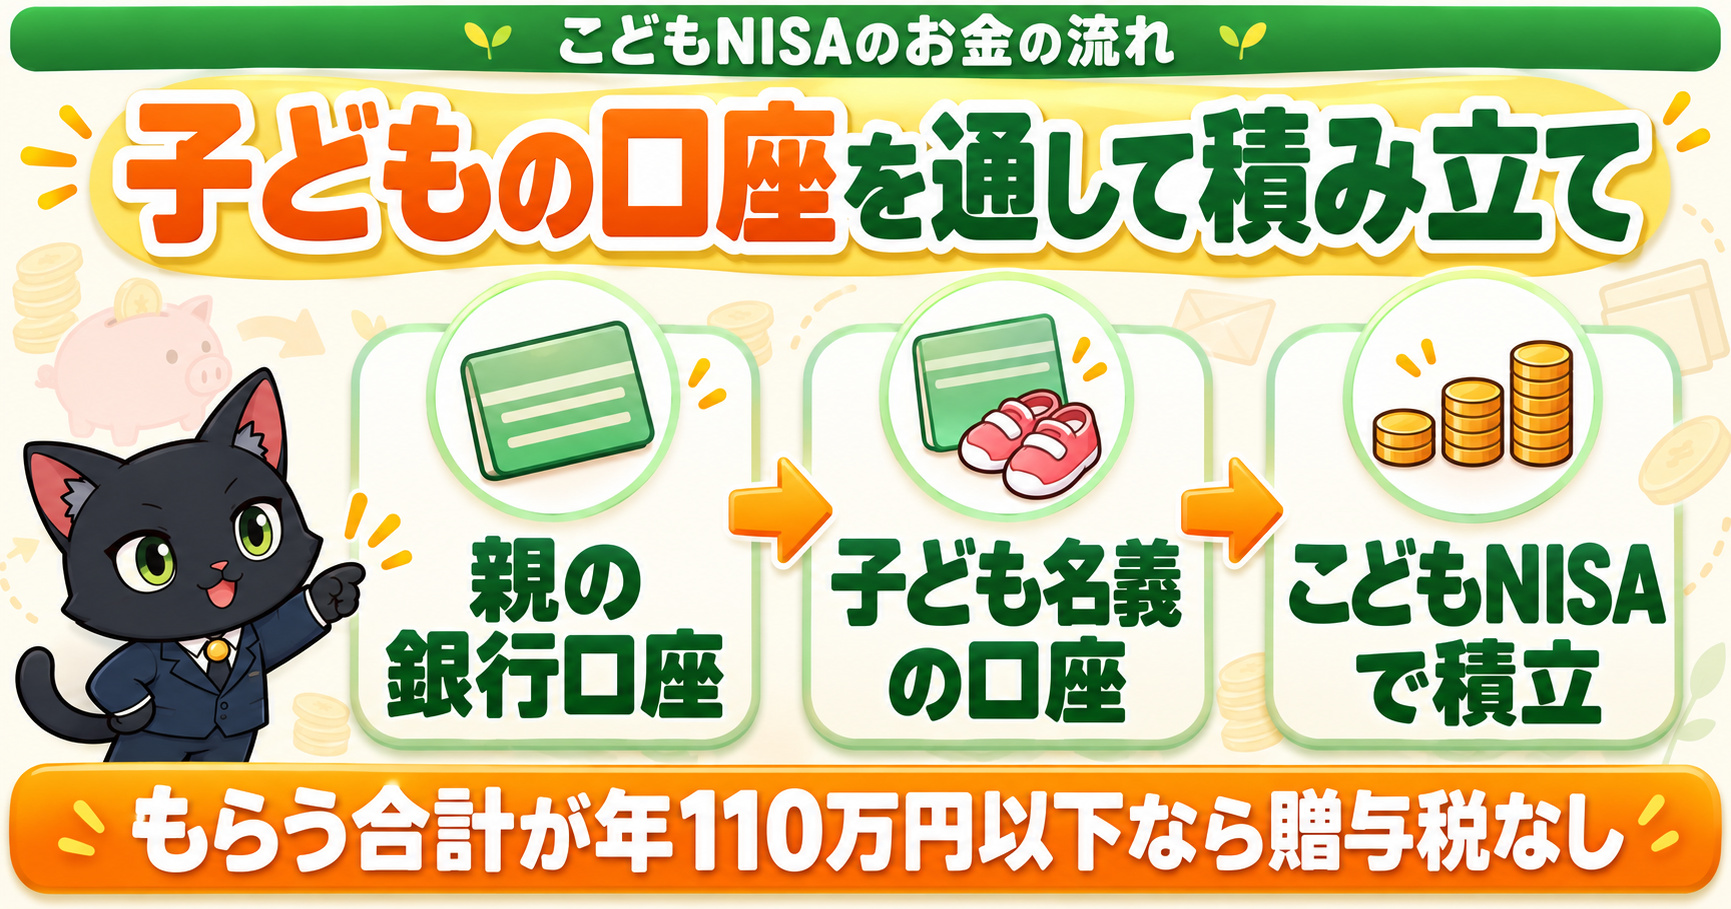
- 1親の銀行口座から、子ども名義の銀行口座(または証券口座)にお金を移す:親から子どもへの贈与(「あげる」「もらう」の約束)として移し、子どものお金として分けて管理する
- 2子ども名義の口座から、こどもNISAで投資信託を買う:親の口座から直接は買えない
- 3毎年、子どもが受け取った金額の合計を確かめる:贈与税の基礎控除(年110万円)を超えていないか見ておく
親から子どもへお金を渡すと、それは「贈与」になります。国税庁「No.4402 贈与税がかかる場合」によると、贈与税は、もらった人が1年間(1月1日〜12月31日)に受け取った財産の合計から110万円を引いた残りにかかります。合計が110万円以下なら、贈与税はかからず、申告もいりません。こどもNISAの上限は年60万円なので、ふつうに使う分には110万円を超えにくいですが、同じ年に祖父母などから別にお金をもらった分も合計される点には注意しましょう。
「教育費なら贈与税はかからない」と聞いたことがあるかもしれません。たしかに、親から子どもへの教育費や生活費は、必要なときにその都度、直接使う分なら贈与税はかかりません。ただし国税庁「No.4405 贈与税がかからない場合」は、教育費などの名目でもらったお金を預金したり株式などの購入にあてたりした場合は、贈与税がかかるとしています。こどもNISAで投資するお金は、この非課税には当たらないと考えておきましょう。
🎁 贈与税の110万円の基礎控除や、毎年の贈与で気をつけたい点は、こちらでくわしく解説しています👇
👉 贈与税の基礎知識|年110万円の非課税枠と、相続税とどっちが得かの考え方
ジュニアNISAとの違い|2023年に終わった制度と何が変わったか
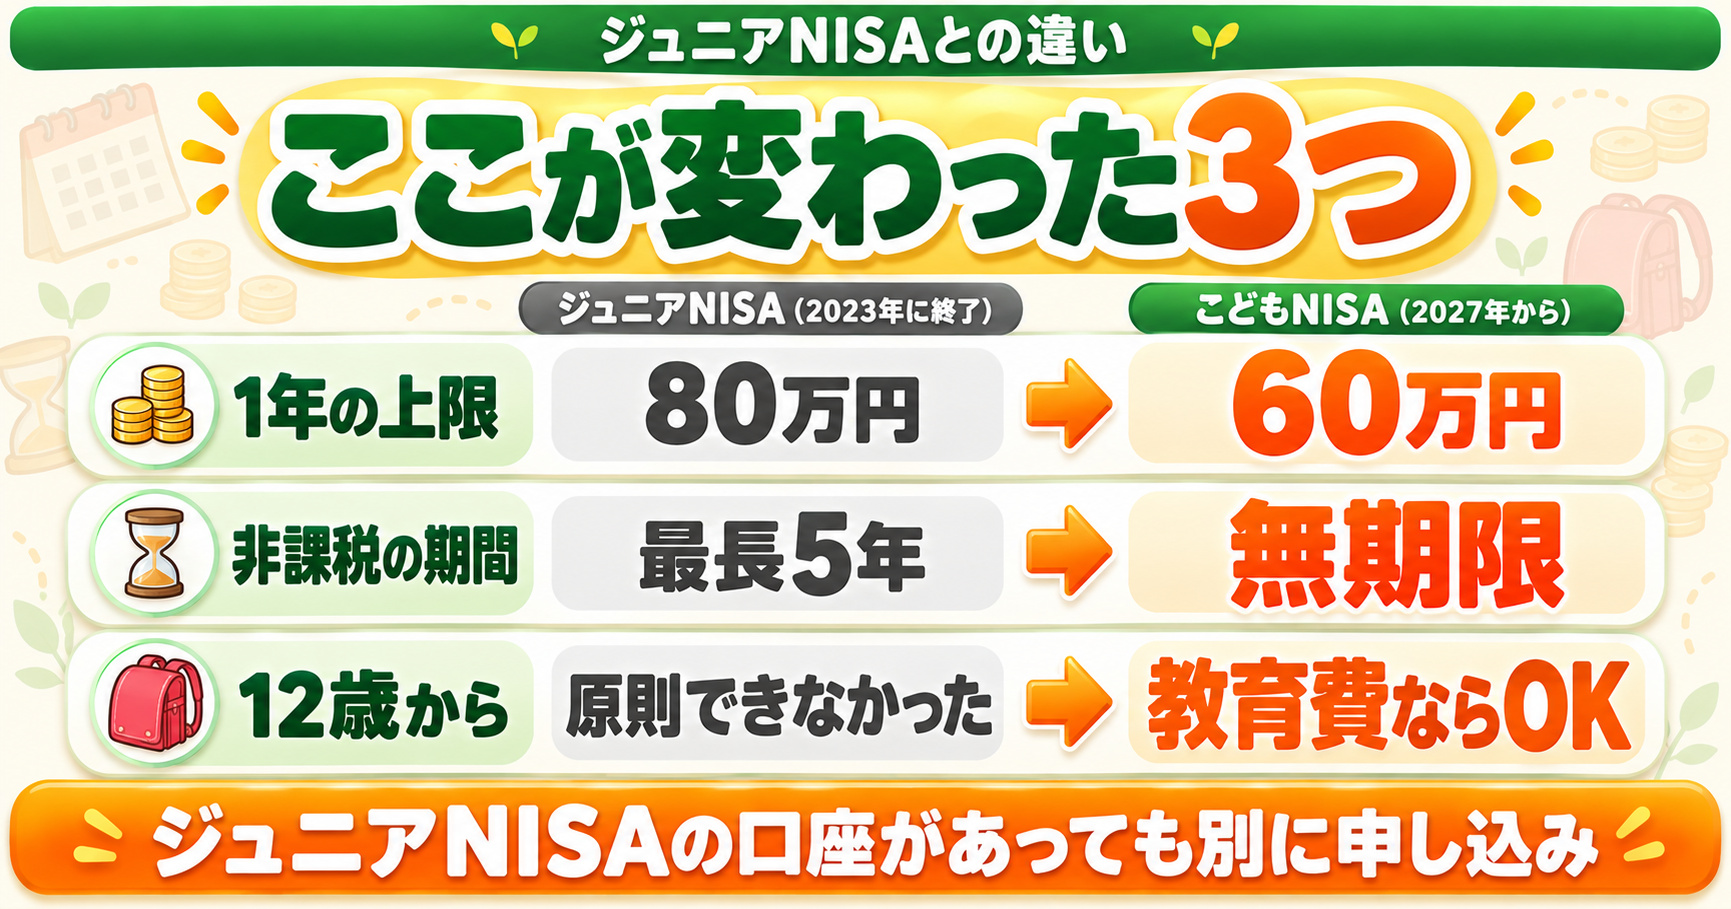
子ども向けのNISAには、以前「ジュニアNISA」という制度がありました。国税庁のジュニアNISAのQ&Aによると、ジュニアNISAは2016年から2023年までの間に投資できた制度で、年80万円まで投資でき、非課税で持てる期間は最長5年でした。金融庁によると、2023年で制度は終わり、新しく投資することはできません。
こどもNISAとジュニアNISAを比べると、次のようになります。
| 項目 | こどもNISA(2027年〜) | ジュニアNISA(2016〜2023年) |
|---|---|---|
| 1年の上限 | 60万円 | 80万円 |
| 非課税で持てる上限 | 600万円 | 最大400万円(80万円×5年) |
| 非課税で持てる期間 | 無期限 | 最長5年(終了後は18歳まで別の勘定で非課税) |
| 買える商品 | 一定の投資信託など(株は不可) | 株・投資信託など |
| 18歳前の払い出し | 原則不可(12歳から教育費などは可) | 原則不可だったが、2024年以降は全額なら自由(一部だけは不可・払い出すと口座は廃止) |
| 18歳になったら | 大人のNISAへ自動で切り替わる | 非課税は18歳まで(中身はNISAへ移せない) |
大きく変わったのは、非課税で持てる期間が無期限になったことと、12歳から教育費などに使えるようになったことです。一方で、買える商品は投資信託などに絞られ、個別の株は買えなくなりました。
すでにジュニアNISAの口座を持っている子も、こどもNISAは別に申し込む必要があります。日本証券業協会のQ&Aによると、ジュニアNISAの口座があるだけでは新しいNISA口座は自動では開かれず、ジュニアNISAで持っている商品をこどもNISAに移すこともできません。また、ジュニアNISAで持っている分は、こどもNISAの600万円の枠とは別に数えられます(2008年1月3日〜2009年1月2日生まれでジュニアNISAの口座がある人は、2027年1月1日に大人のNISA口座が自動で開かれます)。
こどもNISA・学資保険・親のNISA、子どものお金はどれで貯める?
子どものためのお金を貯める方法は、こどもNISAだけではありません。代表的な3つを比べると、向いている使い方がはっきり分かれます。
| 項目 | こどもNISA | 親のNISA | 学資保険 |
|---|---|---|---|
| お金の持ち主 | 子ども | 親 | 契約者(ふつうは親) |
| 増え方 | 運用しだい(元本割れもある) | 運用しだい(元本割れもある) | あらかじめ決まった額 |
| 途中で使う | 原則18歳まで不可 | いつでも自由 | 途中で解約すると減ることが多い |
| 1年の上限 | 60万円 | 360万円 | 契約で決めた保険料 |
| 向いているお金 | 何年も使わないと決まっているお金 | 使う時期がはっきりしないお金 | 確実に用意したい決まった額 |
こどもNISAの強みは、親のNISAの枠を使わずに、子ども自身の非課税の枠を持てることです。親が自分の老後資金などで枠を使い切りそうな家庭には、とくに助けになります。一方で、親のNISAならいつでも売って引き出せます。ただし値下がりしているときは元本割れもあるので、すぐ使うかもしれないお金は、預金で別に確保しておきましょう。
私なら、まず親のNISAを土台にして、そのうえで、何年も使う予定がないと決まっているお金だけをこどもNISAに足す、という順番で考えます。どちらか1つに決めるより、引き出しやすさの違いで役割を分けたほうが、急な出費にも将来の教育費にも対応しやすいからです。
🎓 学資保険と新NISAを、増えやすさ・確実性・保障などで比べた記事はこちらです👇
👉 学資保険 vs 新NISA|教育費の貯め方どっちがお得?
月いくら積み立てる?|月5万円なら10年で枠がいっぱい・月1万円ならどうなるか
こどもNISAの1年の上限は60万円なので、月5万円がいちばん多く積み立てられる金額です。月5万円を続けると、10年で元本が600万円になり、非課税で持てる上限に届きます。0歳から始めれば、10歳ごろには枠がいっぱいになる計算です。
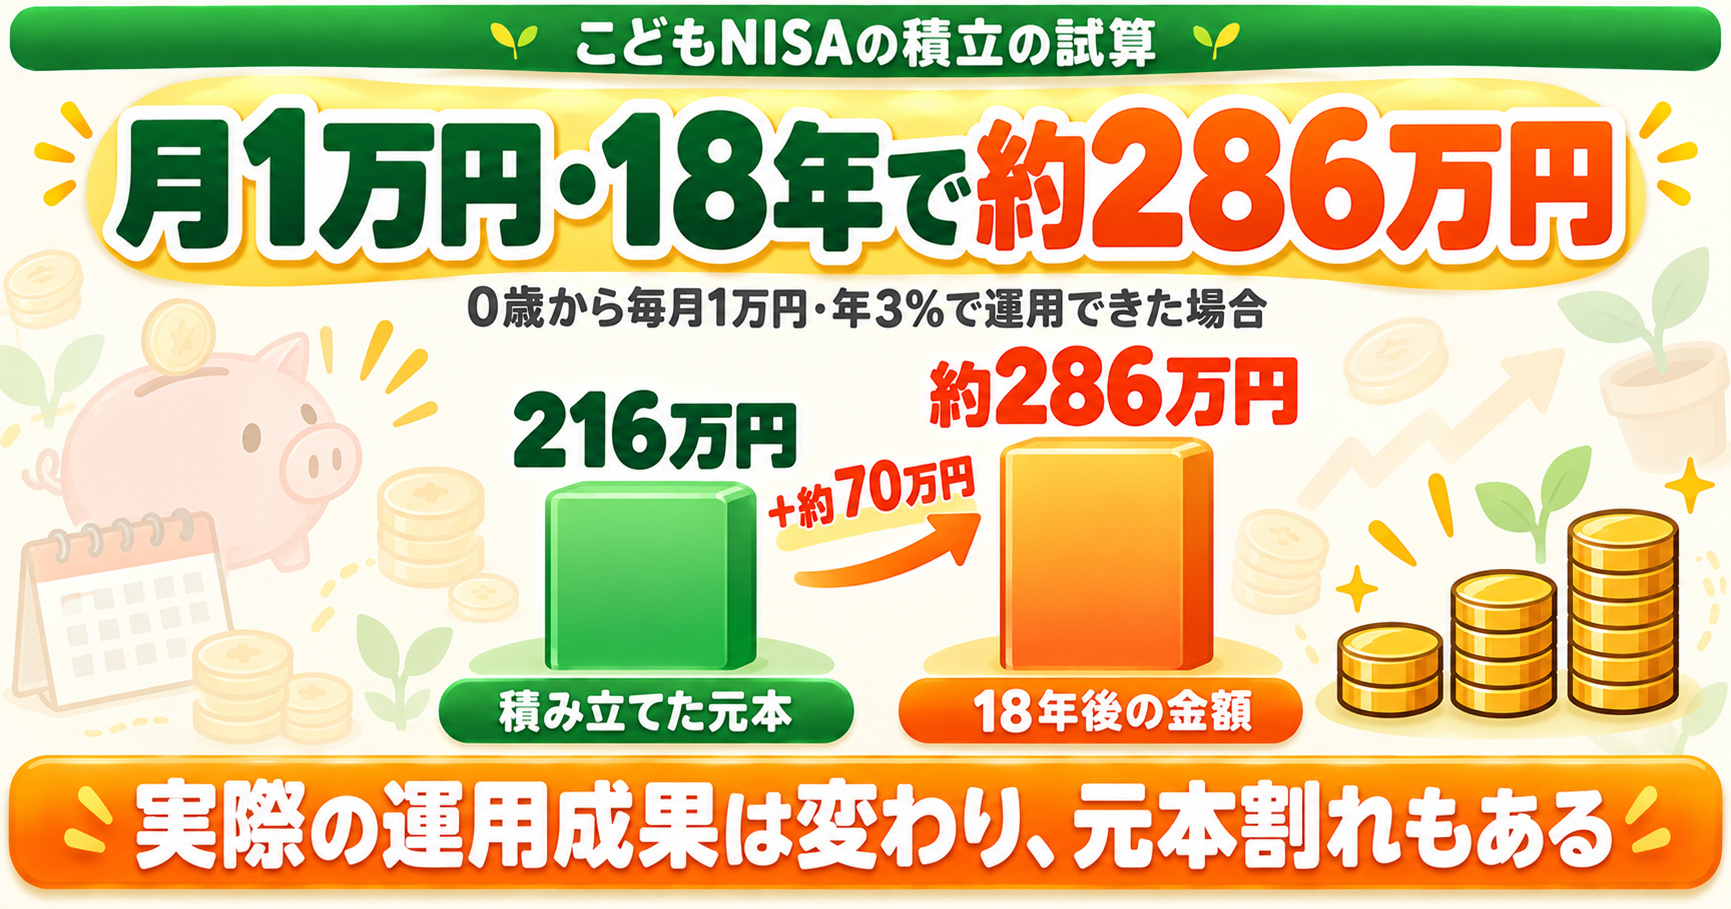
もちろん、毎月5万円を積み立てられる家庭ばかりではありません。たとえば月1万円を0歳から18年間積み立てて、年3%で運用できた場合を計算すると、次のようになります。
| 積み立て方(年3%で運用できた場合) | 積み立てた元本 | 積み立て終わったときの金額(試算) |
|---|---|---|
| 月1万円 × 18年 | 216万円 | 約286万円 |
| 月1万円 × 12年(12歳まで) | 144万円 | 約173万円 |
| 月5万円 × 10年 | 600万円 | 約699万円 |
※年3%は計算のための仮の数字で、毎月の複利で計算しています。実際の運用成果は毎年変わり、元本を下回ることもあります。こどもNISAの中で増えた分には税金がかかりませんが、損をしたときに、ほかの口座の利益と相殺(損益通算)することはできません。
金額は、「何年後に、何に使うお金か」から逆算して決めるのがおすすめです。たとえば大学の入学時に使うなら、高校3年生の1月から引き出せるので、それまでの年数で割って毎月の金額を考えます。
📈 時間をかけるほどお金が増えやすくなる「複利」のしくみは、こちらで解説しています👇
👉 複利の効果とは?単利との違い・72の法則・長期投資で資産が雪だるま式に増える仕組みを徹底解説
どこで始める?口座開設の流れ|2026年10月から申し込み受付・開設は2027年1月以降
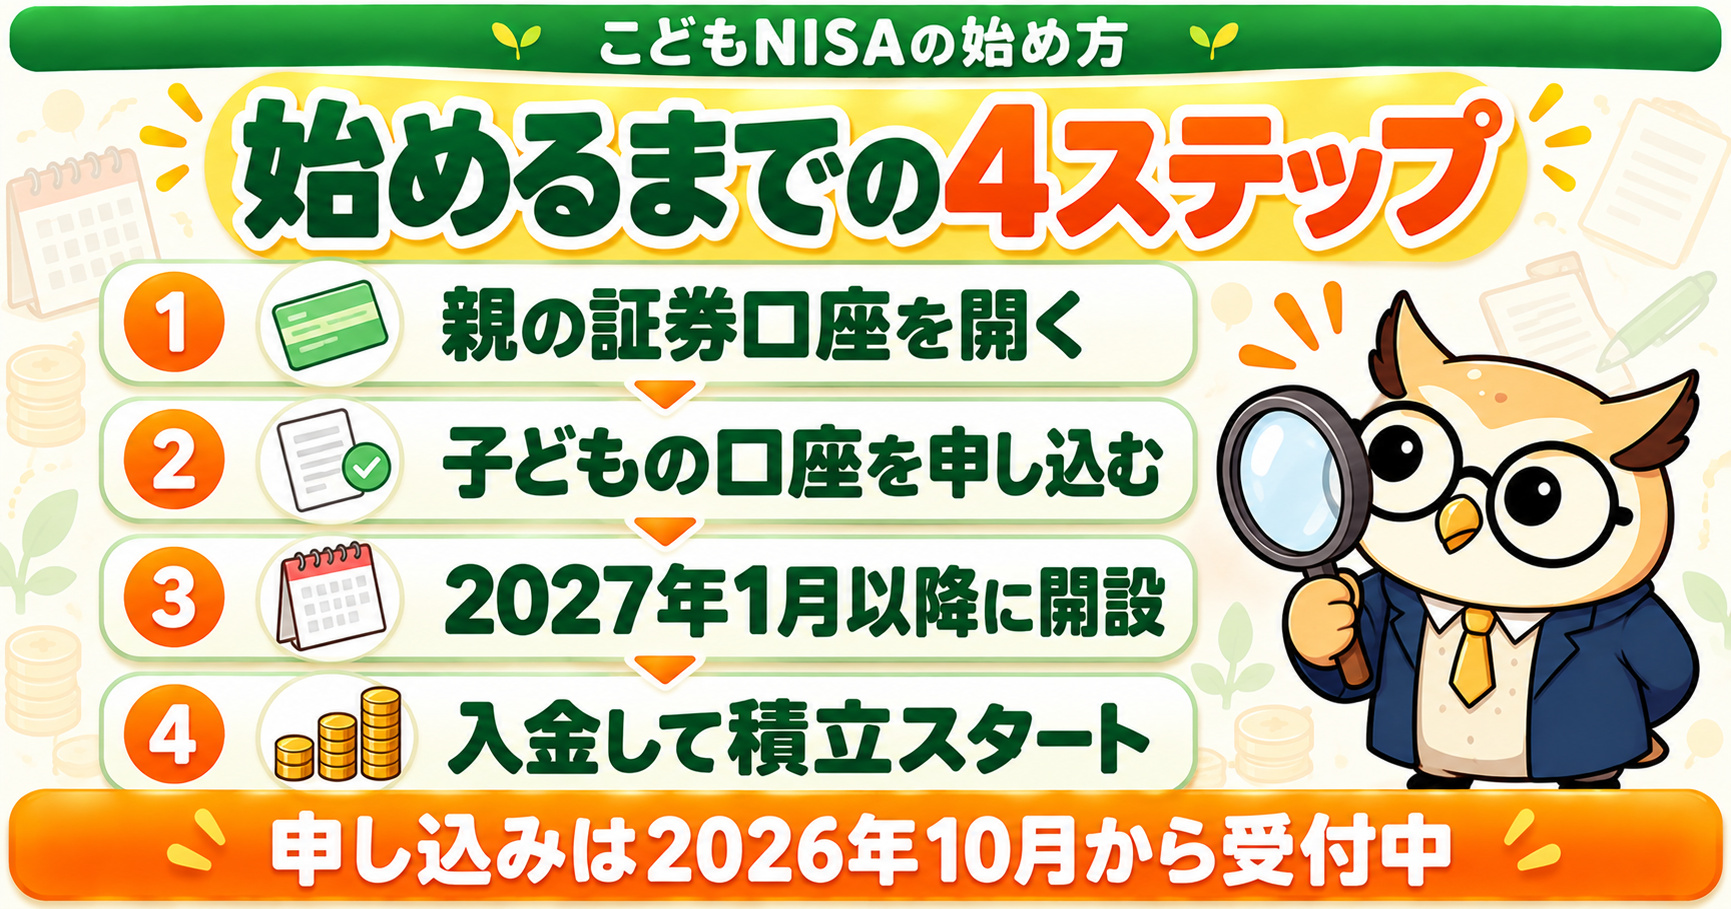
こどもNISAの申し込みは、制度が始まる前から受け付けが始まっています。たとえば楽天証券や松井証券は、2026年10月1日から申し込みの受け付けを始めました。ただし、申し込んでもすぐに口座ができるわけではなく、証券会社と税務署の確認を経て、口座ができるのは2027年1月以降です。
流れは証券会社によって少しずつ違いますが、大まかには次のとおりです。
- 1親の証券口座を開く:楽天証券・SBI証券・松井証券などでは、子どもの口座を作る前に、親(親権者)がその証券会社に口座を持っている必要があります
- 2子どもの口座(未成年口座)とこどもNISAを申し込む:親の口座から手続きするのが一般的です。住民票の写し(マイナンバーや続柄の記載があるもの)など、親子関係が分かる書類が必要です
- 3証券会社と税務署の確認を待つ:2027年1月以降に口座ができます。ほかの金融機関ですでにこどもNISAの口座を開いていると、開設できません
- 4子ども名義の口座にお金を入れて、積立を設定する:親の口座から子ども名義の口座へお金を移し、毎月の積立を始めます
金融機関は途中で変えられないので、申し込む前にじっくり選ぶことが大切です。積立に使える投資信託の種類、手数料、親子の口座をまとめて見られる機能など、親が使いやすいかどうかも見ておきましょう。必要な書類や細かい手順は、申し込む金融機関の公式サイトで確認してください。
🏦 NISA口座と特定口座・一般口座の違いや、最初に選ぶ口座の考え方はこちらです👇
👉 NISA口座・特定口座・一般口座の違いを完全解説|初心者が最初に選ぶべき口座はどれ?
始める前に確かめたい5つの注意点
最後に、こどもNISAを始める前に確かめておきたい点をまとめます。どれも、あとから「知らなかった」と困りやすいところです。
- 1元本割れすることがある:投資信託の値段は上がったり下がったりします。必ず増えるものではありません
- 2原則18歳まで引き出せない:12歳からの例外は、子ども本人の教育費・生活費に使う場合だけです
- 3途中で口座を閉じると税金がかかる:高校3年生の1月より前に口座を閉じたり、ルール外で引き出したりすると、災害などの場合を除き、それまでの利益にさかのぼって税金がかかります
- 4金融機関を変えられない:最初の金融機関選びが大事です
- 5子ども本人のお金しか使えない:親のお金のまま積み立てることはできず、贈与としてお金を移す必要があります
とくに2と3は、大人のNISAにはないルールです。こどもNISAは「入れたら18歳まで置いておく箱」と考えて、入れる金額は無理のない範囲にしておきましょう。
こどもNISAのよくある質問Q&A
Q. 2026年のうちに申し込んでおいたほうがいい? A. 急ぐ必要はありませんが、2026年中に申し込んでおけば、2027年1月以降に口座ができしだい積立を始めやすくなります。ただし、申し込んでもすぐに口座ができるわけではなく、税務署の確認も入ります。ほかの金融機関と重ねて申し込まないようにしましょう。
Q. 兄弟それぞれに口座を作れる? A. 作れます。NISA口座は1人1口座なので、子ども1人ずつに口座を作り、それぞれが年60万円・総額600万円の枠を使えます。お金はそれぞれの子どもの名義の口座から入れます。
Q. 祖父母がお金を出してもいい? A. 出すことはできます。ただし、お金はいったん子どもに贈与して、子ども名義の口座に入れてから積み立てます。同じ年に親や祖父母など複数の人からもらった分は合計して、贈与税の基礎控除(年110万円)を超えていないか確かめましょう。
Q. 積立を途中でやめても大丈夫? A. 積立の金額を減らしたり、積立を止めたりすることはできます。ただし、それまでに買った分を引き出せるのは、原則として高校3年生の1月(3月31日時点で18歳である年の1月)からです(12歳からの教育費などの例外を除く)。
Q. こどもNISAで損をしたらどうなる? A. NISAの口座で出た損失は、税金の計算ではなかったものとされ、ほかの口座の利益と相殺(損益通算)することはできません。長い期間をかけて、値動きをならしながら積み立てるのが基本です。
- 2027年1月から0〜17歳もNISA口座を開ける(通称こどもNISA)
- 使えるのはつみたて投資枠だけ。年60万円・総額600万円まで
- 原則18歳まで引き出せない。12歳からは教育費・生活費に限り例外あり
- お金は子ども本人のものだけ。親から子どもに贈与して、子ども名義の口座から積み立てる
- 金融機関は変えられない。ふつうは高校3年生の1月に大人のNISAへ自動で切り替わる
- すぐ使うかもしれないお金は預金、使う時期が決まっていないお金は親のNISA、何年も使わないお金だけこどもNISAに
🎓 コガネ博士の総評
ただし、原則18歳まで引き出せないこと、金融機関を変えられないこと、子ども本人のお金しか使えないことは、大人のNISAにはないルールじゃ。ここを知らずに始めると、あとで困ることになる。
だからこそ、いつ使うか分からないお金は親のNISAや預金で、何年も使わないと決まっておるお金だけをこどもNISAで、と役割を分けて考えるのがよいのじゃ。
口座ができるのは2027年1月以降じゃ。あわてず、書類と使う金融機関をゆっくり決めておくとよいぞ🦉
- 金融庁「NISAを知る(NISA特設ウェブサイト)」
- 金融庁「2023年までのNISA(ジュニアNISAについて)」
- 日本証券業協会「2024年以降のNISAに関するQ&A」(2026年9月・PDF)
- 日本証券業協会「0歳からNISA口座が開設できるようになります!」
- 国税庁「ジュニアNISA(未成年者少額投資非課税制度)に関するQ&A」(PDF)
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4405 贈与税がかからない場合」
- 楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」
- 松井証券「「こどもNISA」のお申込みを受け付けます(10/1~)」
- SBI証券「SBI証券のこどもNISA」