自転車保険は義務?個人賠償責任特約1本で家族をまとめてカバーする方法
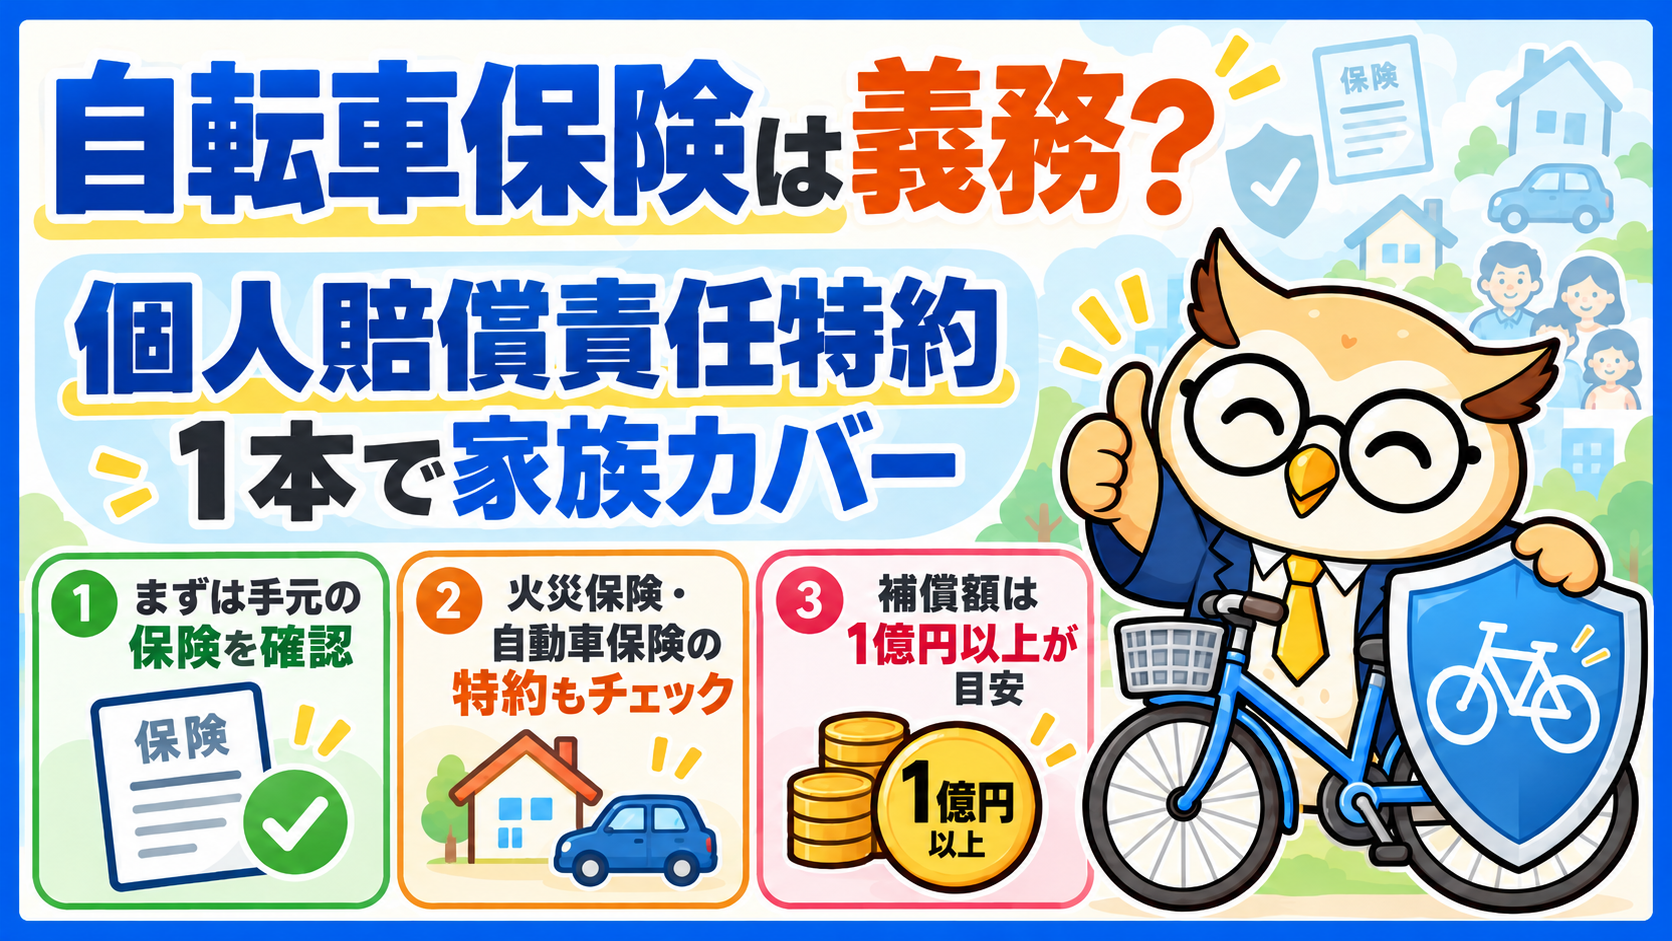
「自転車保険に入らないといけない」と聞いて、新しく保険を探そうとしていませんか。実は、多くの都府県で義務になっているのは「自転車で相手にケガをさせたときの賠償に備えること」で、その備えは、すでに入っている火災保険や自動車保険の特約で足りていることがよくあります。
この記事では、国土交通省・警視庁・日本損害保険協会などの公式情報をもとに、自転車保険の義務の中身、すでに入っているかの確かめ方、そして個人賠償責任特約1本で家族をまとめてカバーする方法と、まとめる前の注意点までを整理します。
📌 自転車保険は義務?どこまでが義務で、罰則はあるのか
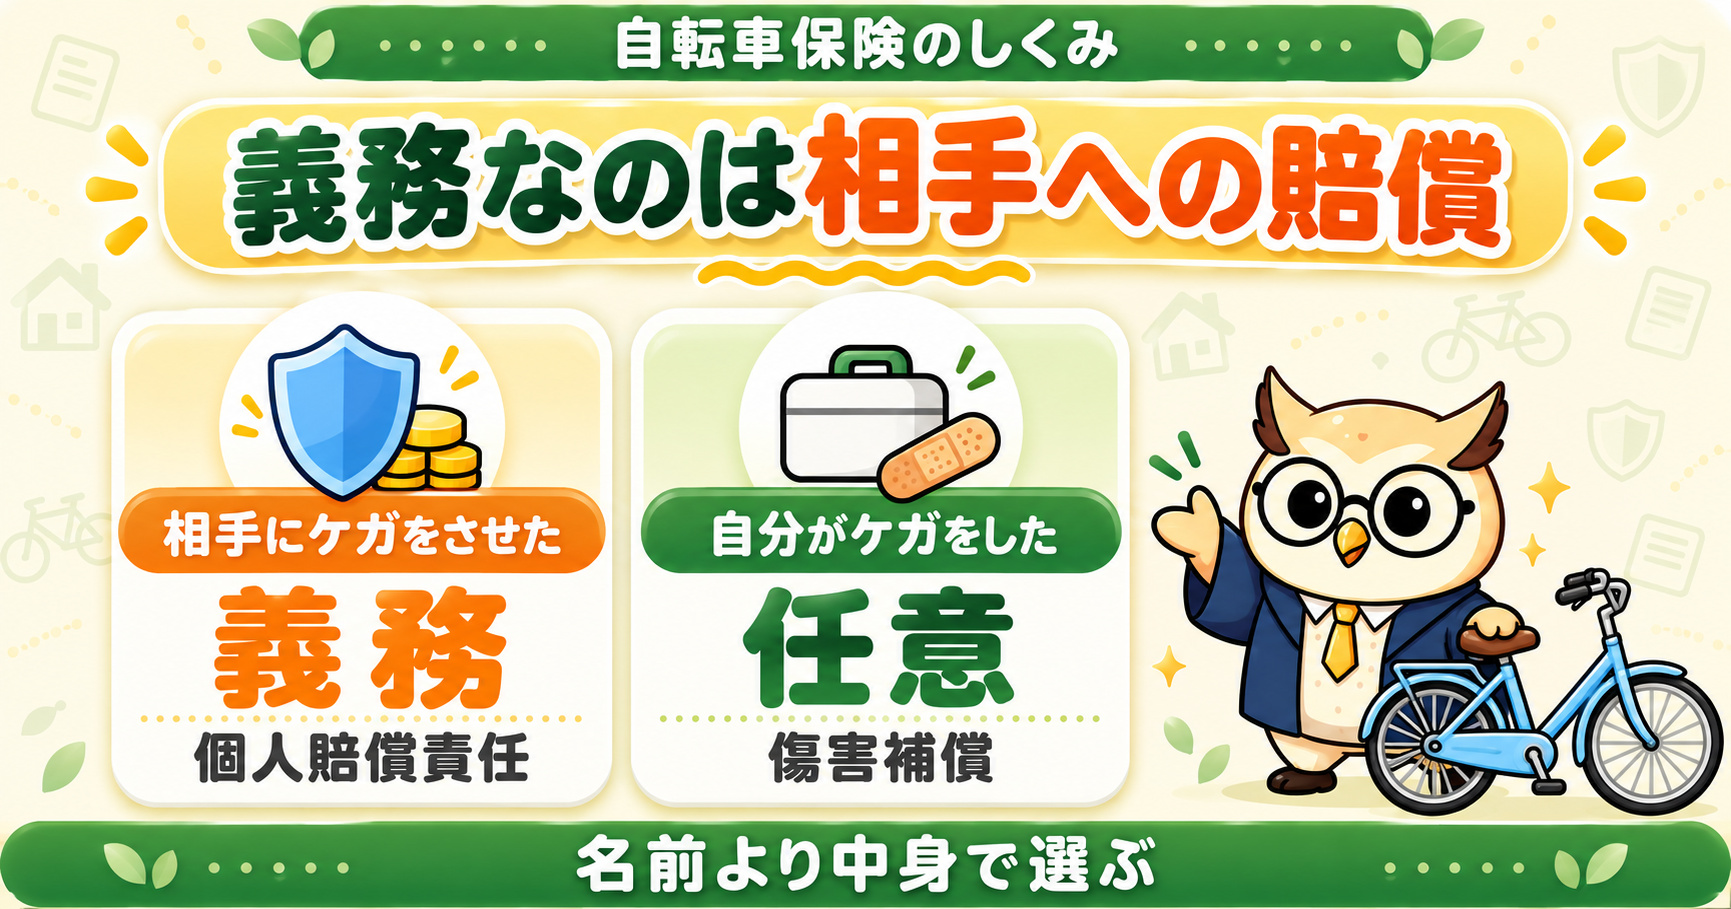
📌 「自転車保険」の中身は、相手への賠償と自分のケガの2つ
📌 1億円近い賠償を命じられた自転車事故の例
📌 もう入っているかもしれない8つの保険と確かめ方
📌 個人賠償責任特約1本で家族をまとめてカバーできる理由
📌 1本にまとめる前に確かめたい5つのポイント
自転車保険は義務?多くの都府県で「加入しなければならない」に
自転車保険の加入は、国の法律ではなく、都道府県などの条例で決められています。国土交通省の資料では、2024年4月1日時点で、加入を義務としているのが34都府県、努力義務(入るように努める)が10道県、条例がないのが3県でした(国土交通省「自転車損害賠償責任保険等への加入促進」)。
2026年1月1日時点でも義務化は34都府県で、最近では富山県が2026年10月1日から努力義務を義務に切り替えました(富山県「自転車損害賠償保険等の加入義務化について」)。つまり今は、全国の多くの地域で「入らなければならない」ルールになっています。
義務を負うのは誰?
国土交通省がひな型として示した標準条例では、加入の義務を負うのは、自転車に乗る人、未成年の子が乗る場合の保護者、仕事で自転車を使う事業者、レンタサイクルなどの貸し出し事業者です。子どもが自転車で通学している家庭では、親が加入する立場になります。
入っていないと罰則はある?
国土交通省の標準条例の解説では、「現時点では、罰則規定までは設けていない」としています(国土交通省「標準条例 条文解説」)。理由は、まず利用者の意識を高めることが大切だから、と説明されています。警視庁(東京都)の案内にも罰則の記載はありませんが、具体的な扱いは、お住まいの都道府県の条例で確かめてください。
ただし、罰則がないから入らなくてよい、ということではありません。保険に入っていなくても、事故を起こせば賠償の責任そのものは残ります。次の章で見るように、その金額が家計を大きく揺るがすことがあるからこそ、条例で義務にされているのです。
「自転車保険」の中身は2つ|相手への賠償と、自分のケガ
「自転車保険」という名前で売られている保険は、多くの場合、2つの補償がセットになっています。警視庁も「自転車保険」を、傷害保険とのセット商品として紹介しています(警視庁「自転車事故に備える保険等の加入義務」)。
- 1相手への賠償(個人賠償責任):自転車で人にケガをさせた、物を壊したときに、相手に払う賠償金に備える。条例で義務になっているのは、このうち人にケガをさせたときの賠償への備え(個人賠償責任保険なら、物を壊したときの賠償にも備えられる)
- 2自分のケガ(傷害補償):自分が転んでケガをしたときの入院・通院などに備える。義務ではない
警視庁(東京都)の案内でも、加入が義務なのは「自転車の利用によって生じた他人の生命又は身体の損害を賠償する自転車損害賠償保険等」とされています(警視庁「自転車事故に備える保険等の加入義務」)。国の標準条例の解説でも、自分のケガを補償する傷害保険とセットになったいわゆる「自転車保険」は、加入の選択肢の一つという位置づけです(国土交通省「標準条例 条文解説」)。
つまり、義務を満たすために必要なのは相手への賠償の備えです。この部分は「個人賠償責任保険」と呼ばれ、自転車保険という名前でなくても、ほかの保険の特約として付けられます。
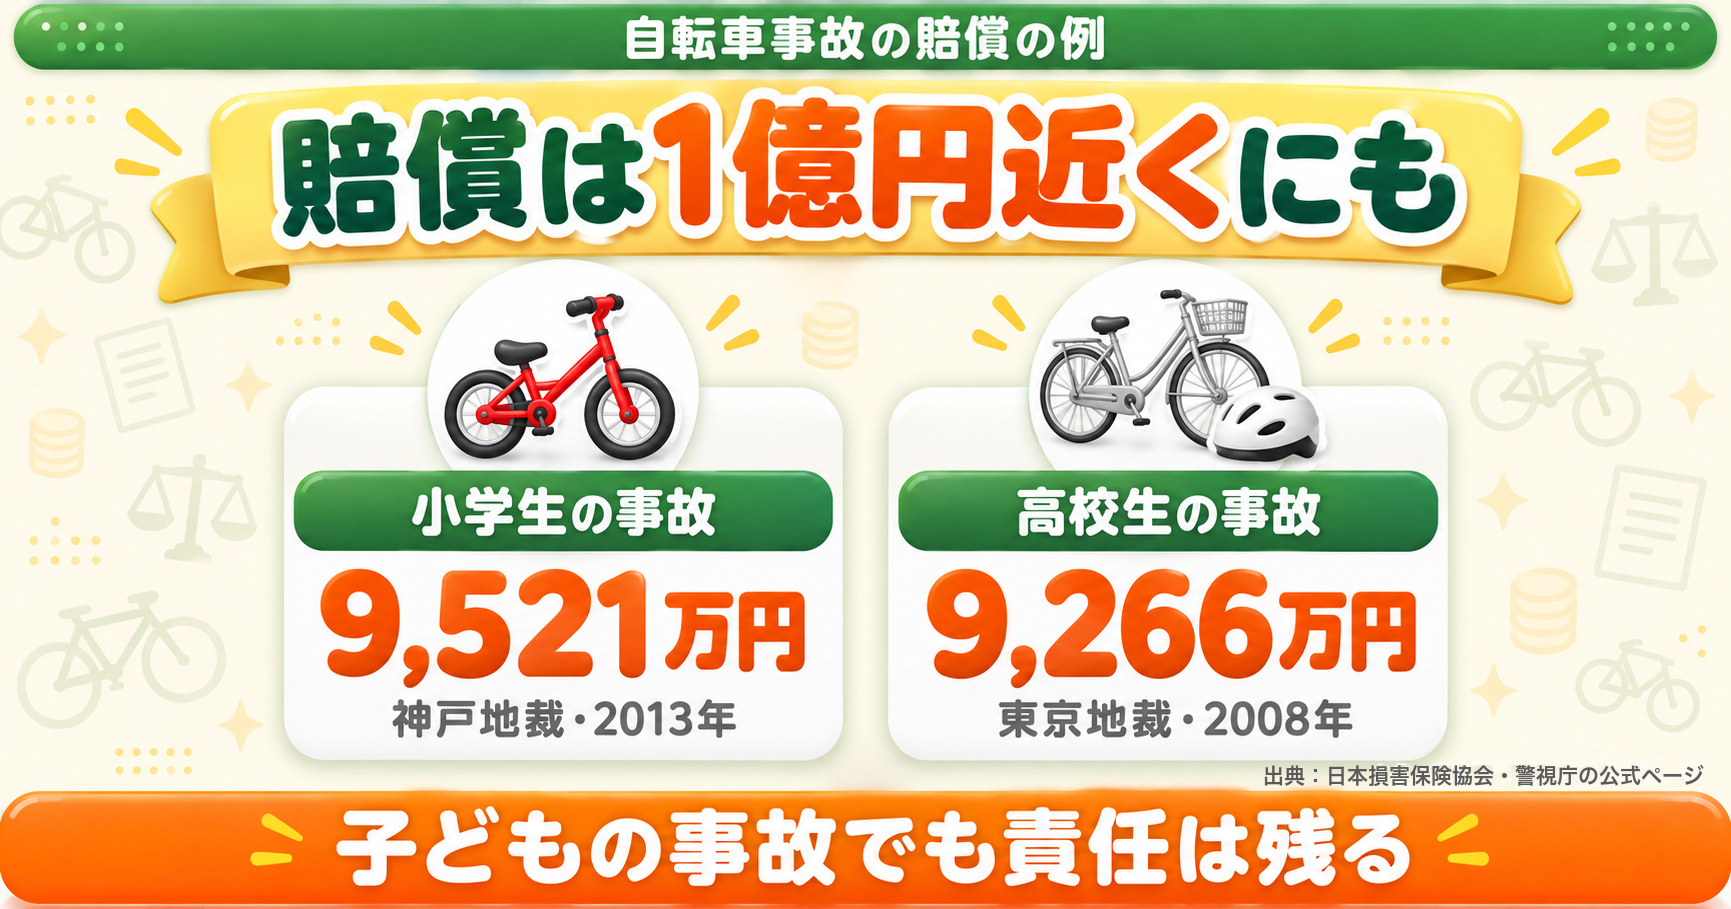
なぜ必要?約9,500万円の賠償例と「子どもの事故でも責任は残る」
自転車は、道路交通法では「軽車両」という車の仲間です。事故を起こせば、自動車と同じように、相手への損害賠償の責任を負います。そして、その金額は思っているよりずっと大きくなることがあります。
日本損害保険協会や警視庁は、次のような高額賠償の例を紹介しています(日本損害保険協会「自転車事故と保険」)。
| 判決 | 賠償額 | 事故の内容 |
|---|---|---|
| 神戸地裁・2013年7月4日 | 9,521万円 | 小学生(11歳)が夜間、自転車で帰宅中に歩行中の女性(62歳)と正面衝突。女性は意識が戻らない状態に |
| 東京地裁・2008年6月5日 | 9,266万円 | 高校生が歩道から車道を斜めに横断し、対向の自転車の会社員(24歳)と衝突。会社員に言語機能の喪失などの重い障害 |
1件目は、自転車に乗っていたのが小学生でした。日本損害保険協会は、こうした賠償の責任は「未成年といえども責任を免れることはできません」としています。子どもが起こした事故でも、数千万円単位の賠償を求められることがある、ということです。
相手への賠償は、貯金で備えるには大きすぎる金額です。一方で、日本損害保険協会によると、個人賠償責任保険は保険金額を1億円に設定しても、年間の保険料は数千円程度です(日本損害保険協会「損害保険Q&A 問92」)。めったに起きないけれど、起きたら家計が立ち行かなくなる——こういうリスクこそ、保険に向いています。
2026年4月から自転車にも青切符|16歳以上の違反が新しい手続きの対象に
警察庁によると、2026年4月1日から、自転車にも交通反則通告制度(いわゆる青切符)が適用されました。対象は16歳以上の自転車の運転者です(警察庁「自転車の新しい制度」)。
青切符は、一定の交通違反について、反則金を納めれば刑事裁判を受けずに済む手続きです。16歳未満の違反は、これまでどおり指導や警告が中心で、取り扱いは変わらないとしています。
青切符は交通違反の手続きで、事故の相手への損害賠償(民事の責任)とは別のしくみです。自転車はもともと道路交通法上の軽車両ですが、2026年4月からは16歳以上の一定の違反が青切符で処理されるようになり、ルールを守る責任がより具体的に問われるようになりました。自転車に乗る家族がいるなら、交通ルールの確認とあわせて、事故を起こしたときの賠償の備えも見直しておくとよいタイミングです。
もう入っているかも?確認したい8つの保険
相手への賠償の備えは、気づかないうちに入っていることがよくあります。警視庁は、次のような保険・共済に「個人賠償責任保険」が付いているかを確認するよう案内しています。
- 1「自転車保険」などの名前の保険(傷害保険とのセット商品)
- 2自動車保険の特約
- 3火災保険の特約
- 4傷害保険の特約
- 5クレジットカードなどの付帯保険
- 6会社などの団体保険
- 7PTAなど、学校・大学で募集される団体保険
- 8交通安全協会の自転車会員の団体保険(自転車事故の賠償だけを補償)
このほか、共済でも備えられます。国の標準条例の解説は対象を「保険や共済」としており、警視庁も「賠償責任共済」といった名称のものも同様だとしています。また、自転車店で点検・整備を受けると貼られるTSマークにも保険が付いていますが、警視庁は補償の条件が限られるとしており、点検から1年以内でなければ対象になりません。
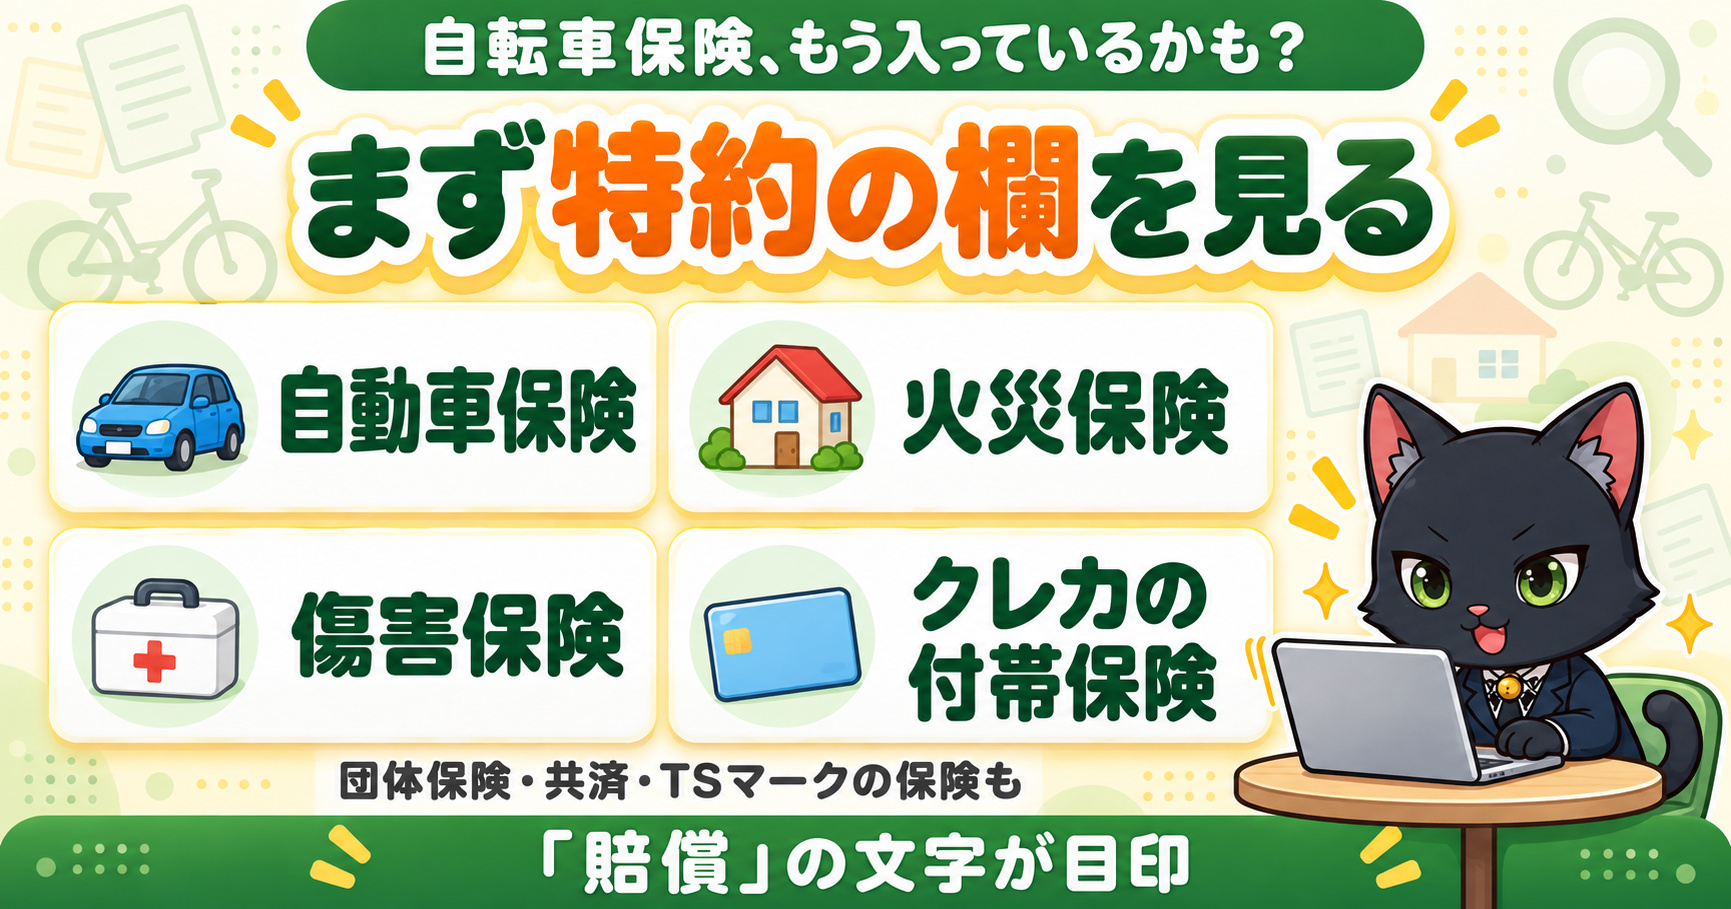
まずは「保険証券の特約の欄」を見る
確かめ方はかんたんです。手元の保険証券や、保険会社のマイページで特約の一覧を見て、「個人賠償責任」「日常生活賠償」「賠償責任補償」といった名前があるかを探します。名前は保険会社によって違いますが、「賠償」の文字が入っていることが多いので、そこを目印にしましょう。見つかったら、補償額、対象になる家族の範囲、保険の期間もあわせて確かめておきましょう。
自動車保険と火災保険は、家族のだれかの名前で入っていることもあります。家族の保険もあわせて見ると、思わぬところで見つかることがあります。
🏠 火災保険の補償の選び方は、こちらで詳しく解説しています👇
👉 火災保険・地震保険の選び方|賃貸と持ち家、最低限必要な補償とは?
個人賠償責任特約「1本」で足りる理由|家族まとめて・重複しても2倍は出ない
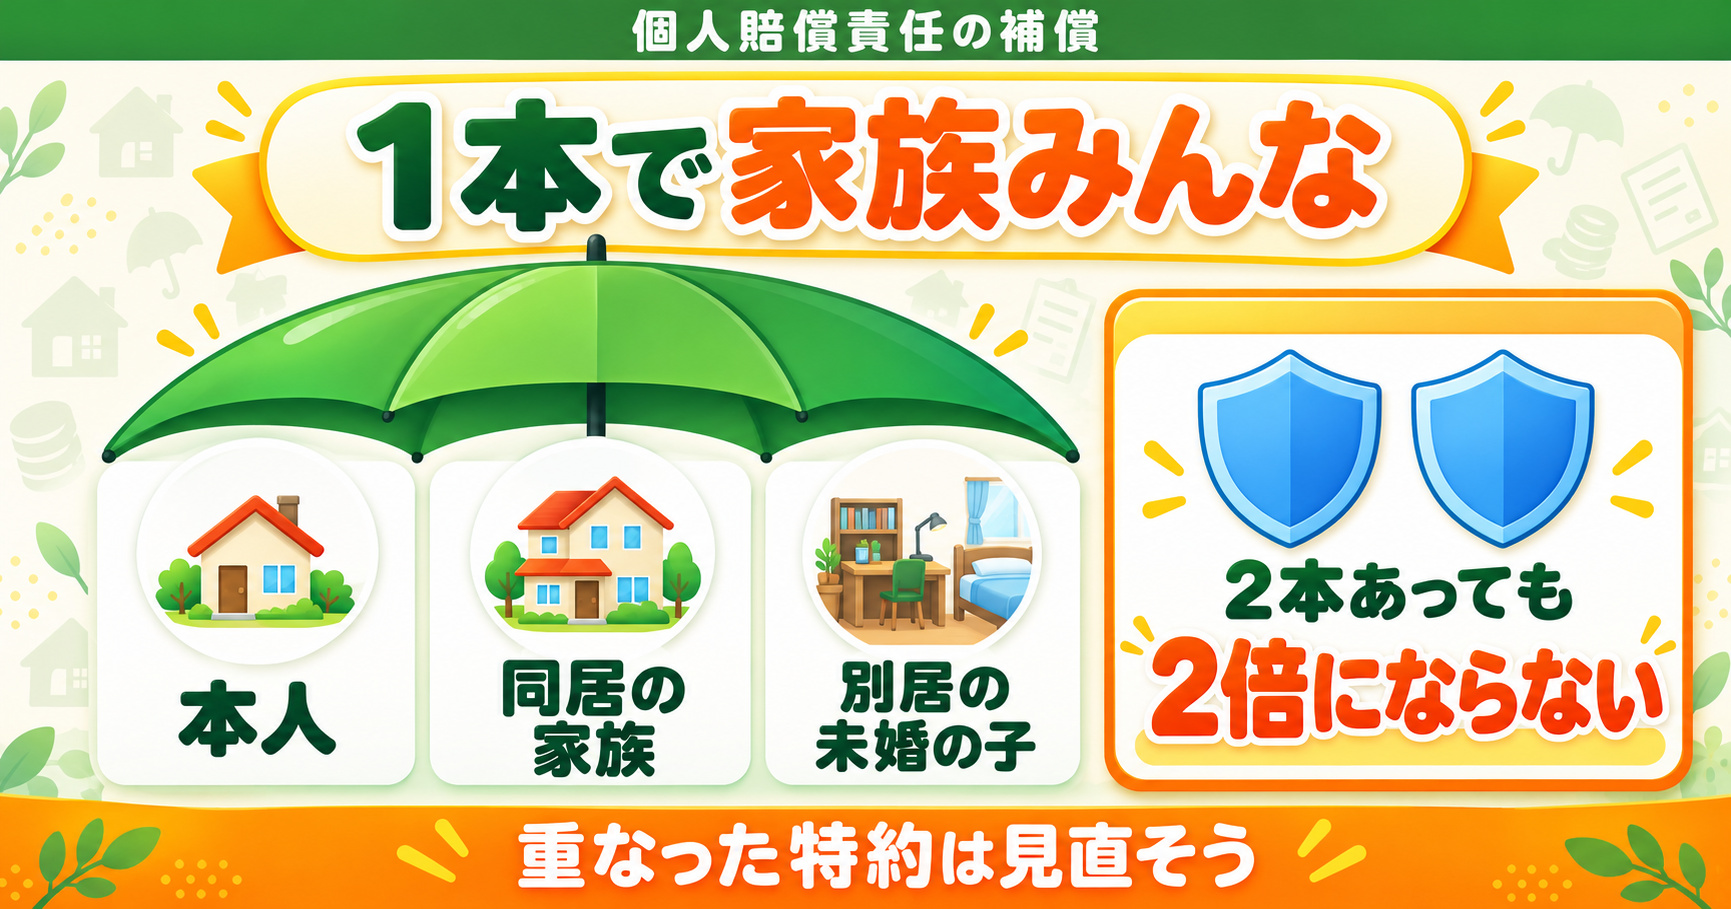
個人賠償責任の補償は、1本で、同居の家族などをまとめてカバーできるのが大きな特徴です。日本損害保険協会は、個人賠償責任保険は「ひとつの保険で家族が起こした事故をサポート」するもので、たとえばお父さんの保険で、お母さんが買い物中に商品を壊した賠償もカバーできると説明しています(日本損害保険協会「個人賠償責任保険」)。
対象になる家族の範囲
日本損害保険協会のQ&Aでは、個人賠償責任保険の対象は「生計を共にする同居の親族」で、さらに「生計を共にする別居の未婚の子」も含まれるとしています。ここでいう未婚は、これまでに結婚したことがないという意味です。たとえば、親から仕送りを受けて一人暮らしをしている未婚の大学生も、親の保険で補償の対象になります。
- 1契約している本人
- 2生計を共にする同居の親族(配偶者・子・同居の親など)
- 3生計を共にする別居の未婚の子(これまでに結婚したことがない子。仕送りを受けている学生など)
ただし、家族の範囲の決め方は商品によって細かく違うことがあります。くわしくは、ご契約の保険の約款やパンフレットで確かめてください。
2本あっても、保険金は2倍にならない
個人賠償責任の補償は、実際の損害額を補う保険です。日本損害保険協会のガイドラインでは、同じ補償が重なっていて保険金額が積み上がらない契約の場合、複数の補償の中でいちばん高い補償額が、支払いの上限になるとしています(日本損害保険協会「補償重複の対応に関するガイドライン」)。
たとえば、火災保険と自動車保険の両方に個人賠償責任特約が付いていても、事故のときに受け取れる保険金が2倍になるわけではありません。家族のだれかがすでに1本持っているなら、2本目の保険料は、補償につながらない支払いになっている可能性があります。ただし、同じガイドラインには、片方だけが国外の事故も補償するといった中身が少し違う重なりの例も挙がっています。やめる前に、2本の補償の中身を見比べておきましょう。
私自身は自転車に乗りませんが、個人賠償責任の補償は火災保険に付けています。自転車の事故だけでなく、買い物中に商品を壊した、水漏れで下の階に迷惑をかけたといった日常の事故にも1本で備えられるので、自転車に乗らない家庭でも、家族で1本持っておく価値がある補償だと感じています。
1本にまとめる前に確かめたい5つのポイント
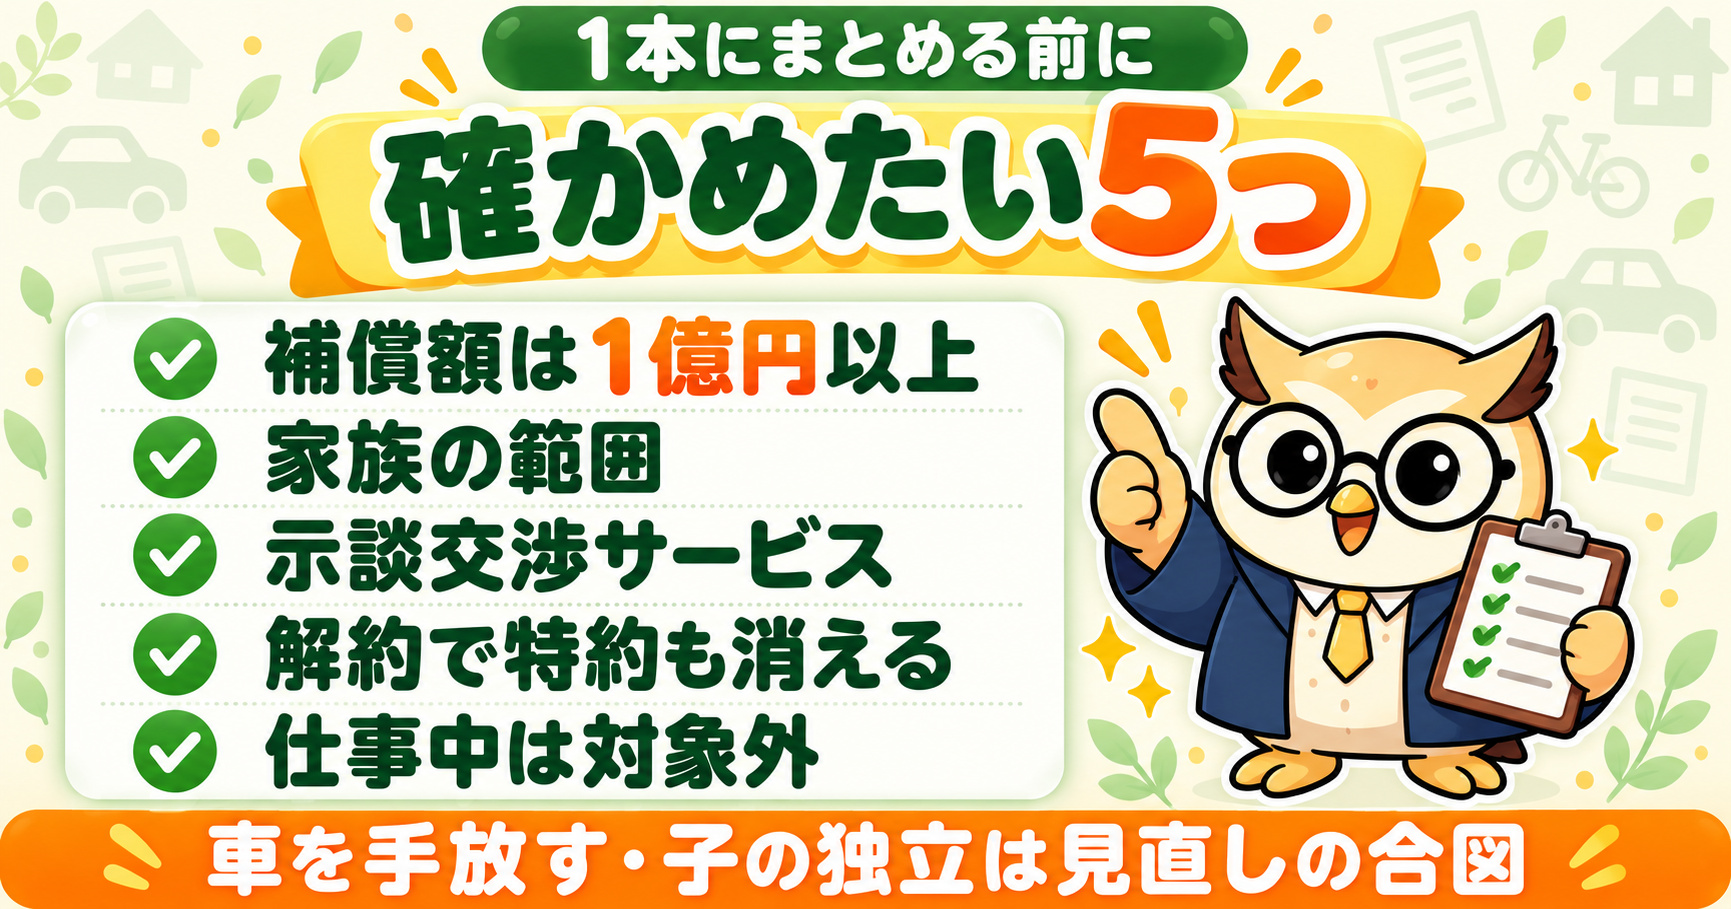
個人賠償責任の補償を1本にまとめるときは、次の5つを確かめておきましょう。どれも、日本損害保険協会が注意点として挙げているものです。
- 1補償額は十分か:高額賠償の例は1億円近い。1億円以上、できれば無制限のものを選ぶ
- 2家族の範囲に、自転車に乗る人が入っているか:別居の子は結婚すると対象から外れるのが一般的
- 3示談交渉サービスが付いているか:保険会社が相手との話し合いを代わりに進めてくれるか
- 4元の保険をやめると特約も消える:車を手放す、引っ越しで火災保険を解約するときに注意
- 5仕事中の事故は対象外:業務で自転車を使う場合は、仕事用の賠償責任保険が必要
補償額は「1億円以上」を目安に
前の章で見たとおり、自転車事故の賠償は1億円近くになることがあります。日本損害保険協会も、1億円に設定して年間数千円程度という例を示しています。補償額が数百万円や数千万円の保険しかない場合は、足りるかどうかを見直しておきましょう。日本損害保険協会のガイドラインには補償額が「無制限」の場合も挙げられており、無制限を選べる商品もあります。
示談交渉サービスと国内限定かどうか
日本損害保険協会は、個人賠償責任保険には示談交渉サービスを行う商品もあるが、付いているかどうかは保険会社によって異なるとしています。サービスがない場合は、相手との話し合いを自分で進めることになります。また、補償を国内の事故に限っている商品もあるので、海外で過ごすことが多い家族がいる場合は確かめておきましょう。
解約・別居・結婚で補償がなくなることがある
日本損害保険協会のガイドラインは、補償を1つにまとめる場合、その契約を解約したときや、別居・結婚などで家族の範囲から外れたときは、補償がなくなることに注意するよう求めています。車を手放して自動車保険をやめる、子どもが結婚して独立する、といったときは、個人賠償責任の補償がどこに残っているかを確かめ直しましょう。
仕事で自転車を使う場合は別の保険
日本損害保険協会のQ&Aでは、個人賠償責任保険が補償するのは日常生活の事故で、仕事中は除くとしています。警視庁も、業務で自転車を使っているときの事故は個人賠償責任保険では補償されず、事業者が事業用の賠償責任保険に入る必要があると案内しています。配達や営業で自転車を使う人は、勤め先の保険を確かめておきましょう。
どこに付けるのがいい?自動車保険・火災保険・クレカ付帯・自転車保険の違い
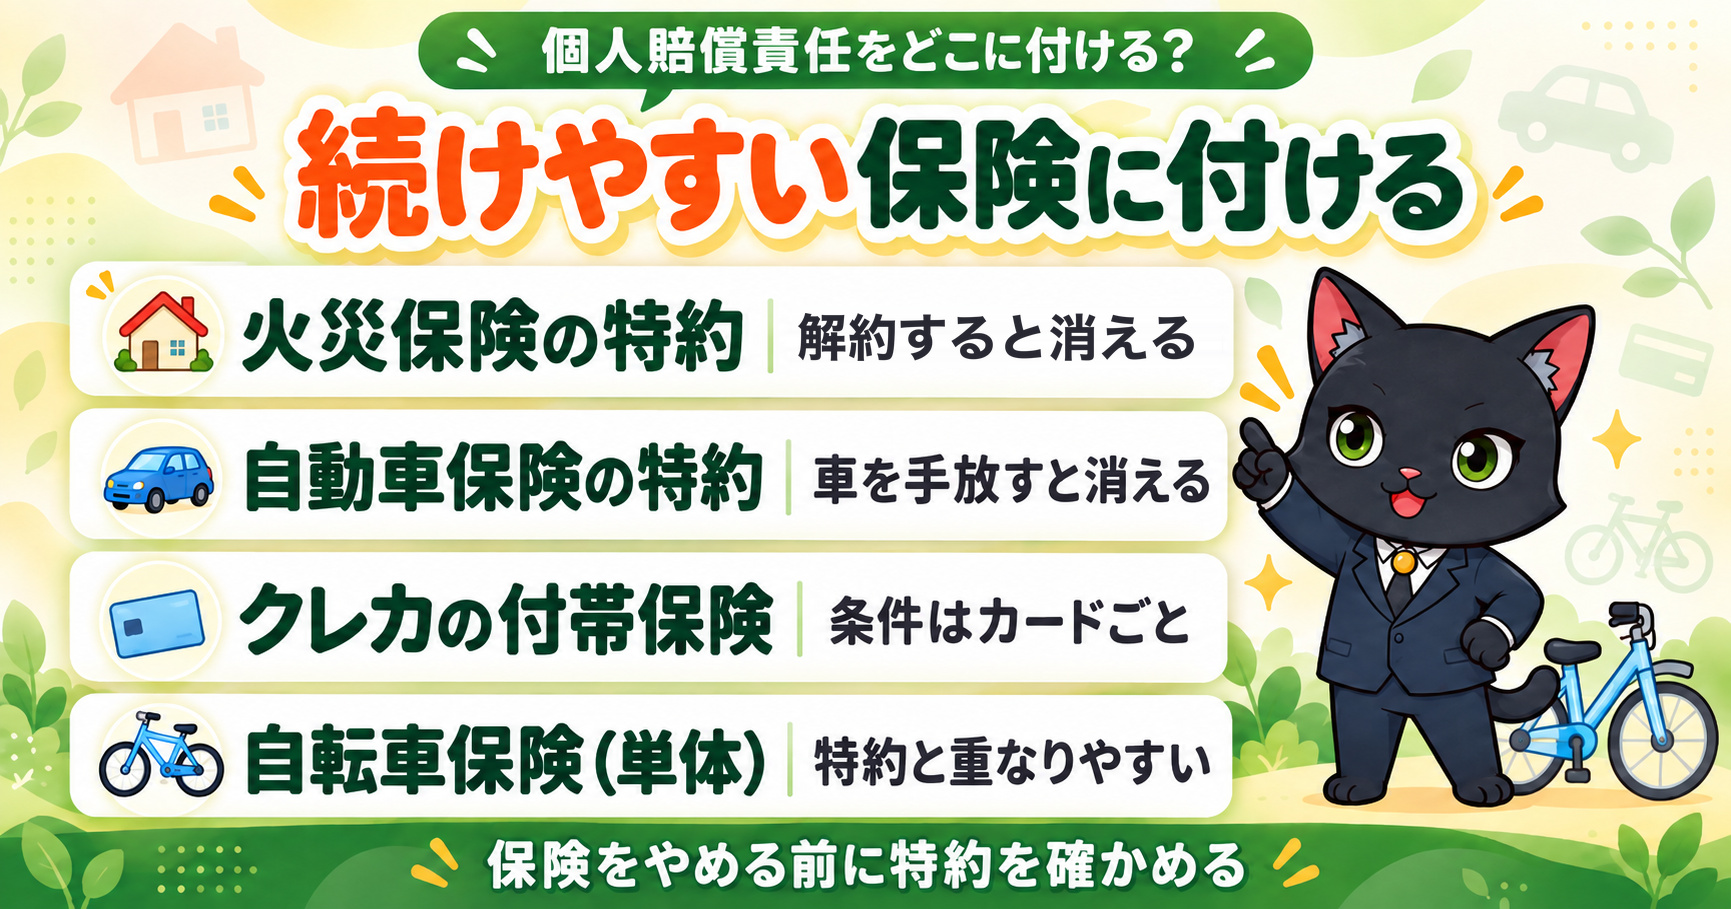
個人賠償責任の補償は、いろいろな保険に付けられます。どこに付けるかは、補償額や示談交渉サービスなどの中身を確かめたうえで、長く続けやすい保険はどれかで考えると選びやすくなります。
| 付ける先 | 向いている人 | 気をつけたいこと |
|---|---|---|
| 火災保険の特約 | 持ち家・賃貸で火災保険に入っている人 | 引っ越しや解約で火災保険が切れると一緒に消える |
| 自動車保険の特約 | 車を持っていて、自動車保険を続ける人 | 車を手放して自動車保険をやめると一緒に消える |
| 傷害保険の特約 | 自分のケガの保険にも入っている人 | 傷害保険を見直すときに外れないよう注意 |
| クレジットカードの付帯保険 | カードの付帯保険を使いたい人 | 付帯の条件や補償額はカードごとに違う |
| 「自転車保険」(単体) | 自分のケガの補償もまとめて持ちたい人 | ほかの保険の特約と重複しやすい |
| 共済 | 共済に加入している人 | 賠償の補償が付いているかと補償額を確かめる |
たとえば、持ち家でこれからも火災保険を続ける家庭なら、火災保険の特約は長く持ちやすい付け先です。一方、近いうちに車を手放す予定があるなら、自動車保険だけに頼るのは心配が残ります。いま付いている場所が、これからも続く保険かどうかを考えて決めましょう。
🚗 自動車保険の特約の重複や、保険料を下げるポイントはこちら👇
👉 自動車保険おすすめ比較|任意保険の選び方と節約ポイント
🤝 県民共済・都民共済のしくみと、保険との違いはこちら👇
👉 県民共済・都民共済はあり?保険との違いとメリット・デメリットをわかりやすく解説
自分のケガへの備えはどうする?
「自転車保険」に付いているもう1つの補償、自分のケガへの備えは、条例で義務になっているものではありません。自分が転んでケガをしたときの治療費は、まず健康保険などの公的な医療保険でカバーされ、自己負担が大きくなった場合も、高額療養費制度で1か月の上限が決まっています。一方で、傷害保険には、入院・通院の日数に応じた給付や、後遺障害への補償などがある商品もあり、公的な医療保険とは役割が少し違います。
そのうえで、入院や通院の費用をさらに手厚くしたい人は、医療保険や傷害保険で備える、という順番で考えると整理しやすくなります。すでに医療保険に入っている人は、自転車のためだけにケガの保険を追加する必要があるか、一度確かめてみましょう。
🏥 公的な医療保険でどこまで足りるかは、こちらで詳しく解説しています👇
👉 医療保険は本当に必要?公的保険でどこまでカバーできるか|必要な人・不要な人を完全解説
自転車保険と個人賠償責任のよくある質問Q&A
Q. 子どもが自転車で通学しています。何を確かめればいいですか? A. まず、家族のだれかの保険に個人賠償責任の補償が付いているかを確かめます。付いていれば、生計を共にする同居の子は対象になるのが一般的です。学校やPTAで募集される団体保険に入っている場合は、補償が重なっていないかもあわせて見ておきましょう。
Q. 大学生の子が一人暮らしをしています。親の保険でカバーされますか? A. 日本損害保険協会によると、生計を共にする別居の未婚の子は対象に含まれます。仕送りを受けている未婚の学生なら、親の個人賠償責任保険でカバーされます。ただし、結婚すると対象から外れるのが一般的なので、そのときは本人の保険を用意しましょう。
Q. シェアサイクルやレンタサイクルに乗るときはどうなりますか? A. 標準条例では、貸し出し事業者にも保険への加入が求められています。ただ、事業者の保険の内容は会社ごとに違うので、自分の個人賠償責任の補償も持っておくと安心です。
Q. 認知症の親が事故を起こした場合も補償されますか? A. 日本損害保険協会によると、責任能力のない未成年者や認知症の高齢者などが被保険者の場合に、その親権者や法定の監督義務者などを被保険者とする商品もあります。家族に該当する人がいる場合は、保険会社に確かめておきましょう。
- 自転車保険は34都府県(2026年1月時点)で加入が義務。その後も義務化は広がっている(国の標準条例に罰則はない)
- 義務なのは相手への賠償の備え。自分のケガは任意
- 賠償は1億円近くになることも。子どもの事故でも責任は残る
- 自動車保険・火災保険・クレカなどにもう付いているかをまず確認
- 個人賠償責任は1本で家族をまとめて。2本あっても2倍は出ない
- まとめるときは補償額・家族の範囲・解約で消えることを確かめる
🎓 コガネ博士の総評
まずは、自動車保険・火災保険・クレジットカードなど、家族が入っている保険の特約の欄を見てみるとよい。個人賠償責任の補償は1本で同居の家族などをまとめてカバーできるし、2本持っても保険金は2倍にならん。自転車事故の賠償が対象で、乗る家族が範囲に入っているなら、新しく入らなくても義務は満たせておるんじゃ。
1本にまとめるときは、補償額が1億円以上あるか、家族の範囲に自転車に乗る人が入っているか、元の保険をやめると一緒に消えないかを確かめるのじゃぞ。車を手放す、子どもが独立する、といった節目は、見直しのよい合図じゃ。
少ない保険料で、家計を揺るがす大きな賠償に備えられる。それが個人賠償責任の補償のいちばんのよさじゃ。ムダなく1本、しっかり持っておくのじゃぞ🦉