証券口座の相続手続き|亡くなったあとの流れ・必要書類・NISAの扱いと、家族が困らない生前の準備
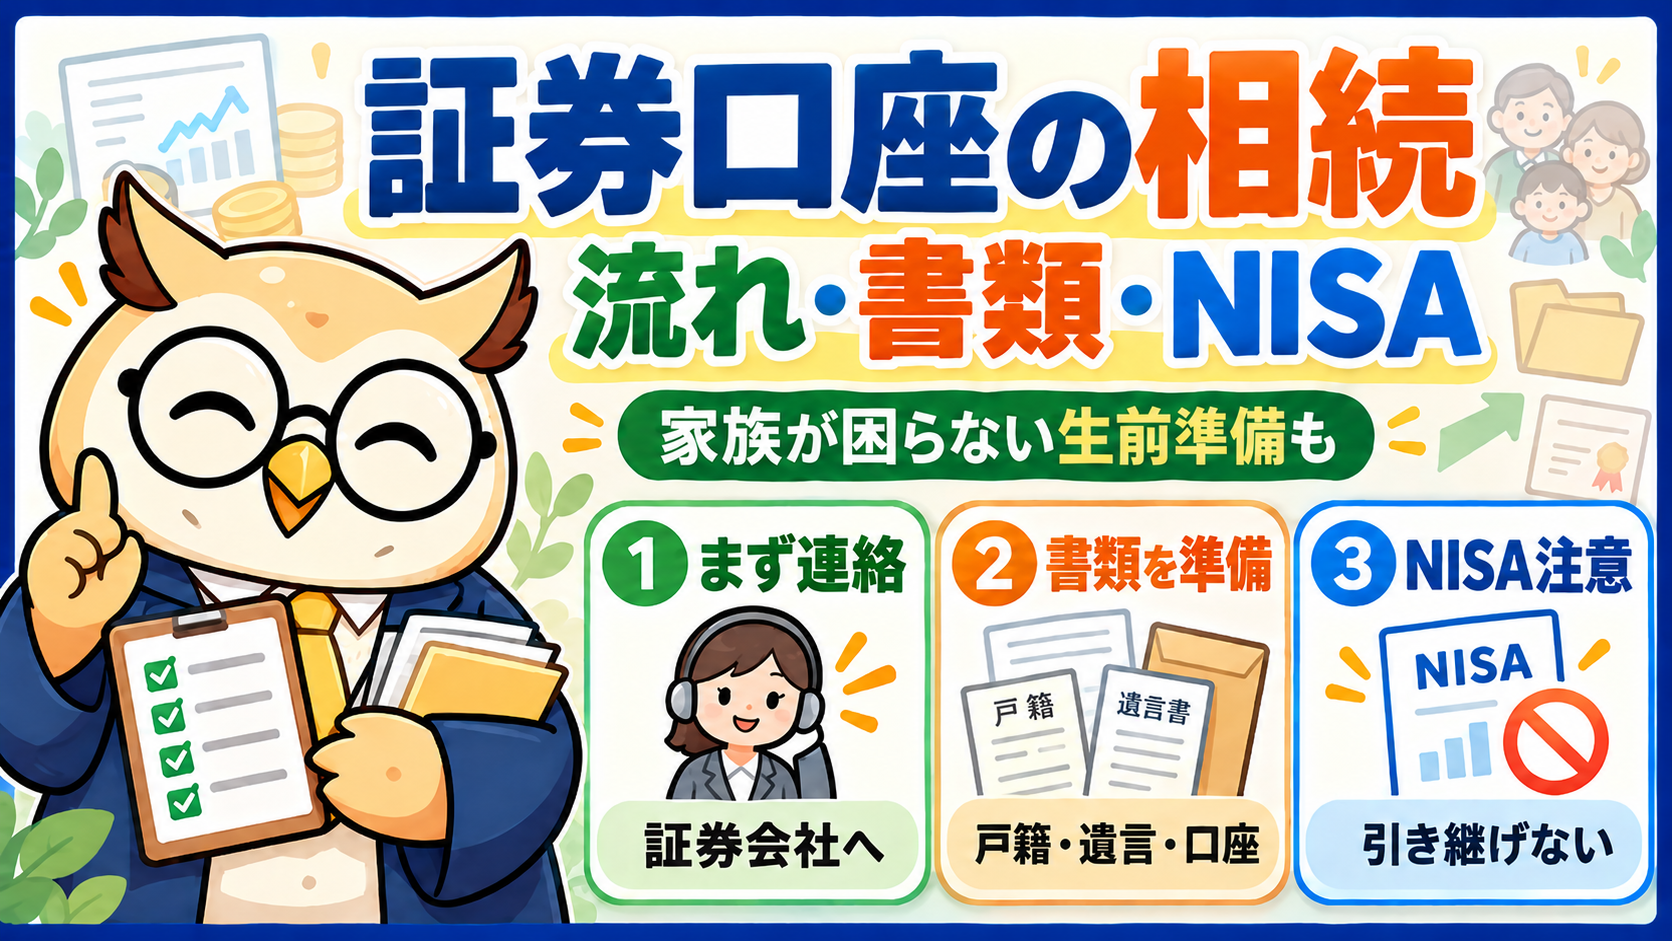
家族が亡くなったあと、「証券口座はどうすればいいの?」と手が止まってしまう人は少なくありません。預金なら通帳がありますが、ネット証券は紙の手がかりが少なく、どこに口座があるのかさえ分からないことがあります。
この記事では、証券保管振替機構・国税庁・日本証券業協会・iDeCo公式などの公式情報をもとに、証券口座の相続手続きの流れと必要書類、相続できないNISA口座の扱い、相続した株の税金、そして家族が困らないために今のうちにできる準備までを順番に整理します。
📌 証券口座は「解約」ではなく「相続人の口座へ移す」しくみ
📌 亡くなったあと最初にやることと、口座が止まるタイミング
📌 どこに口座があるか分からないときの探し方
📌 相続手続きの5つのステップと、ケース別の必要書類
📌 NISA口座は引き継げない理由と、届け出の注意点
📌 家族に伝えておきたい情報リスト
証券口座の相続は「解約」ではなく「相続人の口座へ移す」
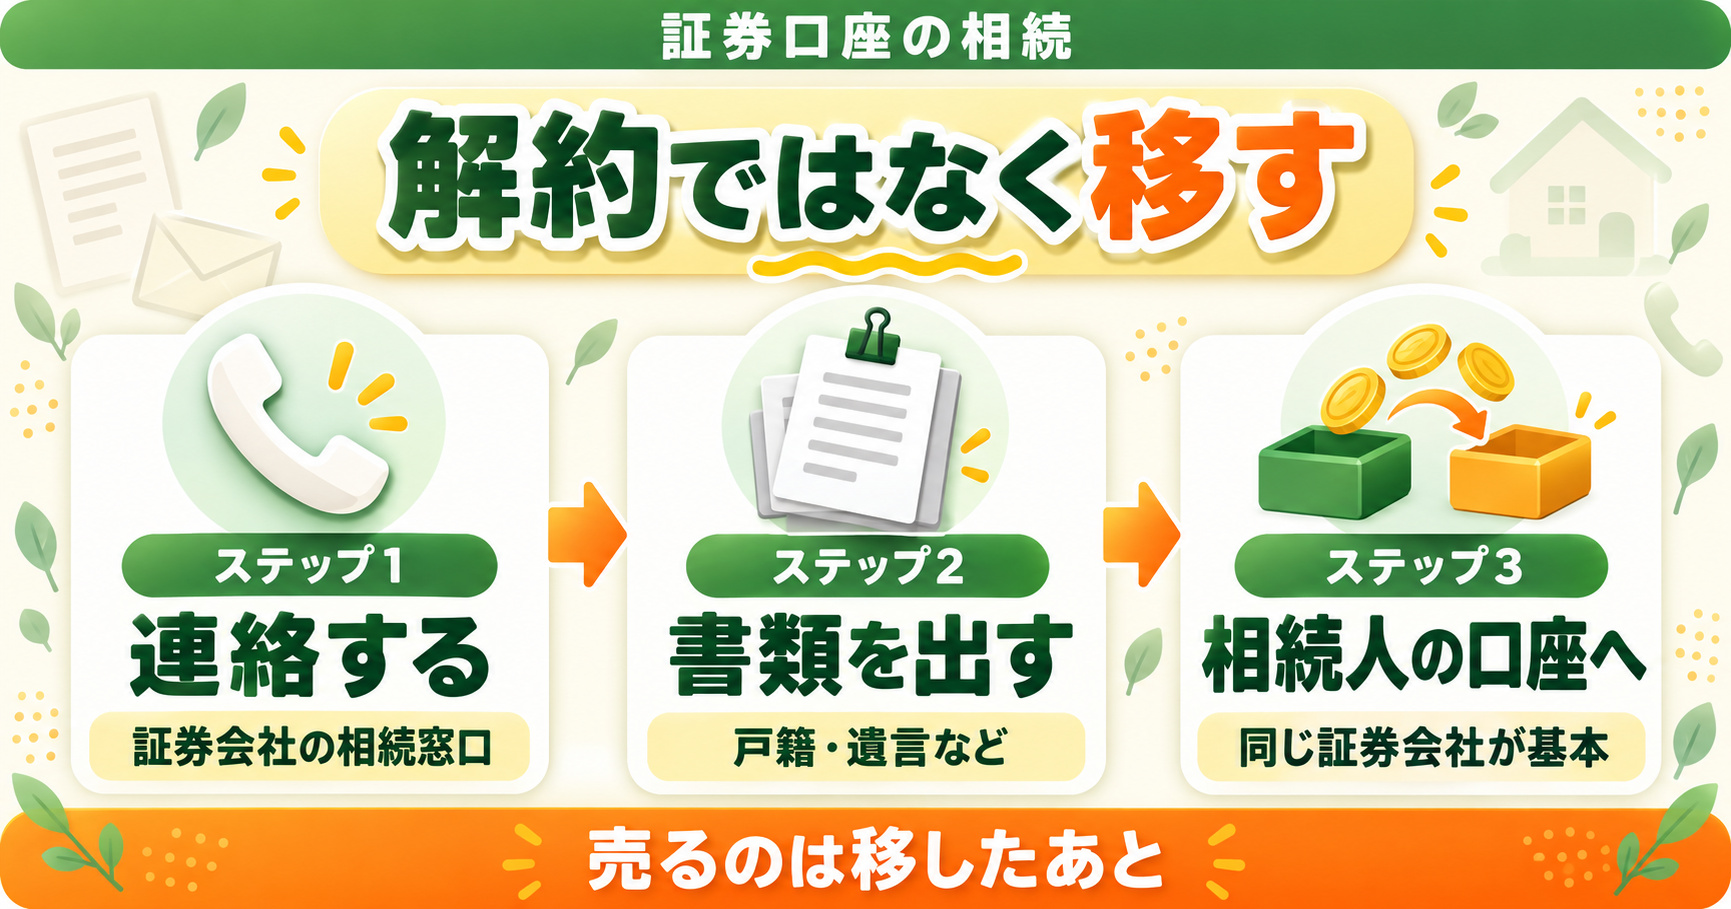
預金の相続では、口座を解約してお金を受け取るのが一般的です。一方、証券口座にある株や投資信託は、亡くなった人の口座のまま売って現金にすることは原則できません。相続人が自分名義の証券口座を用意し、そこへ株や投資信託をそのまま移す(移管する)のが基本の形です。売りたい場合は、移したあとに相続人の口座で売ります。
たとえば楽天証券の相続Q&Aでも、故人名義の口座で現金にして相続することは「原則できません」とされ、相続人名義の口座への移管が終わってから売却する流れが案内されています。細かな手順は会社ごとに違いますが、大きな流れは次の3つです。
- 連絡する:亡くなったことを証券会社に伝え、書類を取り寄せる
- 書類を出す:戸籍や、誰が受け取るかを示す書類をそろえて出す
- 移す:相続人の口座へ株や投資信託を移す(現金はお金で受け取る)
📚 相続全体の流れや、誰が相続人になるかは、こちらでまとめています👇
👉 相続の基本|相続とは?流れ・法定相続人・遺産分割を大きな枠でやさしく解説
亡くなったら最初に|証券会社へ連絡すると口座はどうなる?
口座がある証券会社が分かっているなら、まずは相続の窓口に連絡します。電話のほか、ネット証券ではウェブの「相続の受付」から申し込む形も増えています。連絡すると、その会社の相続手続きの書類や案内が届きます。
亡くなったことが証券会社に伝わると、その口座は取引ができない状態になります。楽天証券の案内では、戸籍謄本などの公的書類を出すと故人の口座に制限(ロック)がかかり、積立による買付や新しい取引はできなくなるとされています。毎月の積立を止めたいときも、この手続きが入口になります。
注意したいのは、家族がIDやパスワードを使って、故人の口座で取引しないことです。株や投資信託は相続人全員のものになっている状態なので、1人の判断で売買すると、あとで「勝手に売った」と争いの種になりかねません。分け方が決まるまでは、そのままにしておくのが基本です。
どこに証券口座があるか分からないときの探し方
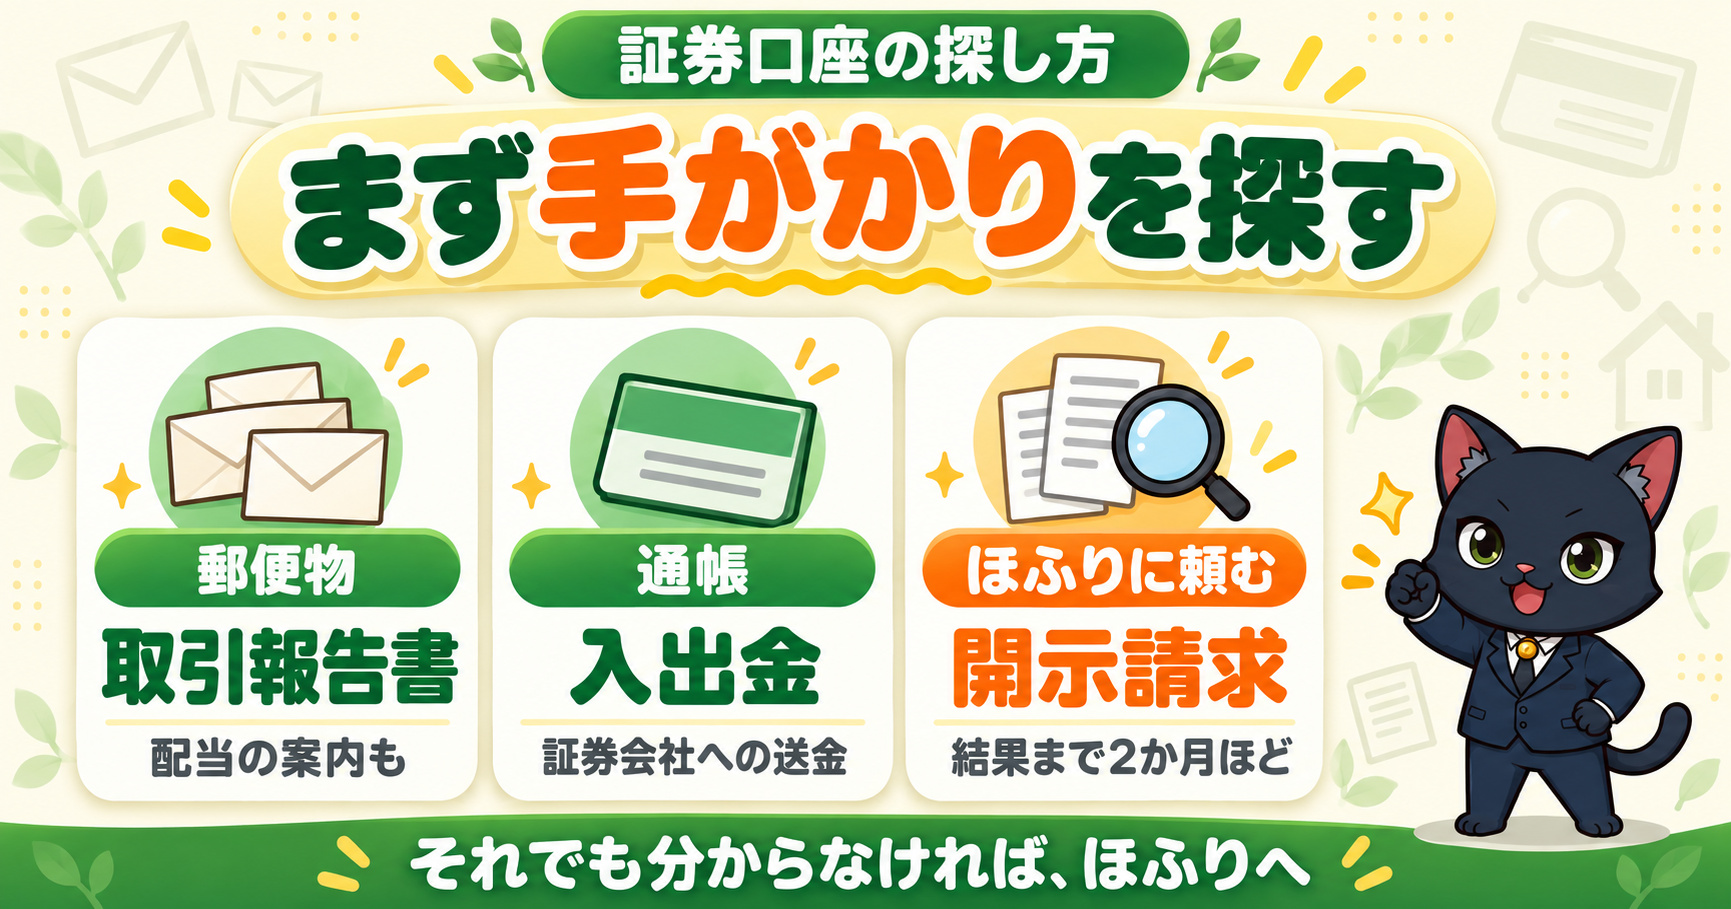
ネット証券だけを使っていた人の場合、家族が口座の存在に気づかないことがあります。まずは身の回りの手がかりから探し、それでも分からなければ、専門の機関に調べてもらう方法を使います。
| 手がかり | 見るところ |
|---|---|
| 郵便物 | 取引報告書・年間取引報告書・配当金の案内など |
| 銀行口座の入出金 | 証券会社名の入るお金の出し入れ・配当金の入金 |
| スマホ・パソコン | 証券会社のアプリ・メール(中を操作しない) |
| 確定申告の控え | 株の売却益や配当を申告していた記録 |
| ほふりの開示請求 | 上場株などの口座がある会社の一覧(下で説明) |
身の回りで見つからないときに頼りになるのが、証券保管振替機構(ほふり)の「登録済加入者情報の開示請求」です。上場株式などの口座がどの証券会社や信託銀行にあるかを、相続人が調べられます。相続人が複数いても、そのうち1人が請求できます。
- 費用:1件7,700円(税込)。法務局の「法定相続情報一覧図」のコピーを出すと6,050円(税込)
- 出し方:郵送のみ。結果は代金引換の郵便で届く
- かかる日数:書類に不備がなくても、受付から結果の送付まで2か月ほど(2026年10月版の案内)
- 分かること:上場株式などの口座がある会社の一覧など。銘柄・残高・取引の履歴は分からないので、その会社に直接問い合わせる
- 分からないこと:外国株式・国債・社債などだけを持っている口座は、この方法では見つからない
なお、故人あてに信託銀行から配当金の案内が届いている場合は、証券口座の外(信託銀行が管理する口座)に株が残っていることがあります。楽天証券の案内でも、配当金領収書が届いている場合は信託銀行に連絡して相続手続きをするよう説明されています。
証券口座の相続手続きの流れ|5つのステップ
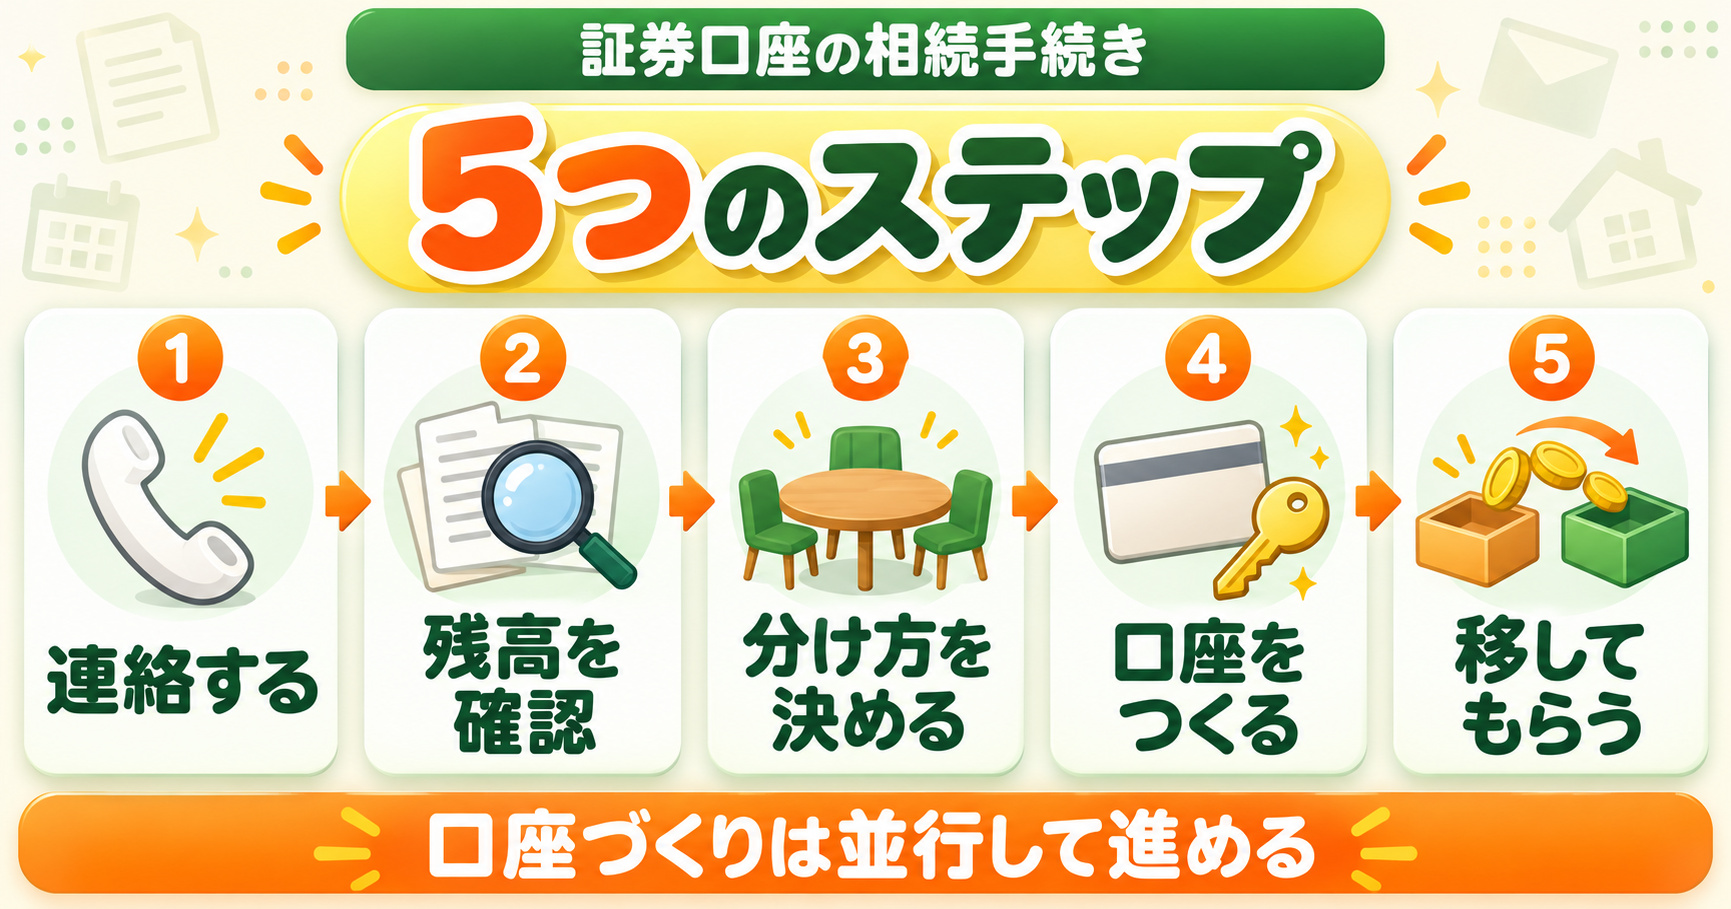
口座が見つかったら、次の5つのステップで進みます。証券会社によって書類の名前や順番は少し違いますが、骨組みは共通です。
- 1証券会社に連絡する:相続の窓口に伝え、手続きの書類を取り寄せる。亡くなったことが確認されると口座の取引が止まる
- 2残高を確かめる:分け方や相続税を考えるために、必要なら残高証明書を出してもらう
- 3誰が受け取るかを決める:遺言があればそれに従い、遺言で決まっていない財産は相続人全員で話し合う
- 4受け取る人の口座を用意する:相続人名義の証券口座を開く(すでにあれば不要)
- 5書類を出して移してもらう:手続きの依頼書と公的書類を出すと、株や投資信託が相続人の口座へ移る
ステップ4の口座は、亡くなった人と同じ証券会社に作るのが基本です。日本証券業協会のNISAに関するQ&Aでも、相続した株を相続人の特定口座へ移せるのは、亡くなった人の口座と相続人の特定口座が同じ証券会社にある場合とされています。SBI証券のQ&Aでも、亡くなった人の口座から他社にある相続人の口座へ直接移すことはできず、いったん相続人のSBI証券の口座へ移してから、別の証券会社へ移す流れが案内されています。
ステップ2の残高証明書は、遺産の分け方を話し合うときや、相続税の申告で財産を数えるときに使います。費用は会社によって違い、楽天証券は1通目が無料、SBI証券は1通1,100円(税込)と案内されています。届くまでの日数も会社ごとに違うので、取り寄せるときに確かめましょう。
証券口座の相続に必要な書類|ケース別に整理
必要な書類は、遺言があるか、話し合いで分けるかで変わります。下の表は、楽天証券・SBI証券の案内をもとにした一般的な例です。実際には証券会社から届く案内のとおりにそろえてください。
| ケース | 主な書類の例 |
|---|---|
| 多くのケースで | 亡くなった人の戸籍(または法定相続情報一覧図の写し)・相続人の印鑑登録証明書 |
| 遺言がある | 遺言書(自筆の遺言書などは家庭裁判所の検認済みのもの。公正証書遺言と、法務局に預けた自筆の遺言書は検認不要) |
| 話し合いで分ける | 遺産分割協議書(相続人全員の署名・実印)・全員の印鑑登録証明書 |
| 相続放棄した人がいる | 家庭裁判所の相続放棄申述受理証明書 |
| 証券会社ごとの書類 | 相続手続きの依頼書・移管の依頼書・NISAの死亡届出書など |
戸籍の束は、亡くなった人の生まれてから亡くなるまでのものが必要になることが多く、集めるだけでも手間がかかります。そこで便利なのが、法務局の法定相続情報証明制度です。戸籍の束と相続関係を一覧にした図を法務局に出すと、登記官が確認したうえで、認証文付きの写しを無料で交付してくれます。銀行や証券会社ごとに戸籍の束を出し直す手間が減り、先ほどのほふりの開示請求も安くなります。
NISA口座は相続できない|死亡届出書と税金の扱い
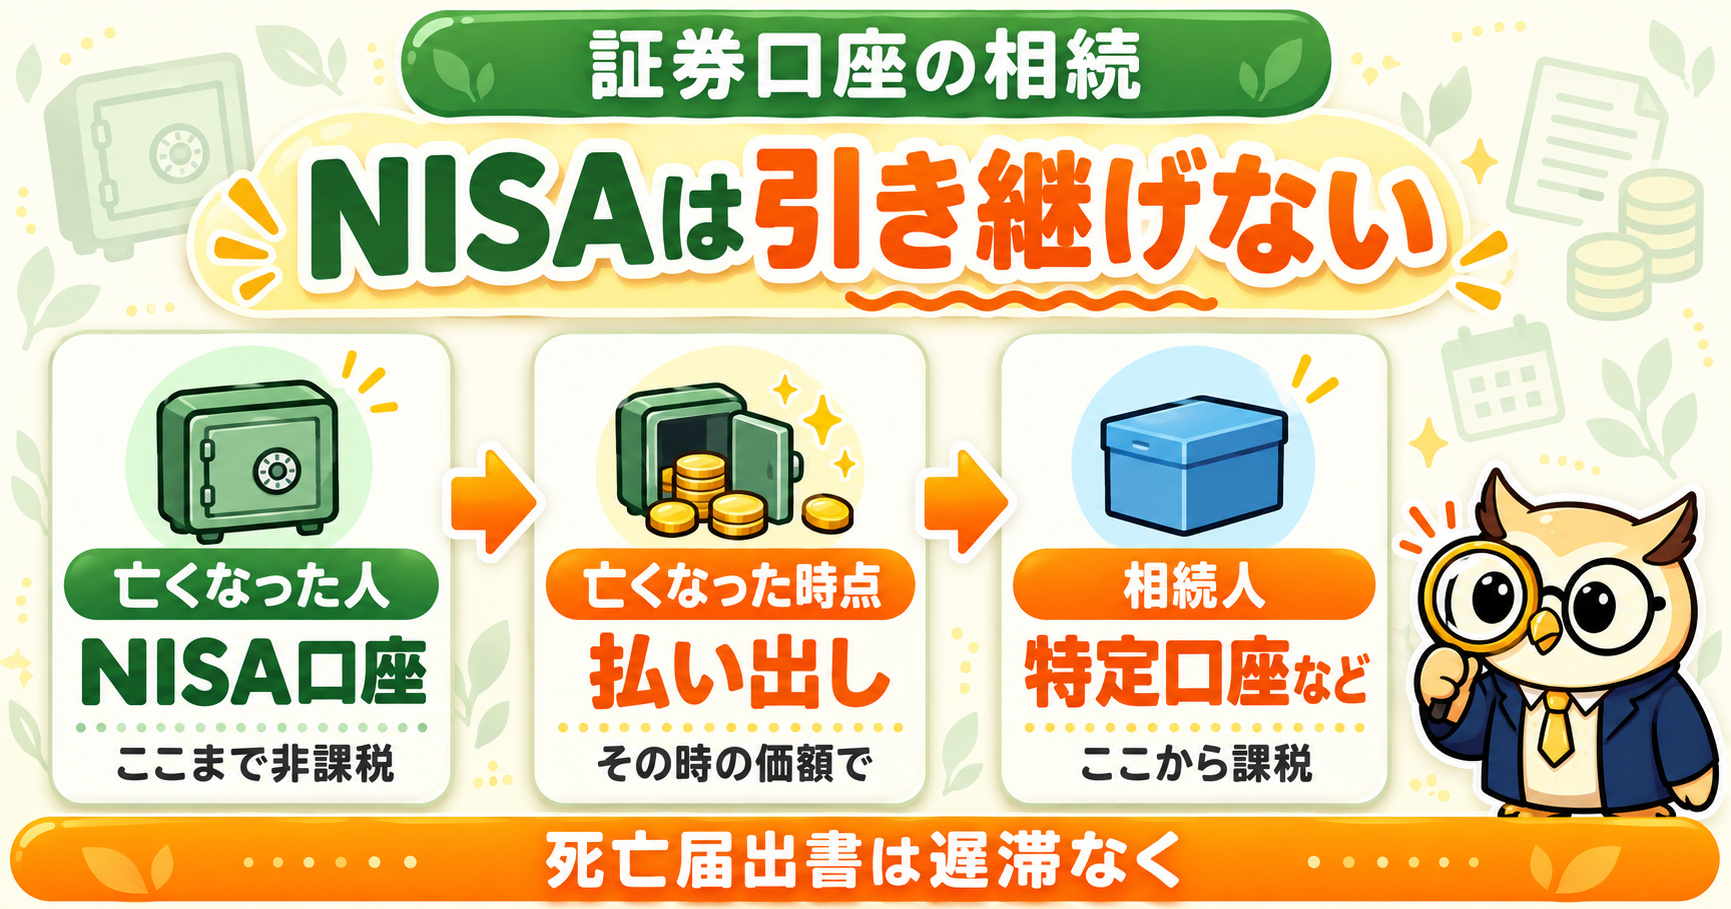
ここがいちばん誤解されやすいところです。NISA口座は、相続人に引き継ぐことができません。NISA口座の中の株や投資信託は、亡くなった時点でNISA口座から払い出されたものとして扱われ、手続きのあとで相続人の特定口座か一般口座に移ります。相続人がNISA口座を持っていても、そこに入れることはできません。特定口座で受け取るには、亡くなった人と同じ証券会社にある相続人の特定口座へ、同じ銘柄をまとめて移すなどの条件があります(日本証券業協会のQ&A)。
税金の面では、租税特別措置法(第37条の14)により、払い出された時点の価額で売ったものとして扱われます。つまり、亡くなるまでの値上がり分には税金がかかりません。そして相続人は、その時点の価額で買ったものとして受け取ります。そのあとに値上がりした分や、受け取った配当には、ふつうの口座と同じように税金がかかります。
手続きで大事なのが「非課税口座開設者死亡届出書」です。日本証券業協会のNISAのよくある質問によると、相続人は亡くなったことを知った日以後遅滞なく、NISA口座のある証券会社に出さなければなりません。租税特別措置法施行令(第25条の13の5)でも、NISA口座が開設されている証券会社に出すこととされていて、年によって別の会社でNISAを使っていた場合は、その会社にも出します。さらに、亡くなった日から届け出までの間にNISA口座で支払われた配当金などは、さかのぼって課税されます。
もう1つ覚えておきたいのが、NISAの「非課税」は、配当や売却益にかかる税金(所得税・住民税)の話だということです。相続税を計算するときは、NISA口座の中の株や投資信託も、ほかの財産と同じように数えます。
📊 NISA口座・特定口座・一般口座の違いは、こちらで詳しく解説しています👇
👉 NISA口座・特定口座・一般口座の違いを完全解説|初心者が最初に選ぶべき口座はどれ?
iDeCoは相続ではなく「死亡一時金」で受け取る
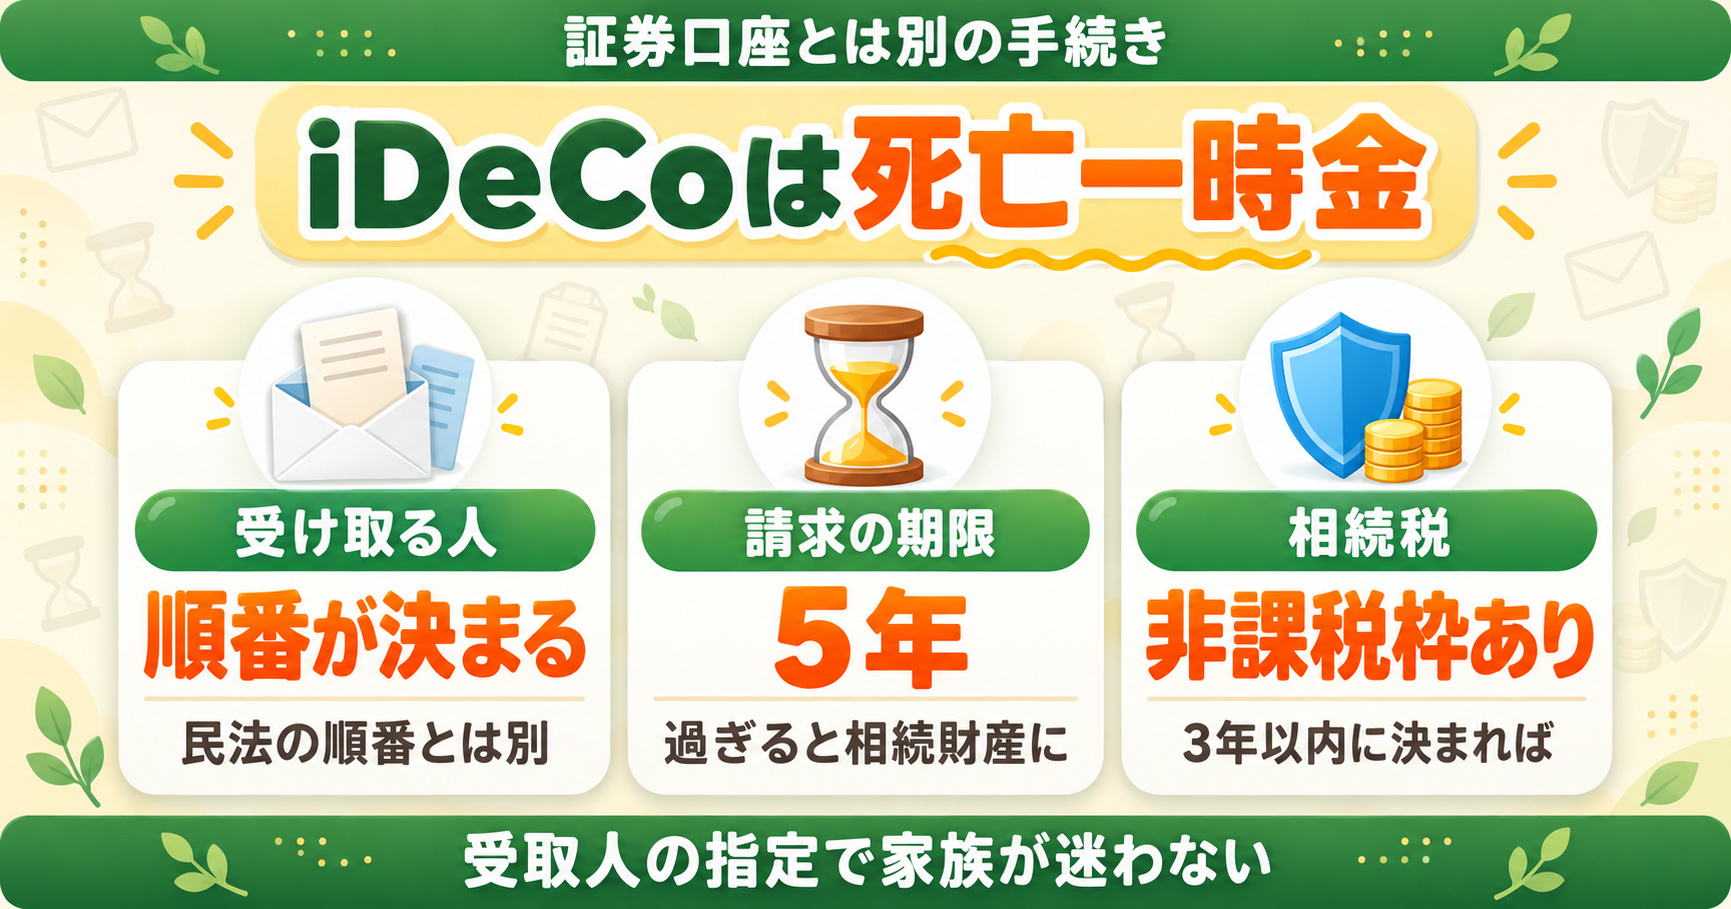
iDeCo(個人型確定拠出年金)は、証券会社などで口座を開いていても、証券口座とは別の手続きになります。iDeCo公式サイトによると、加入者などが亡くなった場合は、遺族が「死亡一時金」として受け取ります。手続きは、亡くなった人が選んでいた運営管理機関(申し込んだ金融機関)に「加入者等死亡届」を出すところから始まります。
- 受け取る人:生前に、一定の範囲の遺族を受取人として指定しておける。指定がない場合の受け取る順番は、民法の相続の順番とは違う
- 期限:亡くなった日から5年たっても請求がないと相続財産の扱いになり、その後も請求がなければ法務局に供託される
- 税金:死亡一時金は、相続税では死亡退職金と同じ「退職手当金等」の仲間(相続税法施行令 第1条の3)。国税庁 No.4117のとおり、亡くなってから3年以内に支給が決まれば相続税の対象になります。相続人が受け取る分は、ほかの死亡退職金と合わせて「500万円×法定相続人の数」までが非課税です(相続人以外の人が受け取った分には使えません)。3年を過ぎてから支給が決まると、相続税ではなく、受け取った人の一時所得として所得税の対象になります(国税庁の質疑応答)
受け取りが遅れるほど、税金の扱いや手続きがややこしくなります。iDeCoに入っていたことが分かったら、証券口座の手続きと並行して、早めに請求の書類を取り寄せましょう。
💰 iDeCoのしくみそのものは、こちらで解説しています👇
👉 iDeCoとは?NISAとの違いと使い分け|3つのメリット・4つの注意点を初心者向けに解説
相続した株・投資信託の税金|相続税の評価と売るときの取得費
相続した株や投資信託には、2つの場面で税金の話が出てきます。相続税を計算するときと、相続人があとで売るときです。なお、相続税がかかるのは、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合です(国税庁 No.4152)。
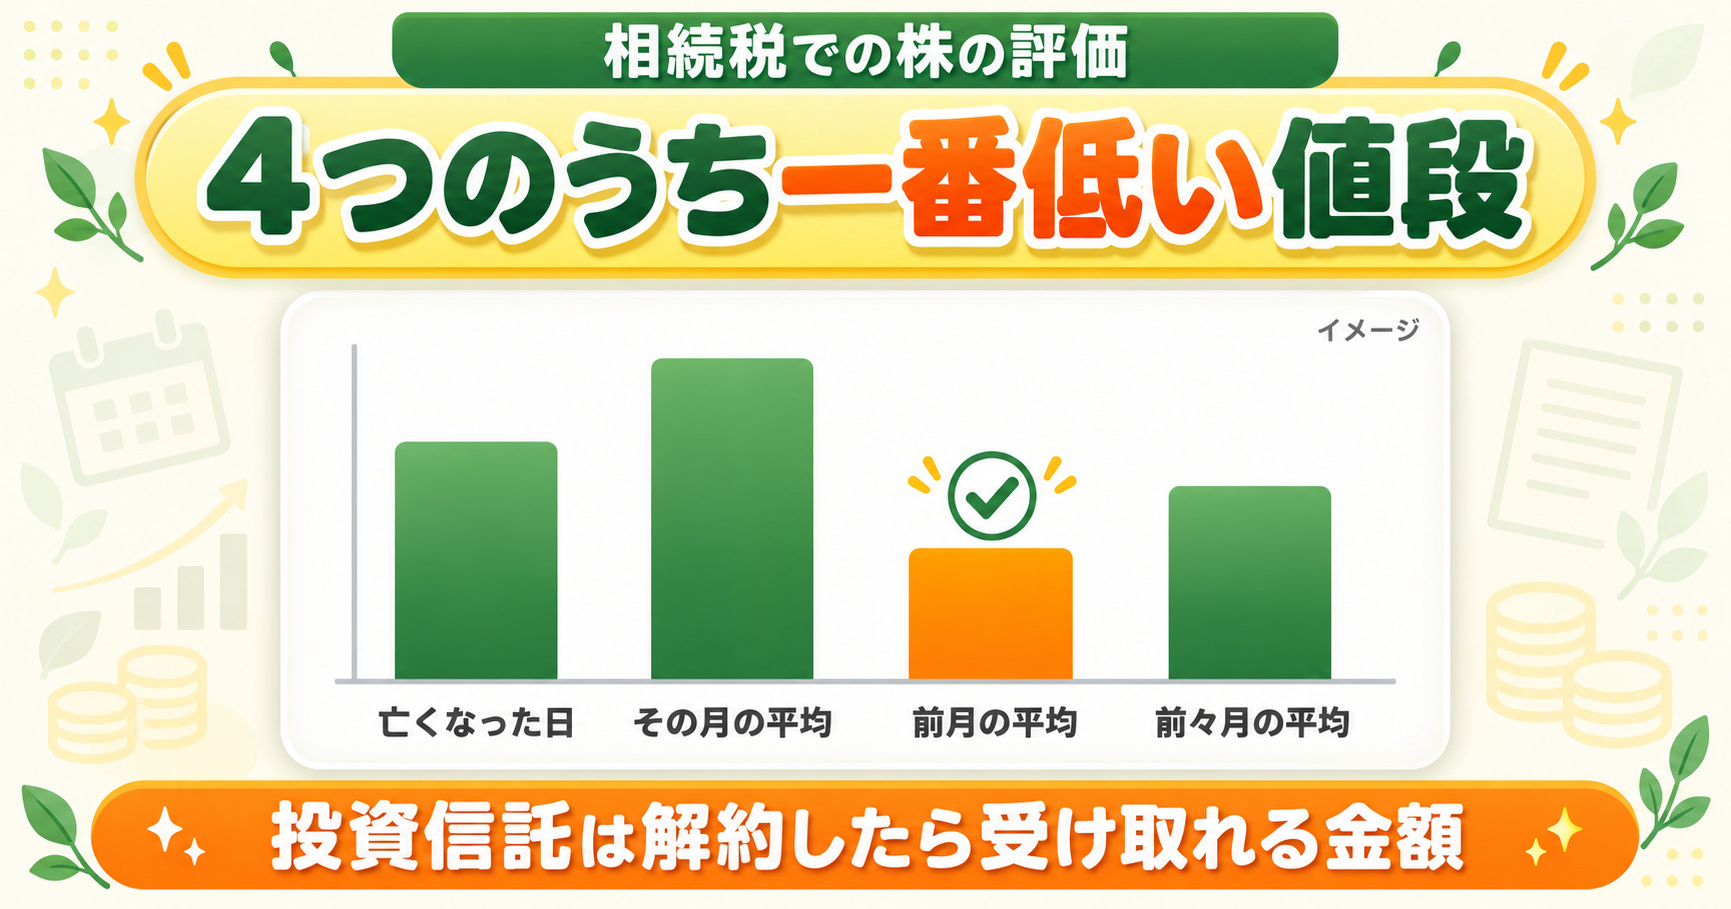
まず相続税です。国税庁 No.4632によると、上場株式は亡くなった日の終値で評価するのが原則ですが、亡くなった月・その前月・前々月の終値の平均の中にそれより低いものがあれば、4つのうちいちばん低い価額で評価します(亡くなった日に取引がなかった場合や、権利落ちがある場合などは、一定の調整があります)。投資信託は国税庁 No.4644のとおり、亡くなった日に解約したとしたら受け取れる金額が基準になります。
次に、相続人が売るときです。所得税法(第60条)により、相続で受け取った株は、亡くなった人がずっと持っていたものとして扱われます。つまり、亡くなった人が買ったときの値段を引き継いで、売ったときの利益を計算します。特定口座で受け取れば、この買った値段も一緒に引き継がれるのが一般的です。ただし、先ほどのNISA口座の分は、亡くなった時点の価額が買った値段になります。
| どこにあった株か | 相続人が売るときの「買った値段」 |
|---|---|
| 特定口座・一般口座 | 亡くなった人が買ったときの値段を引き継ぐ |
| NISA口座 | 亡くなった時点の価額 |
相続税を納めた人には、もう1つ知っておきたい特例があります。国税庁 No.3267の「取得費の特例」で、相続した株などを相続税の申告期限の翌日以後3年を経過する日まで(亡くなってからおよそ3年10か月の間)に売ると、納めた相続税の一部を買った値段に足して、売ったときの税金を軽くできます。使うには、書類を添えて確定申告をする必要があります。使えるかどうかは、税理士や税務署に確かめましょう。
証券口座の相続で気をつけたい期限
相続には、期限が決まっている手続きがいくつかあります。証券口座に関係が深いものを、早い順に並べました。
| 期限 | 手続き | 証券口座との関係 |
|---|---|---|
| 遅滞なく | NISAの死亡届出書 | 遅れると、その間の配当に税金 |
| 知ったときから3か月(延長の申し立ても可) | 相続放棄(家庭裁判所) | 借金が多いときの判断。残高の確認を早めに |
| 知った日の翌日から4か月 | 準確定申告 | 亡くなった年の売却益・配当の申告が要る場合(源泉徴収ありの特定口座は申告不要も選べる) |
| 死亡を知った日の翌日から10か月 | 相続税の申告・納税 | 株・投資信託も財産として数える |
| 5年 | iDeCoの死亡一時金の請求 | 過ぎると相続財産の扱いに(税金は3年以内かで変わる) |
相続放棄は裁判所、準確定申告は国税庁 No.2022、相続税の申告は国税庁 No.4205で、それぞれ期限の数え方が説明されています。源泉徴収ありの特定口座の利益は、申告しないことも選べます(国税庁 No.1476)。証券口座の残高は、相続放棄をするかどうかの判断材料にもなるので、残高の確認だけでも早めに進めておくと安心です。
家族が困らないための生前の準備|伝えておく情報リスト
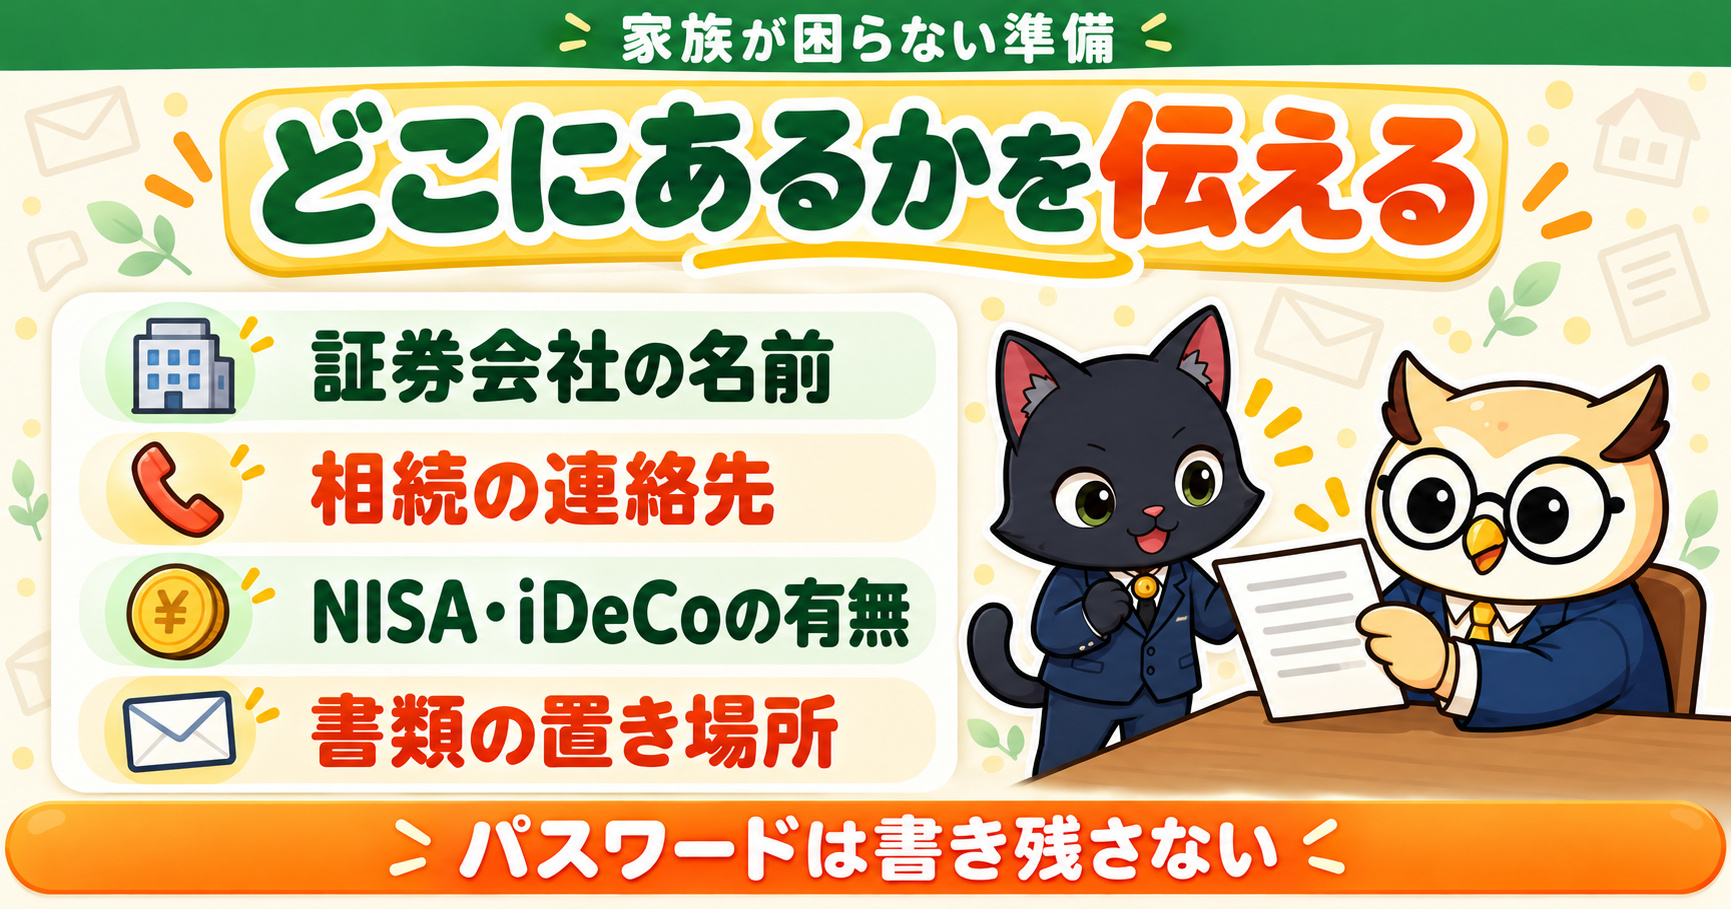
ここまで見てきたとおり、証券口座の相続でいちばん時間がかかるのは、口座を見つけるところです。逆に言えば、どこに口座があるかさえ家族が知っていれば、手続きはぐっと楽になります。元気なうちに、次のことを伝えておきましょう。
- 1証券会社の名前:口座がある会社をすべて。分かれば口座番号(お客さま番号)も。銀行の口座も一緒に
- 2相続の連絡先:各社の相続の窓口の電話番号やウェブの受付ページ
- 3NISA・iDeCoの有無:使っていれば、どの金融機関か。iDeCoは受取人を指定しているかも
- 4書類の置き場所:取引報告書・年間取引報告書・確定申告の控え・信託銀行から届く配当の案内
- 5遺言や希望:誰に何を渡したいか。遺言書があればその場所
私の場合は、家族に「どこの証券会社に口座があるか」を伝えています。口座は2つありますが、会社の名前が分かっていれば、家族はほふりの開示請求を待たずに、すぐ連絡から始められます。口座が多いほど伝え漏れが起きやすいので、使っていない口座はまとめておくのも、家族の手間を減らす方法です。
一方で、IDやパスワードを紙やメモに書き残すのはおすすめしません。盗まれれば口座を乗っ取られるおそれがありますし、先ほどのとおり、家族が故人の口座で取引するのも避けたいことです。伝えるのは「どこに口座があるか」と「連絡先」までで十分です。
🔐 IDやパスワードの守り方は、こちらで解説しています👇
👉 証券口座の乗っ取り対策を完全解説|二段階認証・パスキーで不正アクセスから資産を守る
よくある質問Q&A
Q. 株は売って、現金で分けたいのですが? A. 亡くなった人の口座のまま売ることは原則できません。いったん相続人の口座に移してから売ります。誰の口座に移すか、売ったお金をどう分けるかは、遺言や遺産分割の話し合いで決めます。
Q. ネット証券でも、手続きの流れは同じですか? A. 大きな流れは同じです。ただ、ネット証券は窓口がなく、ウェブや郵送で手続きを進めることが多くなります。書類の名前や出し方は会社ごとに違うので、相続の窓口の案内に従ってください。
Q. 信用取引の建玉(たてぎょく)はどうなりますか? A. 楽天証券の案内では、信用取引やFXの建玉は相続人の口座に移せず、相続の申し込みのあと速やかに決済する必要があるとされています。決済が済むまでの間も相場は動きます。日本取引所グループ「信用取引の目的・仕組み」によると、信用取引は損失が広がると、預けていた保証金だけでは足りなくなることがあります。足りない分は、相続放棄をしないかぎり借金と同じように相続人が引き継ぐので(民法第896条)、信用取引やFXの口座が見つかったら、ほかの手続きより先に証券会社へ連絡しましょう。扱いは会社ごとに確認してください。
Q. 相談は誰にすればいいですか? A. 書類や手順は、口座のある証券会社の相続の窓口に聞くのが確実です。相続人どうしでもめているときは弁護士、相続税の申告は税理士、戸籍集めや相続の書類づくりは司法書士や行政書士が相談先になります。どこに相談すればよいか分からないときは、公的な相談窓口から探す方法もあります。
☎️ お金の困りごとの公的な相談先は、こちらでまとめています👇
👉 お金のトラブル、どこに相談すればいい?困ったときの公的な相談窓口まとめ
まとめ|「どこに・何が・誰へ」を伝えておく
証券口座の相続は、流れを知ってしまえば難しいものではありません。いちばん大変なのは「口座を探すこと」と「NISAなどの決まりを知らずに慌てること」です。最後に要点を振り返りましょう。
- 証券口座は解約ではなく相続人の口座へ移すのが基本。売るのは移したあと
- 亡くなったことが確認されると口座は止まる。家族が故人の口座で取引しない
- 口座が分からなければほふりの開示請求(2か月ほど)
- NISA口座は引き継げない。死亡届出書を遅滞なく出す
- iDeCoは死亡一時金。5年を過ぎる前に請求する
- 家族には証券会社の名前と連絡先を伝える。パスワードは書かない
🎓 コガネ博士の総評
気をつけたいのは、NISAは引き継げないことと、iDeCoは死亡一時金という別の道をたどることじゃ。NISAの届け出が遅れると配当に税金がかかり、iDeCoは5年を過ぎると扱いが変わる。使っていたものは、最初の連絡で漏れなく伝えるのじゃぞ。
そして何より、家族がいちばん困るのは「どこに口座があるか分からない」ことじゃ。会社の名前と連絡先を、紙1枚でよいから伝えておく。パスワードは書かずともよい。それだけで、残された家族の負担はずいぶん軽くなる。
難しい判断や、家族のあいだで話がまとまらないときは、ひとりで抱えず専門家を頼るのじゃ。元気な今こそ、準備のいちばんの好機じゃぞ🦉
- 証券保管振替機構「株主・相続人の手続」
- 証券保管振替機構「【相続人(又は相続人の代理人)用】登録済加入者情報の開示請求に係るお手続について」(2026年10月版)
- 法務局「法定相続情報証明制度について」
- 宇都宮地方法務局「自筆証書遺言書保管制度について」
- 日本証券業協会「NISAのよくある質問」
- e-Gov法令検索「租税特別措置法施行令」(第25条の13の5)
- e-Gov法令検索「租税特別措置法」(第37条の14)
- iDeCo公式「iDeCo加入者・運用指図者の方へ」
- e-Gov法令検索「相続税法施行令」(第1条の3)
- 国税庁「No.4117 相続税の課税対象になる死亡退職金」
- 国税庁 質疑応答事例「死亡による退職の場合」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4632 上場株式の評価」
- 国税庁「No.4644 貸付信託・証券投資信託の評価」
- e-Gov法令検索「所得税法」(第60条)
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
- 裁判所「相続の放棄の申述」
- 国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
- 国税庁「No.1476 特定口座制度」
- 国税庁「No.4205 相続税の申告と納税」
- 楽天証券「相続 Q&A」
- SBI証券「相続手続きで、他証券会社の相続人口座へ移管はできますか?」
- SBI証券「相続税の税務申告等に必要な証明書の請求方法を教えてください。」
- 日本取引所グループ「信用取引の目的・仕組み」
- e-Gov法令検索「民法」(第896条)