ペット保険の選び方|補償内容・年齢制限・終身契約の落とし穴を解説
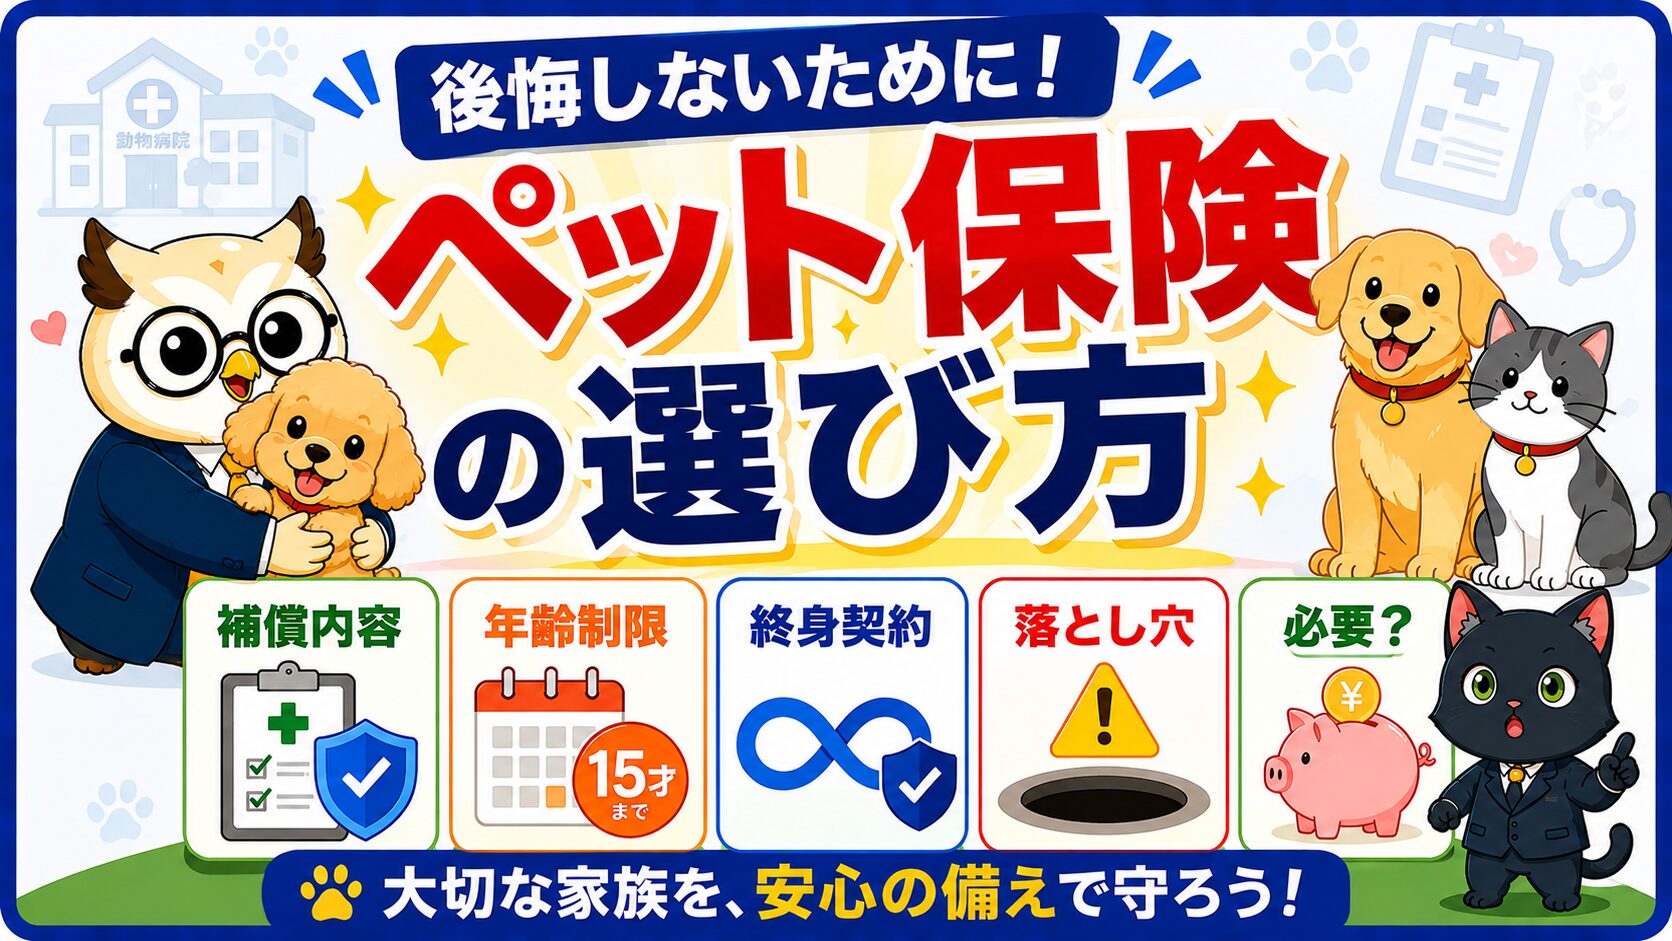
「ペット保険って、入ったほうがいいのかな」——犬や猫を迎えたとき、多くの飼い主さんが一度は迷うところです。毎月の保険料は数千円。決して小さくない出費なのに、使わない年もある。それなら貯金でいいのでは、とも思えてきます。
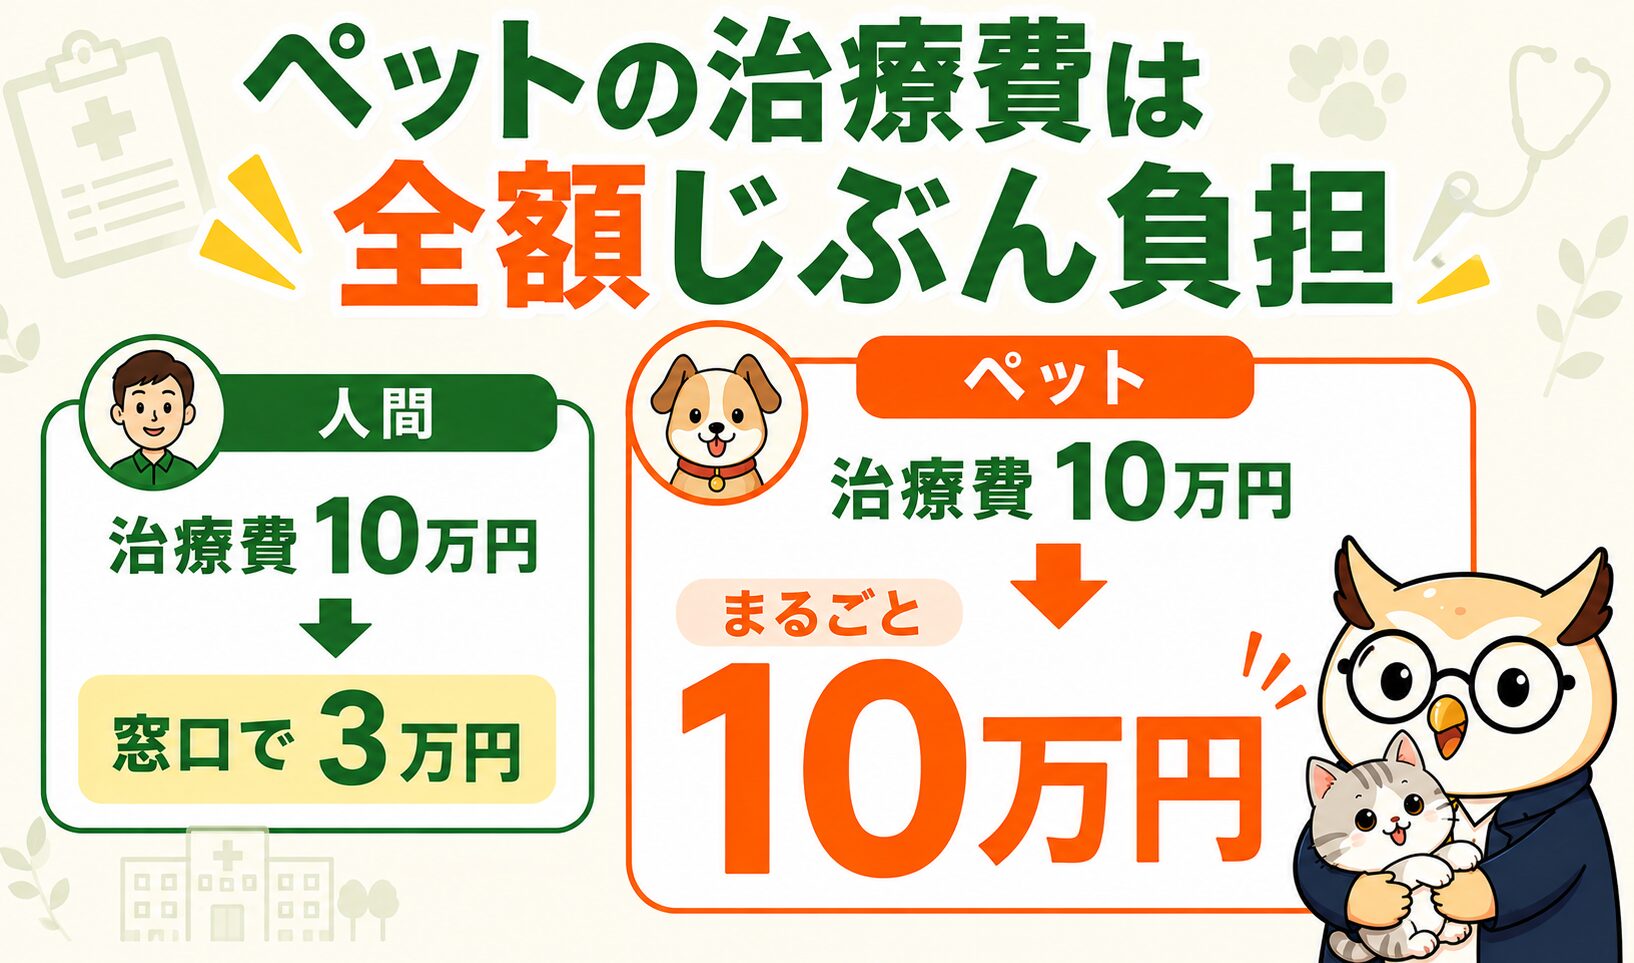
ところが、ペットの医療費には人間と決定的に違う点があります。公的な健康保険が一切ないので、治療費は全額そのまま自己負担になるのです。10万円の治療なら、窓口で払うのは10万円。ここを知らずにシニア期を迎えると、想定外の出費に慌てることになります。
そしてもうひとつ、ペット保険には「あとから入ろう」が通用しないという点です。新規加入には年齢の上限があり、気づいたときには入れなくなっていた、というケースが少なくありません。この記事では、公的データをもとに実際にかかる医療費を確認したうえで、入る必要はあるのか、また契約前に知っておきたい落とし穴まで、順番に整理していきます。
📌 ペットの治療費が全額自己負担になる理由
📌 犬・猫に実際いくらかかるのか(公的データで確認)
📌 補償割合・限度額・回数制限というペット保険のしくみ
📌 年齢制限・更新・待機期間という4つの落とし穴
📌 保険が向く人と、貯金で足りる人の分かれ目
- ペットの医療費は「全額自己負担」|人の健康保険との決定的な違い
- 実際いくらかかる?犬・猫の年間診療費【年齢別データ】
- 犬と猫でかかりやすい病気は違う|猫は「おしっこの病気」が4分の1
- ペット保険とは?しくみを理解する
- 保険料の目安|年齢が上がるほど上がるしくみ
- 【落とし穴①】新規加入には年齢制限がある
- 【落とし穴②】「終身継続」でも安心しきれない理由
- 【落とし穴③】補償されないものが意外と多い
- 【落とし穴④】少額短期保険は国のセーフティネットの対象外
- 損害保険会社 vs 少額短期保険|どう選び分ける?
- ペット保険が必要な人・貯金で足りる人
- 失敗しない選び方 5ステップ
- 実際の相談から学ぶ|契約前チェックリスト
- よくある質問Q&A
- 🎓 コガネ博士の総評
ペットの医療費は「全額自己負担」|人の健康保険との決定的な違い
まず、ここがすべての出発点です。私たちが病院にかかるとき、窓口で払うのは実際の医療費の1〜3割だけ。残りは公的な健康保険がまかなってくれています。さらに、ひと月の自己負担が一定額を超えれば高額療養費制度が働き、負担には上限が設けられています。
一方、動物には公的な医療保険制度がありません。犬や猫の診療は「自由診療」といって、病院ごとに料金を自由に決められる仕組みになっています。つまり、かかった費用はすべて飼い主が負担しますし、同じ治療でも病院によって金額が違うことも普通にあります。
- 人 人間(3割負担の場合):窓口で払うのは約3万円。しかも高額療養費でひと月の上限がある
- 犬 ペット(保険なし):窓口で払うのは10万円。上限も割引もなし
「たまに風邪をひくくらいなら大丈夫」と思うかもしれません。しかし動物病院では、レントゲンや血液検査、超音波検査といった検査が重なるだけで数万円になります。手術や入院が必要になれば、数十万円という金額も珍しくありません。人の医療費と同じ感覚で構えていると、判断を誤ります。
ちなみに、日本で飼われている犬は約682万頭、猫は約885万頭。合わせて1,500万頭を超える犬猫が暮らしています(出典:一般社団法人ペットフード協会「令和7年(2025年)全国犬猫飼育実態調査」)。それだけ多くの家庭が、この「全額自己負担」という現実と向き合っていることになります。
実際いくらかかる?犬・猫の年間診療費【年齢別データ】
では、実際にはどのくらいかかるのでしょうか。ペット保険大手のアニコム損保が、自社の契約データをもとに毎年公表している統計があります。数十万頭規模の実データなので、感覚ではなく現実の数字として参考になります。
| 年齢帯 | 犬 平均 | 犬 中央値 | 猫 平均 | 猫 中央値 |
|---|---|---|---|---|
| 0〜4歳 | 52,613円 | 21,860円 | 39,102円 | 15,510円 |
| 5〜9歳 | 88,362円 | 39,358円 | 55,845円 | 21,450円 |
| 10歳以上 | 172,742円 | 99,346円 | 106,158円 | 46,606円 |
出典:アニコム損害保険「アニコム 家庭どうぶつ白書2025」(対象:犬801,127頭・猫269,938頭/通院・入院・手術を含む1頭あたりの年間診療費)
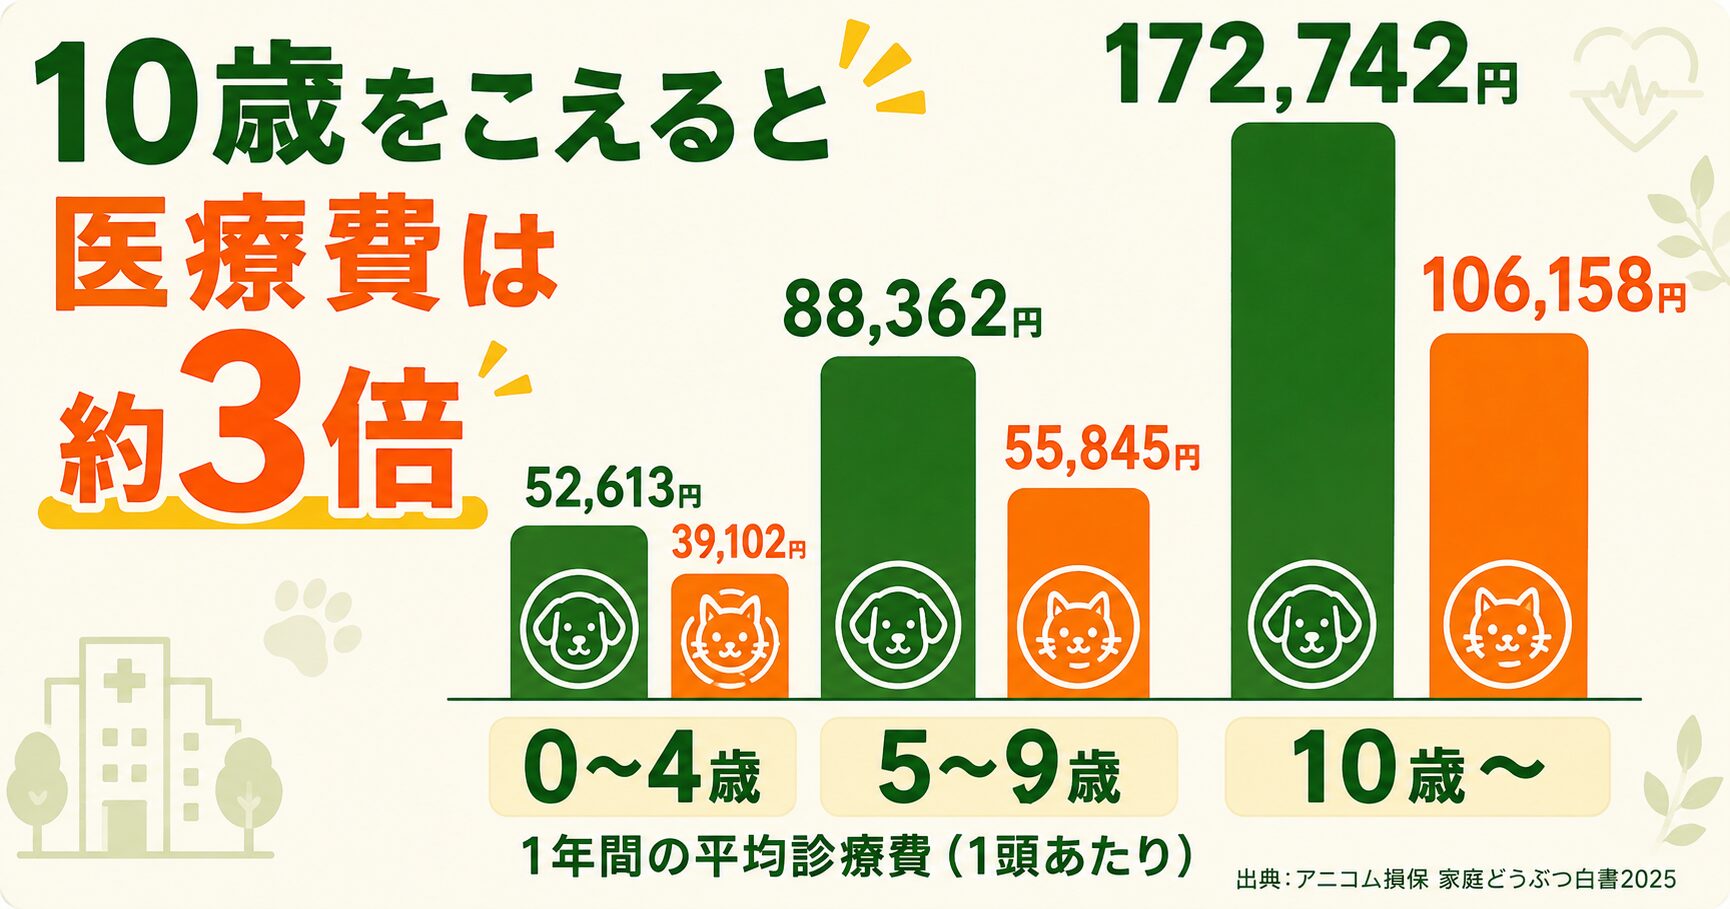
注目したいのは、10歳を超えたとたんに金額が跳ね上がる点です。犬は0〜4歳の52,613円に対して10歳以上が172,742円と約3.3倍、猫も39,102円から106,158円へと約2.7倍になっています。年齢ごとに細かく見ると、犬は0歳の63,014円から15歳の261,239円まで、実に4倍以上に増えていきます。
もうひとつ、平均値と中央値の差にも意味があります。中央値とは「ちょうど真ん中の人の金額」のこと。犬の10歳以上では中央値99,346円に対して平均172,742円と大きく開いています。これはごく一部に非常に高額な治療を受けた子がいて、平均を押し上げているということ。つまり、多くの人は10万円前後で収まる一方で、数十万円コースとなる可能性も確実に存在するということになります。
犬と猫でかかりやすい病気は違う|猫は「おしっこの病気」が4分の1
同じ白書には、診療費がどの病気に使われたかの内訳も載っています。ここを知っておくと、「うちの子には何が起こりうるか」がイメージしやすくなります。
| 順位 | 犬(診療費に占める割合) | 猫(診療費に占める割合) |
|---|---|---|
| 1位 | 皮膚の疾患 16.7% | 泌尿器の疾患 24.5% |
| 2位 | 消化器の疾患 12.1% | 消化器の疾患 20.7% |
| 3位 | 肝・胆道系および膵の疾患 8.9% | 全身性の疾患 11.2% |
| 4位 | 筋骨格の疾患 8.7% | 呼吸器の疾患 6.4% |
| 5位 | 循環器の疾患 8.5% | 循環器の疾患 6.3% |
出典:アニコム損害保険「アニコム 家庭どうぶつ白書2025」
犬は皮膚のトラブルが最も多く、外耳炎や皮膚炎など「通院を繰り返すタイプ」の病気が中心です。1回あたりは数千円でも、月に何度も通えば年間で数万円になります。
猫で目を引くのは、泌尿器の疾患が診療費の約4分の1(24.5%)を占めていることです。膀胱炎や尿路結石、慢性腎臓病といった病気は猫にとても多く、しかも一度なると付き合いが長くなりがちです。「猫を飼うならおしっこの病気に備える」と言われるのは、こうした実データの裏づけがあるからです。
また、10歳以上の犬では弁膜症(心臓の病気)の年間診療費が平均156,244円と高額で、請求のあった犬の8.8%が該当しています。シニア期に入ると、通院型の病気に加えて、こうした慢性かつ高額な病気が現れてくるわけです。
ペット保険とは?しくみを理解する
ペット保険は、動物病院でかかった診療費の一部を保険会社が負担してくれる仕組みです。人の医療保険のように「入院1日いくら」という形ではなく、かかった金額に対して決められた割合を出すのが基本形になります。押さえるべきポイントは3つです。
- 1 補償割合:かかった診療費の何%を出してくれるか。50%・70%が主流で、90%の商品もある
- 2 年間限度額:1年間に受け取れる保険金の上限。ここを超えた分は自己負担になる
- 3 回数・日数の制限:通院は年20日まで、手術は年2回まで、といった上限が設けられていることが多い
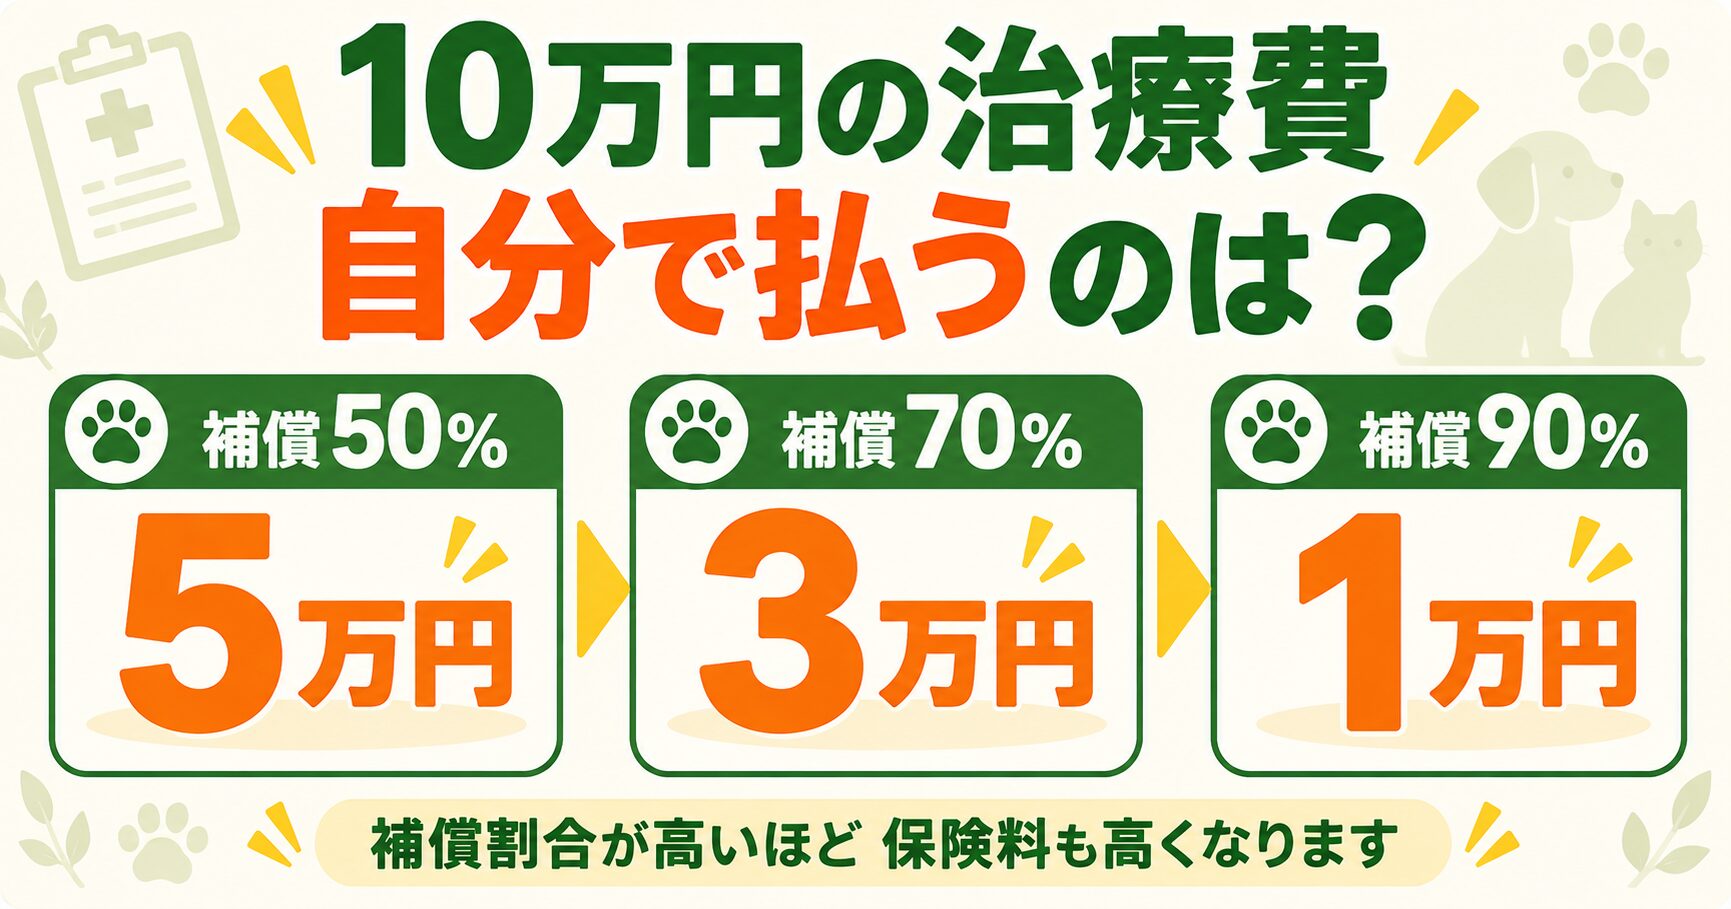
たとえば10万円の治療を受けたとき、補償割合50%なら自己負担は5万円、70%なら3万円、90%なら1万円です。当然ながら補償割合が高いほど保険料も高くなるので、「手厚さ」と「毎月の負担」のバランスをどこで取るかが選択の中心になります。
ここで注意したいのが、この計算はあくまで単純化したものだという点です。実際には年間限度額や回数制限、商品によっては「1回あたり◯円まで」という上限や、自己負担額(免責金額)が設定されていることもあります。「補償70%だから必ず7割戻る」と思い込まず、限度額と回数制限までセットで確認するのが正しい読み方です。
なお、保険金の受け取り方には2種類あります。動物病院の窓口で保険証を出せばその場で差し引かれる窓口精算型と、いったん全額払ってから請求する後日精算型です。窓口精算は手間がかからず便利ですが、対応している動物病院が限られます。かかりつけの病院が対応しているかは、契約前に確認しておくと安心です。
保険料の目安|年齢が上がるほど上がるしくみ
ペット保険を検討するとき、多くの人が最初に見るのが月々の保険料です。ただ、ここで気をつけたいのは「今の保険料」だけを見て判断してはいけないということ。ペット保険の保険料は、年齢とともに段階的に上がっていく設計になっているからです。
保険料を左右する主な要素は次の3つです。
とくに①の影響が大きく、シニア期の保険料が若いころの数倍になることも珍しくありません。加入時に「月2,000円なら続けられる」と考えていても、10歳を過ぎたころには家計の中でそれなりの存在感を持つ支出になっている、というのはよくある話です。
そこで大切になるのが、生涯でいくら払うかという視点です。仮に月3,000円を15年間払い続ければ、合計で54万円になります。この金額と、前の章で見た診療費データを並べて考えるのが、判断基準になります。
ただし、具体的な保険料は商品・犬種・体格によって大きく変わります。「だいたいこのくらい」という一般論で決めず、必ず自分の子の条件で見積もりを取って比べるようにしてください。
【落とし穴①】新規加入には年齢制限がある
ここからが、この記事でいちばんお伝えしたい部分です。ペット保険には「病気が増えてきたから入ろう」が通用しません。新規加入できる年齢に上限が設けられているからです。
上限は商品によって異なりますが、おおむね8歳〜12歳ごろまでが一般的です。シニア向けに上限を高く設定した商品や、年齢の上限を設けない商品もありますが、その場合は保険料が高めだったり、補償の範囲が限られていたりします。
思い出してほしいのが、診療費が跳ね上がるのがちょうど10歳あたりだったことです。つまり——
さらに、年齢の条件をクリアしていても、すでに治療中の病気や過去にかかった病気があると加入を断られたり、その部分だけ補償されない条件が付いたりします。これを「特定疾病不担保」といいます。健康なうちしか入れない、というのがペット保険の基本的な性格なのです。
だからこそ、ペット保険は「入るかどうか」を若いうちに一度きちんと考えておくべき商品だといえます。判断を先送りにすること自体が、選択肢を減らすことになるからです。
【落とし穴②】「終身継続」でも安心しきれない理由
ペット保険の多くは「終身継続できます」とうたっています。たしかに、いったん加入すれば高齢になっても契約を続けられる商品がほとんどです。ただし、この「終身継続」という言葉は、いくつか注意して読む必要があります。
ペット保険は1年ごとの更新が基本です。人の終身保険のように「加入時の保険料がずっと変わらない」わけではありません。ここから3つの注意点が出てきます。
- 1 保険料が上がる:年齢区分が上がれば保険料も上がる。継続はできても金額は変わっていく
- 2 条件が付くことがある:その年に治療した病気について、次の年から補償対象外になる場合がある
- 3 更新できない場合もある:保険金の請求状況などによって、会社側が更新を引き受けないことがある
とくに②と③は見落とされがちです。「終身継続」は「必ず今と同じ条件で一生続けられる」という意味ではありません。パンフレットの目立つ場所に「終身継続可」と書いてあっても、更新の条件は約款や重要事項説明書のほうに書かれています。
契約前に確認しておきたいのは、次の3点です。①更新時に保険料はどう変わるか(年齢別の保険料表があるか)②保険金を使った病気が翌年どう扱われるか ③会社側から更新を断られるのはどんな場合か。ここを読まずに契約すると、いちばん頼りにしたいシニア期に「思っていたのと違う」という事態になりかねません。

【落とし穴③】補償されないものが意外と多い
「保険に入ったから、動物病院の支払いはどれも安くなる」——これは大きな誤解です。ペット保険が対象にするのはケガや病気の治療であって、それ以外の費用は基本的に出ません。
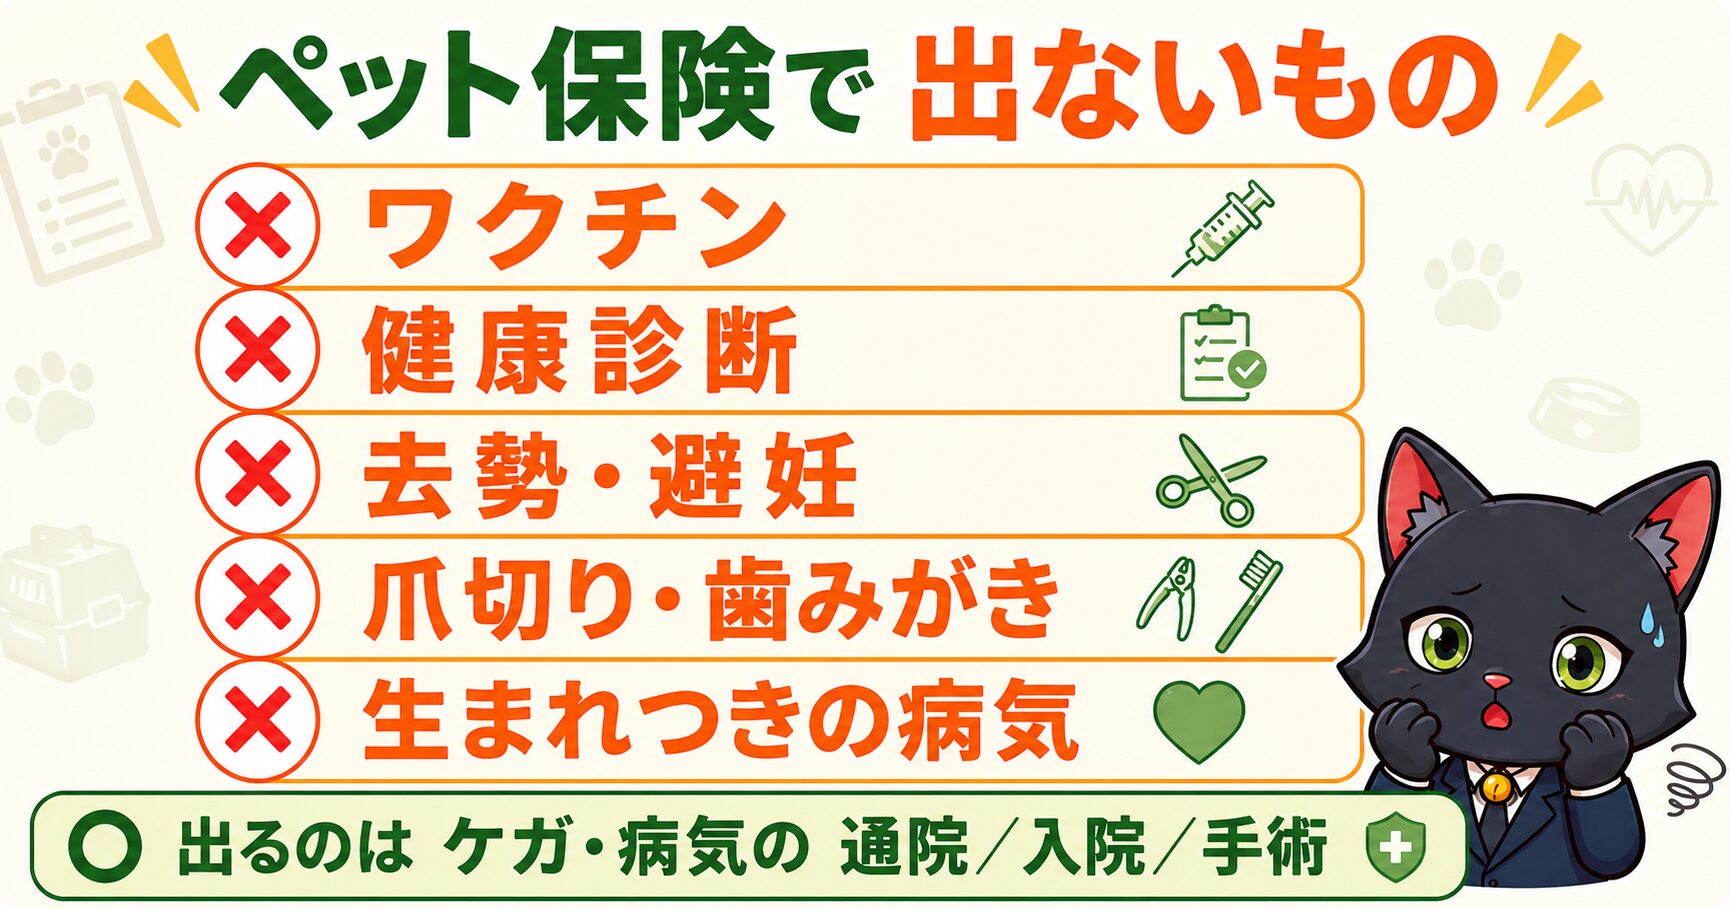
代表的な補償対象外は次のとおりです。
| 分類 | 具体例 | 理由 |
|---|---|---|
| 予防にかかる費用 | ワクチン・フィラリア予防・ノミダニ予防 | 病気の治療ではないため |
| 健康な体への処置 | 去勢・避妊手術、健康診断、爪切り | 同上 |
| 美容・ケア | シャンプー、歯石除去、サプリメント | 治療行為にあたらないため |
| 妊娠・出産 | 正常分娩、帝王切開(商品による) | 病気ではないため |
| 契約前からの傷病 | 加入前に発症・発見されていた病気 | 最も多いトラブルの原因 |
| 先天性・遺伝性の病気 | 生まれつきの心疾患、膝蓋骨脱臼など | 商品により扱いが分かれる |
もうひとつ必ず知っておきたいのが「待機期間」です。契約してすぐは補償が始まらない期間が設けられており、病気については30日前後とする商品が多くみられます。がんについては60日〜120日など、さらに長く設定されることもあります。
この期間中に発症した病気は、補償が始まったあとも対象外として扱われるのが一般的です。「保険に入った翌週に病気が見つかったのに、保険金が下りなかった」というのは、この待機期間が理由であることがほとんどです。
【落とし穴④】少額短期保険は国のセーフティネットの対象外
ここは、あまり語られないけれど金額以上に大事なポイントです。ペット保険を売っている会社には、大きく分けて損害保険会社と少額短期保険業者(通称ミニ保険)の2種類があります。
少額短期保険は、2006年に消費者保護を強化する目的で作られた制度です。金融庁に登録した事業者だけが営むことができ、名前のとおり「少額」「短期」の保険に限定されています。具体的には次のような制限があります。
出典:金融庁「少額短期保険業制度について」/日本少額短期保険協会「少額短期保険業とは」
いちばん大事なのが「保険契約者保護機構の対象外」という点です。損害保険会社が破綻した場合には、損害保険契約者保護機構という公的なしくみが働いて契約者を保護します。ところが少額短期保険業者にはこの仕組みがありません。
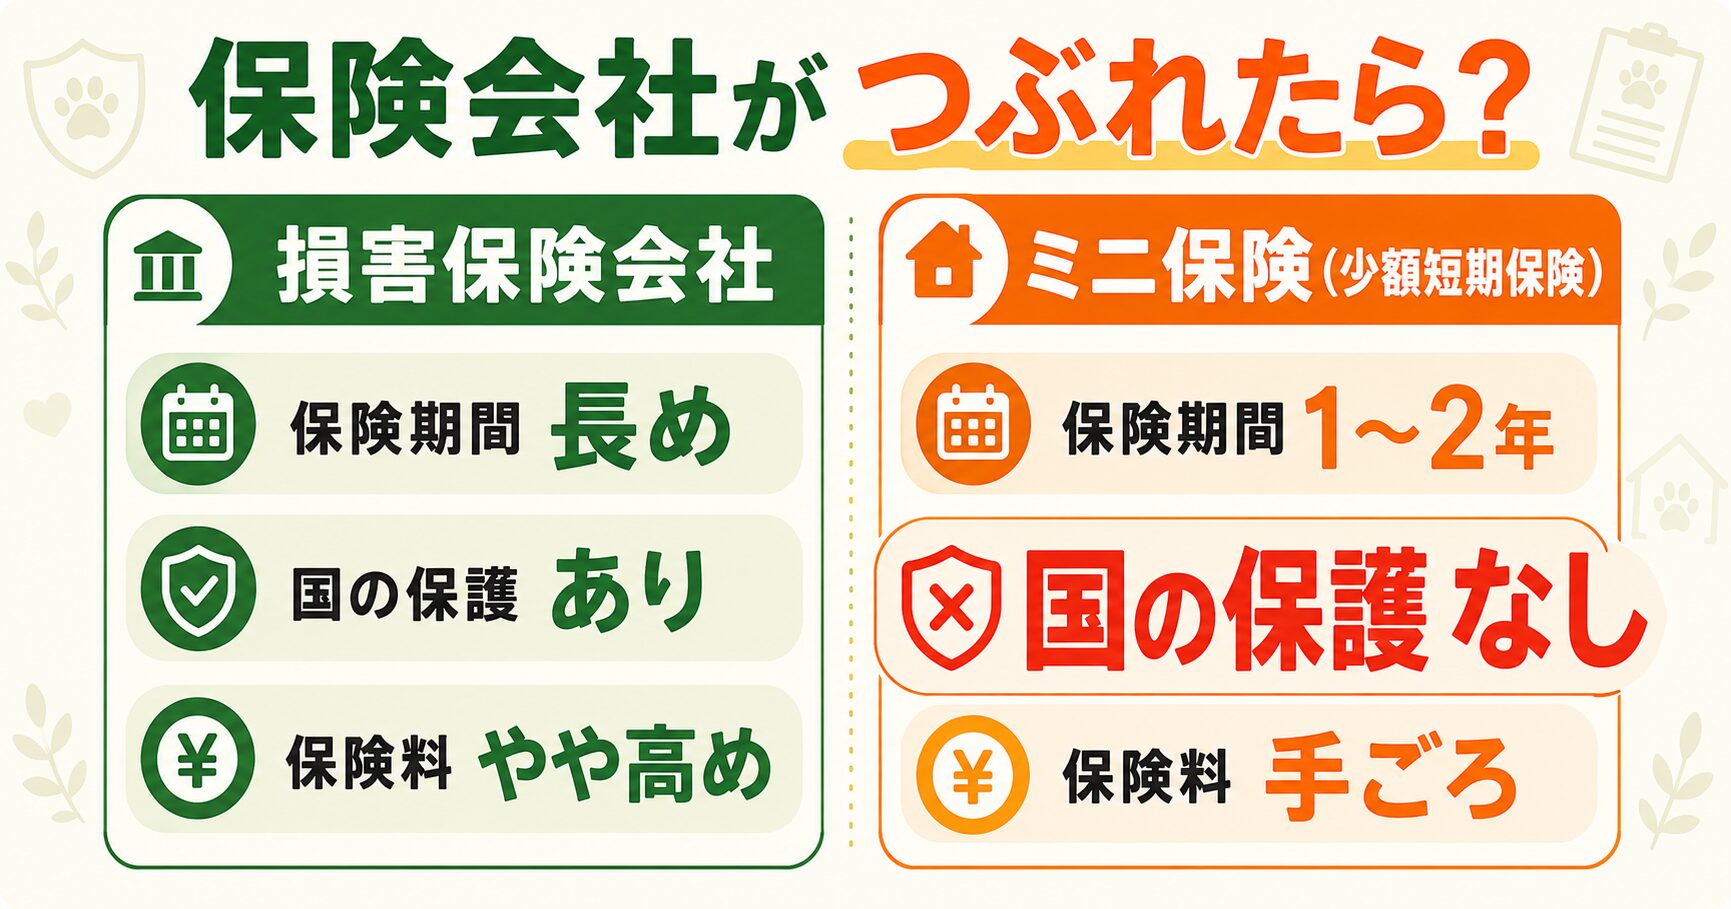
まったくの無防備というわけではなく、少額短期保険業者には供託金の制度があり、一定の資産を法務局に預けることが義務づけられています。ただ、損害保険会社と同じレベルの保護ではない、という違いは理解しておく必要があります。
誤解のないように付け加えると、少額短期保険が危険だという話ではありません。金融庁に登録された正規の事業者であり、保険料が手ごろで独自性のある商品も多くあります。実際、日本少額短期保険協会にはペット保険を扱う会社が12社登録されています。
大切なのは、その違いを知ったうえで選んでいるかどうかです。「保険料が安いから」だけで決めるのではなく、「保護のしくみが違うことを承知のうえで、この保険料の安さを取る」と判断できていれば、それは立派な選択です。
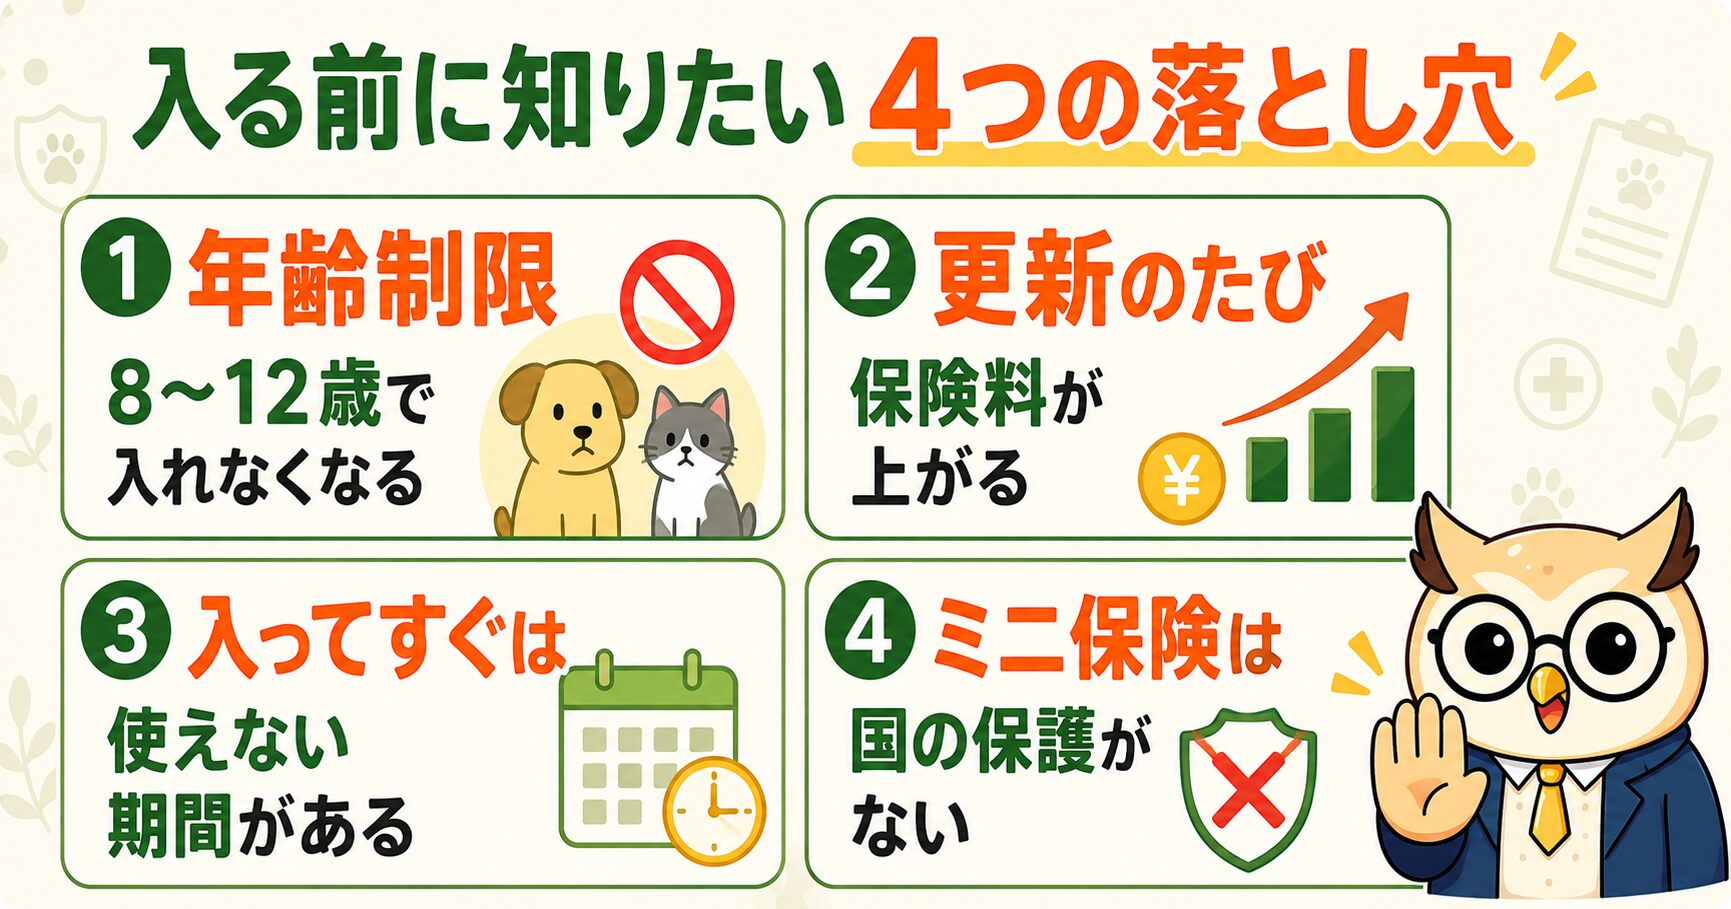
- 新規加入の年齢上限:うちの子はまだ入れるか
- 更新の条件:保険料の上がり方、条件が付く場合、断られる場合
- 補償対象外と待機期間:何が出ないか、いつから使えるか
- 引受会社の種類:損害保険会社か、少額短期保険業者か
損害保険会社 vs 少額短期保険|どう選び分ける?
2つの違いを整理しておきましょう。どちらが優れているという話ではなく、性格が違うと理解するのが正しい捉え方です。
| 項目 | 損害保険会社 | 少額短期保険業者(ミニ保険) |
|---|---|---|
| 監督 | 金融庁(保険業法・免許) | 金融庁(保険業法・登録) |
| 保険期間の上限 | 制限なし | 損害保険2年・生命保険1年 |
| 保険金額の上限 | 制限なし | 1契約者あたり合計1,000万円 |
| 会社が破綻したとき | 保護機構が保護 | 対象外(供託金制度あり) |
| 保険料の傾向 | やや高めの傾向 | 手ごろな傾向 |
| 保険料控除 | 対象外 | 対象外 |
ひとつ補足しておきます。表の「保険期間の上限」は制度として認められている上限の話です。実際に売られているペット保険は、損害保険会社の商品もミニ保険の商品も1年更新が主流で、この点に大きな差はありません。ミニ保険だから毎年切れてしまう、というわけではないので安心してください。
もうひとつ、意外と知られていないのが保険料控除の扱いです。表のとおり、ペット保険の保険料は損害保険会社の商品であっても所得控除の対象になりません。生命保険料控除は人の生死や医療に関する保険が対象、地震保険料控除は住まいと家財の地震保険が対象で、ペット保険はどちらにも当てはまらないからです。「保険だから年末調整で戻ってくる」と期待しないようにしてください。
📚 そもそもどんな控除が使えるのか、税金のしくみから知りたい方はこちら👇
👉 所得税・住民税の仕組みを会社員向けに超入門解説|計算ステップ・控除・節税アクション
選び分けの考え方はシンプルです。破綻リスクまで含めて安心を買いたいなら損害保険会社、保険料を抑えて必要な補償を確保したいならミニ保険。どちらも金融庁に登録・免許を受けた正規の事業者ですから、あとは何を優先するかという価値観の問題になります。
ペット保険が必要な人・貯金で足りる人
ここまでの内容をふまえて、いちばん知りたいところに入ります。保険に入るべきか、それとも貯金で備えるか。判断の軸は「高額な治療費が必要になったとき、迷わず払えるか」——この一点です。
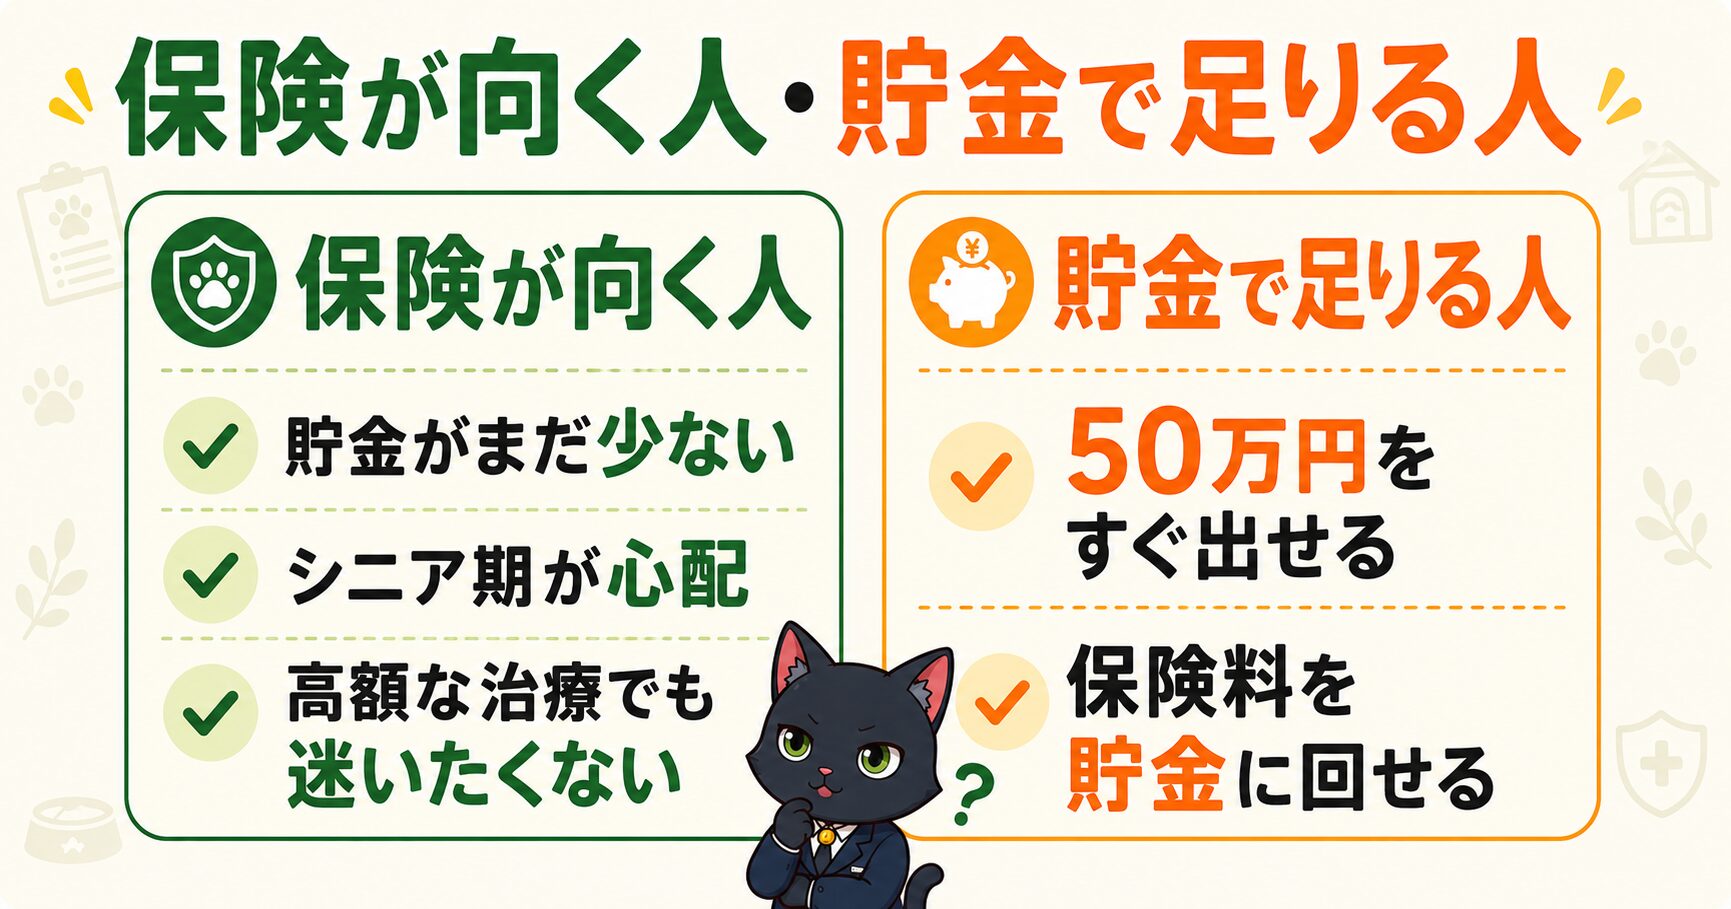
ペット保険の本当の価値は、月々の医療費を安くすることではありません。大きな出費が来たときに、お金を理由に治療をあきらめずに済むことにあります。だから判断も、そこを起点に考えるのが自然です。
- 1 貯金がまだ少ない:数十万円の出費に今すぐ対応できない
- 2 治療の場面で迷いたくない:費用を理由に選択肢を狭めたくない
- 3 好発疾患のある犬種・猫種:かかりやすい病気があらかじめ分かっている
- 4 多頭飼い:同時に医療費が重なるリスクがある
- 1 50万円程度をすぐに出せる:生活を崩さずに医療費を出せる余力がある
- 2 保険料の分を確実に貯められる:ペット専用の口座に毎月積み立てられる
- 3 補償対象外の費用も自分で見ている:予防や健診の費用も想定に入っている
ここで、人の医療保険と比べてみると違いがはっきりします。人の場合は「公的な健康保険と高額療養費があるから、民間の医療保険は必要ない人も多い」という考え方が成り立ちます。負担に上限があるから、貯金で受け止められるという理屈です。
ところがペットには、その土台になる公的制度がまったくありません。上限がないので、必要な貯金額を見積もりにくい。人の医療保険で成り立つ「保険はいらない」という結論が、そのままペットには当てはまらないのは、この違いがあるからです。
🏥 人の医療保険は公的保障でどこまでカバーできるのか、その考え方はこちらで詳しく解説しています👇
👉 医療保険は本当に必要?公的保険でどこまでカバーできるか|必要な人・不要な人を完全解説
失敗しない選び方 5ステップ
入ると決めたら、次は選び方です。数字を比べる前にやるべきことがあるので、順番どおりに進めるのがおすすめです。
年齢の上限、持病の有無、犬種・猫種による制限。まずここで候補が絞られます。
「通院も含めて幅広く」か「手術・入院という大きな出費だけ」か。ここで補償割合とプランの方向性が決まります。
補償割合だけを比べても意味がありません。年間限度額・1日あたりの上限・回数制限をセットで確認します。
重要事項説明書で、更新時の扱い・待機期間・対象外の項目を確認します。ここを飛ばすと後で揉めます。
ここで初めて金額を比較します。生涯でいくら払うかまで見られると理想的です。
STEP5の見積もり比較は、1社ずつ公式サイトを回ると手間がかかります。複数社をまとめて比較できるサービスを使うと、同じ条件で横並びに見られるので効率的です。
🔍 保険だけでなく通信・電気・家電まで、比較サイトを使いこなす方法はこちらで解説しています👇
👉 価格.comの便利な使い方|家電・通信・保険・車まで比較して節約
実際の相談から学ぶ|契約前チェックリスト
最後に、実際にどんなトラブルが起きているかを見ておきましょう。国民生活センターには、ペットに関する相談が2023年に1,492件、2024年に1,333件、2025年に1,484件寄せられています。
同センターは、このうちペット保険について契約・解約時の対応に関する苦情やトラブルが見受けられるとして、次の4つの課題を挙げています(出典:国民生活センター「ペット(各種相談の件数や傾向)」)。
並べてみると、①②④はすべて「契約前に確認しておけば防げたこと」だと分かります。裏を返せば、契約前のチェックさえきちんとやれば、こうしたトラブルの多くは避けられるということです。
そこで、申し込みボタンを押す前に、次の6項目を確認してください。
もし契約後にトラブルになってしまった場合は、まず保険会社の相談窓口に連絡します。それでも解決しないときは、消費者ホットライン「188(いやや!)」で最寄りの消費生活センターにつながります。ひとりで抱え込まず、公的な窓口を使ってください。
📞 188のほか、保険会社と話がつかないときの「そんぽADRセンター」など、困りごと別の公的な相談窓口はこちらにまとめています👇
👉 お金のトラブル、どこに相談すればいい?困ったときの公的な相談窓口まとめ|詐欺・借金・契約・生活費・仕事のトラブル別
よくある質問Q&A
Q. ペット保険はいつ入るのがベストですか? A. 迎えてすぐ、あるいはできるだけ若いうちです。理由は3つあります。①新規加入に年齢の上限があること ②持病があると加入できない・条件が付くこと ③若いほど保険料が安いこと。「まだ元気だから」は、入るのに最も適したタイミングだと考えてください。
Q. 途中で別の保険に乗り換えられますか? A. 手続き上は可能ですが、慎重に判断してください。乗り換え先では改めて年齢制限と健康状態の審査を受けることになり、今かかっている病気は新しい保険で補償されないのが一般的です。さらに待機期間も最初からやり直しになります。「乗り換えは基本的に不利」と考え、最初の選択に時間をかけるほうが賢明です。
Q. 保険料は年末調整や確定申告で控除できますか? A. できません。ペット保険は生命保険料控除にも地震保険料控除にも当てはまらず、損害保険会社の商品であっても所得控除の対象外です。控除証明書も発行されません。
Q. 補償割合は50%と70%のどちらを選べばいいですか? A. 手元の資金で決めるのが分かりやすい方法です。数十万円の出費が来ても対応できるなら50%で保険料を抑え、その差額を貯金に回す。そこまでの余力がないなら70%以上にして、いざというときの自己負担を軽くする。保険料の差額を確実に貯められるかどうかが分かれ目になります。
Q. 多頭飼いの場合はどうなりますか? A. 保険は1頭ごとの契約になるため、頭数分の保険料がかかります。ただし多頭割引を用意している商品もあります。同時期に迎えた子たちは同時期にシニアになるため、医療費が重なりやすい点も考慮に入れてください。
Q. 保険を使うと翌年の保険料は上がりますか? A. 自動車保険の等級のように「使った本人だけ上がる」仕組みは、ペット保険では一般的ではありません。ただし請求が多い場合に、更新時の条件が変わったり更新を断られたりすることはあります。また、使わなくても年齢が上がれば保険料は上がります。
- ペットの医療費に公的保険はなく、全額自己負担
- 診療費は10歳を境に約3倍に増える(犬172,742円/猫106,158円)
- 新規加入は8〜12歳が上限。必要になってからでは入れない
- 終身継続でも保険料は上がり、条件が付くこともある
- 判断の軸は「高額な治療費を迷わず払えるか」の一点
🎓 コガネ博士の総評
ペット保険というのはな、損か得かで語りにくい商品なのじゃ。使わなければ払い損に見えるし、使えばありがたい。数字だけで割り切れんところに、この保険のむずかしさがあるのじゃよ。
じゃが、ひとつだけはっきりしていることがある。「必要になってから入る」のがむずかしい商品だということじゃ。医療費が本格的に増えるのは10歳ごろから。ところが新規加入の上限は、多くの商品でおおむね8〜12歳。ちょうど費用がかさみ始めるころに、入口が閉まりはじめるのじゃな。しかもその年ごろには何かしらの持病が見つかっていて、断られたり条件が付いたりすることも多い。だからこそ、若くて元気なうちに一度きちんと考えておく必要があるのじゃ。
そして、入らないと決めるのも立派な選択じゃ。ただしその場合は、保険料の代わりになるお金をちゃんと貯めておくこと。「貯金で備える」と「なんとかなるだろう」は、まったく別物じゃからのう。
大切な家族のことじゃ。パンフレットの大きな文字ではなく、小さな文字のほうをじっくり読んでから決めるのじゃぞい。その10分が、いつか君と、君の大事な子を助けてくれるはずじゃ。