銀行や証券会社が破綻したら預金と株はどうなる?預金保険1,000万円・分別管理・投資者保護基金でどこまで守られるか
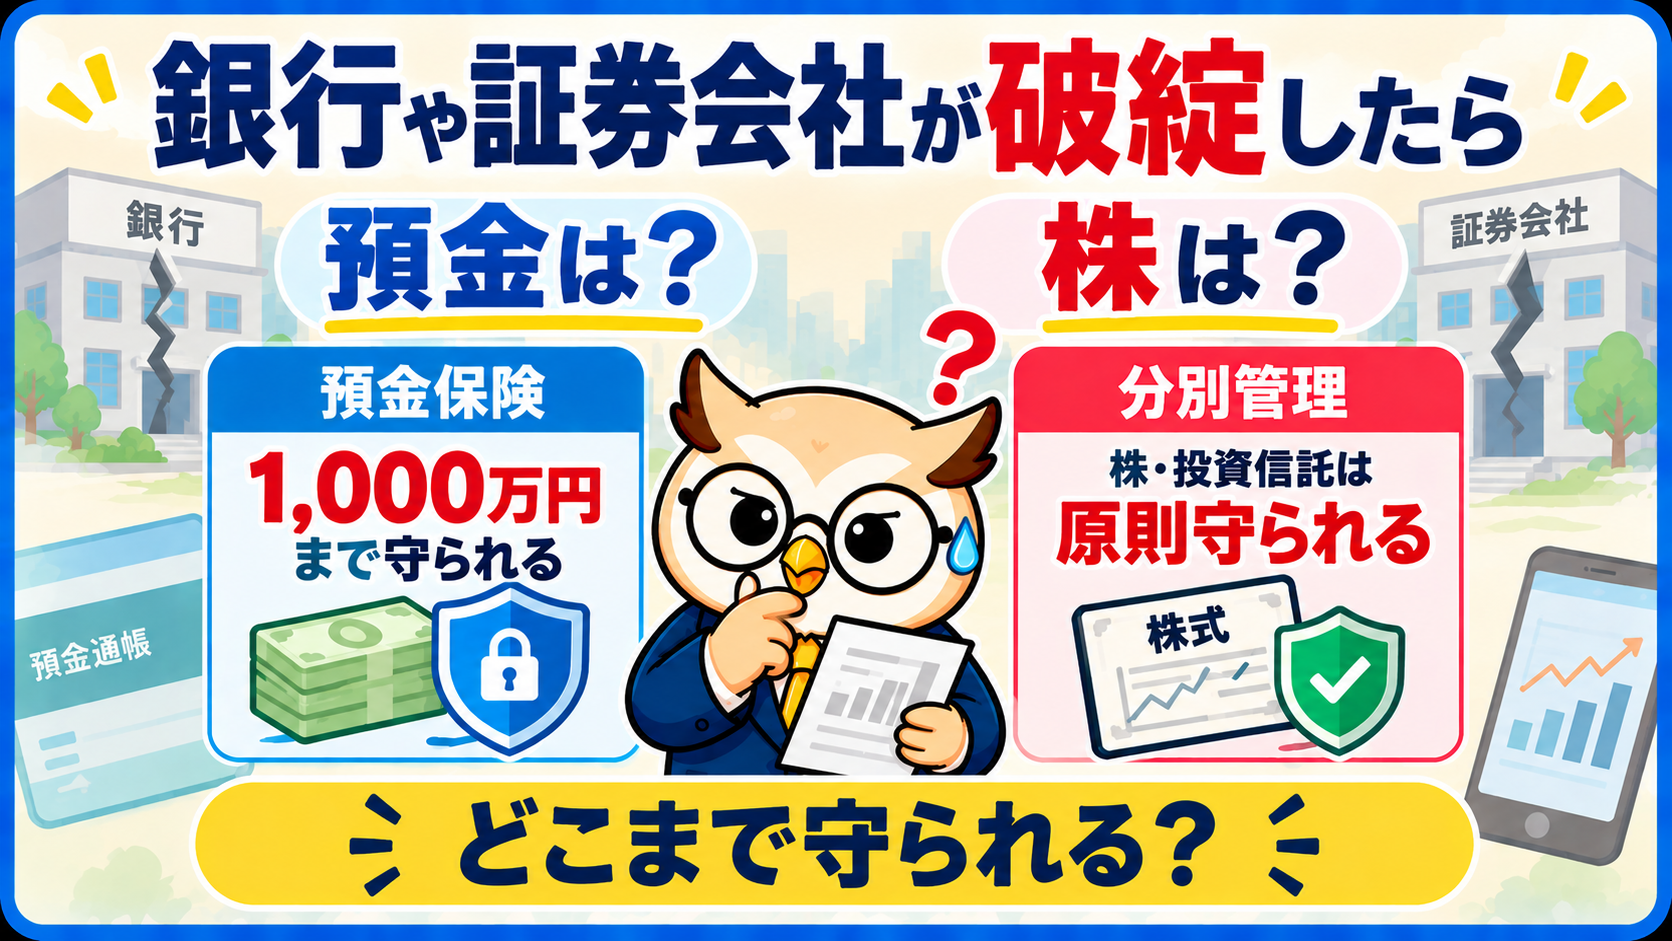
「もし銀行が潰れたら、預けているお金はどうなるの?」「証券会社が倒産したら、買った株や投資信託は消えてしまう?」——貯金だけの人も、投資を始めたばかりの人も、一度は頭をよぎる不安ではないでしょうか。
結論から言うと、日本には銀行用・証券会社用・保険会社用に、それぞれ別の「守るしくみ」が法律で用意されています。ただし、守られる範囲は「何を・どこに・いくら」置いているかで変わり、まったく守られないお金もあります。
この記事では、預金保険機構・日本投資者保護基金などの公式情報をもとに、「銀行と証券会社が破綻したとき、何がどこまで守られるか」を早見表 → しくみ → 自分でできる備えの順で整理します。数字と条件は、すべて各機関の公式サイトで確認したものだけを載せています(2026年9月時点)。
📌 銀行が破綻したときの預金保険「1金融機関ごと・1人あたり元本1,000万円+利息」のしくみ
📌 全額守られる「決済用預金」と、守られない「外貨預金」などの見分け方
📌 ネット銀行・ゆうちょ銀行・JAの貯金はどうなるか
📌 証券会社が破綻しても株や投資信託が「そのまま戻ってくる」理由(分別管理)
📌 分別管理が守られていなかったときの日本投資者保護基金「1人1,000万円まで」
📌 1,000万円を超える人の預け方と、破綻より現実的なリスクへの備え
- 【結論の早見表】銀行と証券会社、破綻したら何がどこまで守られる?
- お金が「消える」のではなく、会社の財産と「分けてあるか」が分かれ目
- 銀行が破綻したら|預金保険で「1金融機関ごと・1人あたり元本1,000万円+利息」
- 預金保険で守られないもの|外貨預金・譲渡性預金・仕組預金の上乗せ利息
- ネット銀行・ゆうちょ・JAはどうなる?対象金融機関の見分け方
- 1,000万円を超える人の置き方3つ
- 証券会社が破綻したら|分別管理で「全額そのまま返ってくる」
- 分別管理が守られていなかったら|日本投資者保護基金で1人1,000万円まで
- 投資信託は三重に守られる|販売会社・運用会社・信託銀行のどこが潰れても
- FXと保険はどうなる?
- 「破綻」より現実的なリスク=詐欺と乗っ取り
- 今日からできる3つの備え
- よくある質問Q&A
- まとめ|「潰れたらゼロ」ではない。守られる範囲を知って、置き方を整える
- 🎓 コガネ博士の総評
【結論の早見表】銀行と証券会社、破綻したら何がどこまで守られる?
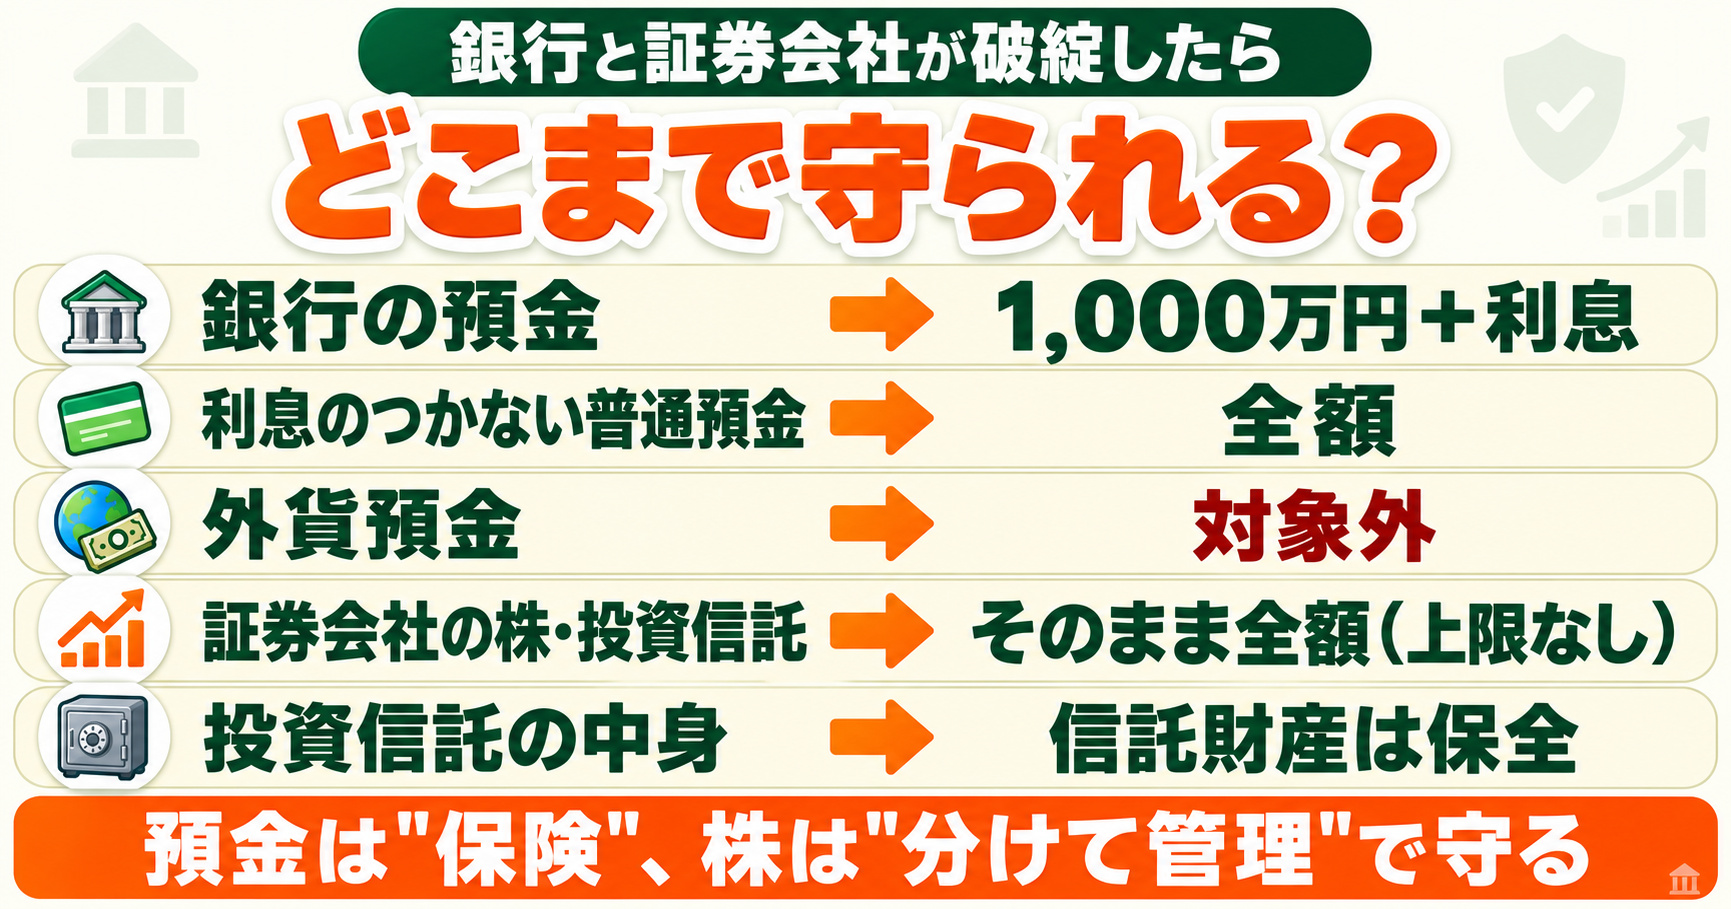
細かい説明の前に、結論を1枚の表にまとめました。「自分のお金がどの行に当てはまるか」を見つけてから読み進めると、話が早くなります。
| 預けているもの | 守るしくみ | 守られる範囲 | 運営しているところ |
|---|---|---|---|
| 銀行の普通預金・定期預金(利息あり) | 預金保険制度 | 1金融機関ごとに元本1,000万円まで+破綻日までの利息 | 預金保険機構 |
| 当座預金・利息のつかない普通預金(決済用預金) | 預金保険制度 | 全額 | 預金保険機構 |
| 外貨預金・譲渡性預金 | 対象外 | 破綻した銀行の財産の状況に応じて支払い(一部カットあり) | — |
| JA(農協)・漁協の貯金 | 貯金保険制度 | 預金保険と同様の内容 | 農水産業協同組合貯金保険機構 |
| 証券会社に預けた株・債券・投資信託・お金 | 分別管理 | 全額そのまま返還(金額の上限なし) | 証券会社(法律で義務) |
| 分別管理が守られていなかった場合 | 投資者保護基金 | 1人あたり1,000万円まで | 日本投資者保護基金 |
| 投資信託の中身(信託財産) | 信託銀行の分別管理 | 投資額にかかわらず保全 | 信託銀行 |
| FXの証拠金 | 金銭信託(信託保全) | 信託銀行等に分けて管理 | FX業者(法律で義務) |
| 生命保険 | 保険契約者保護機構 | 責任準備金等の90%まで(高予定利率契約は除く) | 生命保険契約者保護機構 |
| 損害保険 | 保険契約者保護機構 | 破綻後3か月の事故は全額、その後は保険の種類ごとの割合 | 損害保険契約者保護機構 |
表を見て気づくのは、「預金」は金額に上限があり、「株や投資信託」には上限がないということです。この違いは、次の章の考え方を知ると腑に落ちます。
お金が「消える」のではなく、会社の財産と「分けてあるか」が分かれ目
銀行にお金を預けると、法律上、そのお金の持ち主はいったん銀行に移り、私たちは「預けたのと同じ金額をいつでも返してもらえる権利(預金債権)」を持つ形になります。銀行はそのお金を元手に貸し出しや運用を行うため、万が一破綻すると、返せるお金が足りなくなる可能性がある——そこを国の仕組みでカバーするのが預金保険です。
一方、証券会社で買った株や投資信託は、最初から「あなたのもの」です。証券会社は預かっているだけで、自分の財産と分けて管理することが法律で義務づけられています(これを分別管理といいます)。だから証券会社が破綻しても、あなたの株が証券会社の借金の返済に使われることはありません。
- 1預金=いったん銀行の財産になる:だから「保険」(預金保険)で守る。守られる金額には上限がある(元本1,000万円+利息)
- 2株・投資信託=自分の財産のまま:だから「分けて管理」(分別管理)で守る。金額に上限はなく、そのまま返ってくる
- 3分別管理が破られたときの保険:日本投資者保護基金が1人1,000万円まで補償する。分別管理が守られていれば出番はない
銀行が破綻したら|預金保険で「1金融機関ごと・1人あたり元本1,000万円+利息」
預金保険制度は、銀行などが預金保険機構に保険料を払っておき、万が一破綻したときに預金者に保険金が支払われる仕組みです。預金者が申し込む必要はなく、対象の銀行に預けた時点で自動的に保険がかかります。
守られる範囲は、預金の種類で2段階に分かれます。
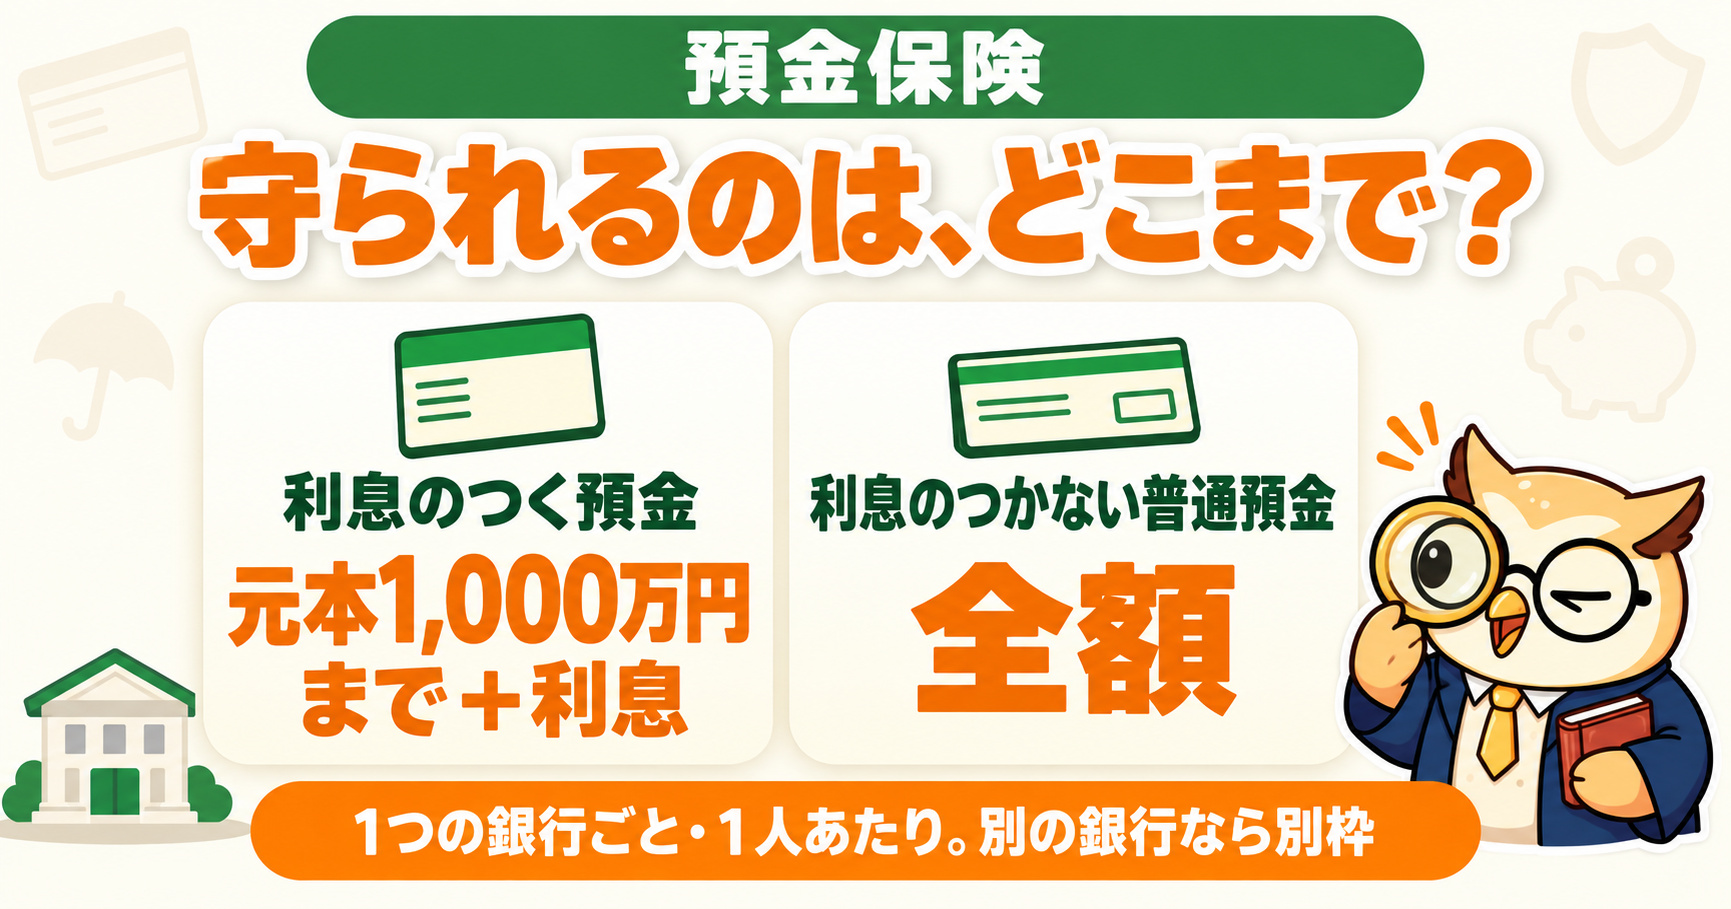
| 預金の種類 | 例 | 守られる範囲 |
|---|---|---|
| 決済用預金 | 当座預金・利息のつかない普通預金 | 全額 |
| 一般預金等 | 利息のつく普通預金・定期預金・貯蓄預金・定期積金・元本補てん契約のある金銭信託 など | 1金融機関ごとに合算して元本1,000万円まで+破綻日までの利息 |
| 1,000万円を超える部分 | — | 破綻した銀行の財産の状況に応じて支払い(一部カットされることがある) |
| 対象外の預金 | 外貨預金・譲渡性預金 など | 破綻した銀行の財産の状況に応じて支払い(一部カットされることがある) |
「決済用預金」とは、①利息がつかない ②いつでも引き出せる ③振込などの決済に使える、の3つを満たす預金のことで、金額に関係なく全額が守られます。
大事なのは「1金融機関ごと」「預金者1人あたり」という数え方です。同じ銀行に普通預金と定期預金を持っていても、支店が違っても、すべて合算(これを「名寄せ」といいます)して1,000万円まで。逆に、別の銀行に預けたお金は、それぞれ別に1,000万円まで守られます。家族の名義が違えば、それぞれが「預金者1人」として数えられます。ただし、他人の名義を借りた預金は保護の対象から外れます。
📚 出典:預金保険機構「保護の範囲」/「名寄せ」
預金保険で守られないもの|外貨預金・譲渡性預金・仕組預金の上乗せ利息
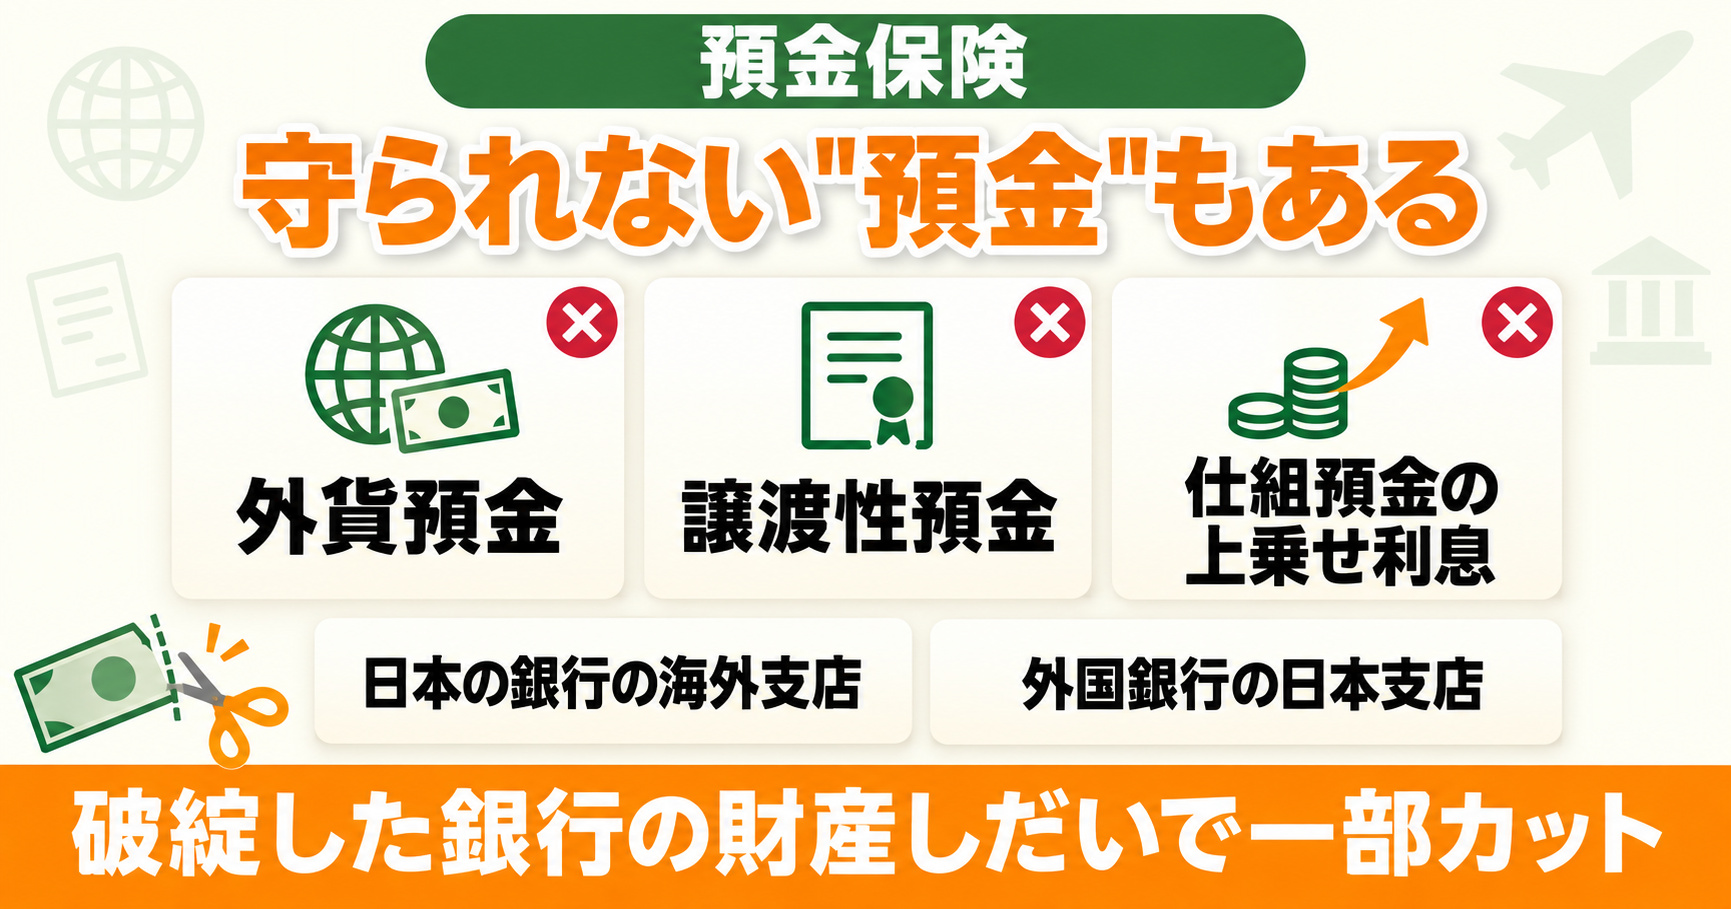
一方で、「預金」という名前がついていても守られないものがあります。代表が外貨預金です。「ドル建て定期」などは預金保険の対象外で、銀行が破綻すると財産の状況に応じた支払いになり、一部がカットされることがあります。
譲渡性預金や、募集で買う金融債も対象外です。また「仕組預金」は、通常の円定期預金(同じ期間・金額)の店頭表示金利までの利息が対象で、それを超える上乗せ部分は対象外になります。
場所の条件もあります。対象になるのは日本国内に本店のある銀行で、日本の銀行でも海外支店の預金、外国銀行の在日支店の預金は対象外。ただし、外国の銀行でも日本に本店のある子会社なら対象です。
📚 出典:預金保険機構「保護される預金等の範囲」
💱 外貨預金が円高で元本割れするしくみと、為替の基本はこちらで詳しく解説しています👇
👉 円安・円高とは?為替のしくみと投資への影響をやさしく解説
ネット銀行・ゆうちょ・JAはどうなる?対象金融機関の見分け方
「ネット銀行は対象なの?」という質問をよく見ますが、預金保険機構が公開している対象金融機関のリストには、楽天銀行・PayPay銀行・ソニー銀行・auじぶん銀行・イオン銀行・GMOあおぞらネット銀行・ドコモSMTBネット銀行(2026年8月3日に住信SBIネット銀行から社名変更)・SBI新生銀行などが並んでいます。ゆうちょ銀行も対象です。信用金庫・信用組合・労働金庫も対象になります。
JA(農協)や漁協の「貯金」は、預金保険ではなく農水産業協同組合貯金保険機構が運営する「貯金保険制度」で守られます。JAバンクによると、内容は銀行の預金保険制度と同様です。
迷ったら、預金保険機構の対象金融機関リストで名前を探すのが確実です。
📚 出典:預金保険機構「対象金融機関」
1,000万円を超える人の置き方3つ
貯金が1,000万円を超えてきたら、置き方を少し工夫するだけで守られる範囲が広がります。
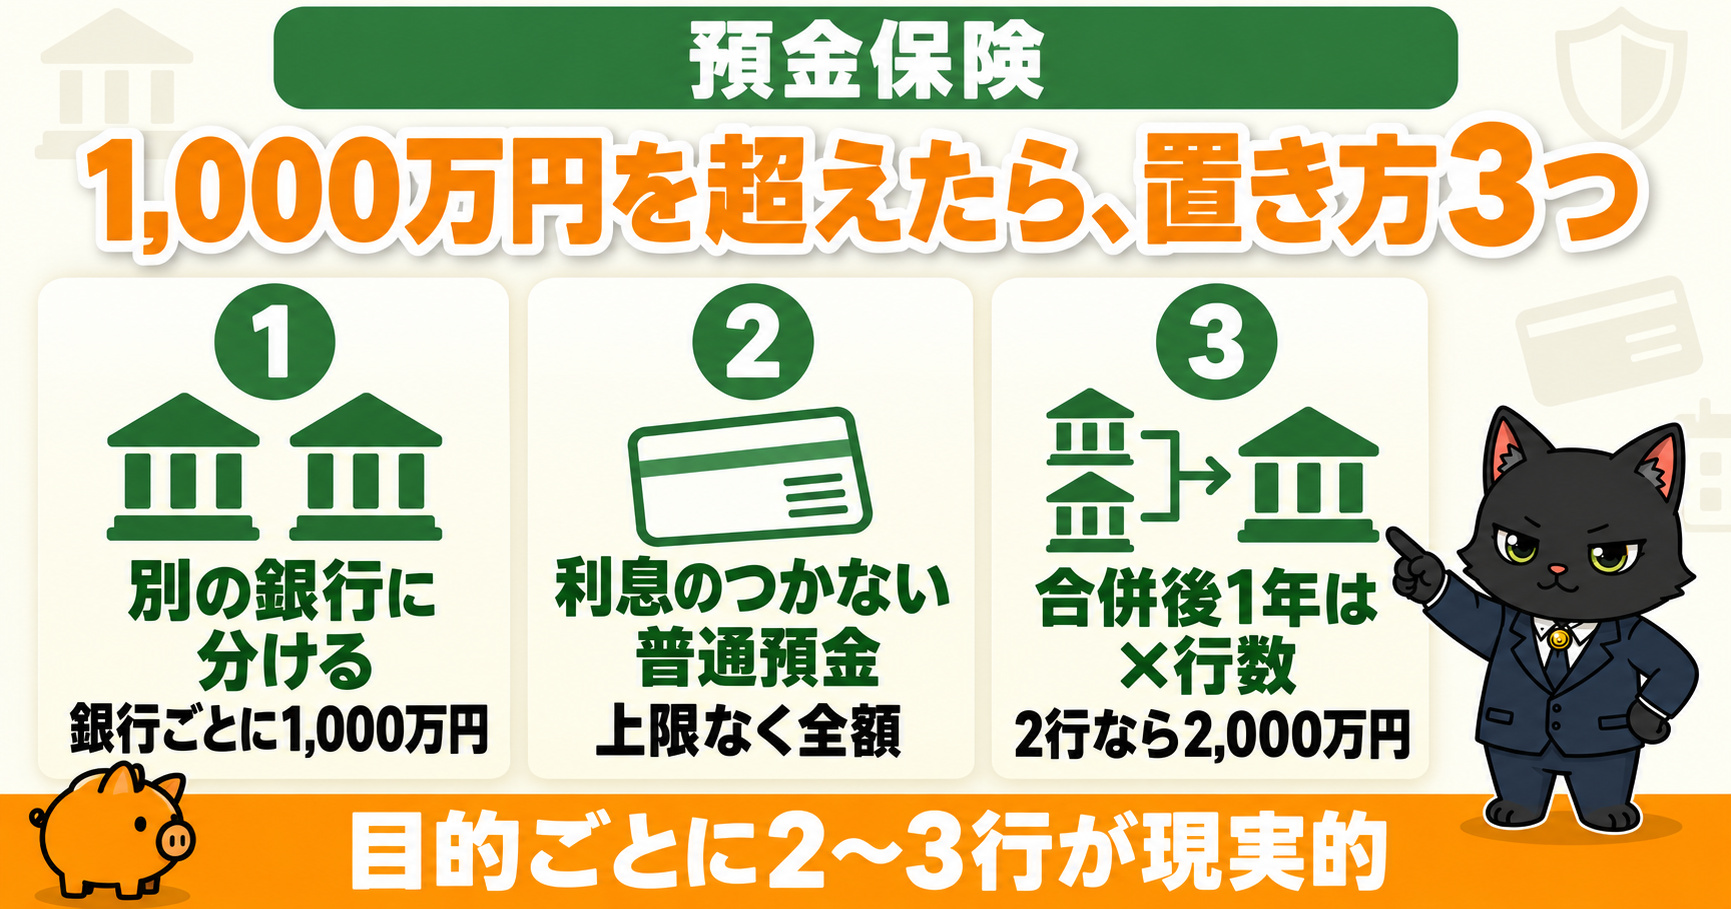
- 1銀行を分ける:預金保険は「1金融機関ごと」なので、A銀行に1,000万円・B銀行に1,000万円なら両方が対象。同じグループの子会社でも、別の銀行なら別々に数えられます
- 2利息のつかない普通預金(決済用預金)を使う:利息はつきませんが、金額の上限なく全額が保護されます。住宅購入資金など、当面使わない大きなお金の一時置き場に向いています
- 3合併後1年の特例を知っておく:銀行が合併したり事業をすべて譲り受けたりした後の1年間は、「1,000万円×合併に関わった銀行の数」まで保護されます(2行合併なら2,000万円まで)
ただし、銀行を分けすぎると管理が大変になり、口座の放置や不正利用の見落としにもつながります。「生活防衛費を置く口座」「大きな支出用の口座」のように、目的ごとに2〜3行に分けるのが現実的です。
📚 出典:預金保険機構「名寄せ」
もう一つ、覚えておきたい置き場所があります。証券会社の口座に入れたお金(預り金)は、次の章で説明する「分別管理」の対象で、証券会社が破綻しても金額の上限なくそのまま返ってきます。投資に回す予定のお金なら、証券口座に置いておくのも一つの方法です。ただし、銀行口座と連携して使っていないお金が自動で銀行側に戻る設定(楽天証券のマネーブリッジなど)にしている場合、銀行に戻った分は預金保険の「1,000万円」の枠に入る点は覚えておきましょう。
🛟 いざという時のお金「生活防衛費」の目安と置き場所はこちら👇
👉 生活防衛費はいくら必要?目安・貯め方・置き場所まで初心者向けに完全解説
証券会社が破綻したら|分別管理で「全額そのまま返ってくる」
証券会社には、預金保険のような「保険」はありません。その代わり、お客さんから預かった株・債券・投資信託・お金を、証券会社自身の財産と分けて管理すること(分別管理)が法律で義務づけられています。
分別管理が守られていれば、証券会社が破綻しても、あなたの資産が証券会社の借金の返済に使われることはなく、そのまま返してもらえます。預けている額が1,000万円を超えていても関係ありません。
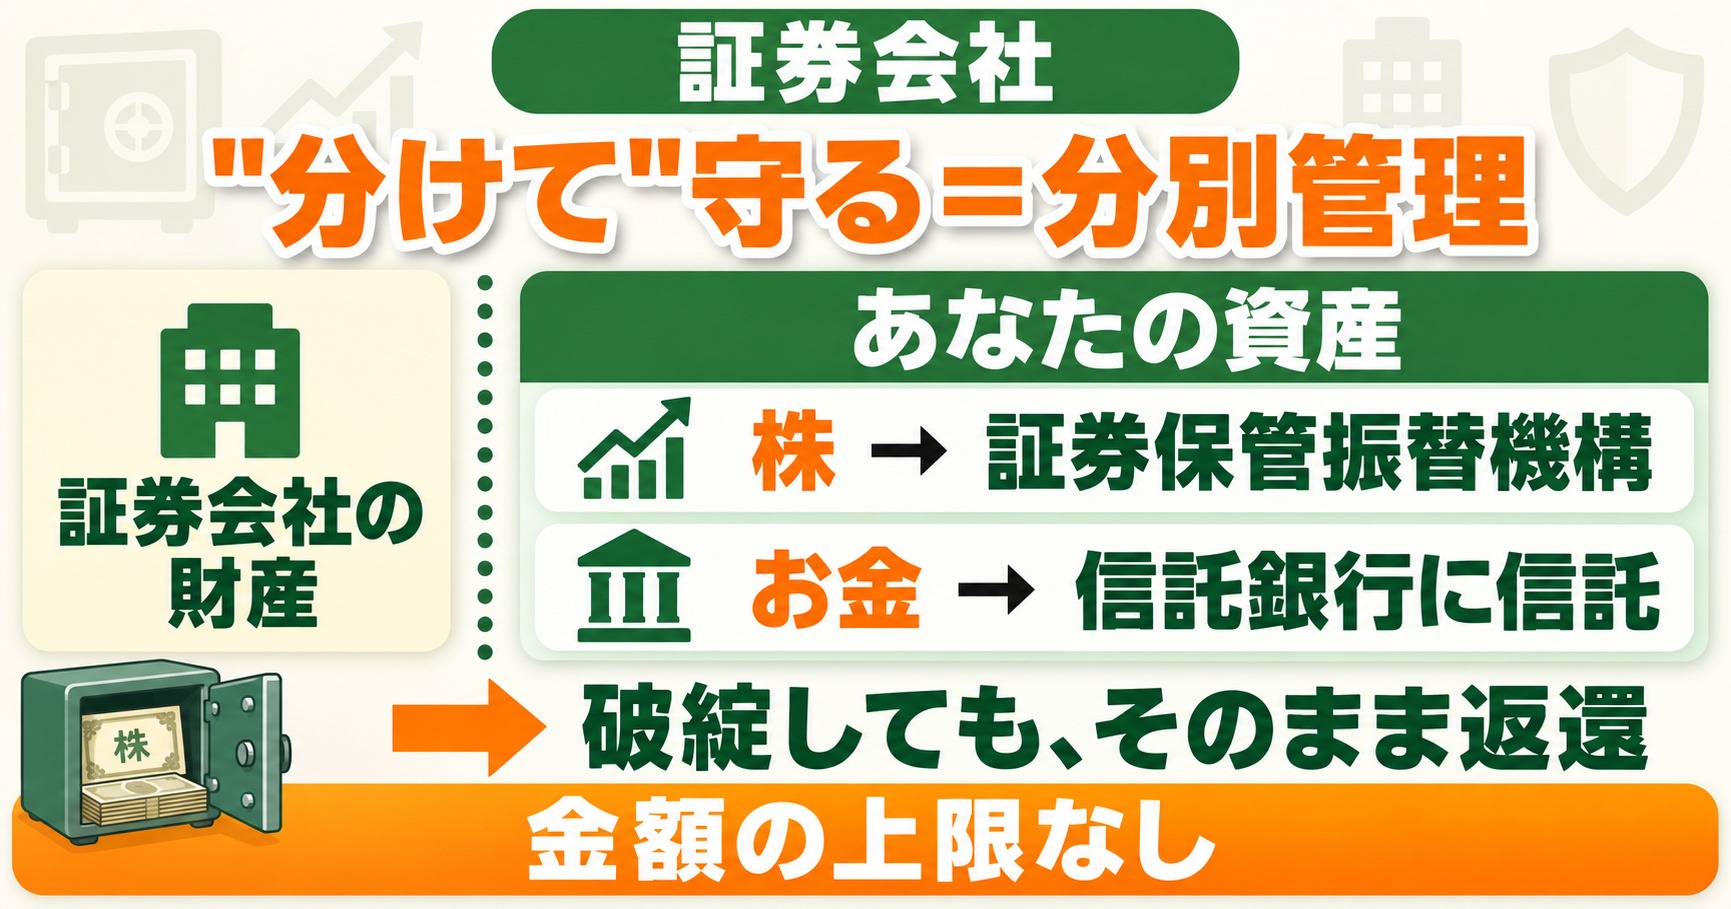
具体的には、上場株式などは証券保管振替機構(ほふり)という第三者の機関で、証券会社の分とお客さんの分を分けて記録・管理しています。お金のほうは「顧客分別金」として信託銀行に信託されます。つまり証券会社の金庫にあなたの株が入っているのではなく、「誰の株か」が別の場所に記録されている——だから会社が潰れても記録は消えません。
日本投資者保護基金によると、証券会社の破綻時には、この分別管理と、次の章の投資者保護基金という二重の仕組みでお客さんの資産が守られています。
📚 出典:日本証券業協会「金融商品取引業者等の分別管理Q&A(個人投資家向けリーフレット)」
🏦 「証券会社が潰れたら?」の不安にも触れながら、楽天・SBI以外の証券会社を比べた記事はこちら👇
👉 松井証券・マネックス証券・auカブコム証券を比較|楽天・SBI以外の第三の選択肢
分別管理が守られていなかったら|日本投資者保護基金で1人1,000万円まで
では、もし証券会社が法律を破って分別管理をしていなかったら? そのための最後の砦が日本投資者保護基金です。国内の証券会社は、ネット証券も含めて加入が法律で義務づけられています。
証券会社が破綻し、分別管理が適切でなかったために資産を返してもらえない場合、基金は返還できない資産を「補償を行うことを公告した日の時価」で換算し、お客さん1人あたり上限1,000万円まで支払います。
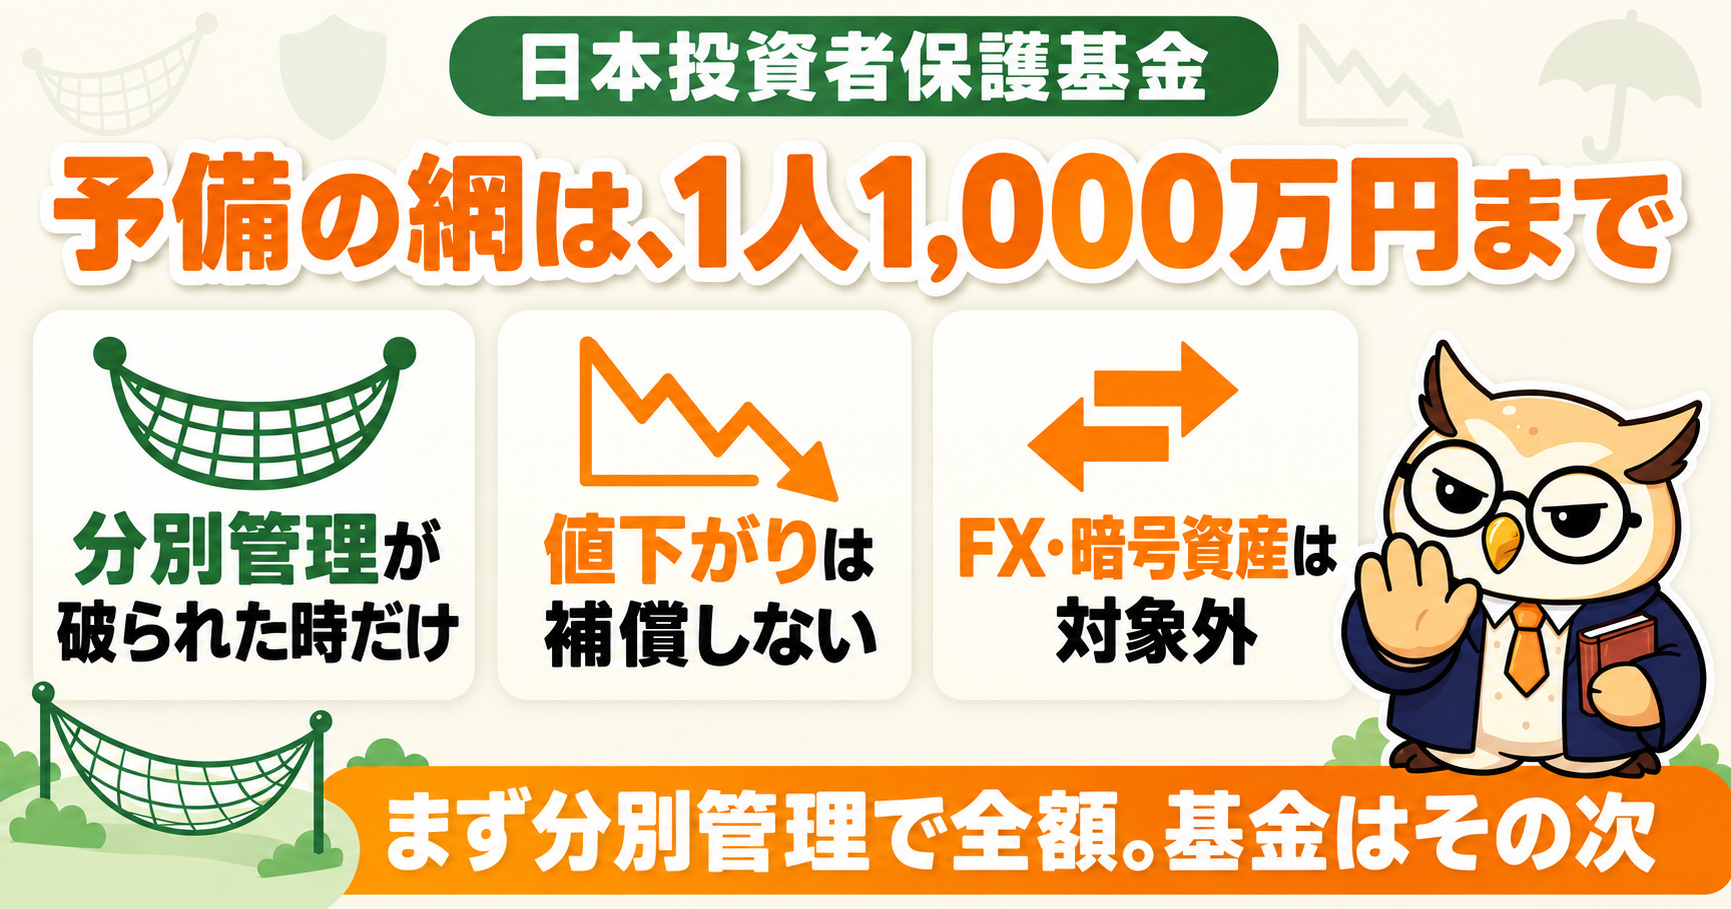
・株や投資信託の値下がりによる損失(分別管理されていれば基金の出番はない)
・株や債券の発行体(会社や国)の破綻で価値がなくなった、利息が払われなくなった
・証券会社の説明不足などが原因の損害
・FX(店頭デリバティブ取引)・暗号資産など、そもそも基金の対象外の取引(国内のFX会社の証拠金は、基金ではなく次の章の「信託銀行等への金銭信託」という別の仕組みで分けて管理されています)
・プロの投資家の資産(保護されるのは一般のお客さん)
もう一つ知っておきたいのは、銀行で買った投資信託は、日本投資者保護基金の対象にならないことです。銀行は基金の会員ではないためです。ただし銀行にも分別管理は義務づけられていますし、投資信託そのものは次の章の仕組みで守られます。
📚 出典:日本投資者保護基金「投資者保護とは」
投資信託は三重に守られる|販売会社・運用会社・信託銀行のどこが潰れても
投資信託は、「販売会社(証券会社や銀行)」「運用会社」「信託銀行」の3社がそれぞれの役割を果たして成り立っています。そして、資産運用業協会(旧・投資信託協会)によると、このどれが破綻しても、投資家が預けたお金は投資額にかかわらず制度的に守られる仕組みになっています。
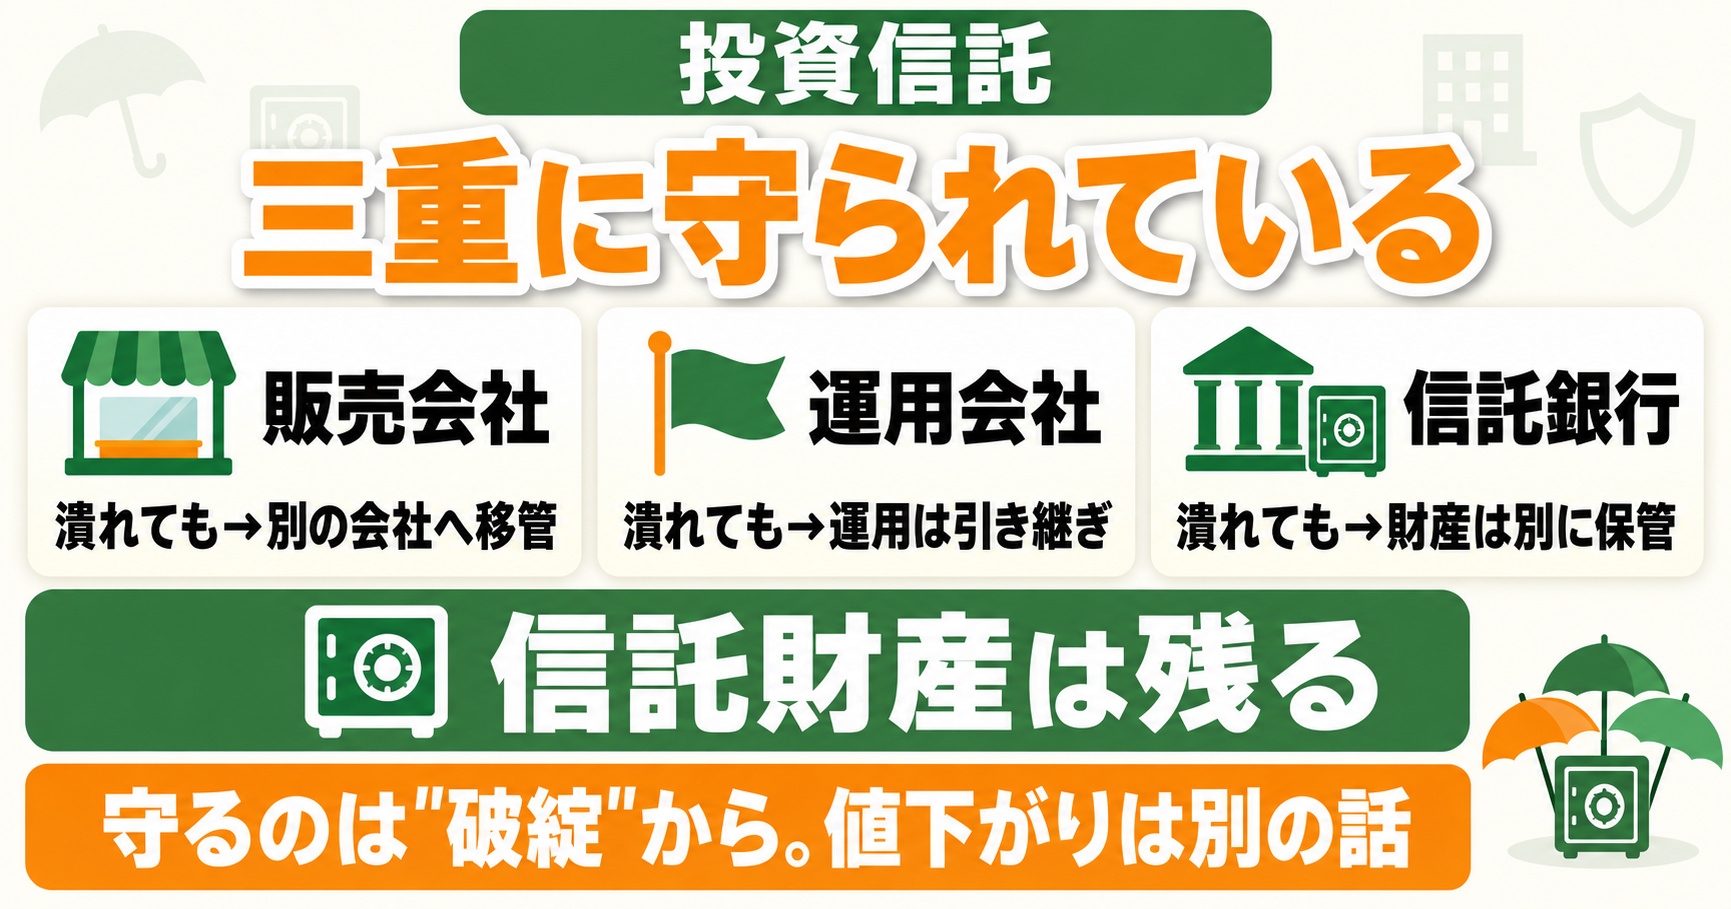
| 破綻したのは | あなたの投資信託はどうなる? |
|---|---|
| 販売会社(証券会社・銀行) | 信託財産に影響なし。保有していた投資信託は別の販売会社に移され、引き続き取引できる |
| 運用会社 | 信託財産は信託銀行が保管しているので直接の影響なし。他の運用会社に引き継がれるか、繰上償還される |
| 信託銀行 | 信託財産は信託銀行自身の財産と分けて管理する義務があるので影響なし。破綻時の基準価額で解約されるか、別の信託銀行に移される |
注意したいのは、「守られる」のは会社の破綻からであって、運用の損失からではないということです。投資信託は元本保証のない商品なので、相場が下がれば基準価額は下がります。この2つは別の話として分けて考えましょう。
📚 出典:資産運用業協会「投資信託の安全性」
📊 投資信託とETFの違い、インデックス投資の基本はこちら👇
👉 投資信託とETFの違いを徹底比較|新NISAで買うならどちらがお得?
👉 インデックス投資とは?初心者でも失敗しない長期積立の基本
FXと保険はどうなる?
証券口座以外のお金も、それぞれ別の仕組みで守られています。要点だけ押さえておきましょう。
- 1FXの証拠金=信託銀行等への金銭信託:2010年2月1日から、FX業者がお客さんから預かった証拠金の管理方法は、信託銀行等への金銭信託に一本化されています(金融先物取引業協会)。ただし投資者保護基金の補償対象ではない点は前の章のとおりです
- 2生命保険=責任準備金等の90%まで:生命保険会社が破綻した場合、補償対象契約は破綻時点の責任準備金等の90%までが補償されます(予定利率が高い「高予定利率契約」は除く)。契約は続きますが、保険金額が減ることがあります
- 3損害保険=破綻後3か月の事故は全額:自動車保険や火災保険などは、破綻後3か月間に起きた事故の保険金は全額支払われ、その後は保険の種類ごとに決められた割合で補償されます。自賠責保険・地震保険・任意の自動車保険はすべての契約が対象です
なお、共済や少額短期保険は保険契約者保護機構の対象外です。これは別の記事で詳しく解説しています。
📚 出典:金融庁「保険契約者保護機構制度(保険会社のセーフティネット)」
🛡 共済と保険の違い、少額短期保険(ペット保険など)が保護機構の対象外である点はこちら👇
👉 県民共済・都民共済はあり?保険との違いとメリット・デメリットをわかりやすく解説
👉 ペット保険の選び方|補償内容・年齢制限・終身契約の落とし穴を解説
「破綻」より現実的なリスク=詐欺と乗っ取り
ここまで読むと分かるとおり、日本の銀行・証券会社が破綻しても、ルールの範囲内のお金はかなり手厚く守られています。実際に個人の生活を脅かしているのは、破綻よりも詐欺と口座の乗っ取りです。
とくに注意したいのが、無登録の業者に預けたお金です。SNSで知り合った相手にすすめられた「海外の投資会社」「必ず増える運用」にお金を送ってしまうと、預金保険も分別管理も投資者保護基金も、どの制度でも守られません。制度が守るのは「登録を受けた金融機関に、正規のルートで預けたお金」だけです。
また、正規の証券口座でも、パスワードを盗まれて勝手に売買される「乗っ取り」は分別管理では防げません。守る仕組みは二段階認証やパスキーなど、自分の側の設定です。
🔐 証券口座の乗っ取り対策と、クレジットカードの不正利用への備えはこちら👇
👉 証券口座の乗っ取り対策を完全解説|二段階認証・パスキーで不正アクセスから資産を守る【2025年急増】
👉 クレジットカードの不正利用対策|補償のしくみと明細チェック習慣
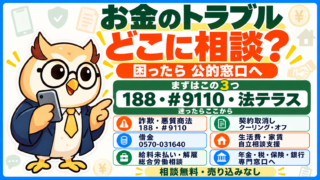
📞 だまされたかもしれないときの公的な相談窓口(188・#9110・金融庁の相談ダイヤルなど)はこちら👇
👉 お金のトラブル、どこに相談すればいい?困ったときの公的な相談窓口まとめ|詐欺・借金・契約・生活費・仕事のトラブル別
今日からできる3つの備え
制度を理解したら、あとは自分の置き方を少し整えるだけです。難しいことは何もありません。
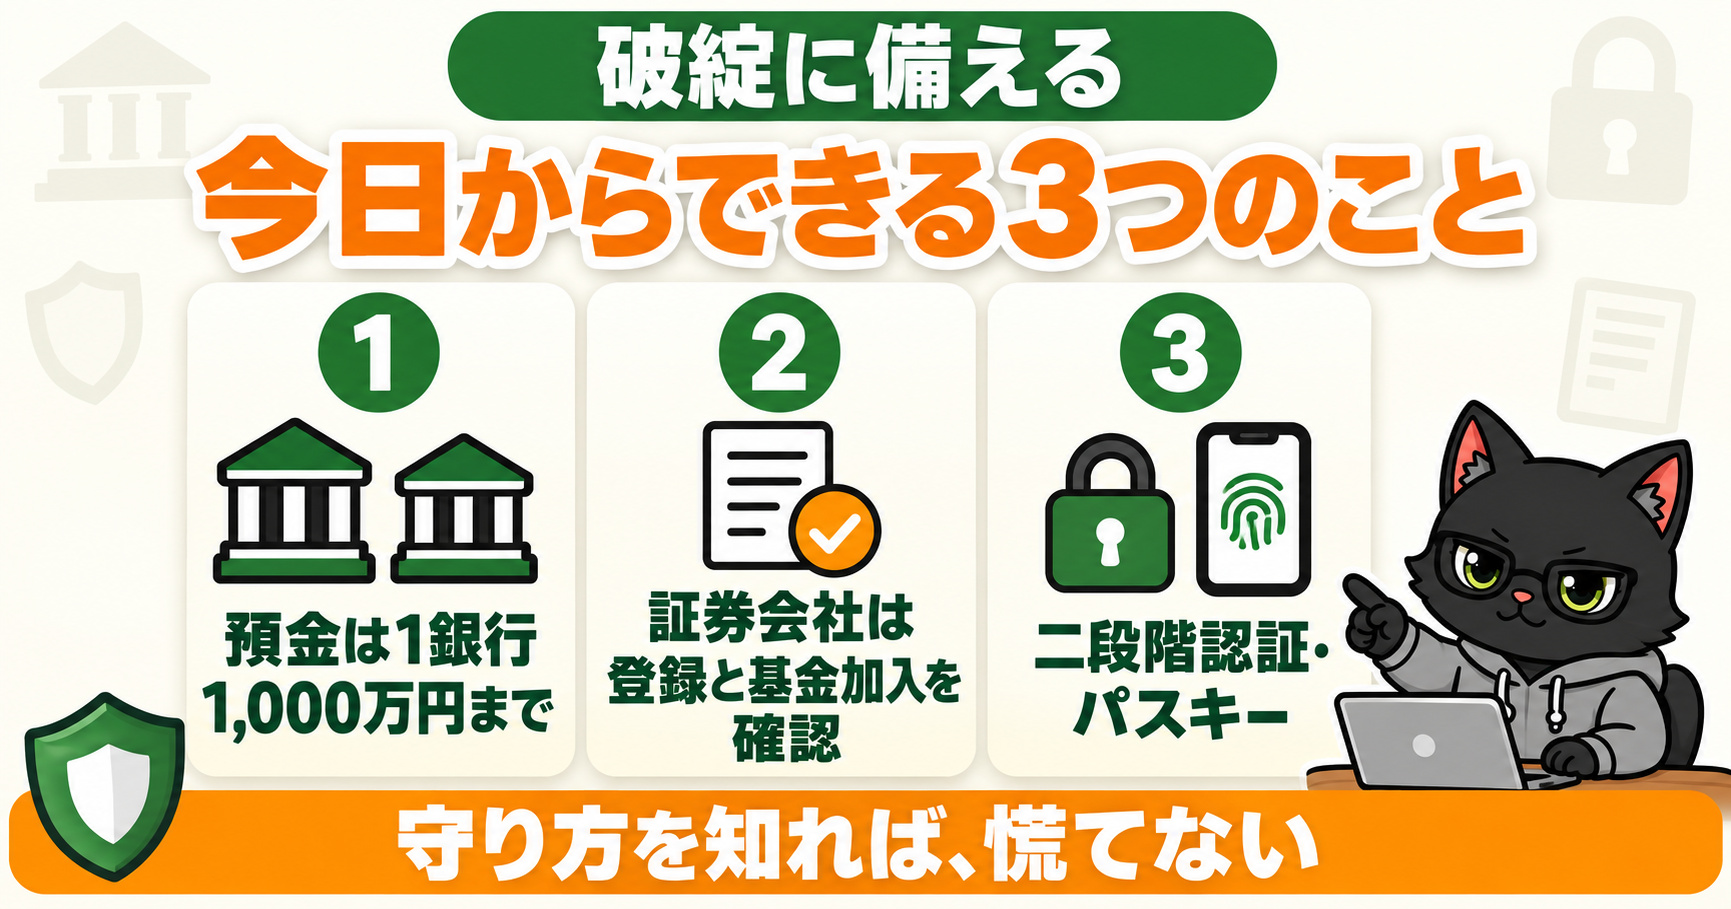
- 1預金は「1金融機関1,000万円」を目安に置く:超える分は別の銀行に分けるか、利息のつかない普通預金(決済用預金)に。家族の名義もそれぞれ1人分として数えられます
- 2証券会社は「登録業者」「投資者保護基金の会員」を確認する:国内の証券会社はネット証券も含めて加入が義務です。楽天証券・SBI証券などの大手ネット証券も、この枠組みの中にあります。取引を始める前に、公式サイトの会社情報で確認しましょう
- 3口座のセキュリティを自分で固める:二段階認証・パスキーの設定、パスワードの使い回しをやめる、明細をこまめに見る。制度が守れないのはここです
これから証券口座を開く人は、大手ネット証券から始めるのが基本です。分別管理と投資者保護基金という制度の枠組みの中にあり、手数料や商品の選びやすさでも初心者向きです。
🏦 楽天証券とSBI証券、どちらで始めるか迷ったらこちら👇
👉 楽天証券・楽天銀行 vs SBI証券・ドコモSMTBネット銀行(旧 住信SBI) 徹底比較!どっちがお得?
よくある質問Q&A
Q. NISA口座で持っている株や投資信託は、証券会社が破綻したらどうなりますか? A. NISA口座の資産も、通常の口座と同じく証券会社の分別管理の対象です。証券会社の財産とは分けて管理されているので、破綻しても金額の上限なくそのまま返還されます。分別管理が守られていなかった場合は、日本投資者保護基金の1人1,000万円までの補償が適用されます。
Q. 証券口座と銀行口座を連携している場合、お金はどちらの制度で守られますか? A. 楽天証券のマネーブリッジのように、使っていないお金が銀行口座へ自動で戻る仕組みでは、銀行に戻ったお金は預金=預金保険、証券会社に置いたままのお金は分別管理(顧客分別金として信託)の対象です。どちらにあっても守られますが、銀行側は1,000万円の上限がある点だけ覚えておきましょう。
Q. 外貨預金はだめで、外貨建てMMFは大丈夫と聞きました。本当ですか? A. 外貨預金は預金保険の対象外です。一方、証券会社で買う外貨建てMMFは投資信託(有価証券)なので、証券会社の分別管理の対象になり、投資信託としての仕組みでも守られます。ただし為替の変動で元本が減るリスクは両方にあります。「制度で守られる」と「損をしない」は別の話です。
Q. 1,000万円の「利息」はどこまで含まれますか? A. 保護されるのは「元本1,000万円までと、その元本に対する破綻日までの利息等」です。元本と利息を合わせて1,000万円ではなく、元本1,000万円の枠に、それに対応する利息が上乗せされて守られます。1,000万円を超える元本の部分と、その部分の利息は保護の対象外で、破綻した銀行の財産の状況に応じた支払いになります(預金保険機構)。仕組預金の場合は、通常の円定期預金の店頭表示金利までの利息が対象です。
Q. 銀行が破綻したら、預金はいつ引き出せますか? A. 破綻した金融機関の預金は、預金者ごとに預金を取りまとめる「名寄せ」を経て、保護される額が決まります。預金保険機構は、名寄せを正確に行うために、結婚や引っ越しで氏名・住所が変わったら速やかに取引金融機関で手続きをするよう呼びかけています。登録情報を最新にしておくことが、いざという時の受け取りをスムーズにします。破綻時の手続きの流れは、預金保険機構の「万が一金融機関が破綻した時」のページで確認できます。
まとめ|「潰れたらゼロ」ではない。守られる範囲を知って、置き方を整える
銀行と証券会社では、お金の守られ方がまったく違います。預金は「銀行の財産になる」ので保険で守られ、上限がある。株や投資信託は「自分の財産のまま」なので分けて管理され、上限がない。この違いさえ押さえれば、ニュースで「経営不安」と聞いても、慌てずに自分の口座を見直せます。
- 銀行の預金は1金融機関ごと・1人あたり元本1,000万円+利息まで保護。利息のつかない普通預金は全額
- 外貨預金・譲渡性預金は預金保険の対象外。仕組預金の上乗せ利息も対象外
- ネット銀行・ゆうちょ銀行も対象。JAの貯金は貯金保険制度(同様の内容)
- 証券会社の株・投資信託・お金は分別管理で上限なくそのまま返還。破られていた場合だけ投資者保護基金が1人1,000万円まで
- 投資信託は販売会社・運用会社・信託銀行のどこが潰れても信託財産は残る(値下がりは別の話)
- 本当に怖いのは無登録業者への送金と口座の乗っ取り。制度の外は誰も守ってくれない
🎓 コガネ博士の総評
そしてもう一つ。制度がどれだけ手厚くても、無登録の業者に送ったお金と、盗まれたパスワードで動かされたお金は、誰も守ってくれん。破綻に備えるより先に、預け先の登録と口座の鍵を確かめる。これがいちばん確実な「資産防衛」じゃよ。
守りの形が見えたら、次は増やす番じゃ。安心して、一歩ずつ進むのじゃぞ🦉
- 預金保険機構「保護の範囲」
- 預金保険機構「(4)保護される預金等の範囲」
- 預金保険機構「名寄せ」
- 預金保険機構「(3)対象となる金融機関」
- 預金保険機構「対象金融機関」
- 預金保険機構「万が一金融機関が破綻した時」
- JAバンク「JAバンク・セーフティーネット」
- 日本投資者保護基金「投資者保護とは」
- 日本投資者保護基金「よくあるご質問」
- 日本証券業協会「金融商品取引業者等の分別管理Q&A(個人投資家向けリーフレット)」
- 日本証券業協会「顧客分別金信託」(金商法43条の2第2項)
- 資産運用業協会「投資信託の安全性」
- 金融先物取引業協会「FX取引の規制について」
- 金融庁「保険契約者保護機構制度(保険会社のセーフティネット)」
- 生命保険契約者保護機構「Q12 生命保険会社が破綻した場合の補償内容」
- 損害保険契約者保護機構「QA1 損害保険会社が破綻したら加入している保険はどうなりますか」