ふるさと納税で税金はいくら戻る?所得税・住民税の控除のしくみと計算方法
「ふるさと納税をすると税金が戻る」と聞いても、どの税金から、いつ、いくら戻るのかは意外と知られていません。「実質2,000円」という言葉だけが先に広まっていて、しくみまでは分からないという人も多いのではないでしょうか。
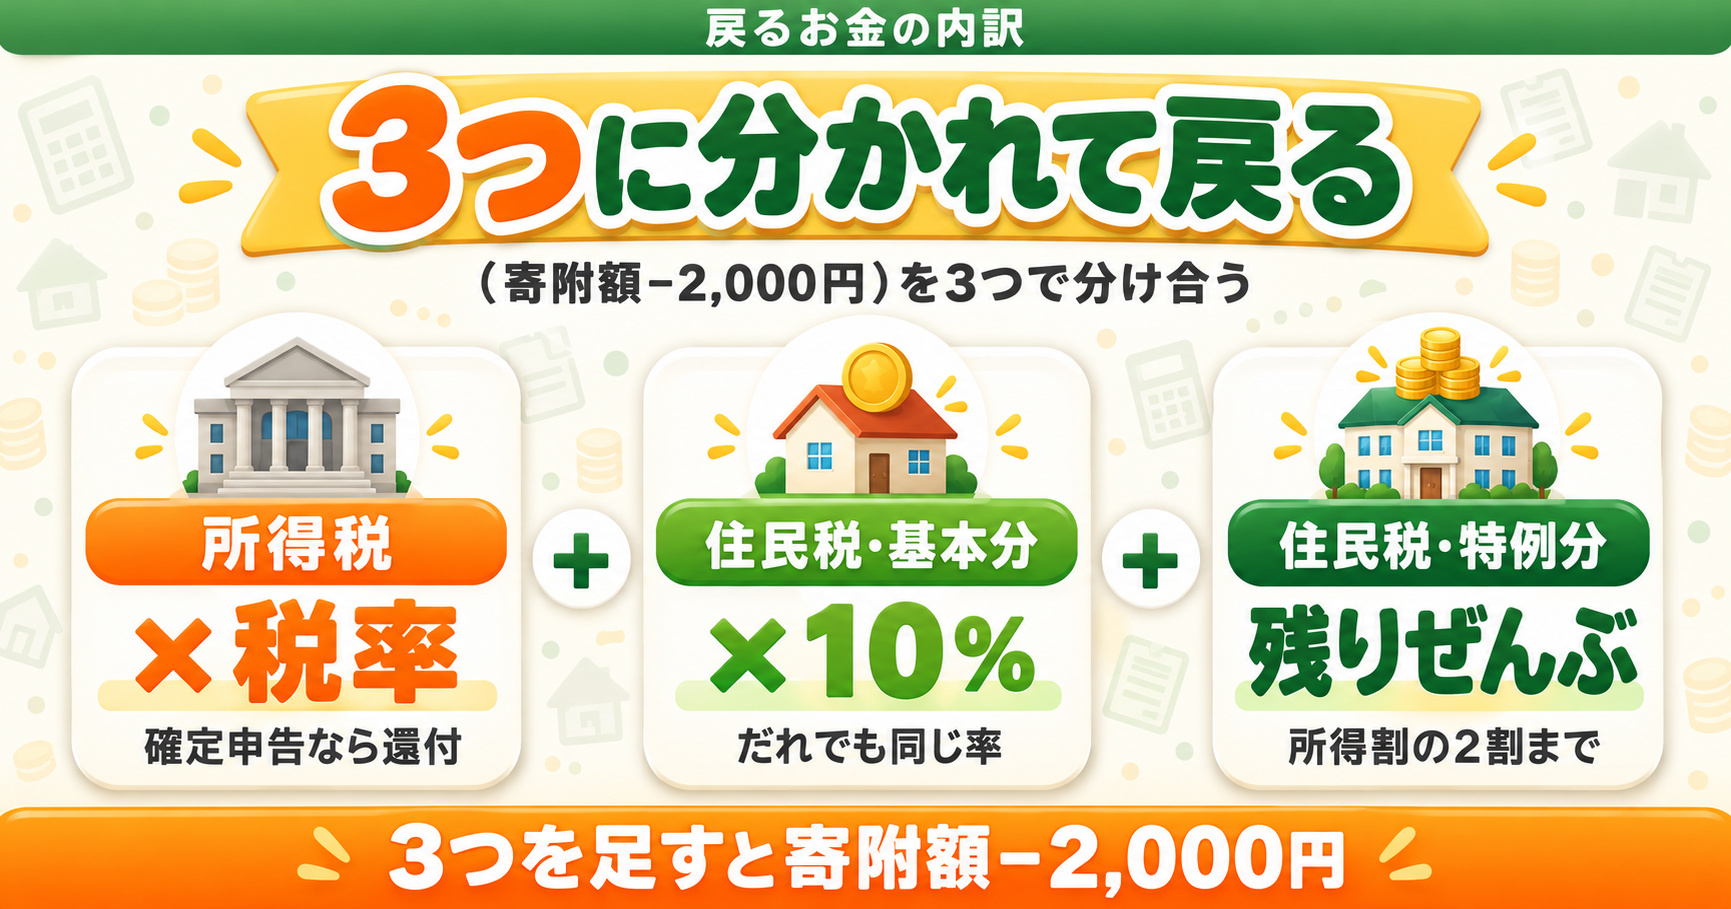
ふるさと納税で戻るお金は、確定申告をした場合、所得税と住民税の2つの税金から、3つに分かれて戻ってきます(ワンストップ特例では全額が住民税から)。この記事では、総務省と国税庁の公式情報をもとに、戻るお金の内訳と計算方法、確定申告とワンストップ特例での戻り方の違い、住民税の通知書での確かめ方、そして控除が減ってしまう落とし穴までを整理します。
📌 ふるさと納税は「税金の前払い」のようなしくみで、戻るのは寄附額−2,000円
📌 戻るお金の3つの内訳(所得税・住民税の基本分・特例分)
📌 寄附額から戻る金額を自分で計算する方法
📌 「2,000円で済む」上限が決まるしくみ
📌 確定申告とワンストップ特例での戻り方の違い
📌 住民税の通知書で控除を確かめる方法と、控除が消える落とし穴
ふるさと納税は「税金の前払い」のようなしくみ|戻るのは寄附額−2,000円
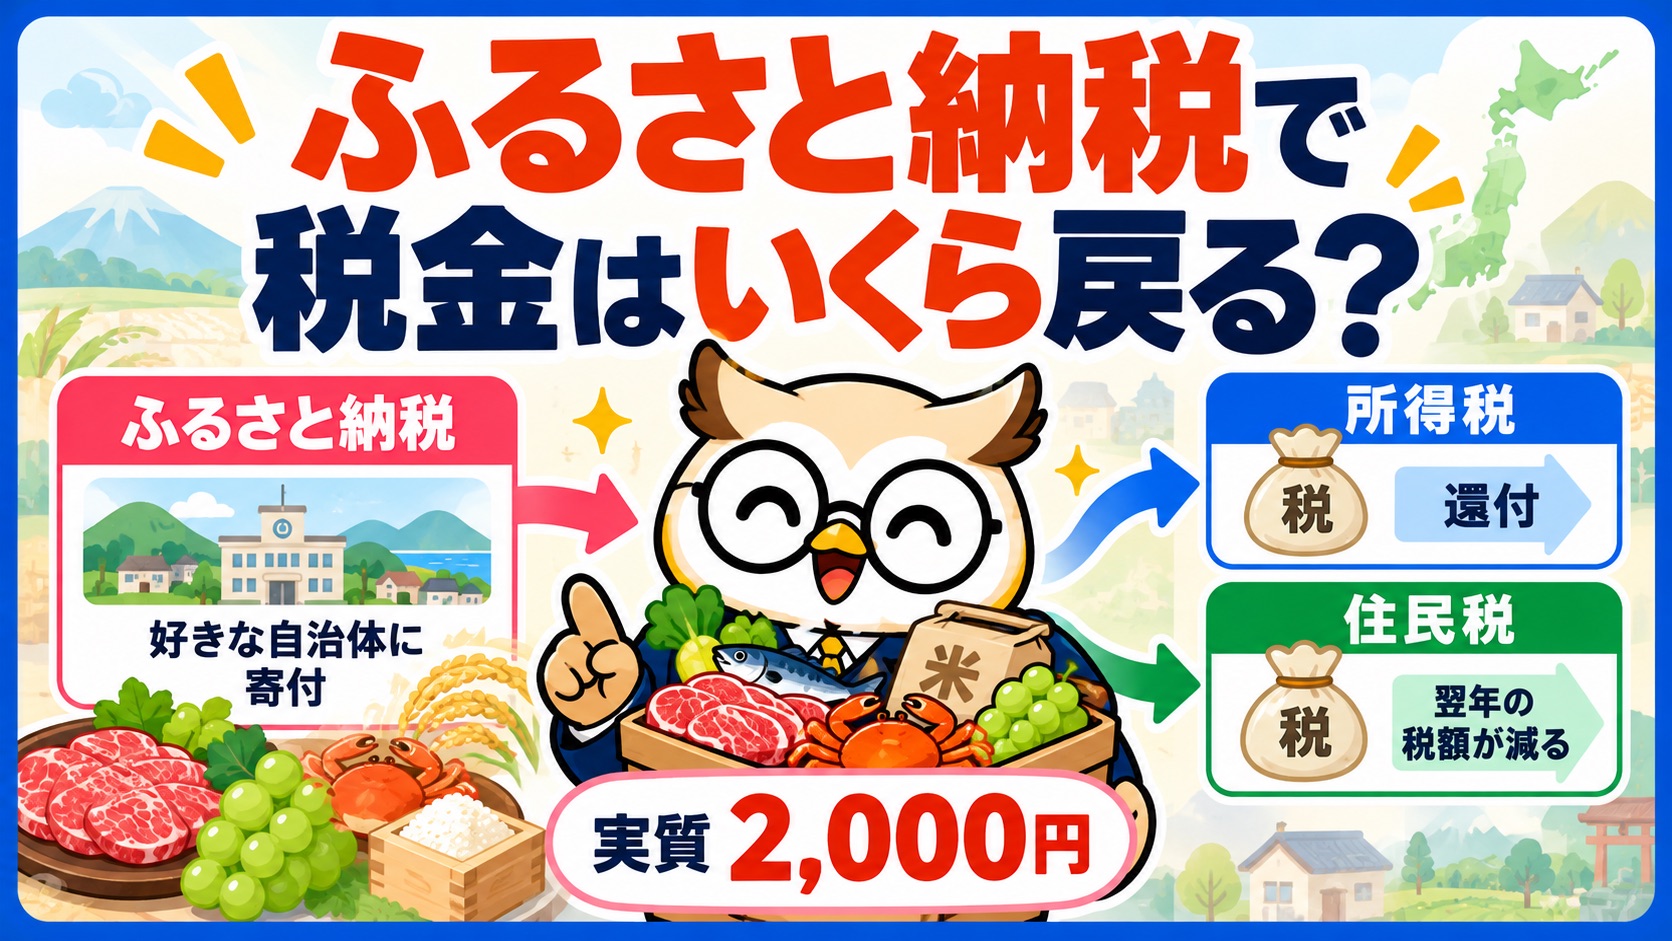
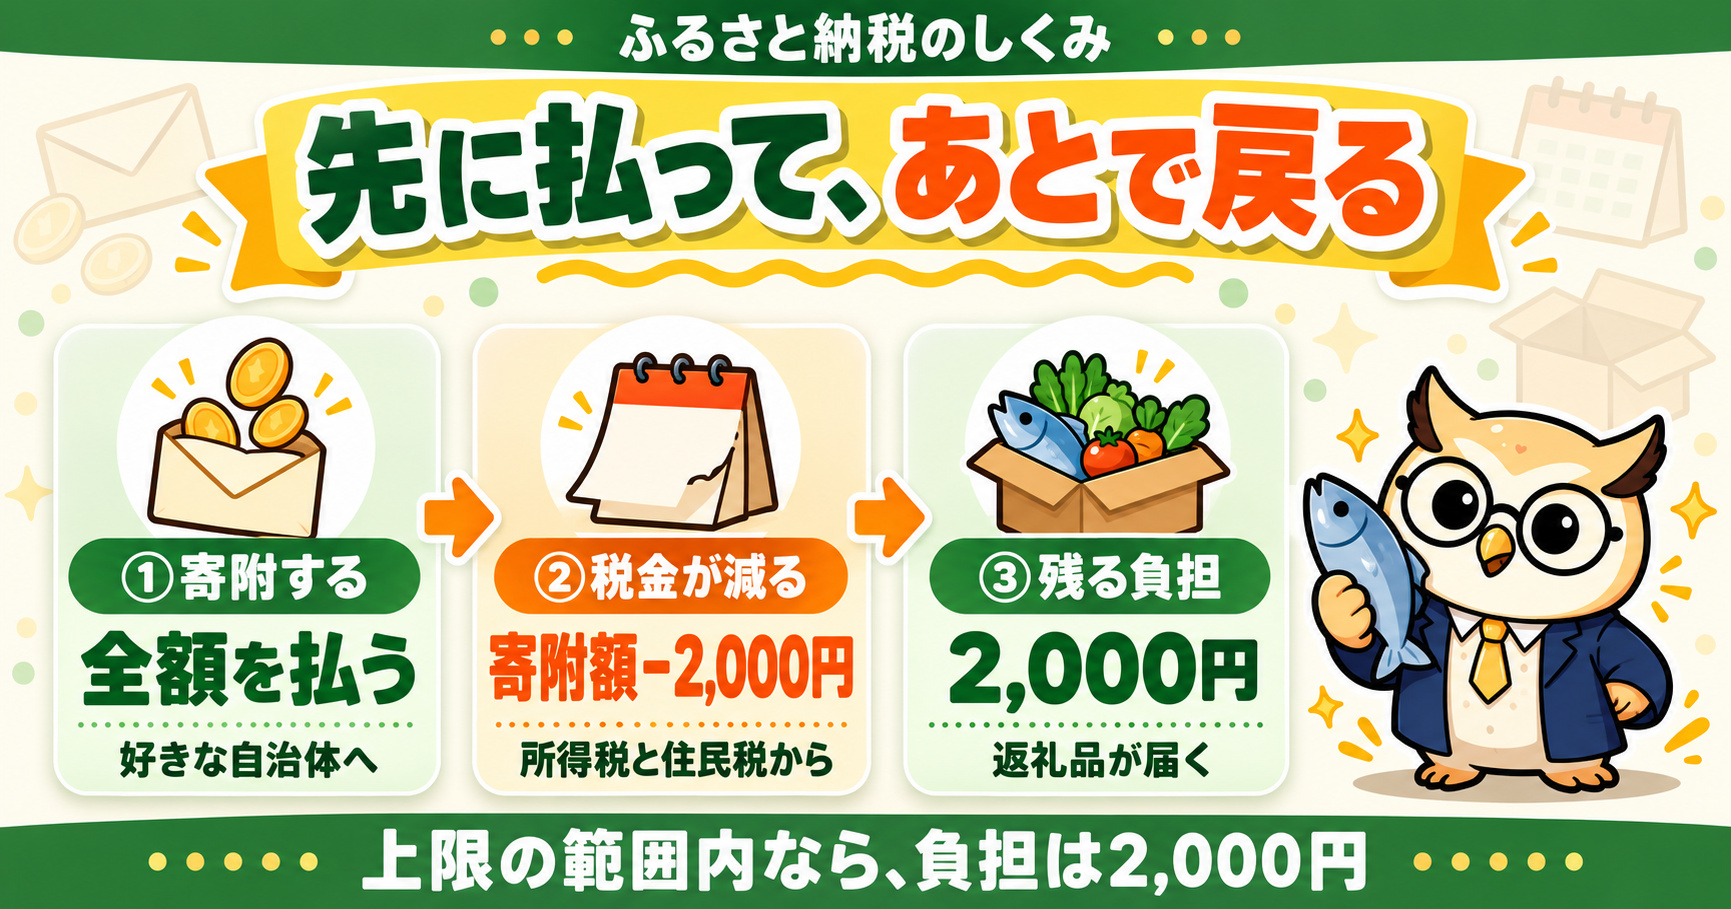
ふるさと納税は、好きな自治体に寄附をすると、寄附額から2,000円を引いた金額が、あとで所得税と住民税から差し引かれるしくみです。お店の割引のように、その場で安くなるわけではありません。
流れとしては、まず寄附額を全額支払います。そのあと、所得税は還付(戻ってくる)、住民税は翌年度の税額が減る、という形で差し引かれます。つまり、来年払うはずだった税金の一部を、先に自治体へ寄附しておくイメージです。
たとえば3万円を寄附して、上限の範囲内に収まっていれば、あとで2万8,000円が税金から差し引かれます。手元から出ていくお金は差し引き2,000円で、その代わりに返礼品を受け取れる、というのが「実質2,000円」の正体です。
🎁 ふるさと納税の全体像や、サイトの選び方・始め方はこちらで詳しく解説しています👇
👉 ふるさと納税の始め方|おすすめサイト5社を徹底比較
戻ってくるお金は3つに分かれる|所得税・住民税の基本分・住民税の特例分
総務省は、ふるさと納税で差し引かれる金額を、次の3つの式で説明しています(総務省「ふるさと納税のしくみ|税金の控除について」)。
- 1所得税からの控除=(寄附額−2,000円)×所得税の税率
- 2住民税からの控除(基本分)=(寄附額−2,000円)×10%
- 3住民税からの控除(特例分)=(寄附額−2,000円)×(100%−10%−所得税の税率)
3つを足すと、税率の部分が打ち消し合って、ちょうど(寄附額−2,000円)×100%になります。これが「2,000円を除いた全額が戻る」理由です。
所得税の税率は、課税される所得に応じて5%から45%までの7段階です(国税庁「No.2260 所得税の税率」)。なお、2026年中の寄附では、所得税の税率に復興特別所得税の分(税率×2.1%)を加えた率で計算します。たとえば税率10%の人なら10.21%です。
所得税の控除は「寄附金控除」という所得控除
所得税では、ふるさと納税は「寄附金控除」として、税金をかける前の所得から差し引かれます。国税庁は、寄附金控除の額を「その年の寄附額」と「総所得金額等の40%」のうち低いほうから2,000円を引いた金額としています(国税庁「No.1150 一定の寄附金を支払ったとき(寄附金控除)」)。所得から差し引かれるので、税率の区分が変わらない範囲なら、実際に戻る税金は「控除額×税率」で計算できます。
🧾 所得税と住民税のしくみそのものを知りたい人はこちら👇
👉 所得税・住民税の仕組みを会社員向けに超入門解説|計算ステップ・控除・節税アクション
計算してみよう|3万円の寄附で戻るお金の内訳
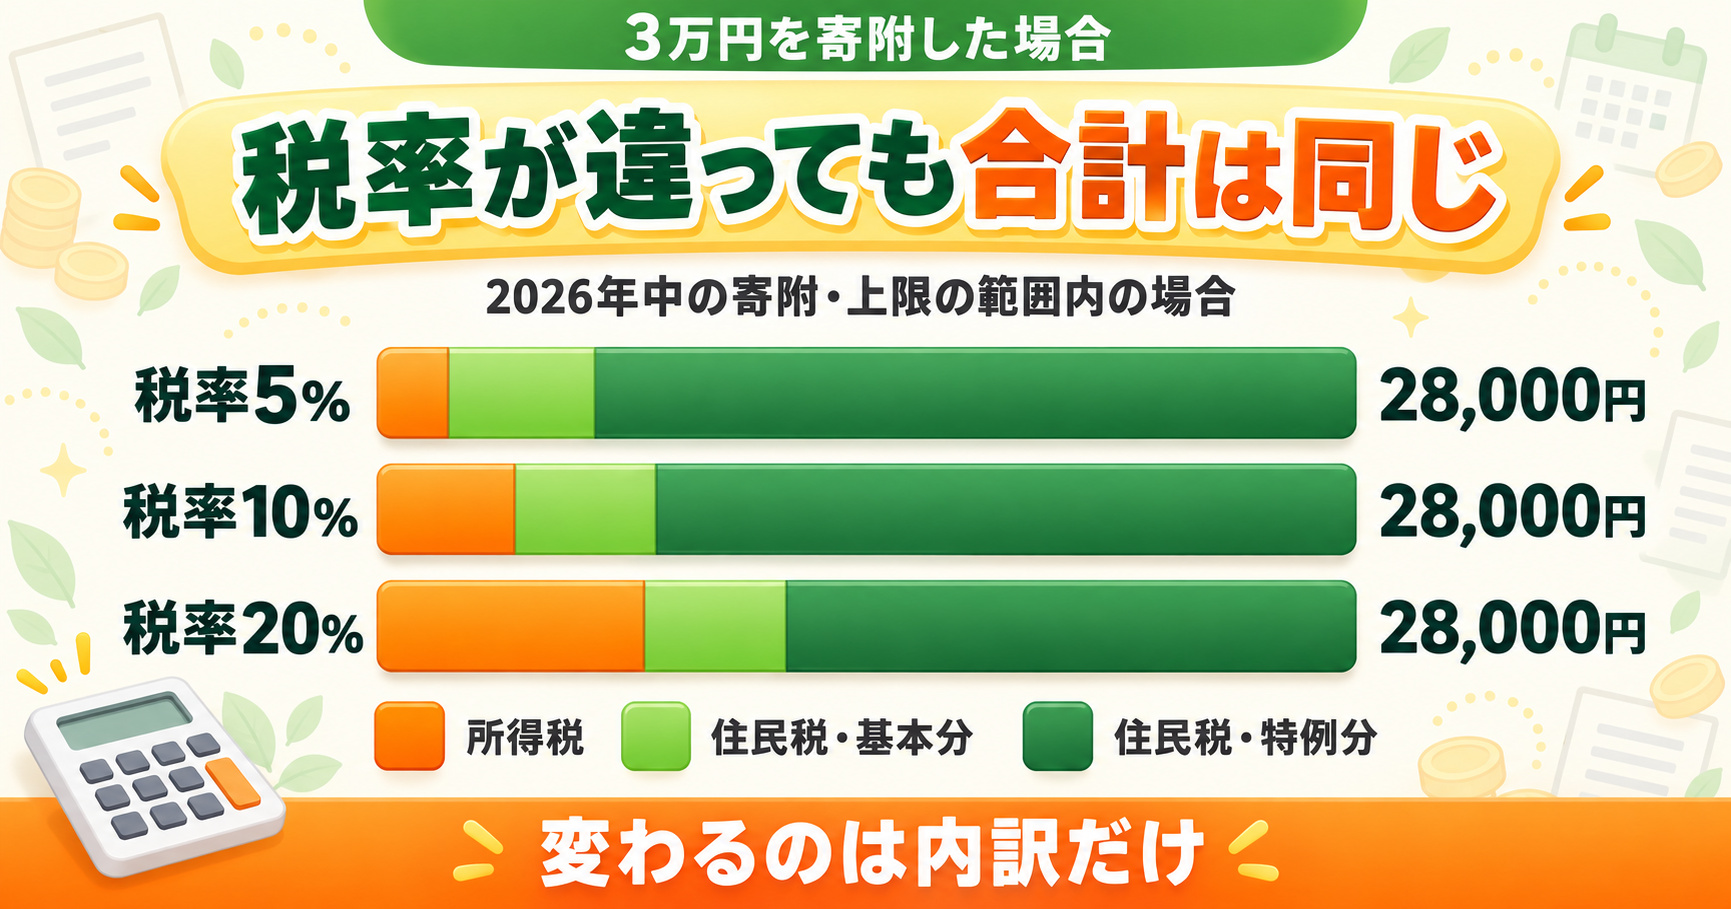
では、3万円を寄附した場合に、3つの内訳がそれぞれいくらになるかを計算してみましょう。差し引かれるのは「3万円−2,000円=2万8,000円」です。所得税の税率が違う3人で比べます(2026年中の寄附・上限の範囲内で、寄附をしても所得税の税率の区分が変わらない場合)。
| 所得税の税率 | ①所得税から | ②住民税(基本分) | ③住民税(特例分) | 合計 |
|---|---|---|---|---|
| 5%(5.105%で計算) | 約1,429円 | 2,800円 | 約23,771円 | 28,000円 |
| 10%(10.21%で計算) | 約2,859円 | 2,800円 | 約22,341円 | 28,000円 |
| 20%(20.42%で計算) | 約5,718円 | 2,800円 | 約19,482円 | 28,000円 |
計算はそれぞれ、①28,000円×税率、②28,000円×10%、③28,000円×(90%−税率)です。税率によって内訳は変わりますが、合計はどの人も2万8,000円で同じです。税率が高い人ほど所得税から多く戻り、そのぶん住民税の特例分が少なくなります。
実際の金額は、市区町村での端数の処理などで数円ずれることがあります。また総務省によると、特例分の計算に使う「所得税の税率」は、住民税の課税所得をもとに決めるため、ふだんの所得税の税率と異なる場合があります。
「2,000円で済む」のは上限の範囲内だけ|上限が決まるしくみ
3つの内訳のうち、住民税の特例分には上限があります。総務省は、特例分は「住民税所得割額の2割」を超えないとしています。2割を超える場合は特例分が2割までに抑えられ、3つを合計しても寄附額−2,000円の全額は戻らず、実質の負担が2,000円を超えます(総務省「税金の控除について」)。
住民税所得割額とは、住民税のうち所得に応じてかかる部分(おおむね課税所得の10%)のことです。これが分かれば、上限の目安は次のように計算できます。
- 1特例分の上限=住民税所得割額×20%
- 2上限の寄附額=特例分の上限÷(90%−10.21%)+2,000円
- 3例:住民税所得割額が20万円なら、特例分の上限は4万円。4万円÷79.79%+2,000円=約5万2,000円が上限の目安
この人が上限を大きく超えて10万円を寄附すると、特例分は4万円で頭打ちになります。所得税から約10,006円、住民税の基本分から9,800円、特例分から4万円、合計で約5万9,806円が戻り、自己負担は約4万194円に増えてしまいます。上限を超えた分の大部分(この例では約8割)が、自分の負担になると考えておきましょう。
年収と家族構成から上限の目安をざっくり知りたいときは、早見表やふるさと納税サイトのシミュレーターが便利です。年収別の早見表は、こちらの記事にまとめています。
📊 年収別の控除上限額の早見表はこちら👇
👉 ふるさと納税の始め方|おすすめサイト5社を徹底比較
確定申告とワンストップ特例で「戻り方」が変わる
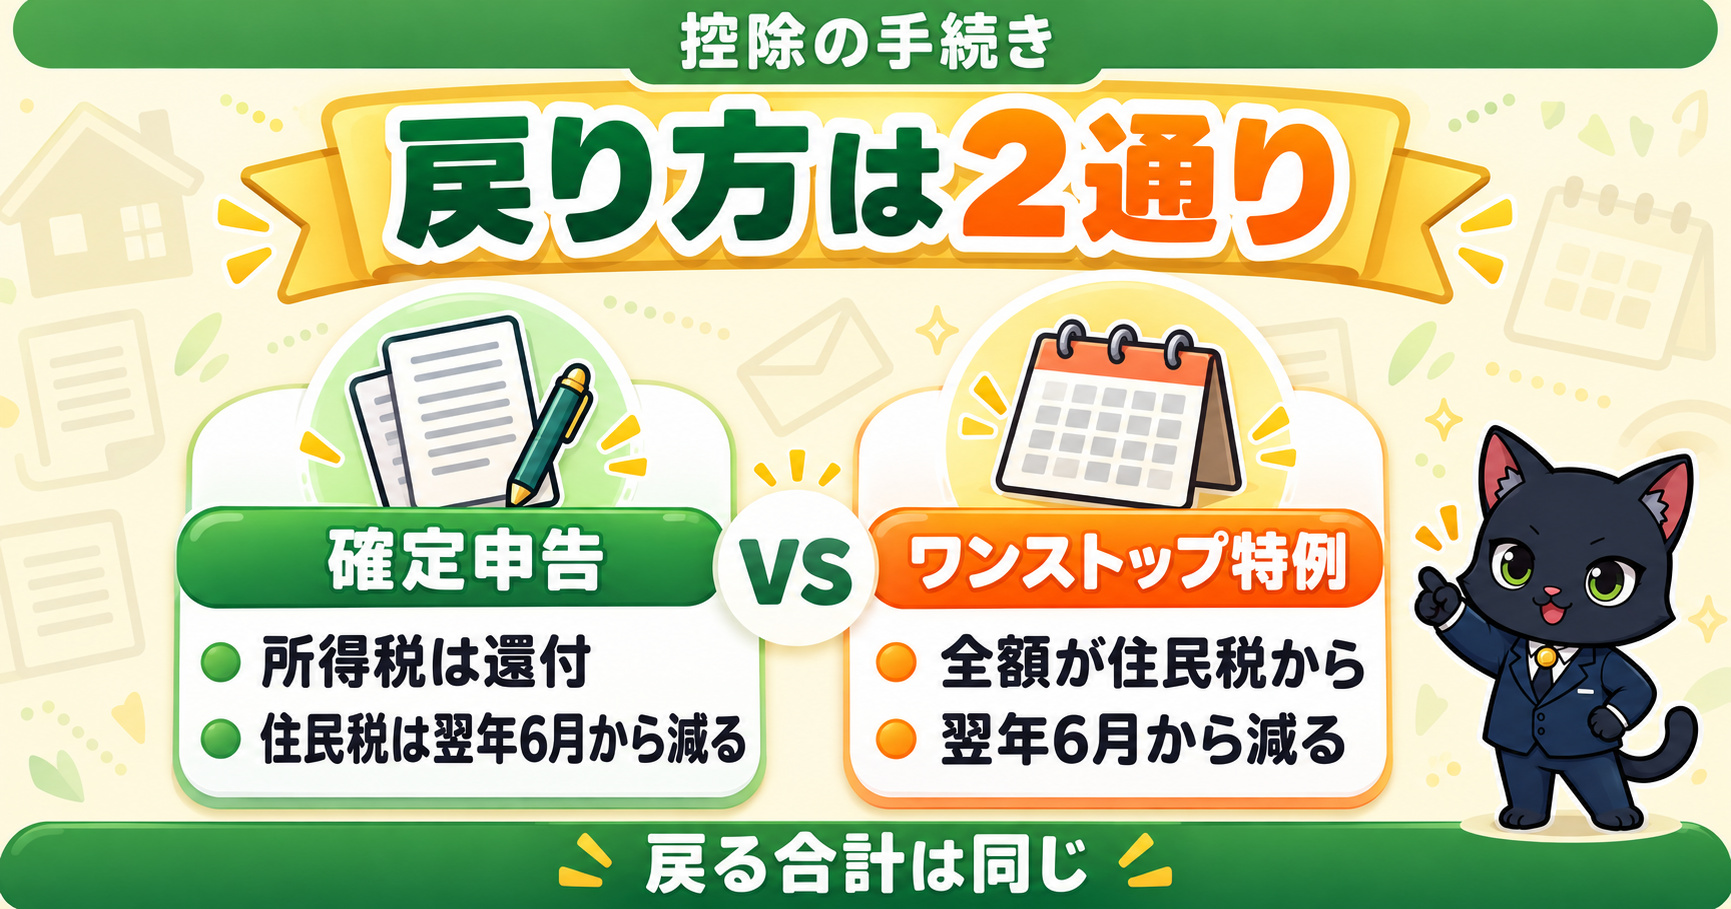
控除を受ける手続きには、確定申告とワンストップ特例の2つがあります。どちらを選んでも戻る金額の合計は同じですが、どの税金から、いつ戻るかが変わります。
| くらべる点 | 確定申告 | ワンストップ特例 |
|---|---|---|
| 所得税の分 | その年の所得税から還付される | 所得税からは戻らない |
| 住民税の分 | 翌年度の住民税が減る | 所得税の分も含めて、翌年度の住民税が減る |
| 戻る合計 | 寄附額−2,000円(上限内) | 寄附額−2,000円(上限内) |
| 使える人 | だれでも | 確定申告が不要な会社員など・寄附先が5団体以内 |
| 手続き | 翌年3月15日までに税務署へ確定申告 | 寄附先の自治体に申請書を出す |
総務省は、ワンストップ特例を使った場合は「所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除されます」と説明しています(総務省「税金の控除について」)。つまり、ワンストップ特例では現金が振り込まれることはなく、翌年6月から住民税が少なくなるという形で戻ってきます。
ワンストップ特例は確定申告をする必要がなく、寄附のたびに申請書を出すだけで済むので、会社員で寄附先が5団体以内に収まる人には手間の少ない方法です。
申請書の締め切りは、寄附先の自治体が案内しています。たとえば武蔵野市は「寄附をした年の翌年の1月10日(必着)」までとし、間に合わない場合は確定申告をすれば控除を受けられると案内しています(武蔵野市「ワンストップ特例制度について」)。2026年分なら締め切りは2027年1月10日で、この日は日曜日です。郵送するなら早めに出しましょう。
📝 そもそも確定申告が必要かどうかを知りたい人はこちら👇
👉 年末調整と確定申告の違い|どちらが必要?手続きをわかりやすく解説
いつ、どこに反映される?住民税の通知書の見方
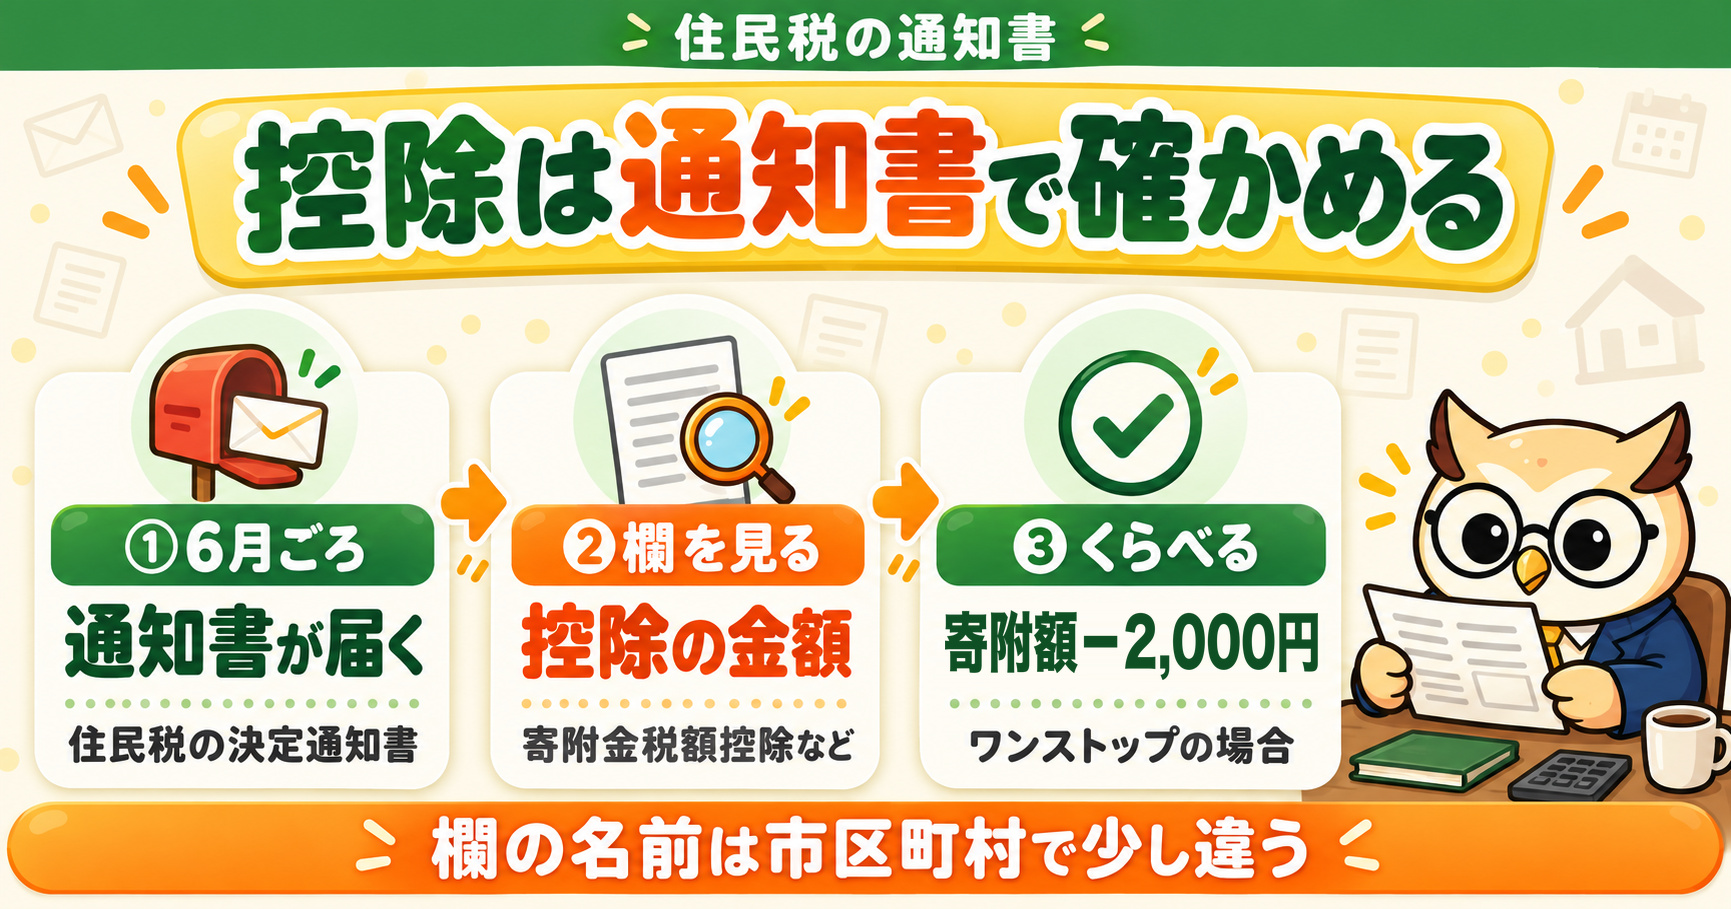
2026年中に寄附した分は、2027年6月から2028年5月までの住民税が少なくなります。会社員の場合は、毎月の給料から天引きされる住民税の金額が、6月から下がります。
控除がきちんと反映されたかは、5〜6月ごろに届く住民税の決定通知書で確かめられます。たとえば東京都江東区は、課税明細書の「税額」のところで、次の欄を見るよう案内しています(江東区「税額決定通知書についてよくある質問」)。
- 1ワンストップ特例の人:「寄附金税額控除」と「申告特例控除」の金額を合計する
- 2確定申告をした人:「寄附金税額控除」の金額を見る(所得税の分は、確定申告の還付で戻っている)
- 3給料から天引きの人:通知書の「税額控除額」の欄に、ほかの控除とあわせて記載されている(江東区では「所得控除」欄の下の枠に「寄附金税額控除額」の記載もある)
通知書の様式や欄の名前は、市区町村によって少しずつ違います。分からないときは、お住まいの市区町村の住民税の窓口に聞くのが確実です。
私も、6月ごろに届く通知書で控除の欄を見たことがあります。これまで「思ったより戻っていない」と感じたことはありませんが、一度でも見ておくと、自分の寄附がどう反映されるのかが具体的に分かり、翌年の寄附額を決めるときの目安にもなります。
💴 毎月の給料から引かれる住民税の見方はこちら👇
👉 給与明細の見方|毎月引かれているお金の正体
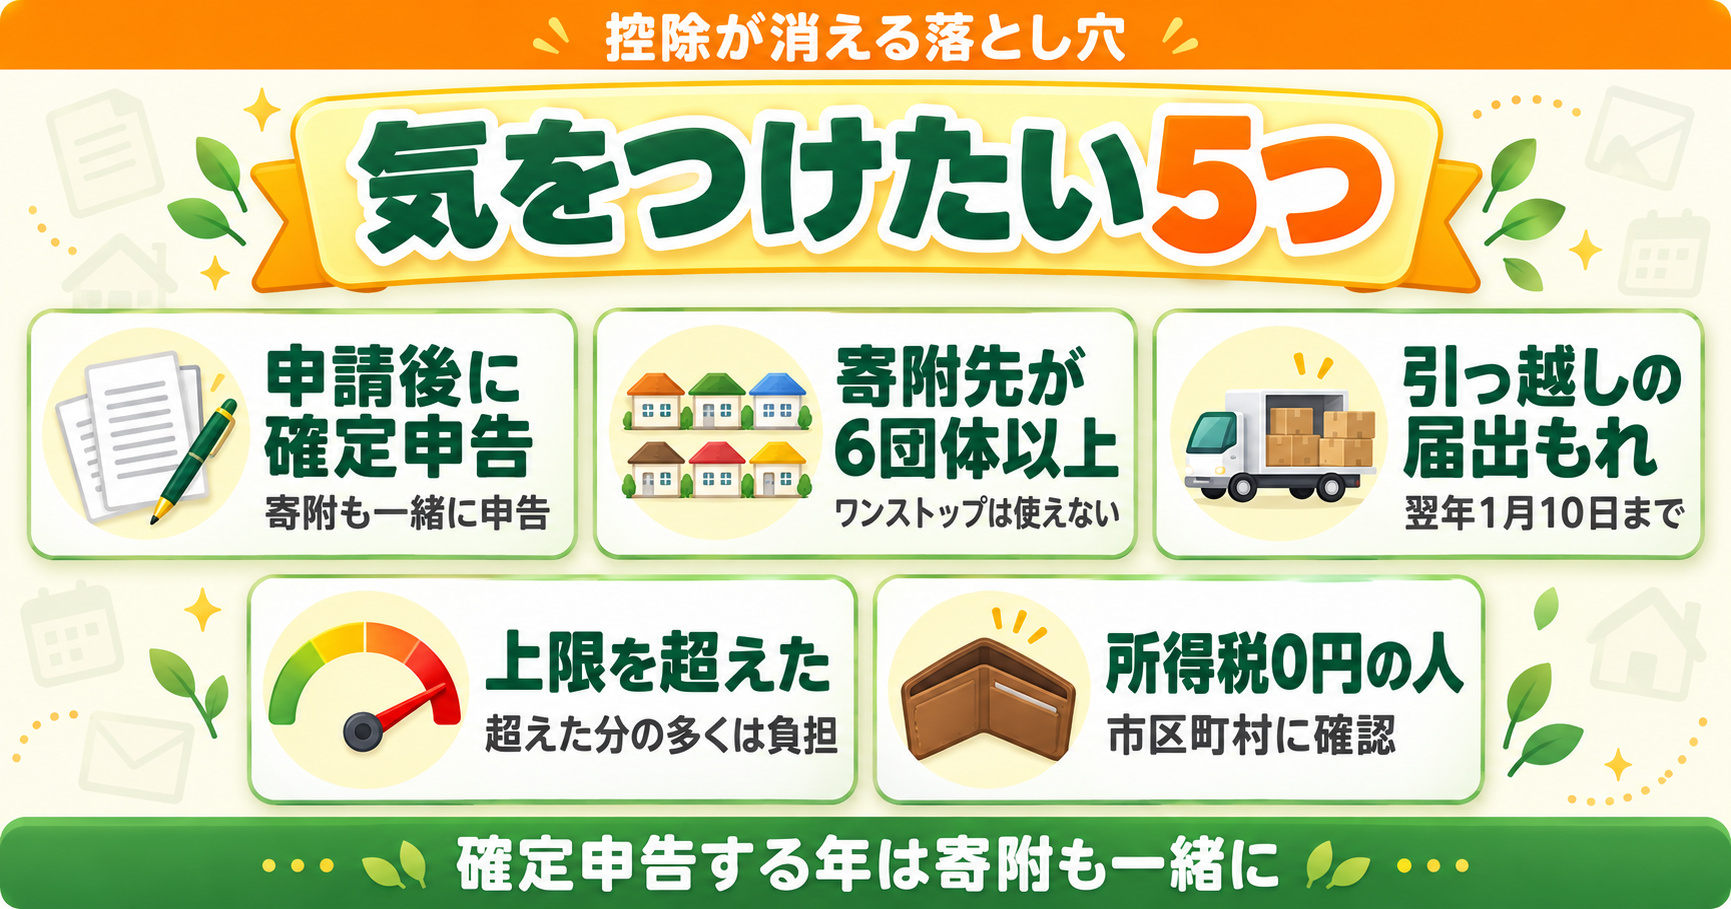
控除が減る・消える落とし穴5つ
ふるさと納税は、手続きを間違えると控除が受けられなかったり、少なくなったりします。とくに気をつけたいのが次の5つです。
- 1ワンストップ特例を申請したあとに確定申告をした:医療費控除などで確定申告や住民税の申告をすると、ワンストップ特例は使えなくなる
- 2寄附先が6団体以上になった:ワンストップ特例が使えるのは寄附先が5団体以内のときだけ
- 3引っ越したのに変更の届出をしていない:申請後に住所が変わったら、翌年1月10日までに寄附先へ届け出る
- 4上限を超えて寄附した:特例分が頭打ちになり、超えた分の大部分が自己負担になる
- 5年末調整で所得税が0円の人が申告していない:住民税からだけ控除を受ける場合、市区町村への申告が必要なことがある
いちばん多いのは「ワンストップのつもりで確定申告」
総務省は、ワンストップ特例を申請していても、医療費控除の申告などで確定申告をした場合や、6団体以上に申請した場合などは特例が適用されないとしています。その場合は、確定申告の中で、ふるさと納税の寄附金も申告する必要があります(総務省「ワンストップ特例を申請する皆様へ」)。
確定申告をする年は、ワンストップ特例の申請書を出していても、寄附の受領証などをそろえて、ふるさと納税の分もあわせて申告しましょう。これを忘れると、寄附しただけで控除が受けられなくなってしまいます。
所得税が0円の人の注意点
総務省は、年末調整などで所得税が0円になっていて住民税からだけ控除を受ける人は、住民税に関する申告書を市区町村に出す必要があるとしています。ワンストップ特例を使える人は申請書を出せば足りますが、確定申告をする年などは、お住まいの市区町村に確かめておくと安心です。
ほかの控除と一緒に使うときの注意|iDeCo・住宅ローン控除・医療費控除
ふるさと納税の上限は、ほかの控除の影響を受けます。総務省も、実際の上限は「本人の収入や他の控除によって異なります」と説明しています(総務省「制度改正について」)。
iDeCoや生命保険料控除などの所得控除
iDeCoの掛金など、所得から差し引かれる控除が増えると、課税される所得が減り、住民税所得割額も減ります。特例分の上限は住民税所得割額の2割なので、上限もそのぶん下がります。iDeCoを始めた年は、前の年と同じ感覚で寄附すると上限を超えることがあるので、シミュレーターに掛金も入れて確かめましょう。
🏦 iDeCoのしくみと節税のメリットはこちら👇
👉 iDeCoとは?NISAとの違いと使い分け|3つのメリット・4つの注意点を初心者向けに解説
住宅ローン控除の1年目
住宅ローン控除は、会社員でも控除を受ける最初の年は確定申告が必要です(2年目からは、必要な書類を勤務先に出せば年末調整で受けられます)(国税庁「No.1211-1 住宅借入金等特別控除」)。確定申告をする年はワンストップ特例が使えないので、ふるさと納税の寄附金も確定申告に入れる必要があります。
医療費控除
医療費控除も確定申告で受ける控除です。前の章のとおり、医療費控除で確定申告をする年は、ふるさと納税の分も一緒に申告します。
2027年分の寄附から|高い所得の人だけ、特例分に定額の上限
2026年度の税制改正で、住民税の特例分に、所得割額の2割とは別に定額の上限が設けられました。2026年3月31日に公布された地方税法の改正で、上限は都道府県分と市区町村分を合わせて193万円です。
総務省の資料によると、193万円は給与収入1億円相当の人が438万円を寄附した場合の特例分にあたり、2027年の寄附分から適用されます。寄附額そのものに上限はなく、特例分が上限を超えても基本分の控除は受けられます(総務省「ふるさと納税について」(2026年3月24日))。
つまり、この見直しの対象になるのはごく高い所得の人だけで、多くの会社員には関係ありません。「ふるさと納税に上限ができる」というニュースを見ても、ふつうの収入の人がこれまでどおり使うぶんには、心配はいりません。
ふるさと納税の控除のよくある質問Q&A
Q. 共働きの夫婦は、上限はどう考えればいいですか? A. 上限は寄附した本人の収入や控除で決まり、夫婦それぞれにあります。控除を受けられるのは寄附した本人の税金なので、夫婦で寄附する場合は、それぞれの名前で、それぞれの上限の範囲内で寄附します。
Q. ワンストップ特例の申請をしたのに、所得税が戻ってきません。 A. ワンストップ特例では所得税からの控除は行われず、その分も含めて翌年度の住民税が減ります。所得税の還付がないのは正常です。翌年6月以降の住民税の通知書で確かめましょう。
Q. 年の途中で転職した場合はどうなりますか? A. その年の所得と控除で上限が決まるので、転職で年収が変わると上限も変わります。年末調整を受ければワンストップ特例は使えますが、年末調整を受けずに確定申告をする場合は、ふるさと納税も確定申告に入れます。
Q. 控除が通知書に反映されていなかったら、どうすればいいですか? A. まず、ワンストップ特例の申請書や確定申告の内容に漏れがないかを確かめ、お住まいの市区町村の住民税の窓口に問い合わせましょう。確定申告をした場合は、申告書の第二表の住民税に関する欄に記入漏れがないかも確認します。
- ふるさと納税は税金の前払いのようなしくみ。戻るのは寄附額−2,000円
- 戻るお金は所得税・住民税の基本分・特例分の3つ
- 税率で内訳は変わっても、上限内なら合計は同じ
- 特例分は住民税所得割の2割まで。超えると自己負担が増える
- ワンストップ特例は全額が翌年度の住民税から減る
- 確定申告をする年は、ふるさと納税の分も必ず申告する
🎓 コガネ博士の総評
気をつけたいのは、特例分には「住民税所得割の2割」という上限があることじゃ。ここを超えると、超えた分の大部分が自分の負担になる。iDeCoを始めた年や収入が変わった年は、上限も動くと覚えておくのじゃぞ。
手続きでは、ワンストップ特例を出したあとに確定申告をすると、特例が使えなくなる点がいちばんの落とし穴じゃ。確定申告をする年は、ふるさと納税の分も必ず一緒に申告するのじゃ。
そして、6月ごろに届く住民税の通知書で、控除の欄を一度見てみるとよい。自分の寄附がどう戻ってきたかが分かれば、ふるさと納税はもっと安心して、もっと上手に使えるようになるぞい🦉